Inhoudsopgave

93

15 min

23.07.2025
8 financiële lessen uit een verlies van R$ 648.000: zo voorkom je cashflowfouten

Oleksandr Solovei
CEO & medeoprichter van Finmap
Als er nul op de rekening staat, twee reais in je zak zitten en er R$654.000 aan schulden op je schouders rust. En dat terwijl je wél omzet, een team en klanten hebt.
Ik stond in de keuken met twee reais in mijn zak en dacht: dit is het, ik kom hier niet meer uit. Drie jaar later had ik elke cent van die schuld afbetaald. Als ik eerder naar de cijfers had gekeken, was dit nooit gebeurd. — Kateryna Vyshnevetska, ondernemer, te gast in de podcast “Had ik dit maar eerder geweten”
Kateryna Vyshnevetska is partner bij Genius Space Teleport, medeoprichter van het internationale onderwijsproject Proryv en een ondernemer die het cashgat niet op tijd zag aankomen. Het gevolg: R$700.000 in de min, schuldeisers, paniek en een volledige reset van het bedrijf. Ze bouwde alles opnieuw op, vanaf nul: langzaam en pijnlijk.
Vandaag deelt Kateryna regels die niet alleen werken voor projectgedreven bedrijven, maar voor elke ondernemer die niet alles wil kwijtraken.
Dit is geen financiële les uit een handboek. Dit zijn echte situaties, fouten, cijfers en concrete acties die je helpen om:
- niet in een schuldenput te belanden,
- grip te houden op je geld, ook als je geen financieel expert bent,
- je budget te organiseren zonder ingewikkelde Excel-bestanden,
- en eindelijk te stoppen met leven van de ene lancering naar de volgende.
Lees verder — het wordt eerlijk, soms pijnlijk, maar ontzettend waardevol.
Les 1. Jij bent geen pinautomaat voor je bedrijf, en je bedrijf is niet je privéportemonnee
Het probleem: geld door elkaar halen = een tikkende tijdbom.
Je schat je winst “op gevoel” in en wordt blij van elke nieuwe betaling, maar de volgende dag geef je datzelfde geld uit aan privézaken. Een maand later laat de boekhouder zien dat je R$28.000 tekortkomt voor advertenties en salarissen — en je hebt geen idee hoe dat is gebeurd.
We gebruikten het geld van deze maand om rekeningen van drie maanden geleden te betalen, omdat alles op één hoop lag: privé- en bedrijfsgeld samen. Het was een tikkende tijdbom. — Kateryna Vyshnevetska, ondernemer
Waarom dit gevaarlijk is voor je bedrijf
- Je beeld raakt vertekend. Je ziet R$42.000 op de rekening en denkt dat het nettowinst is, terwijl R$35.000 in werkelijkheid vooruitbetalingen van klanten zijn voor werk dat je nog moet leveren.
- Je werkkapitaal verdwijnt. Als de eigenaar geld uit het bedrijf haalt “om van te leven”, blijft er geen cash over om voorraad te kopen, diensten te betalen of advertenties te draaien.
- Eén misstap — en je hebt een cashgat. Twee betalingen lopen vertraging op en ineens kun je de rekeningen van vorige maand niet betalen, omdat er geen buffer is.
De oplossing: trek een financiële grens tussen jou en je bedrijf.
Het resultaat na één maand:
- Je ziet duidelijk de nettowinst van je bedrijf.
- Je plant uitgaven en investeringen zonder angst: “Kunnen we de salarissen wel betalen?”
- Je privégeld hangt niet meer af van hoeveel klanten er vandaag hebben betaald.
- Je financiële rapportage wordt transparant — investeerders en partners vertrouwen op cijfers, niet op beloftes.
De kern: als je privé- en bedrijfsgeld door elkaar haalt, is een cashgat slechts een kwestie van tijd.
Trek nu de grens — dan kan je bedrijf weer ademhalen en hoef jij niet meer in paniek te leven.
Les 2. Hoe je elke dag ongemerkt 30% van je geld verliest
Het probleem: duizenden kleine transacties stelen stilletjes je geld.
Je focust op de grote rekeningen — huur, inkopen, salarissen — terwijl kleine uitgaven van R$14 tot R$28 stilletjes je winst “wegstelen”. Koffie, taxi’s, abonnementen, kantoorbenodigdheden — al die kleine dingen tellen op tot een flinke schadepost. En aan het einde van de maand kijk je naar de cijfers en snap je niet:
Duizenden kleine transacties, elk R$14 tot R$28 — en uiteindelijk een gat van 30% onder de noemer “diversen”. Zo verdwijnt geld spoorloos. — Kateryna Vyshnevetska, ondernemer
Waarom is dit gevaarlijk voor je bedrijf?
- Kleine uitgaven versnipperen je aandacht en je budget. Je merkt dit geld niet op, er gaan geen alarmbellen af, maar beetje bij beetje “eet” het je marge op en wordt je bedrijf minder winstgevend.
- Er is geen duidelijke controle. Zonder regelmatige check kunnen zelfs kleine abonnementen of impulsuitgaven zich opstapelen en een “zwart gat” in je budget creëren.
- Plannen wordt moeilijker. Als de categorie “diversen” groeit, wordt het onmogelijk om uitgaven en winst betrouwbaar te voorspellen.
De oplossing: de gewoonte “10 minuten per week” om kleine uitgaven onder controle te houden.
Het resultaat na één maand
- Je begint te begrijpen waar het geld écht naartoe gaat en waar je kunt besparen.
- Je winst stijgt, omdat je stopt met geld verliezen via onnodige “lekken”.
- Budgetplanning wordt nauwkeuriger en voorspelbaarder.
- Als ondernemer krijg je vertrouwen en rust, omdat elke uitgave onder controle is.
Onthoud: groot geld bestaat uit klein geld — als je de details niet beheerst, worden ze je grootste financiële vijand.
Les 3. Een budget met +20% buffer is het financiële vangnet dat je bedrijf redt van faillissement
Waarom +20% geen luxe is, maar een echte verzekering voor je bedrijf
Ik vermenigvuldig elk kostenbedrag met 1,2. Als er geld overblijft, gaat het naar de reserve; zo niet, dan was ik er al op voorbereid. — Kateryna Vyshnevetska, ondernemer
Niemand vraagt jouw toestemming voordat wisselkoersen stijgen of de inflatie piekt.
Een marketingcampagne kan ineens extra budget nodig hebben om goed te presteren.
Een klant kan om terugbetaling vragen, zelfs na betaling — en daar moet je vooraf rekening mee houden.
Zonder reserve kan zelfs een kleine verrassing veranderen in een cashgat dat je bedrijf serieus raakt.
Zo bouw je in 4 stappen een budget met buffer op
Het resultaat in de eerste maand
- Je bent niet meer bang voor onverwachte kosten en kunt snel reageren als er iets gebeurt.
- Je bouwt een echte financiële buffer op, zonder stress of paniek.
- Je bedrijf wordt stabieler, en jij krijgt meer vertrouwen in de toekomst.
Zelfs als je de reserve niet gebruikt, geeft die je rust. Het is als een levensverzekering voor je geld.
Wacht niet tot een crisis je overvalt. Leer plannen met een buffer — dan valt je bedrijf niet om bij de eerste tegenslag.
Les 4. Een financiële buffer is je crisisbestendige vest in een instabiele wereld
Waarom een buffer niet alleen over geld gaat, maar over het overleven van je bedrijf
Onze cursussen starten elke drie maanden. Als een lancering “mislukt”, overleeft het bedrijf zonder buffer niet tot de volgende. — Kateryna Vyshnevetska, ondernemer
In een projectgedreven bedrijf komt omzet onregelmatig binnen: de ene maand is er een lancering, de volgende maand is het stil. Als je geen reserves hebt, kan zelfs een kleine vertraging of tegenvaller het bedrijf fataal worden.
Zonder financiële buffer word je gedwongen om operationele kosten te dekken met leningen of schulden — een rechte weg naar de rand.
De formule voor een financiële buffer
Resultaat. Je krijgt een vest dat de klappen van onvoorspelbare crises opvangt en je tijd geeft om eruit te komen.
Je krijgt het vertrouwen dat je bedrijf niet zinkt, ook als er iets misgaat.
Deze buffer is als een reddingsvest dat je helpt de volgende succesvolle lancering te halen. — Kateryna Vyshnevetska, ondernemer
Les 5. Cashgat: je pijnlijkste — en belangrijkste — les
R$654.000 schuld, rekeningstand nul. Het deed pijn, maar zo leerde ik de cijfers respecteren. — Kateryna Vyshnevetska, ondernemer
Drie signalen dat de crisis al voor de deur staat
- Je betaalt oude rekeningen met nieuwe verkopen — alsof je schulden aflost met een creditcard.
- Vooruitbetalingen van klanten gaan niet naar groei, maar naar het dekken van operationele kosten.
- Salarisbetalingen worden steeds verder uitgesteld, terwijl achterstanden oplopen.
Als dit herkenbaar klinkt, is het tijd om in actie te komen.
Het algoritme “Stop de schuld” — zo voorkom je dat je je bedrijf verliest tijdens een crisis
Resultaat. De crisis wordt een les — niet het einde van je bedrijf.
Een duidelijk actieplan geeft je de kracht en motivatie om door te gaan, terwijl je je team en reputatie beschermt.
Schuld is geen vonnis — als je op tijd stopt en de situatie onder controle neemt. — Kateryna Vyshnevetska, ondernemer
Les 6. Toekomstige kostprijs, niet oude inkoopprijs — de cruciale fout die een bedrijf verlies in duwt
Het product dat ik twee maanden geleden voor R$5.450 kocht, kost vandaag R$5.995. Als het budget nog met de oude prijs rekent, is verlies gegarandeerd. — Kateryna Vyshnevetska, ondernemer
Waarom je moet denken in toekomstige prijzen, niet in oude
Prijzen stijgen voortdurend door inflatie, hogere logistieke kosten en duurdere grondstoffen. Als je kosten in je financiële prognoses niet bijwerkt, klopt je budget niet en wordt het onrendabel. Het is alsof je autorijdt met een brandstofmeter die de stand van gisteren laat zien.
Zo voorkom je deze valkuil
Resultaat. Je komt niet in het rood door verouderde prijzen. Je bedrijf past zich aan de markt aan en blijft stabiel.
Een financieel model is een levend document — het moet altijd actueel blijven. — Kateryna Vyshnevetska, ondernemer
Les 7. De balans gaat niet alleen over uitgaven — het is een strategische transformatie van je geld
Waarom inzicht in de balans belangrijk is
Apparatuur kopen is niet simpelweg geld uitgeven — het is investeren in een bezit. Dat bezit kun je verkopen, verhuren of inzetten om je bedrijf op te schalen. Zonder de balans te begrijpen, kun je niet goed beslissen wat beter is: kopen of huren, uitgeven of investeren.
Zo kijk je met frisse blik naar de balans
Resultaat. Je verandert je budget van een kostenlijst in een groeimiddel.
Les 8. Visualisatie en delegeren — financiële controle met één klik
Ik verdwaal in spreadsheets. In Finmap opende ik het dashboard — binnen 5 minuten vond ik de fout en loste ik die op. — Kateryna Vyshnevetska, ondernemer
Waarom een ondernemer zijn financiën “in de palm van zijn hand” moet hebben
Zelfs als je een CFO hebt, moet je snel kunnen zien hoe de situatie er echt voor staat. Anders loop je het risico in het donker te tasten en problemen pas te zien als het te laat is.
Zo combineer je delegeren en controle
Resultaat. Je houdt controle over je financiën zonder tijd te verspillen aan spreadsheets en ingewikkelde rapporten.
Financiële visualisatie is als radar voor een piloot: je ziet alles van tevoren.
— Kateryna Vyshnevetska, ondernemer
Tot slot: zet vandaag de eerste stap
- Open een aparte bankrekening voor je bedrijf.
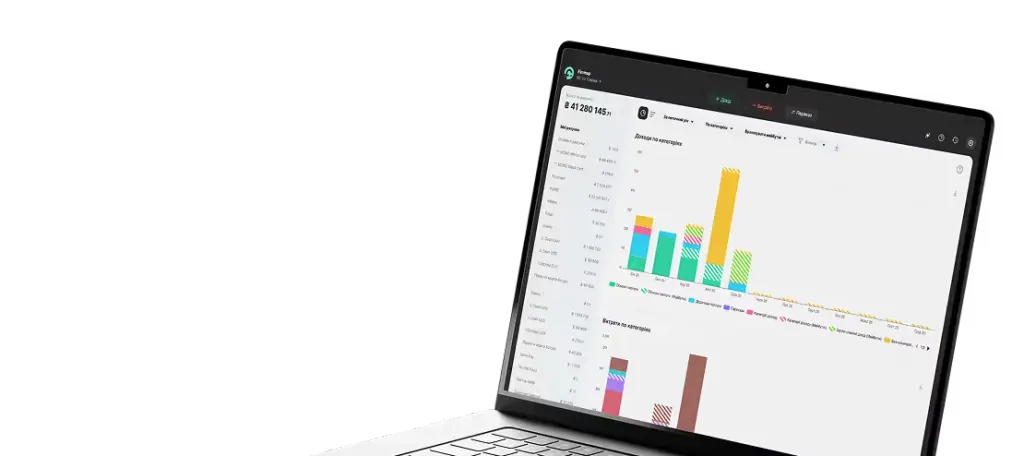
- Zet banksynchronisatie aan in Finmap — dat duurt maar 3 minuten.
- Zet de eerste 3% van je winst apart voor je financiële buffer.
- Bekijk het budget voor je volgende project en voeg een buffer van +20% toe.
- Controleer je kleine uitgaven en breng de categorie “Diversen” terug naar ≤5%.
Controle over de cijfers is een investering in mijn rust en vrijheid. R$136,25 per maand tegenover R$1.362.500 aan mogelijke verliezen — de keuze is duidelijk. — Kateryna Vyshnevetska, ondernemer
Klaar om je bedrijf van chaos naar controle te brengen?
Laat een aanvraag achter — onze specialisten laten je gratis zien wat er met het geld in je bedrijf gebeurt.
Veelgestelde vragen
1. Hoe scheid ik privé- en bedrijfsgeld als mijn bedrijf net begint?
Begin met het openen van een bankrekening die je alleen voor het bedrijf gebruikt en stel een vast “salaris van de eigenaar” in. Zo voorkom je vanaf het begin dat je geldstromen door elkaar lopen.
2. Waarom is het zo belangrijk om zelfs kleine uitgaven bij te houden?
Kleine, onzichtbare betalingen — koffie, abonnementen, taxi’s — lopen op tot flinke bedragen en kunnen tot 30% van je budget “opeten”, waardoor je winst daalt. Regelmatige controle en categorisering helpen je grip te houden en cashgaten te voorkomen.
3. Waarom een buffer van +20% opnemen in het budget? Is dat geen extra kostenpost?
De buffer is een verzekering tegen verrassingen: valutaschommelingen, extra marketingkosten, terugbetalingen aan klanten. Hij helpt je crises te vermijden en stabiliteit te behouden.
4. Hoeveel moet ik apartzetten voor een financiële buffer, en waarvoor is die bedoeld?
Zet idealiter elke maand 3% tot 10% van je nettowinst apart totdat je een buffer hebt die minstens drie maanden vaste kosten dekt. Dit geld moet onaantastbaar blijven — zelfs niet gebruiken om schulden te betalen.
5. Wat moet ik doen als ik al een cashgat en schulden heb?
Communiceer eerlijk met schuldeisers en vraag om 3 maanden uitstel. Focus op het verhogen van verkoop en marketing, en betaal schulden stap voor stap af — gebruik een overzicht om je voortgang te volgen en gemotiveerd te blijven.
6. Hoe houd ik in mijn budget rekening met stijgende kosten?
Neem een verwachte kostenstijging op, bijvoorbeeld +5–10%, in je financiële prognose en vergelijk die elke maand met de werkelijke kosten om verliezen te voorkomen.
7. Waarom gaat de balans niet alleen over uitgaven, maar ook over het omzetten van geld in activa?
Apparatuur kopen betekent investeren in activa die je kunt verhuren of verkopen — daarmee creëer je nieuwe kansen voor je bedrijf in plaats van simpelweg geld uit te geven.
8. Hoe voorkom je als ondernemer dat je verdwaalt in de financiën, zelfs met een CFO?
Ook met een CFO moet de eigenaar snel toegang hebben tot de belangrijkste financiële indicatoren via eenvoudige tools zoals Finmap, zodat je onderbouwde beslissingen kunt nemen en de controle houdt.
Deel waardevolle content — word een bron van inzichten