


Inhoudsopgave

304

5 min

25.06.2026
Liquiditeitstekort: hoe herken je het en hoe voorkom je het

Oleksandr Solovei
CEO & Co-founder Finmap
"We waren winstgevend in oktober. We waren winstgevend in november. En op 14 november kon ik de salarissen niet betalen. Toen begreep ik dat winst en cash niet hetzelfde zijn — ze leven op verschillende kalenders."
De oprichtster van een productbedrijf van ₴8 miljoen vertelde over de nacht vóór de salarisbetaling, twee jaar geleden, die haar leerde wat een liquiditeitstekort werkelijk is.
Oktober was een sterke maand geweest. November lag op koers om nog sterker te worden. Haar managementresultatenrekening liet beide maanden solide winstgevend zien. En op 13 november — de dag vóór de salarissen moesten worden uitbetaald — logde ze in op haar bankrekening en zag een saldo dat ze niet zou dekken.
Operationeel was er niets misgegaan. De verkopen waren sterk. De marges waren gezond. Het bedrijf was gezond. En toch kon ze haar mensen vrijdag niet betalen, omdat het geld dat haar in november winstgevend zou maken pas op 25 november zou binnenkomen — terwijl de salarissen op de 14e verschuldigd waren.
Dat gat tussen wanneer geld verdiend wordt en wanneer geld binnenkomt is wat elke kleine ondernemer uiteindelijk leert het belangrijkste patroon in de operationele financiën te zijn. Niet of het bedrijf winstgevend is. Of het geld op de dag dat het nodig is op de rekening staat.
Dit artikel gaat over hoe je dat gat herkent voordat het toeslaat, en over de vier praktijken die voorkomen dat het zich herhaalt.
De definitie die ertoe doet
Een liquiditeitstekort is de periode tussen een toegezegde uitgaande betaling en de inkomende betaling die die had moeten financieren. Het is niet hetzelfde als een cashflowprobleem (structureel meer uitgaven dan inkomsten). Het is een timingprobleem binnen een verder gezond bedrijf.
Een winstgevend bedrijf met een liquiditeitstekort loopt meer gevaar dan een verlieslatend bedrijf zonder tekort — omdat de winstgevendheid de urgentie verhult. De eigenaar verdient op papier geld, wat het psychologisch moeilijker maakt om de operationele stappen te zetten die herhaling van het tekort voorkomen.
Bij kleine bedrijven komt het tekort vooral in drie patronen voor:
- De samenloop rond einde maand: salarissen op de 15e, huur op de 1e, belasting op de 20e — allemaal geclusterd, terwijl inkomsten onregelmatig binnendruppelen gedurende de maand.
- Het door groei gefinancierde tekort: het bedrijf groeit snel, waardoor werkkapitaal (voorraad, vooruitbetaalde leveranciers, salarissen voor nieuwe medewerkers) uitgaat vóórdat de omzet uit die investeringen terugkomt.
- De seizoensmatige mismatch: een paar sterke maanden per jaar, maar kosten die gelijkmatig over alle twaalf maanden verspreid zijn.
Het algemene kader — wat managementboekhouding eigenlijk inhoudt en waarom dit een van de kernproblemen ervan is — staat in het ankerartikel → Managementboekhouding uitgelegd.
Hoe je een liquiditeitstekort herkent (voordat het toeslaat)
Het nuttigste instrument om een liquiditeitstekort op te sporen is de betaalkalender van 30 dagen. Niet het banksaldo — dat vertelt je iets over vandaag. De betaalkalender vertelt je iets over de dag over twee weken waarop operationeel niets verandert, maar het saldo niet toereikend zal zijn.
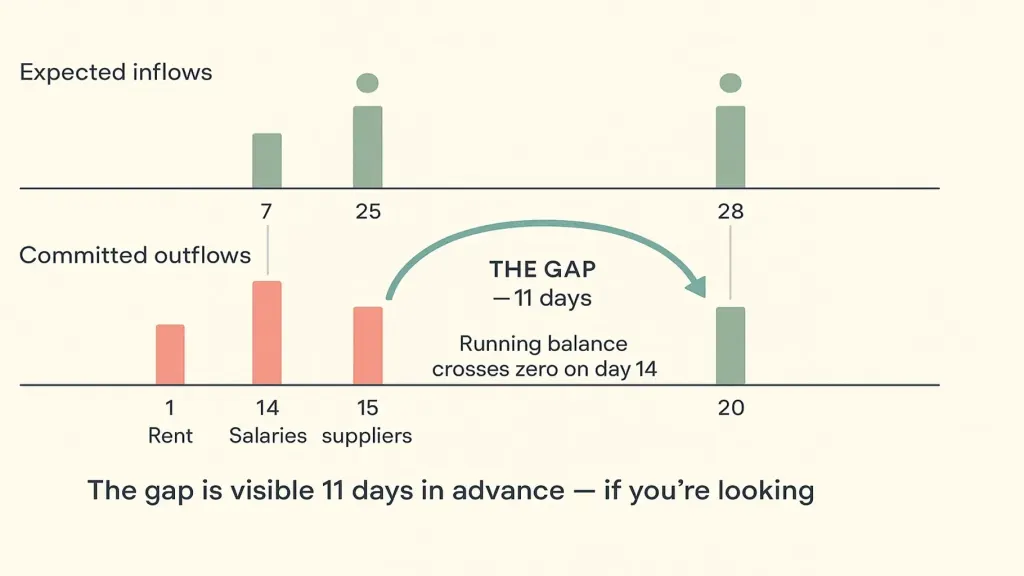
Betrouwbaarheid en criticaliteit zijn de onderdelen die de meeste eigenaren overslaan. Inkomsten opsommen zonder betrouwbaarheidsniveaus maakt de kalender te optimistisch — elke eigenaar gelooft dat elke klant op tijd betaalt, en de meesten doen dat niet. Uitgaven opsommen zonder criticaliteit betekent dat er geen prioriteitsvolgorde is wanneer het tekort zich voordoet — elke betaling lijkt even verplicht, terwijl sommige in werkelijkheid met een telefoontje een week kunnen worden opgeschoven.
Een goede betaalkalender toont je het tekort twee weken van tevoren. Een banksaldo laat het je pas 's ochtends zien. Die twee weken zijn het verschil tussen "ik bel de klant en vraag of hij eerder kan betalen" en "ik moet vanavond een persoonlijke lening afsluiten".
De volledige handleiding staat in het artikel over de betaalkalender → Betaalkalender: waarom en hoe.
De vier praktijken die liquiditeitstekorten voorkomen
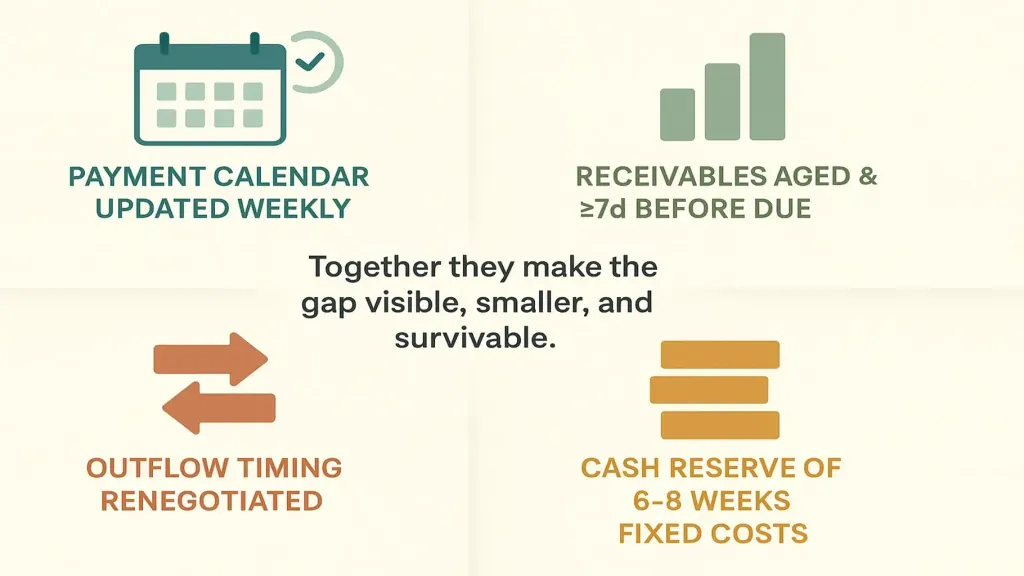
Twee — houd debiteuren bij en spreek ze aan voordat ze te laat zijn. De meeste klanten betalen niet moedwillig te laat. Ze betalen te laat omdat de factuur onder hun aandachtsdrempel valt. Een vriendelijke herinnering zeven dagen vóór de vervaldatum, dan op de vervaldatum, dan drie dagen erna, haalt het grootste deel binnen van wat anders stilletjes te laat zou blijven. Eigenaren die dit goed doen, melden een verbetering van 60–70% in het gemiddelde aantal betaaldagen.
Drie — onderhandel waar mogelijk over de timing van uitgaven. De meeste leveranciers, verhuurders en zelfs belastingregelingen zijn flexibeler dan eigenaren aannemen. Een verzoek om de huur van de 1e naar de 5e te verplaatsen — eenmalig, schriftelijk — wordt vaak goedgekeurd omdat de verhuurder de huur liever krijgt dan dat hij aan de datum vasthoudt. Hetzelfde geldt voor veel leveranciersfacturen. De eigenaar die nooit vraagt, betaalt op de dag waarop iedereen betaalt.
Vier — houd een kasreserve aan van zes tot acht weken vaste kosten. Dit is het structurele vangnet. Niet voor de voorspelbare tekorten — die moeten worden opgelost met de eerste drie praktijken. De reserve is voor het onvoorspelbare tekort: een klant die plotseling stopt met betalen, een prijsstijging bij een leverancier, een slappe maand die niemand had zien aankomen. Zes tot acht weken van alleen vaste kosten (niet totale uitgaven) is de standaarddoelstelling voor een klein bedrijf. Meer bij sterke seizoensinvloeden, minder bij zeer voorspelbare omzet.
Deze vier praktijken samen elimineren liquiditeitstekorten niet — ze maken ze vroeg zichtbaar, kleiner van omvang, en overleefbaar wanneer ze zich voordoen.
Wat te doen als het tekort deze week speelt
Soms komt de ontdekking te laat. Een tekort van 14 dagen met zeven dagen om het op te lossen. Hier is de operationele volgorde.
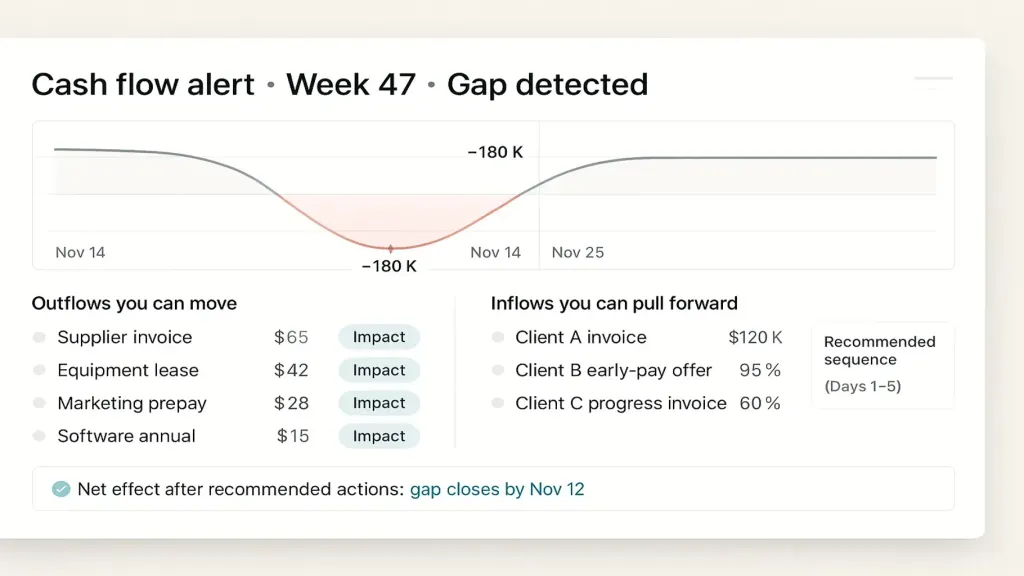
Dag 1–2 — haal naar voren wat je kunt. Bel de twee grootste verwachte debiteuren. Bied een vroegbetalingskorting van 1–2% aan voor betaling binnen drie dagen. Stuur nieuwe facturen voor alles wat is uitgesteld. Factureer elke verkoop die op je factuur wacht.
Dag 2–3 — stel uit wat je kunt. Bel de grootste niet-kritieke uitgaven. Vraag de leverancier de betaling een week op te schuiven. De meesten doen dat, vooral als het één keer gevraagd wordt en niet twee keer. Verplaats betalingen die automatisch worden afgeschreven maar niet tijdkritisch zijn.
Dag 3–4 — vul de rest aan uit de reserves. Daar is de reserve voor. Gebruik hem. Grijp niet naar persoonlijk krediet tenzij de reserves uitgeput zijn.
Dag 5 en verder — voer de praktijken in die het de volgende keer voorkomen. Het duurste onderdeel van een liquiditeitstekort is het tweede, drie maanden later, wanneer je het systeem dat het zou hebben gesignaleerd nog niet hebt ingevoerd.
📌 Bekijk hoe liquiditeitstekorten weken van tevoren zichtbaar worden — betaalkalender, debiteurenbeheer, reservebewaking — in één geïntegreerd overzicht. Boek een demo van 20 minuten met Finmap. [Boek een Finmap-demo →]
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Mijn bedrijf is winstgevend. Waarom heb ik toch liquiditeitstekorten?

Winstgevendheid is een periodebegrip (de maand, het jaar). Cash is een momentbegrip (dinsdag om 9 uur 's ochtends). Ze worden op verschillende kalenders bijgehouden. Winstgevende bedrijven hebben tekorten wanneer de periode en het moment niet samenvallen.
Is een kredietlijn een vervanging voor de vier praktijken?
Een kredietlijn is een vangnet, net als de reserve. Het is geen vervanging voor de kalender en de discipline. Eigenaren die op de kredietlijn leunen zonder de kalender, blijken die structureel op te maken en staan er 12 maanden later slechter voor.
Hoe groot moet mijn kasreserve zijn?
Zes tot acht weken van alleen vaste kosten (salarissen, huur, terugkerende abonnementen, belastingverplichtingen). Niet totale uitgaven, wat voor de meeste kleine bedrijven te hoog zou zijn om aan te houden. Verhoog bij sterke seizoensinvloeden.
Moet ik dit oplossen met een spreadsheet of een platform?
Een spreadsheet werkt voor de eerste 6–12 maanden en voor de meeste micro-ondernemingen. Een platform is zinvol zodra het onderhoud pijnlijk wordt — meestal vanaf 3+ rekeningen, meerdere valuta's, of 30+ terugkerende uitgaven.
Wat als ik niet eens aan zes weken reserve kom?
Begin met twee weken. Bouw het op uit de brutomarge van elke verkoop totdat je zes weken bereikt. De meeste kleine bedrijven doen er 18–24 maanden over om de reserve vanaf nul op te bouwen. Begin nu.
Is dit hetzelfde als een cashcrisis?
Nee. Een cashcrisis is structureel (uitgaven overtreffen structureel de inkomsten). Een liquiditeitstekort is een timingmismatch in een verder gezond bedrijf. De interventies voor beide zijn volledig verschillend.
Nog vragen?
We beantwoorden ze graag.


Finmap support



