


Inhaltsverzeichnis

280

5 Min.

25.06.2026
Liquiditätslücke: Wie Sie sie erkennen und verhindern

Oleksandr Solovei
CEO & Co-founder Finmap
"Wir waren im Oktober profitabel. Wir waren im November profitabel. Und am 14. November konnte ich die Gehälter nicht auszahlen. Da habe ich gelernt, dass Gewinn und Cashflow nicht dasselbe sind — sie leben nach unterschiedlichen Kalendern."
Die Gründerin eines Produktunternehmens mit ₴8 Mio. Umsatz beschrieb die Nacht vor der Gehaltszahlung vor zwei Jahren, die ihr zeigte, was eine Liquiditätslücke wirklich bedeutet.
Der Oktober war ein starker Monat gewesen. Der November war auf dem besten Weg, noch stärker zu werden. Ihre betriebswirtschaftliche P&L zeigte beide Monate klar profitabel. Und am 13. November — dem Tag, bevor die Gehälter überwiesen werden mussten — loggte sie sich in ihr Bankkonto ein und sah einen Saldo, der dafür nicht reichte.
Operativ war nichts schiefgelaufen. Der Umsatz war stark. Die Margen waren gesund. Das Geschäft war gesund. Und sie konnte ihre Leute am Freitag nicht bezahlen, weil das Geld, das den November profitabel machen würde, erst am 25. November eintreffen sollte — und die Gehälter waren am 14. fällig.
Diese Lücke zwischen wann Geld verdient wird und wann Geld ankommt ist das, was jeder Kleinunternehmer irgendwann als das wichtigste Muster im operativen Finanzmanagement erkennt. Nicht, ob das Unternehmen profitabel ist. Sondern ob das Geld an dem Tag auf dem Konto ist, an dem es gebraucht wird.
In diesem Artikel geht es darum, diese Lücke zu erkennen, bevor sie zuschlägt, und um die vier Praktiken, die verhindern, dass sie sich wiederholt.
Die Definition, auf die es ankommt
Eine Liquiditätslücke ist der Zeitraum zwischen einem verbindlichen Zahlungsausgang und dem Zahlungseingang, der ihn eigentlich finanzieren sollte. Das ist nicht dasselbe wie ein Cashflow-Problem (chronisch mehr Ausgaben als Einnahmen). Es ist ein Timing-Problem innerhalb eines ansonsten gesunden Unternehmens.
Ein profitables Unternehmen mit einer Liquiditätslücke ist stärker gefährdet als ein unprofitables Unternehmen ohne eine solche Lücke — weil die Profitabilität die Dringlichkeit verschleiert. Der Inhaber verdient auf dem Papier Geld, was es psychologisch schwerer macht, die operativen Schritte zu unternehmen, die verhindern, dass sich die Lücke wiederholt.
Gerade in kleinen Unternehmen zeigt sich die Lücke am häufigsten in drei Mustern:
- Die Monatsende-Häufung: Gehälter am 15., Miete am 1., Steuern am 20. — alles gebündelt, während die Einnahmen unregelmäßig über den Monat verteilt eintreffen.
- Die wachstumsfinanzierte Lücke: Das Unternehmen wächst schnell, sodass das Betriebskapital (Lagerbestand, Vorauszahlungen an Lieferanten, Gehälter für Neueinstellungen) abfließt, bevor der Umsatz aus diesen Investitionen zurückkommt.
- Die saisonale Diskrepanz: ein paar starke Monate im Jahr, aber die Ausgaben verteilen sich gleichmäßig auf alle zwölf.
Das übergeordnete Konzept — was Betriebsbuchhaltung eigentlich bedeutet und warum dies eines ihrer zentralen Probleme ist — finden Sie im Grundlagenartikel → Betriebsbuchhaltung erklärt.
Wie Sie eine Liquiditätslücke erkennen (bevor sie zuschlägt)
Das mit Abstand nützlichste Werkzeug, um eine Liquiditätslücke zu erkennen, ist der 30-Tage-Zahlungskalender. Nicht der Kontostand — der Kontostand sagt Ihnen etwas über heute. Der Zahlungskalender sagt Ihnen etwas über den Tag in zwei Wochen, an dem sich operativ nichts ändert, der Saldo aber nicht ausreicht.
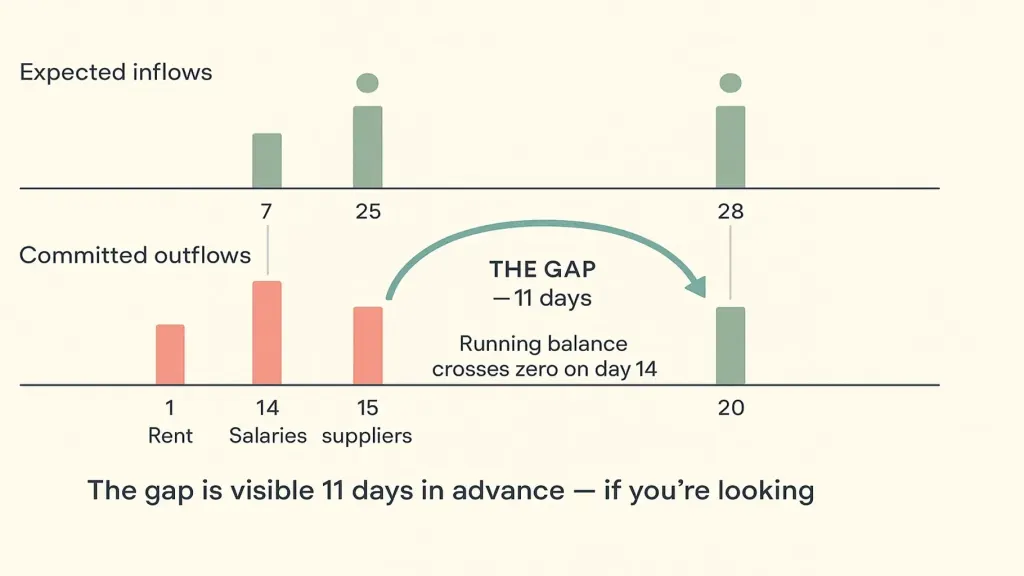
Konfidenz und Kritikalität sind die Teile, die die meisten Inhaber überspringen. Wer Zahlungseingänge ohne Konfidenzwerte listet, macht den Kalender zu optimistisch — jeder Inhaber glaubt, dass jeder Kunde pünktlich zahlt, und die meisten tun es nicht. Wer Zahlungsausgänge ohne Kritikalität listet, hat keine Prioritätenreihenfolge, wenn die Lücke auftritt — jede Zahlung wirkt gleich verpflichtend, obwohl in Wirklichkeit manche mit einem Anruf um eine Woche verschoben werden können.
Ein guter Zahlungskalender zeigt Ihnen die Lücke zwei Wochen im Voraus. Ein Kontostand zeigt sie Ihnen erst am selben Morgen. Zwei Wochen sind der Unterschied zwischen "Ich rufe den Kunden an und frage, ob er früher zahlen kann" und "Ich muss heute Abend einen Privatkredit aufnehmen".
Die vollständige Anleitung finden Sie im Artikel zum Zahlungskalender → Zahlungskalender: Warum und Wie.
Die vier Praktiken, die Liquiditätslücken verhindern
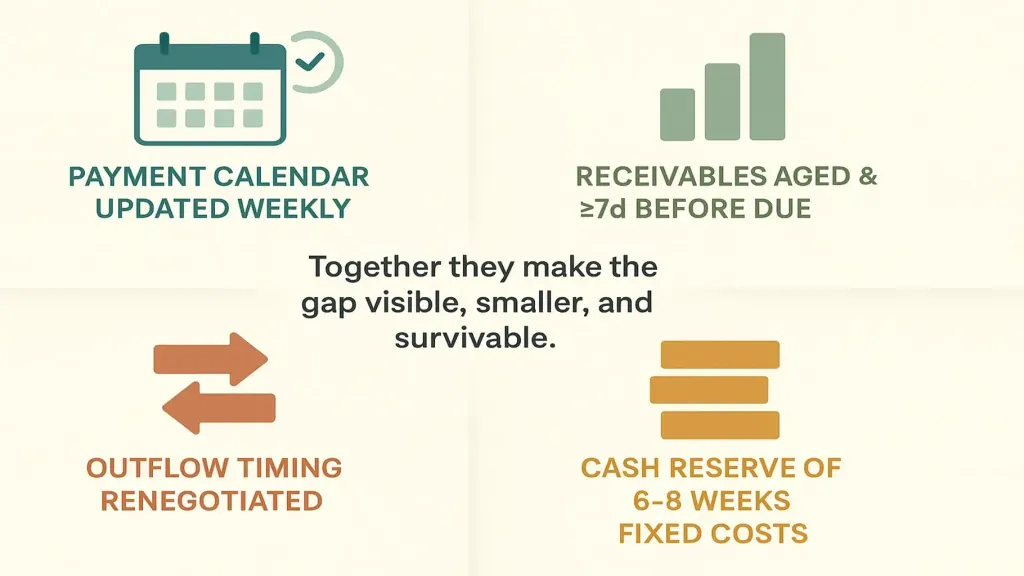
Zwei — Forderungen nach Alter staffeln und nachverfolgen, bevor sie überfällig sind. Die meisten Kunden zahlen nicht böswillig zu spät. Sie zahlen zu spät, weil die Rechnung unter ihrer Aufmerksamkeitsschwelle liegt. Eine freundliche Erinnerung sieben Tage vor Fälligkeit, dann am Fälligkeitstag, dann drei Tage danach, holt die meisten davon zurück, was sonst still verspätet bliebe. Inhaber, die dies gut umsetzen, berichten von einer Verbesserung der durchschnittlichen Zahlungsdauer um 60–70 %.
Drei — verhandeln Sie das Timing der Zahlungsausgänge nach Möglichkeit neu. Die meisten Lieferanten, Vermieter und sogar Steuerraten-Programme sind flexibler, als Inhaber annehmen. Eine Bitte, die Miete vom 1. auf den 5. zu verschieben — einmalig, schriftlich — wird oft genehmigt, weil der Vermieter die Miete mehr will als das Datum. Dasselbe gilt für viele Lieferantenrechnungen. Wer nie fragt, zahlt am selben Tag wie alle anderen.
Vier — halten Sie eine Liquiditätsreserve von sechs bis acht Wochen Fixkosten. Das ist der strukturelle Rückhalt. Nicht für die vorhersehbaren Lücken — die sollten durch die ersten drei Praktiken gelöst werden. Die Reserve ist für die unvorhersehbare Lücke: ein Kunde, der plötzlich nicht mehr zahlt, ein Preissprung bei einem Lieferanten, ein schwacher Monat, den niemand kommen sah. Sechs bis acht Wochen ausschließlich Fixkosten (nicht Gesamtausgaben) ist das Standardziel für kleine Unternehmen. Mehr, wenn die Saisonalität stark ausgeprägt ist, weniger, wenn der Umsatz sehr gut vorhersehbar ist.
Diese vier zusammen beseitigen Liquiditätslücken nicht — sie machen sie frühzeitig sichtbar, kleiner im Umfang und überstehbar, wenn sie eintreten.
Was tun, wenn die Lücke diese Woche eintritt
Manchmal kommt die Entdeckung zu spät. Eine 14-Tage-Lücke mit sieben Tagen, um sie zu lösen. Hier ist die operative Abfolge.
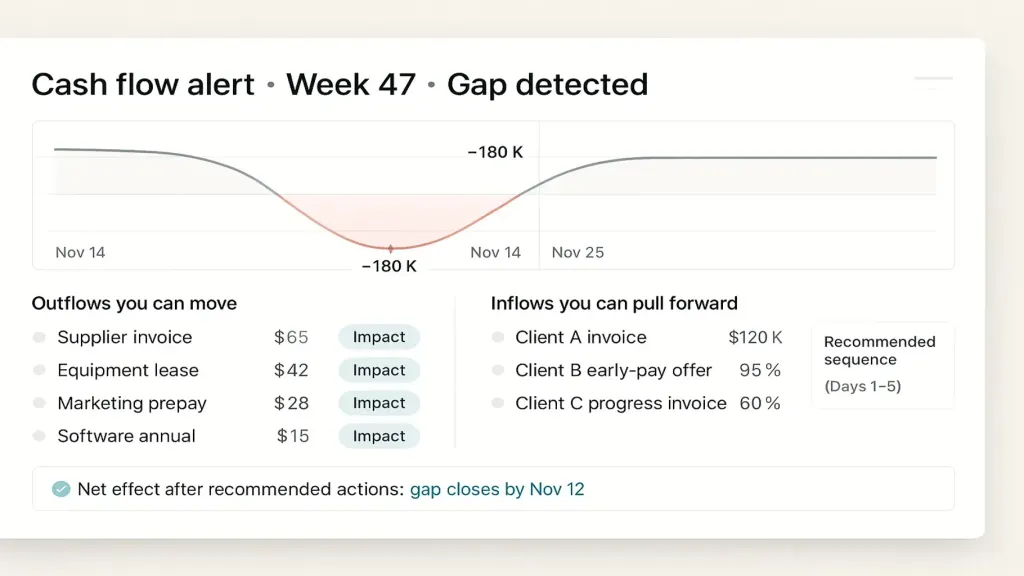
Tag 1–2 — ziehen Sie vor, was Sie können. Rufen Sie die beiden größten erwarteten Forderungen an. Bieten Sie einen Skonto von 1–2 % für eine Zahlung innerhalb von drei Tagen an. Versenden Sie frische Rechnungen für alles, was verzögert wurde. Stellen Sie alle Verkäufe in Rechnung, die noch auf Ihre Rechnung warten.
Tag 2–3 — verschieben Sie, was Sie können. Rufen Sie die größten unkritischen Zahlungsausgänge an. Bitten Sie den Lieferanten, die Zahlung um eine Woche zu verschieben. Die meisten werden zustimmen, besonders wenn man einmal fragt und nicht zweimal. Verschieben Sie alle bevorstehenden Lastschriften, die nicht zeitkritisch sind.
Tag 3–4 — decken Sie den Rest aus den Reserven. Dafür ist die Reserve da. Greifen Sie darauf zurück. Greifen Sie nicht auf privaten Kredit zurück, es sei denn, die Reserven sind aufgebraucht.
Ab Tag 5 — führen Sie die Praktiken ein, die es beim nächsten Mal verhindern. Der teuerste Teil einer Liquiditätslücke ist die zweite, drei Monate später, wenn Sie das System, das sie angezeigt hätte, nicht eingeführt haben.
📌 Sehen Sie, wie Liquiditätslücken Wochen im Voraus sichtbar werden — Zahlungskalender, Forderungsalterung, Reserve-Tracking — in einer integrierten Ansicht. Buchen Sie eine 20-minütige Finmap-Demo. [Finmap-Demo buchen →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Mein Unternehmen ist profitabel. Warum habe ich trotzdem Liquiditätslücken?

Profitabilität ist ein Zeitraum-Konzept (der Monat, das Jahr). Cash ist ein Moment-Konzept (Dienstag um 9 Uhr). Sie werden auf unterschiedlichen Kalendern erfasst. Profitable Unternehmen haben Lücken, wenn Zeitraum und Moment nicht zusammenpassen.
Ersetzt eine Kreditlinie die vier Praktiken?
Eine Kreditlinie ist ein Rückhalt, wie die Reserve. Sie ersetzt nicht den Kalender und die Disziplin. Inhaber, die sich ohne Kalender auf die Kreditlinie verlassen, neigen dazu, sie strukturell abzubauen, und befinden sich zwölf Monate später in einer schlechteren Position.
Wie groß sollte meine Liquiditätsreserve sein?
Sechs bis acht Wochen ausschließlich Fixkosten (Gehälter, Miete, wiederkehrende Abonnements, Steuerverpflichtungen). Nicht Gesamtausgaben, das wäre für die meisten kleinen Unternehmen zu hoch, um es aufrechtzuerhalten. Nach oben anpassen, wenn die Saisonalität stark ausgeprägt ist.
Sollte ich das mit einer Tabelle oder einer Plattform lösen?
Eine Tabelle funktioniert für die ersten 6–12 Monate und für die meisten Kleinstunternehmen. Eine Plattform ist sinnvoll, wenn die Pflege mühsam wird — typischerweise ab 3+ Konten, mehreren Währungen oder 30+ wiederkehrenden Zahlungsausgängen.
Was, wenn ich nicht einmal sechs Wochen Reserve erreiche?
Beginnen Sie mit zwei Wochen. Bauen Sie sie aus der Bruttomarge jedes Verkaufs auf, bis Sie sechs erreichen. Die meisten kleinen Unternehmen brauchen 18–24 Monate, um die Reserve von null aufzubauen. Fangen Sie jetzt an.
Ist das dasselbe wie eine Liquiditätskrise?
Nein. Eine Liquiditätskrise ist strukturell (die Ausgaben übersteigen chronisch die Einnahmen). Eine Liquiditätslücke ist eine zeitliche Diskrepanz in einem ansonsten gesunden Unternehmen. Die Maßnahmen dafür sind jeweils völlig unterschiedlich.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



