


Sommaire

280

5 min

25.06.2026
Trou de trésorerie : comment l'identifier et comment le prévenir

Oleksandr Solovei
CEO & Co-founder Finmap
"Nous étions rentables en octobre. Nous étions rentables en novembre. Et le 14 novembre, je n'ai pas pu payer les salaires. C'est là que j'ai compris que le bénéfice et la trésorerie ne sont pas la même chose — ils vivent sur des calendriers différents."
La fondatrice d'une entreprise de produits à ₴8 M a raconté la nuit précédant la paie, deux ans plus tôt, qui lui a appris ce qu'est réellement un trou de trésorerie.
Octobre avait été un mois solide. Novembre s'annonçait encore meilleur. Son compte de résultat de gestion montrait les deux mois nettement bénéficiaires. Et le 13 novembre — la veille du versement des salaires — elle s'est connectée à son compte bancaire et a vu un solde qui ne suffirait pas à les couvrir.
Rien n'avait mal tourné sur le plan opérationnel. Les ventes étaient solides. Les marges étaient saines. L'entreprise se portait bien. Et elle n'a pas pu payer son équipe le vendredi, parce que l'argent qui rendrait novembre rentable n'arriverait que le 25 novembre — alors que les salaires étaient dus le 14.
Cet écart entre le moment où l'argent est gagné et le moment où l'argent arrive est, comme finit par le comprendre tout dirigeant de petite entreprise, le schéma le plus important de la finance opérationnelle. Pas de savoir si l'entreprise est rentable. Mais de savoir si la trésorerie est sur le compte le jour où on en a besoin.
Cet article traite de la façon d'identifier ce trou avant qu'il ne frappe, et des quatre pratiques qui empêchent qu'il ne se reproduise.
La définition qui compte
Un trou de trésorerie est la période entre une sortie engagée et l'entrée censée la financer. Ce n'est pas la même chose qu'un problème de trésorerie (structurellement plus de sorties que d'entrées). C'est un problème de timing à l'intérieur d'une entreprise par ailleurs saine.
Une entreprise rentable avec un trou de trésorerie est en plus grand danger qu'une entreprise non rentable sans trou — parce que la rentabilité masque l'urgence. Le dirigeant gagne de l'argent sur le papier, ce qui rend psychologiquement plus difficile de prendre les mesures opérationnelles qui empêchent le trou de se reproduire.
Dans les petites entreprises en particulier, le trou apparaît le plus souvent selon trois schémas :
- La convergence de fin de mois : salaires le 15, loyer le 1er, impôts le 20 — tout regroupé, alors que les entrées arrivent de façon irrégulière au cours du mois.
- Le trou financé par la croissance : l'entreprise croît vite, si bien que le besoin en fonds de roulement (stocks, fournisseurs prépayés, salaires des nouvelles recrues) sort avant que le chiffre d'affaires généré par ces investissements ne revienne.
- Le décalage saisonnier : quelques mois forts dans l'année, mais des dépenses réparties uniformément sur les douze mois.
Le cadre général — ce que signifie réellement la comptabilité de gestion, et pourquoi c'est l'un de ses problèmes centraux — se trouve dans l'article de référence → La comptabilité de gestion expliquée.
Comment identifier un trou de trésorerie (avant qu'il ne frappe)
L'outil le plus utile pour repérer un trou de trésorerie est le calendrier de paiement sur 30 jours. Pas le solde bancaire — le solde bancaire vous renseigne sur aujourd'hui. Le calendrier de paiement vous renseigne sur le jour, dans deux semaines, où rien ne changera sur le plan opérationnel mais où le solde ne suffira pas.
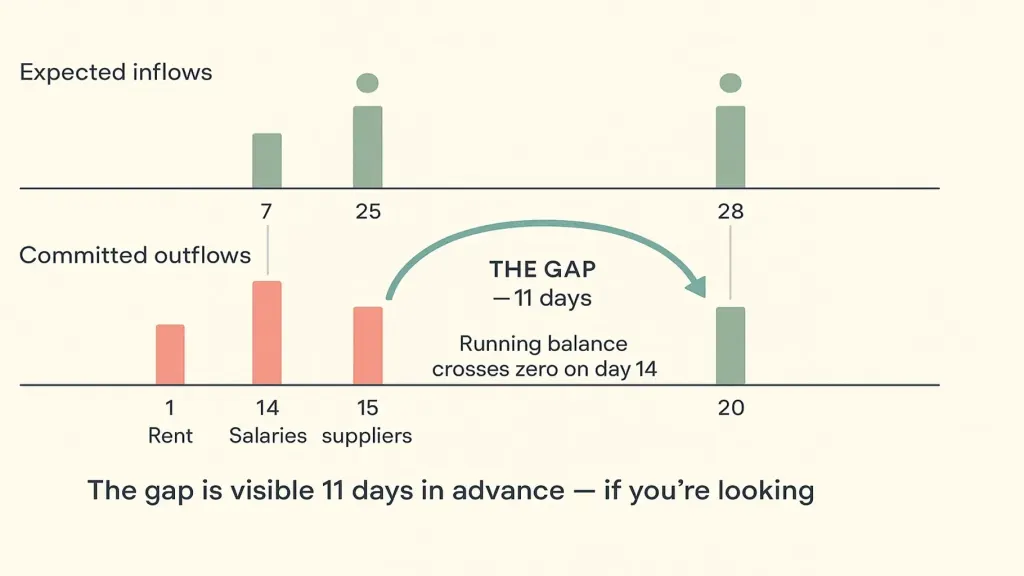
La confiance et la criticité sont les éléments que la plupart des dirigeants sautent. Lister les entrées sans niveau de confiance rend le calendrier trop optimiste — chaque dirigeant croit que chaque client paiera à temps, et la plupart ne le feront pas. Lister les sorties sans criticité signifie qu'il n'y a pas d'ordre de priorité quand le trou apparaît — chaque paiement paraît tout aussi obligatoire, alors qu'en réalité certains peuvent être décalés d'une semaine sur simple appel téléphonique.
Un bon calendrier de paiement vous montre le trou deux semaines à l'avance. Un solde bancaire vous le montre le matin même. Deux semaines, c'est la différence entre « j'appelle le client et je lui demande s'il peut payer plus tôt » et « je dois contracter un prêt personnel ce soir ».
Le mode d'emploi complet se trouve dans l'article sur le calendrier de paiement → Calendrier de paiement : pourquoi et comment.
Les quatre pratiques qui préviennent les trous de trésorerie
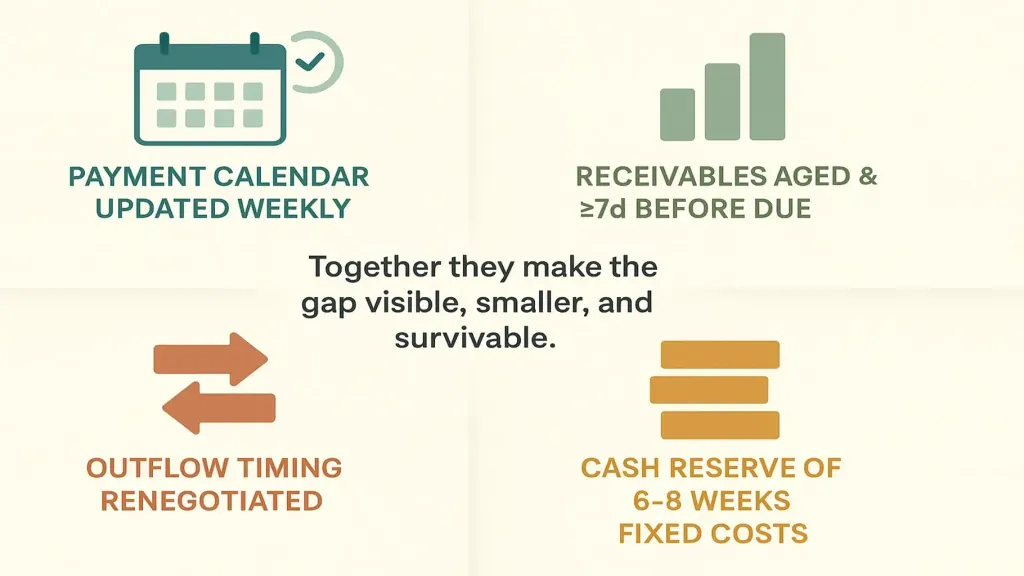
Deux — classez par ancienneté et relancez les créances clients avant qu'elles ne soient en retard. La plupart des clients ne paient pas en retard par malveillance. Ils paient en retard parce que la facture passe sous leur seuil d'attention. Un rappel courtois sept jours avant l'échéance, puis à l'échéance, puis trois jours après, permet de récupérer la majeure partie de ce qui serait autrement resté en retard silencieux. Les dirigeants qui appliquent bien cette pratique rapportent une amélioration de 60 à 70 % du délai moyen de paiement.
Trois — renégociez le calendrier des sorties quand c'est possible. La plupart des fournisseurs, des bailleurs et même les échéanciers fiscaux ont plus de souplesse que les dirigeants ne le supposent. Une demande de décaler le loyer du 1er au 5 — une fois, par écrit — est souvent acceptée parce que le bailleur préfère toucher le loyer plutôt que respecter la date. C'est aussi vrai pour de nombreuses factures fournisseurs. Le dirigeant qui ne demande jamais paie le même jour que tout le monde.
Quatre — conservez une réserve de trésorerie de six à huit semaines de coûts fixes. C'est le filet de sécurité structurel. Pas pour les trous prévisibles — ceux-là doivent être résolus par les trois premières pratiques. La réserve sert au trou imprévisible : un client qui cesse soudainement de payer, une flambée du prix d'un fournisseur, un mois faible que personne n'avait vu venir. Six à huit semaines de coûts fixes uniquement (et non des dépenses totales) est l'objectif standard pour une petite entreprise. Davantage si la saisonnalité est marquée, moins si le chiffre d'affaires est très prévisible.
Ensemble, ces quatre pratiques n'éliminent pas les trous de trésorerie — elles les rendent visibles tôt, plus petits, et supportables quand ils surviennent.
Que faire quand le trou est pour cette semaine
Parfois, la découverte arrive trop tard. Un trou de 14 jours avec sept jours pour le résoudre. Voici la séquence opérationnelle.
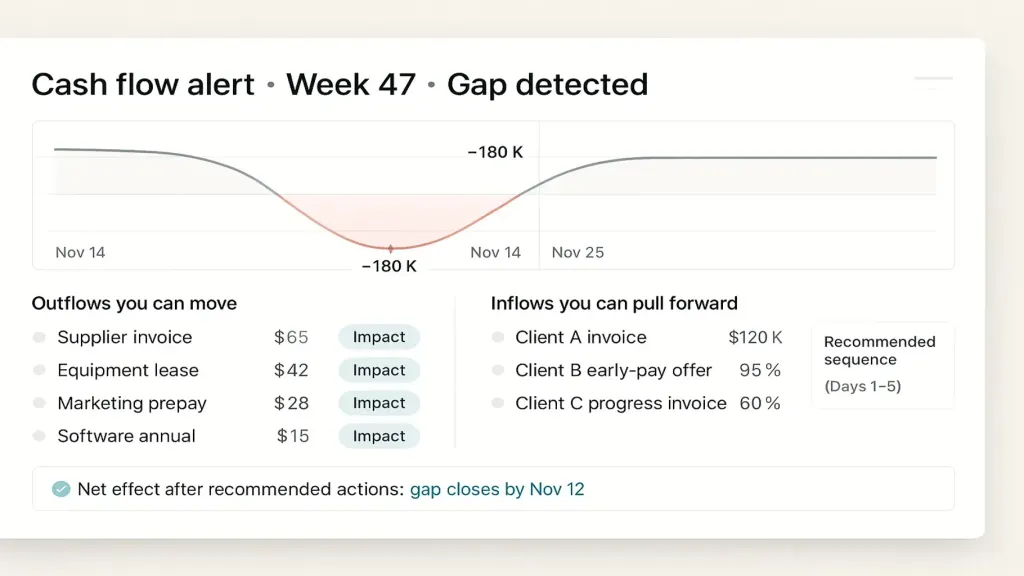
Jour 1-2 — avancez ce que vous pouvez. Appelez les deux plus grosses créances attendues. Proposez une remise de 1 à 2 % pour un paiement sous trois jours. Envoyez des factures fraîches pour tout ce qui a été retardé. Facturez toute vente qui attend encore votre facture.
Jour 2-3 — retardez ce que vous pouvez. Appelez les plus grosses sorties non critiques. Demandez au fournisseur de décaler le paiement d'une semaine. La plupart accepteront, surtout si on le demande une fois et jamais deux. Décalez tout prélèvement automatique imminent qui n'est pas urgent.
Jour 3-4 — comblez le reste avec les réserves. C'est exactement à cela que sert la réserve. Puisez dedans. Ne touchez pas au crédit personnel tant que les réserves ne sont pas épuisées.
Jour 5 et au-delà — mettez en place les pratiques qui empêcheront la prochaine fois. Le volet le plus coûteux d'un trou de trésorerie est le deuxième, trois mois plus tard, quand vous n'avez pas installé le système qui l'aurait signalé.
📌 Découvrez comment les trous de trésorerie deviennent visibles des semaines à l'avance — calendrier de paiement, ancienneté des créances, suivi de la réserve — dans une vue intégrée unique. Réservez une démo Finmap de 20 minutes. [Réserver une démo Finmap →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Mon entreprise est rentable. Pourquoi ai-je quand même des trous de trésorerie ?

La rentabilité est une notion de période (le mois, l'année). La trésorerie est une notion d'instant (mardi 9 h). Elles sont suivies sur des calendriers différents. Les entreprises rentables connaissent des trous quand la période et l'instant ne coïncident pas.
Une ligne de crédit remplace-t-elle les quatre pratiques ?
Une ligne de crédit est un filet de sécurité, comme la réserve. Elle ne remplace pas le calendrier ni la discipline. Les dirigeants qui s'appuient sur la ligne de crédit sans calendrier ont tendance à la ronger structurellement et se retrouvent dans une position plus difficile 12 mois plus tard.
Quelle taille doit avoir ma réserve de trésorerie ?
Six à huit semaines de coûts fixes uniquement (salaires, loyer, abonnements récurrents, obligations fiscales). Pas les dépenses totales, ce qui serait trop élevé à maintenir pour la plupart des petites entreprises. Ajustez à la hausse si la saisonnalité est marquée.
Faut-il résoudre cela avec un tableur ou une plateforme ?
Le tableur fonctionne pour les 6 à 12 premiers mois et pour la plupart des micro-entreprises. Une plateforme devient pertinente quand la maintenance devient pénible — typiquement à partir de 3 comptes ou plus, de plusieurs devises, ou de 30 sorties récurrentes ou plus.
Et si je n'arrive même pas à six semaines de réserve ?
Commencez par deux semaines. Construisez-la à partir de la marge brute de chaque vente jusqu'à atteindre six semaines. La réserve prend 18 à 24 mois à constituer à partir de zéro pour la plupart des petites entreprises. Commencez maintenant.
Est-ce la même chose qu'une crise de trésorerie ?
Non. Une crise de trésorerie est structurelle (les sorties dépassent durablement les entrées). Un trou de trésorerie est un décalage de timing dans une entreprise par ailleurs saine. Les interventions pour chacun sont totalement différentes.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



