


Tartalomjegyzék

295

5 perc

25.06.2026
Likviditási rés: hogyan ismerje fel és hogyan előzze meg

Oleksandr Solovei
CEO & Co-founder Finmap
"Októberben nyereségesek voltunk. Novemberben is nyereségesek voltunk. És november 14-én nem tudtam kifizetni a béreket. Akkor tanultam meg, hogy a nyereség és a készpénz nem ugyanaz — más-más naptár szerint élnek."
Egy ₴8M-os termékvállalkozás alapítója mesélt arról az éjszakáról a béreket megelőzően, két évvel ezelőtt, amely megtanította neki, mi is valójában a likviditási rés.
Az október erős hónap volt. A november még erősebbnek ígérkezett. A vezetői eredménykimutatása mindkét hónapot stabilan nyereségesnek mutatta. November 13-án — egy nappal a bérek kiutalása előtt — bejelentkezett a bankszámlájára, és olyan egyenleget látott, amely nem fedezte volna azokat.
Operatívan semmi nem ment rosszul. Az értékesítés erős volt. A haszonkulcsok egészségesek voltak. A vállalkozás egészséges volt. És pénteken mégsem tudta kifizetni a csapatát, mert a pénz, amely novemberben nyereségessé tette volna, csak november 25-én érkezett volna meg — a bérek pedig 14-én voltak esedékesek.
Ez a rés a pénz megkeresésének időpontja és a pénz megérkezésének időpontja között az, amiről minden kisvállalkozás tulajdonosa előbb-utóbb megtanulja, hogy ez az operatív pénzügyek legfontosabb mintázata. Nem az, hogy a vállalkozás nyereséges-e. Hanem az, hogy a pénz a szükséges napon a számlán van-e.
Ez a cikk arról szól, hogyan ismerje fel ezt a rést, mielőtt bajt okoz, és bemutatja azt a négy gyakorlatot, amely megakadályozza az ismétlődését.
A definíció, amely számít
A likviditási rés az az időszak, amely egy vállalt kiadás és a finanszírozására szánt bevétel között telik el. Ez nem ugyanaz, mint a cash flow probléma (krónikusan több kiadás, mint bevétel). Ez egy időzítési probléma egy egyébként egészséges vállalkozáson belül.
Egy nyereséges vállalkozás likviditási réssel nagyobb veszélyben van, mint egy veszteséges vállalkozás rés nélkül — mert a nyereségesség elrejti a sürgősséget. A tulajdonos papíron pénzt keres, ami pszichológiailag megnehezíti azoknak az operatív lépéseknek a megtételét, amelyek megakadályoznák a rés megismétlődését.
Kifejezetten a kisvállalkozásoknál a rés leggyakrabban három mintázatban jelenik meg:
- A hónap végi torlódás: bérek 15-én, bérleti díj 1-jén, adó 20-án — mind egy csomóban, miközben a bevételek a hónap folyamán szabálytalanul érkeznek.
- A növekedés finanszírozta rés: a vállalkozás gyorsan növekszik, így a forgótőke (készlet, előre kifizetett beszállítók, új munkatársak bére) kimegy, mielőtt ezekből a befektetésekből származó bevétel visszaérkezne.
- A szezonális eltérés: évente néhány erős hónap, de a kiadások egyenletesen oszlanak el mind a tizenkét hónapon.
Az általános keretrendszer — hogy mit is jelent valójában a vezetői számvitel, és miért ez az egyik központi problémája — a kiinduló cikkben található → A vezetői számvitel magyarázata.
Hogyan ismerje fel a likviditási rést (mielőtt lecsapna)
A likviditási rés felismerésének legjobb eszköze a 30 napos fizetési naptár. Nem a bankegyenleg — a bankegyenleg a mai napról szól. A fizetési naptár arról a napról szól két hét múlva, amikor operatívan semmi sem változik, de az egyenleg nem lesz elég.
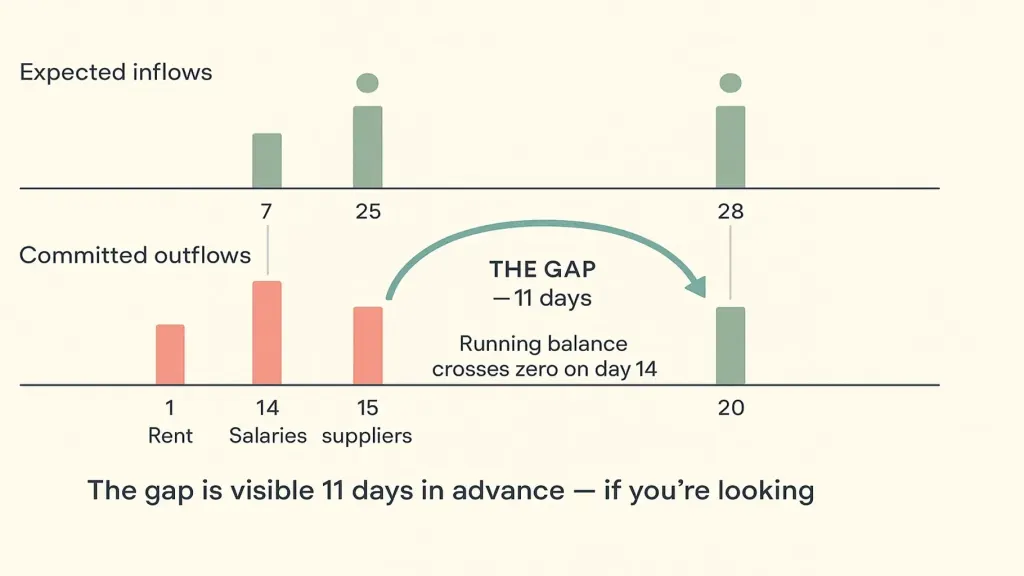
A megbízhatóság és a kritikusság azok a részek, amelyeket a legtöbb tulajdonos kihagy. Ha a bevételeket megbízhatósági szint nélkül sorolja fel, a naptár túl optimista lesz — minden tulajdonos azt hiszi, hogy minden ügyfél időben fizet, pedig a legtöbben nem. Ha a kiadásokat kritikusság nélkül sorolja fel, nincs prioritási sorrend, amikor a rés megjelenik — minden kifizetés egyformán kötelezőnek tűnik, holott valójában néhányat egy telefonhívással egy héttel el lehet tolni.
Egy jó fizetési naptár két héttel előre megmutatja a rést. A bankegyenleg csak aznap reggel. Ez a két hét a különbség aközött, hogy "felhívom az ügyfelet, és megkérdezem, tud-e korábban fizetni", és aközött, hogy "ma este személyi kölcsönt kell felvennem".
A teljes útmutató a fizetési naptárról szóló cikkben található → Fizetési naptár: miért és hogyan.
A négy gyakorlat, amely megelőzi a likviditási réseket
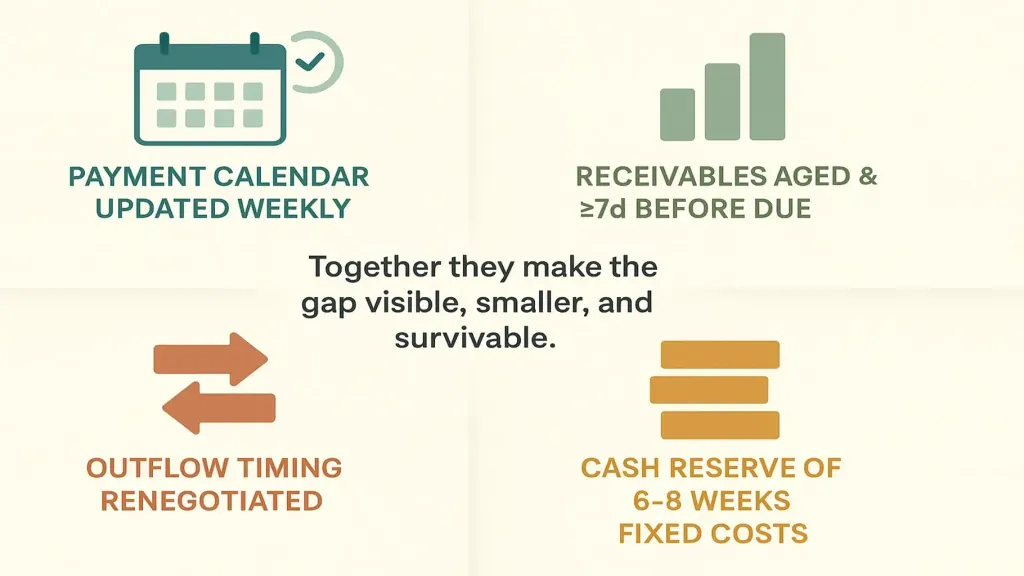
Kettő — kövesse a követelések korosodását, és sürgesse be azokat, mielőtt késnének. A legtöbb ügyfél nem rosszindulatból fizet későn. Azért fizet későn, mert a számla a figyelmi küszöbe alatt marad. Egy udvarias emlékeztető a fizetési határidő előtt hét nappal, majd a határidő napján, majd három nappal utána visszahozza azt, ami egyébként csendben késésbe csúszna. Azok a tulajdonosok, akik ezt jól csinálják, 60–70%-os javulásról számolnak be az átlagos fizetési napokban.
Három — ahol lehet, tárgyalja újra a kiadások időzítését. A legtöbb beszállító, bérbeadó, sőt még az adórészletfizetési programok is rugalmasabbak, mint azt a tulajdonosok feltételezik. Egy kérés, hogy a bérleti díjat tolják el 1-jéről 5-ére — egyszer, írásban —, gyakran jóváhagyásra kerül, mert a bérbeadó jobban akarja a bérleti díjat, mint a dátumot. Ugyanez igaz sok beszállítói számlára is. Az a tulajdonos, aki soha nem kér, ugyanazon a napon fizet, mint mindenki más.
Négy — tartson fenn hat-nyolc hetes fix költségeknek megfelelő készpénztartalékot. Ez a strukturális biztosíték. Nem a kiszámítható résekre — azokat az első három gyakorlattal kell megoldani. A tartalék a kiszámíthatatlan résre való: egy ügyfél, aki hirtelen leáll a fizetéssel, egy beszállítói áremelkedés, egy lassú hónap, amelyet senki nem látott előre. Hat-nyolc hét kizárólag fix költségekre (nem az összes kiadásra) a kisvállalkozások standard célértéke. Több, ha a szezonalitás erős, kevesebb, ha a bevétel jól kiszámítható.
Ez a négy gyakorlat együtt nem szünteti meg a likviditási réseket — hanem korán láthatóvá teszi, kisebbre csökkenti, és túlélhetővé teszi őket, amikor bekövetkeznek.
Mit tegyen, ha a rés ezen a héten van
Néha a felfedezés túl későn történik. Egy 14 napos rés, hét nap áll rendelkezésre a megoldására. Íme az operatív lépéssor.
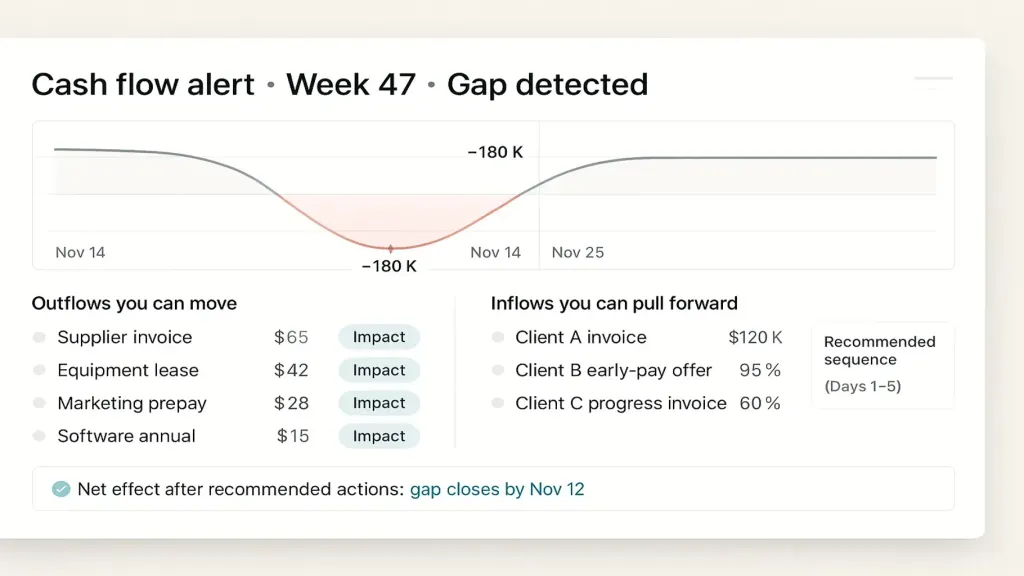
1–2. nap — hozza előre, amit tud. Hívja fel a két legnagyobb várható követelést. Ajánljon fel 1–2%-os korai fizetési kedvezményt egy három napon belüli fizetésért. Küldjön friss számlákat mindenre, ami késésben van. Számlázzon ki minden olyan értékesítést, amely a számlájára vár.
2–3. nap — halassza el, amit tud. Hívja fel a legnagyobb nem kritikus kiadásokat. Kérje meg a beszállítót, hogy tolja el a fizetést egy héttel. A legtöbben megteszik, különösen, ha csak egyszer kérik, sosem kétszer. Tolja el az összes olyan automatikus terhelést, amely nem időkritikus.
3–4. nap — a maradékot pótolja a tartalékból. Pontosan erre való a tartalék. Nyúljon hozzá. Ne nyúljon személyi hitelhez, hacsak a tartalék ki nem merült.
5. naptól — vezesse be azokat a gyakorlatokat, amelyek legközelebb megelőzik ezt. A likviditási rés legdrágább része a második, három hónappal később, amikor nem vezette be azt a rendszert, amely jelezte volna.
📌 Nézze meg, hogyan válnak láthatóvá a likviditási rések hetekkel előre — fizetési naptár, követelések korosodása, tartalék nyomon követése — egyetlen integrált nézetben. Foglaljon egy 20 perces Finmap-demót. [Finmap-demó foglalása →]
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
A vállalkozásom nyereséges. Miért van mégis likviditási résem?

A nyereségesség egy időszak fogalma (a hónap, az év). A készpénz egy pillanat fogalma (kedd reggel 9 óra). Más-más naptáron követik nyomon őket. A nyereséges vállalkozásoknak akkor van résük, amikor az időszak és a pillanat nem esik egybe.
Egy hitelkeret helyettesíti a négy gyakorlatot?
A hitelkeret biztosíték, akárcsak a tartalék. Nem helyettesíti a naptárt és a fegyelmet. Azok a tulajdonosok, akik naptár nélkül támaszkodnak a hitelkeretre, hajlamosak strukturálisan leapasztani azt, és 12 hónappal később rosszabb helyzetben találják magukat.
Mekkora legyen a készpénztartalékom?
Hat-nyolc hét kizárólag fix költségekre (bérek, bérleti díj, rendszeres előfizetések, adókötelezettségek). Nem az összes kiadásra, ami a legtöbb kisvállalkozás számára túl magas lenne a fenntartáshoz. Igazítsa felfelé, ha a szezonalitás erős.
Táblázattal vagy platformmal oldjam meg ezt?
A táblázat az első 6–12 hónapban és a legtöbb mikrovállalkozásnál működik. A platform akkor válik értelmessé, amikor a karbantartás fájdalmassá válik — jellemzően 3+ számla, több pénznem vagy 30+ ismétlődő kiadás esetén.
Mi van, ha még hat hetes tartalékom sincs?
Kezdje két héttel. Építse fel minden eladás bruttó haszonkulcsából, amíg el nem éri a hatot. A tartalék felépítése a legtöbb kisvállalkozás számára 18–24 hónapot vesz igénybe a nulláról indulva. Kezdje most.
Ez ugyanaz, mint egy likviditási válság?
Nem. A likviditási válság strukturális (a kiadások krónikusan meghaladják a bevételeket). A likviditási rés időzítési eltérés egy egyébként egészséges vállalkozásban. A beavatkozások a kettőnél teljesen eltérőek.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



