


Indice

299

5 min

25.06.2026
Gap di cassa: come identificarlo e come prevenirlo

Oleksandr Solovei
CEO & Co-founder Finmap
"Eravamo redditizi a ottobre. Eravamo redditizi a novembre. E il 14 novembre non riuscivo a pagare gli stipendi. È lì che ho capito che utile e cassa non sono la stessa cosa — vivono su calendari diversi."
La fondatrice di un'azienda di prodotto da ₴8M ha raccontato la notte prima degli stipendi, due anni fa, che le ha insegnato cosa sia davvero un gap di cassa.
Ottobre era stato un mese forte. Novembre era sulla buona strada per essere ancora più forte. Il suo P&L gestionale mostrava entrambi i mesi solidamente in utile. E il 13 novembre — il giorno prima che gli stipendi dovessero uscire — ha controllato il conto in banca e ha visto un saldo che non li avrebbe coperti.
Dal punto di vista operativo non era andato storto nulla. Le vendite erano forti. I margini erano sani. L'azienda era sana. E non è riuscita a pagare le persone venerdì, perché il denaro che l'avrebbe resa redditizia a novembre non sarebbe arrivato fino al 25 novembre — e gli stipendi erano dovuti il 14.
Quel divario tra quando il denaro viene guadagnato e quando il denaro arriva è ciò che ogni titolare di piccola impresa impara prima o poi essere lo schema più importante della finanza operativa. Non se l'azienda sia redditizia. Se la cassa sia sul conto il giorno in cui serve.
Questo articolo parla di come identificare quel divario prima che morda, e delle quattro pratiche che ne impediscono il ripetersi.
La definizione che conta
Un gap di cassa è il periodo di tempo tra un'uscita impegnata e l'entrata che avrebbe dovuto finanziarla. Non è la stessa cosa di un problema di flusso di cassa (uscite cronicamente superiori alle entrate). È un problema di tempistica all'interno di un'azienda altrimenti sana.
Un'azienda redditizia con un gap di cassa è in pericolo maggiore di un'azienda in perdita senza gap — perché la redditività nasconde l'urgenza. Il titolare guadagna sulla carta, il che rende psicologicamente più difficile compiere i passi operativi che impediscono al gap di ripresentarsi.
Nella piccola impresa in particolare, il gap si presenta più comunemente in tre schemi:
- La convergenza di fine mese: stipendi il 15, affitto il 1°, tasse il 20 — tutti concentrati, mentre le entrate arrivano in modo irregolare durante il mese.
- Il gap finanziato dalla crescita: l'azienda cresce velocemente, quindi il capitale circolante (magazzino, fornitori pagati in anticipo, stipendi per nuove assunzioni) esce prima che i ricavi di quegli investimenti rientrino.
- Il disallineamento stagionale: pochi mesi forti all'anno, ma spese distribuite uniformemente su tutti e dodici.
Il quadro generale — cosa significa davvero la contabilità gestionale, e perché questo è uno dei suoi problemi centrali — è nell'articolo di riferimento → La contabilità gestionale spiegata.
Come identificare un gap di cassa (prima che arrivi)
Lo strumento più utile in assoluto per individuare un gap di cassa è il calendario dei pagamenti a 30 giorni. Non il saldo bancario — il saldo bancario ti dice cosa succede oggi. Il calendario dei pagamenti ti dice cosa succederà tra due settimane, quando dal punto di vista operativo non cambia nulla ma il saldo non basterà.
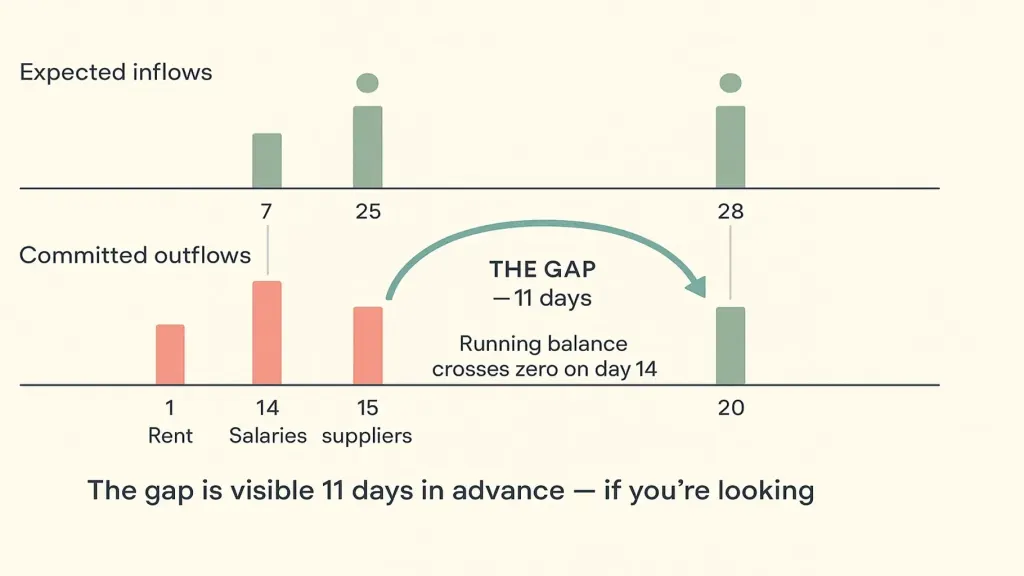
Affidabilità e criticità sono le parti che la maggior parte dei titolari salta. Elencare le entrate senza livelli di affidabilità rende il calendario ottimista — ogni titolare crede che ogni cliente pagherà puntualmente, e la maggior parte non lo farà. Elencare le uscite senza criticità significa non avere un ordine di priorità quando il gap si presenta — ogni pagamento sembra ugualmente obbligatorio, quando in realtà alcuni possono essere spostati di una settimana con una telefonata.
Un buon calendario dei pagamenti ti mostra il gap con due settimane di anticipo. Il saldo bancario te lo mostra la mattina stessa. Due settimane fanno la differenza tra "chiamo il cliente e chiedo se può pagare in anticipo" e "stasera devo chiedere un prestito personale".
La guida completa è nell'articolo sul calendario dei pagamenti → Calendario dei pagamenti: perché e come.
Le quattro pratiche che prevengono i gap di cassa
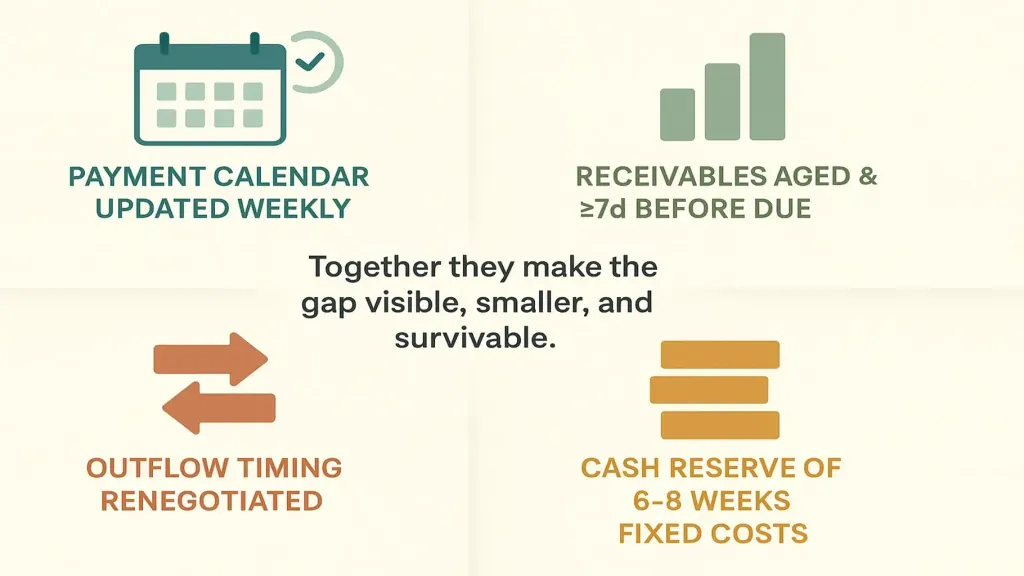
Secondo — monitora e sollecita i crediti prima che siano in ritardo. La maggior parte dei clienti non paga in ritardo per cattiveria. Paga in ritardo perché la fattura è sotto la loro soglia di attenzione. Un promemoria gentile sette giorni prima della scadenza, poi alla scadenza, poi tre giorni dopo, recupera la maggior parte di ciò che altrimenti resterebbe silenziosamente in ritardo. I titolari che lo fanno bene riportano un miglioramento del 60-70% nei giorni medi di incasso.
Terzo — rinegozia le tempistiche delle uscite dove possibile. La maggior parte dei fornitori, dei locatori e persino dei programmi di rateizzazione fiscale hanno più flessibilità di quanto i titolari presumano. Una richiesta di spostare l'affitto dal 1° al 5° — una volta, per iscritto — viene spesso accettata perché il locatore vuole l'affitto più di quanto voglia la data. Lo stesso vale per molte fatture dei fornitori. Il titolare che non chiede mai paga il giorno in cui pagano tutti gli altri.
Quarto — mantieni una riserva di cassa di sei-otto settimane di costi fissi. Questo è il paracadute strutturale. Non per i gap prevedibili — quelli dovrebbero essere risolti dalle prime tre pratiche. La riserva serve per il gap imprevedibile: un cliente che smette improvvisamente di pagare, un'impennata dei prezzi di un fornitore, un mese fiacco che nessuno aveva previsto. Sei-otto settimane di soli costi fissi (non spese totali) è l'obiettivo standard per una piccola impresa. Di più se la stagionalità è marcata, di meno se i ricavi sono molto prevedibili.
Queste quattro pratiche insieme non eliminano i gap di cassa — li rendono visibili in anticipo, più piccoli e sostenibili quando arrivano.
Cosa fare quando il gap è questa settimana
A volte la scoperta arriva troppo tardi. Un gap di 14 giorni con sette giorni per risolverlo. Ecco la sequenza operativa.
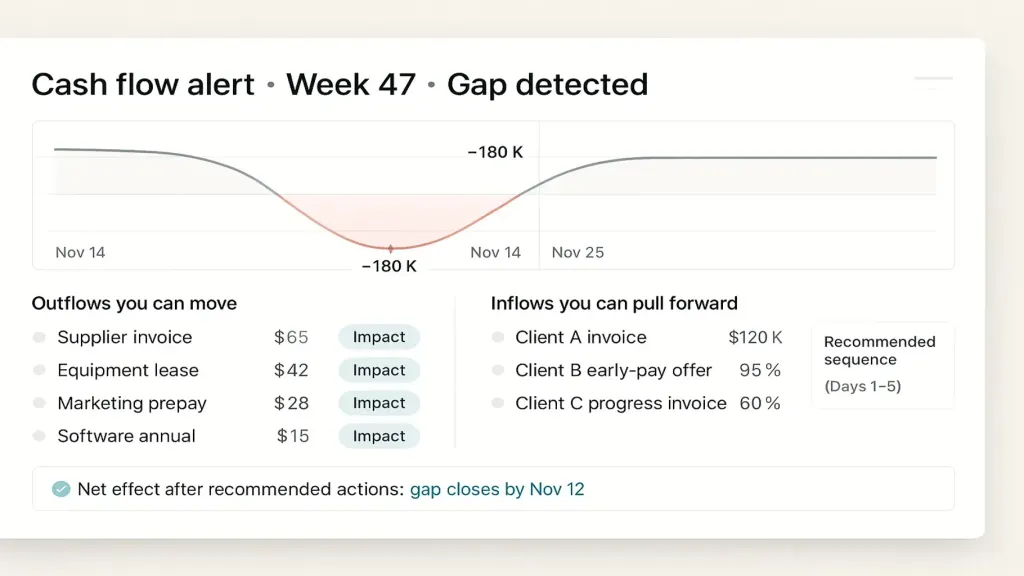
Giorno 1-2 — anticipa ciò che puoi. Chiama i due crediti attesi più grandi. Offri uno sconto dell'1-2% per pagamento anticipato entro tre giorni. Invia fatture aggiornate per tutto ciò che è stato ritardato. Fattura ogni vendita in attesa della tua fattura.
Giorno 2-3 — ritarda ciò che puoi. Chiama le uscite non critiche più grandi. Chiedi al fornitore di spostare il pagamento di una settimana. La maggior parte accetterà, soprattutto se chiesto una volta sola e mai due. Sposta eventuali pagamenti prossimi all'addebito automatico ma non urgenti.
Giorno 3-4 — copri il resto con le riserve. È a questo che serve la riserva. Attingi. Non toccare il credito personale a meno che le riserve non siano esaurite.
Dal giorno 5 in poi — installa le pratiche che lo prevengono la prossima volta. La parte più costosa di un gap di cassa è il secondo, tre mesi dopo, quando non hai installato il sistema che lo avrebbe segnalato.
📌 Scopri come i gap di cassa diventano visibili settimane in anticipo — calendario dei pagamenti, aging dei crediti, monitoraggio della riserva — in un'unica vista integrata. Prenota una demo Finmap di 20 minuti. [Prenota una demo Finmap →]
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
La mia azienda è redditizia. Perché ho ancora dei gap di cassa?

La redditività è un concetto di periodo (il mese, l'anno). La cassa è un concetto di momento (martedì alle 9 del mattino). Sono tracciate su calendari diversi. Le aziende redditizie hanno gap quando il periodo e il momento non si allineano.
Una linea di credito sostituisce le quattro pratiche?
Una linea di credito è un paracadute, come la riserva. Non sostituisce il calendario e la disciplina. I titolari che si affidano alla linea di credito senza il calendario tendono a esaurirla strutturalmente e si ritrovano in una posizione peggiore 12 mesi dopo.
Quanto dovrebbe essere grande la mia riserva di cassa?
Sei-otto settimane di soli costi fissi (stipendi, affitto, abbonamenti ricorrenti, obblighi fiscali). Non le spese totali, che sarebbero troppo alte da mantenere per la maggior parte delle piccole imprese. Aumenta se la stagionalità è marcata.
Dovrei risolvere questo con un foglio di calcolo o con una piattaforma?
Il foglio di calcolo funziona per i primi 6-12 mesi e per la maggior parte delle micro-imprese. Una piattaforma ha senso quando la manutenzione diventa faticosa — tipicamente quando hai 3 o più conti, più valute, o 30 o più uscite ricorrenti.
E se non riesco nemmeno ad arrivare a sei settimane di riserva?
Parti da due settimane. Costruiscila con il margine lordo di ogni vendita finché non arrivi a sei. La riserva richiede 18-24 mesi per la maggior parte delle piccole imprese a partire da zero. Inizia adesso.
È la stessa cosa di una crisi di cassa?
No. Una crisi di cassa è strutturale (le uscite superano cronicamente le entrate). Un gap di cassa è un disallineamento di tempistica in un'azienda altrimenti sana. Gli interventi per ciascuno sono completamente diversi.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



