


Daftar isi

1.3k

5 mnt

25.06.2026
Kesenjangan Arus Kas: Cara Mengenalinya dan Cara Mencegahnya

Oleksandr Solovei
CEO & Co-founder Finmap
"Kami untung di bulan Oktober. Kami untung di bulan November. Dan pada 14 November, saya tidak bisa membayar gaji. Saat itulah saya belajar bahwa laba dan kas bukan hal yang sama — keduanya hidup di kalender yang berbeda."
Seorang pendiri bisnis produk bernilai ₴8 juta menggambarkan malam sebelum hari gajian, dua tahun lalu, yang mengajarinya apa sebenarnya kesenjangan arus kas itu.
Oktober adalah bulan yang kuat. November sedang menuju lebih kuat lagi. Laporan laba rugi manajerialnya menunjukkan kedua bulan itu mantap menguntungkan. Dan pada 13 November — sehari sebelum gaji harus keluar — ia masuk ke rekening banknya dan melihat saldo yang tidak akan menutupinya.
Tidak ada yang salah secara operasional. Penjualannya kuat. Marginnya sehat. Bisnisnya sehat. Dan ia tidak bisa membayar orang-orangnya pada hari Jumat, karena uang yang akan membuatnya untung di bulan November baru akan datang pada 25 November — sementara gaji jatuh tempo tanggal 14.
Jarak antara kapan uang dihasilkan dan kapan uang datang itulah yang akhirnya dipelajari setiap pemilik bisnis kecil sebagai pola tunggal paling penting dalam keuangan operasional. Bukan apakah bisnisnya menguntungkan. Melainkan apakah kasnya ada di rekening pada hari ia diperlukan.
Artikel ini tentang mengenali kesenjangan itu sebelum ia menggigit, dan empat praktik yang mencegahnya terjadi dua kali.
Definisi yang Penting
Kesenjangan arus kas adalah rentang waktu antara arus keluar yang sudah terikat dan arus masuk yang semestinya mendanainya. Itu tidak sama dengan masalah arus kas (arus keluar yang secara kronis melebihi arus masuk). Itu masalah waktu di dalam bisnis yang sebenarnya sehat.
Bisnis yang menguntungkan dengan kesenjangan arus kas berada dalam bahaya yang lebih buruk daripada bisnis yang merugi tanpa kesenjangan — karena profitabilitasnya menyembunyikan urgensinya. Si pemilik menghasilkan uang di atas kertas, yang secara psikologis membuat lebih sulit mengambil langkah operasional yang mencegah kesenjangannya terjadi lagi.
Khusus di bisnis kecil, kesenjangannya paling umum muncul dalam tiga pola:
- Penumpukan akhir bulan: gaji tanggal 15, sewa tanggal 1, pajak tanggal 20 — semuanya bergerombol, sementara arus masuk datang tidak teratur sepanjang bulan.
- Kesenjangan yang didanai pertumbuhan: bisnisnya tumbuh cepat, jadi modal kerja (persediaan, pembayaran di muka ke pemasok, gaji untuk rekrutan baru) keluar sebelum pendapatan dari investasi itu kembali.
- Ketidaksesuaian musiman: beberapa bulan yang kuat dalam setahun, tapi pengeluarannya tersebar rata di keduabelas bulannya.
Kerangka umumnya — apa sebenarnya arti akuntansi manajemen, dan kenapa ini salah satu masalah pusatnya — ada di artikel jangkarnya → Akuntansi Manajemen Dijelaskan.
Cara Mengenali Kesenjangan Arus Kas (Sebelum Ia Menghantam)
Alat tunggal yang paling berguna untuk mengenali kesenjangan arus kas adalah kalender pembayaran 30 hari. Bukan saldo bank — saldo bank memberi tahu Anda tentang hari ini. Kalender pembayaran memberi tahu Anda tentang hari dua minggu lagi ketika tidak ada yang berubah secara operasional tapi saldonya tidak akan cukup.
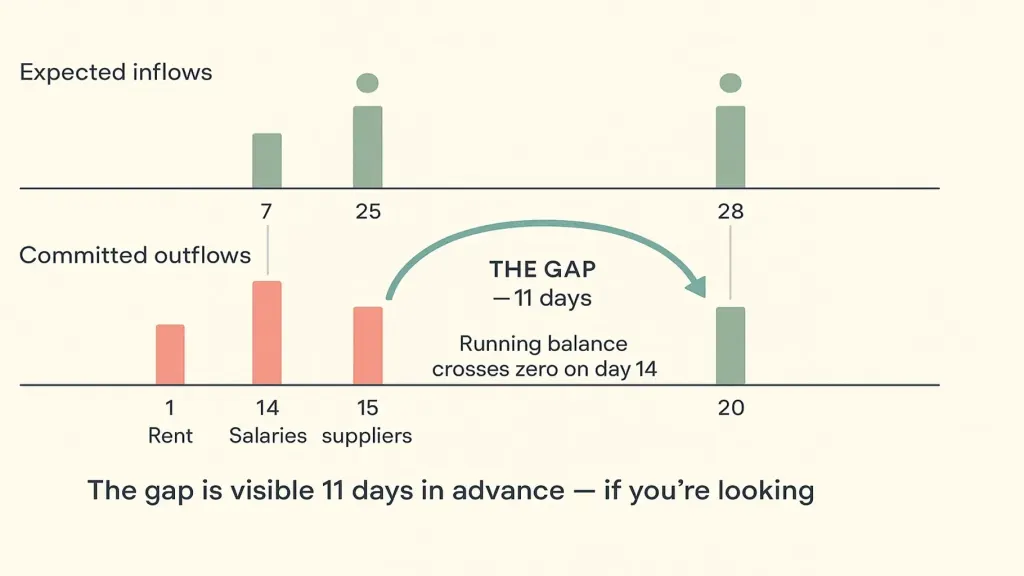
Keyakinan dan kekritisan adalah bagian yang paling sering dilewatkan para pemilik. Mendaftar arus masuk tanpa tingkat keyakinan berarti kalendernya akan terlalu optimistis — setiap pemilik percaya setiap klien akan membayar tepat waktu, dan sebagian besar tidak. Mendaftar arus keluar tanpa kekritisan berarti tidak ada urutan prioritas ketika kesenjangannya muncul — setiap pembayaran terlihat sama wajibnya, padahal kenyataannya sebagian bisa digeser seminggu dengan satu telepon.
Kalender pembayaran yang baik menunjukkan Anda kesenjangannya dua minggu lebih awal. Saldo bank menunjukkannya pada pagi harinya. Dua minggu adalah beda antara "saya akan menelepon kliennya dan bertanya apakah mereka bisa membayar lebih awal" dan "saya perlu mengambil pinjaman pribadi malam ini".
Panduan lengkapnya ada di artikel kalender pembayaran → Kalender Pembayaran: Kenapa dan Bagaimana.
Empat Praktik yang Mencegah Kesenjangan Arus Kas
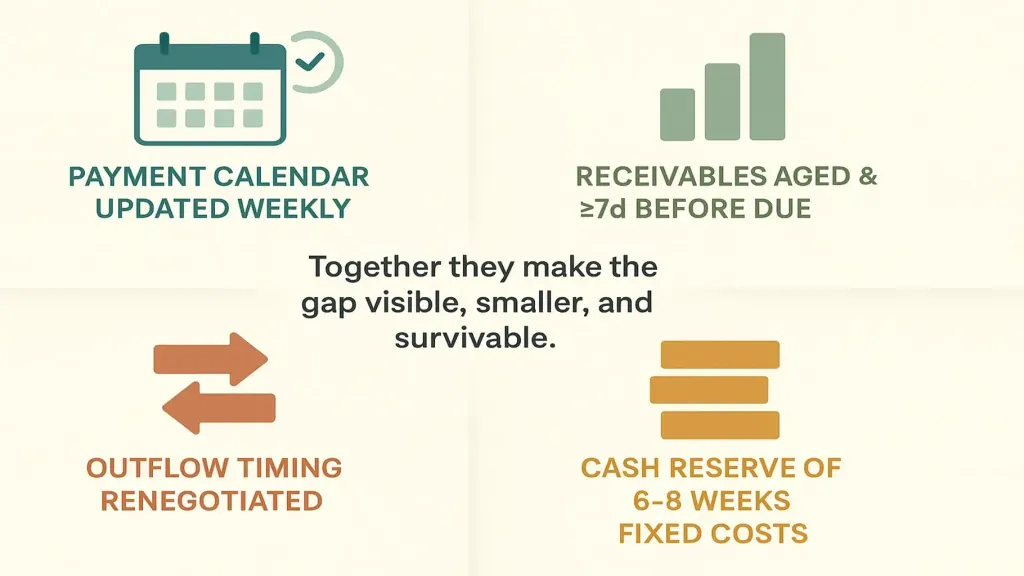
Dua — hitung umur piutang dan tagih sebelum terlambat. Sebagian besar klien tidak membayar terlambat dengan niat jahat. Mereka membayar terlambat karena tagihannya di bawah ambang perhatian mereka. Pengingat yang sopan tujuh hari sebelum jatuh tempo, lalu pada hari jatuh tempo, lalu tiga hari sesudahnya, memulihkan sebagian besar dari yang kalau tidak akan diam-diam terlambat. Para pemilik yang melakukan ini dengan baik melaporkan perbaikan 60–70% pada rata-rata hari sampai dibayar.
Tiga — negosiasikan ulang waktu arus keluar di mana mungkin. Sebagian besar pemasok, pemilik tempat, bahkan program cicilan pajak punya lebih banyak kelenturan daripada yang diasumsikan para pemilik. Permintaan menggeser sewa dari tanggal 1 ke tanggal 5 — sekali, secara tertulis — sering disetujui karena pemilik tempatnya lebih menginginkan sewanya daripada tanggalnya. Hal yang sama berlaku untuk banyak tagihan pemasok. Pemilik yang tidak pernah meminta membayar pada hari yang sama dengan semua orang lain.
Empat — simpan cadangan kas enam sampai delapan minggu biaya tetap. Ini penyangga strukturalnya. Bukan untuk kesenjangan yang bisa diprediksi — itu semestinya diselesaikan tiga praktik pertama. Cadangannya untuk kesenjangan yang tidak bisa diprediksi: klien yang tiba-tiba berhenti membayar, lonjakan harga pemasok, bulan sepi yang tidak ada yang melihatnya datang. Enam sampai delapan minggu biaya tetap saja (bukan total pengeluaran) adalah target standar bisnis kecil. Lebih banyak kalau musimnya tajam, lebih sedikit kalau pendapatannya sangat bisa diprediksi.
Keempatnya bersama-sama tidak menghilangkan kesenjangan arus kas — keempatnya membuat kesenjangan itu terlihat lebih awal, lebih kecil ukurannya, dan bisa dilewati ketika ia tiba.
Apa yang Dilakukan Ketika Kesenjangannya Minggu Ini
Kadang penemuannya terjadi terlalu terlambat. Kesenjangan 14 hari dengan tujuh hari untuk menyelesaikannya. Inilah urutan operasionalnya.
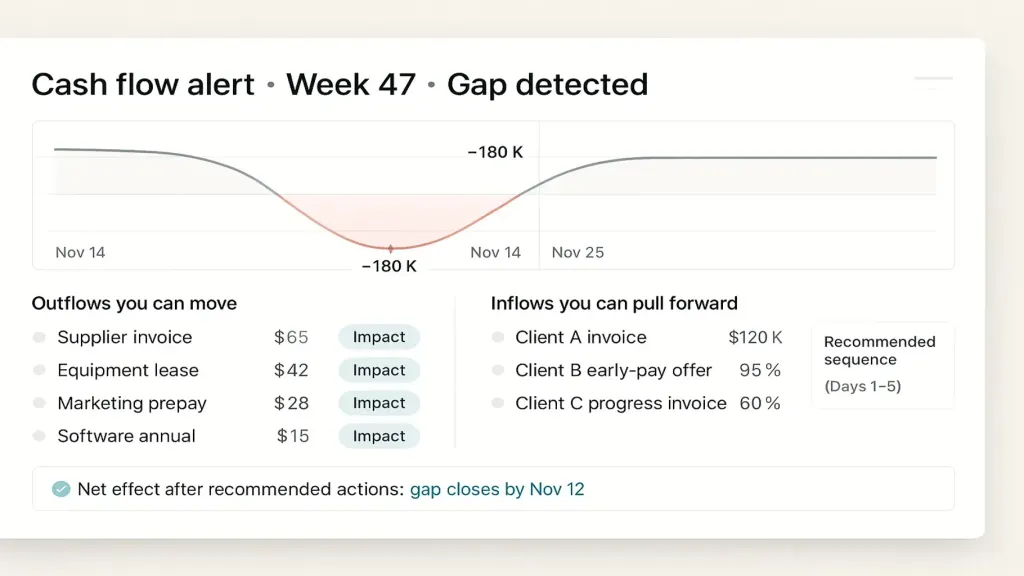
Hari 1–2 — tarik maju apa yang bisa. Telepon dua piutang terbesar yang diharapkan. Tawarkan diskon pembayaran awal 1–2% untuk pembayaran dalam tiga hari. Kirim tagihan baru untuk apa pun yang tertunda. Tagihkan penjualan apa pun yang sedang menunggu tagihan Anda.
Hari 2–3 — tunda apa yang bisa. Telepon arus keluar non-kritis yang terbesar. Minta pemasoknya menggeser pembayaran seminggu. Sebagian besar akan setuju, terutama kalau diminta sekali dan tidak dua kali. Geser pembayaran apa pun yang akan segera terdebit otomatis tapi tidak kritis waktunya.
Hari 3–4 — tutupi sisanya dari cadangan. Untuk inilah cadangannya ada. Pakai. Jangan memakai kredit pribadi kecuali cadangannya sudah habis.
Hari 5 dan seterusnya — pasang praktik yang mencegahnya lain kali. Bagian termahal dari sebuah kesenjangan arus kas adalah kesenjangan kedua, tiga bulan kemudian, ketika Anda belum memasang sistem yang akan menandainya.
📌 Lihat bagaimana kesenjangan arus kas jadi terlihat berminggu-minggu lebih awal — kalender pembayaran, umur piutang, pemantauan cadangan — dalam satu tampilan yang tersatukan. Pesan demo Finmap 20 menit. Pesan demo Finmap →
Baca juga
- Cara menghindari kesenjangan kas di bisnis Anda
- Cara membangun kalender pembayaran untuk menutup kesenjangan arus kas
- Finmap Findirector: kendalikan arus kas Anda
Dalam topik ini
- 8 Pelajaran Keuangan Setelah Kehilangan $120.000: Cara Menghindari Kesenjangan Kas
- 5 Tips Menghilangkan Kesenjangan Arus Kas untuk Selamanya
- Apa Itu Kesenjangan Kas dan Cara Menghentikannya
- Pertanyaan Hari Jumat: Supplier Mana yang Dibayar Minggu Ini?
- ₴500 Ribu di Mei, ₴160 Ribu di Juli: Disiplin Arus Kas yang Dilewatkan Bisnis Musiman
- Dari Kelesuan Musiman ke Laba yang Mantap: Cara Menghasilkan Sepanjang Tahun
- Perusahaan Konstruksi dengan Kontrak Tertandatangan ₴18 Juta yang Tidak Bisa Membayar Gaji
Dasar topik: Pengelolaan Arus Kas untuk Bisnis Kecil: Cara Selalu Tahu di Mana Uang Anda
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Bisnis saya menguntungkan. Kenapa saya tetap punya kesenjangan arus kas?

Profitabilitas adalah konsep periode (bulannya, tahunnya). Kas adalah konsep momen (Selasa pukul 9 pagi). Keduanya dipantau di kalender yang berbeda. Bisnis yang menguntungkan punya kesenjangan ketika periodenya dan momennya tidak sejajar.
Apakah jalur kredit bisa menggantikan keempat praktik itu?
Jalur kredit adalah penyangga, seperti cadangan. Ia bukan pengganti kalendernya dan disiplinnya. Para pemilik yang bersandar pada jalur kredit tanpa kalendernya cenderung menariknya habis secara struktural dan menemukan diri mereka dalam posisi yang lebih buruk 12 bulan kemudian.
Seberapa besar cadangan kas saya seharusnya?
Enam sampai delapan minggu biaya tetap saja (gaji, sewa, langganan berulang, kewajiban pajak). Bukan total pengeluaran, yang akan terlalu tinggi bagi sebagian besar bisnis kecil untuk dipertahankan. Naikkan kalau musimnya tajam.
Haruskah saya menyelesaikan ini dengan spreadsheet atau platform?
Spreadsheet memadai untuk 6–12 bulan pertama dan sebagian besar bisnis mikro. Platform masuk akal ketika pemeliharaannya jadi menyakitkan — biasanya begitu Anda punya 3+ rekening, beberapa mata uang, atau 30+ arus keluar berulang.
Bagaimana kalau saya bahkan tidak sampai ke cadangan enam minggu?
Mulai dari dua minggu. Bangun dari margin kotor setiap penjualan sampai Anda mencapai enam. Cadangannya memakan 18–24 bulan bagi sebagian besar bisnis kecil untuk dibangun dari nol. Mulai sekarang.
Apakah ini sama dengan krisis kas?
Bukan. Krisis kas sifatnya struktural (arus keluar secara kronis melebihi arus masuk). Kesenjangan arus kas adalah ketidaksesuaian waktu di dalam bisnis yang sebenarnya sehat. Penanganan keduanya sama sekali berbeda.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



