


Cuprins

323

5 min

25.06.2026
Deficit de lichiditate: cum îl identifici și cum îl previi

Oleksandr Solovei
CEO & Co-founder Finmap
"Eram profitabili în octombrie. Eram profitabili în noiembrie. Iar pe 14 noiembrie n-am putut plăti salariile. Atunci am înțeles că profitul și numerarul nu sunt același lucru — trăiesc pe calendare diferite."
Fondatoarea unei afaceri de produs de ₴8M a povestit despre noaptea dinaintea plății salariilor, acum doi ani, care a învățat-o ce înseamnă cu adevărat un deficit de lichiditate.
Octombrie fusese o lună puternică. Noiembrie era pe drumul de a fi și mai puternic. P&L-ul ei de gestiune arăta ambele luni solid profitabile. Iar pe 13 noiembrie — cu o zi înainte ca salariile să trebuiască plătite — s-a logat în contul bancar și a văzut un sold care nu le-ar fi acoperit.
Nimic nu mersese prost operațional. Vânzările erau puternice. Marjele erau sănătoase. Afacerea era sănătoasă. Și totuși nu și-a putut plăti oamenii vineri, pentru că banii care ar fi făcut-o profitabilă în noiembrie nu urmau să ajungă decât pe 25 noiembrie — iar salariile erau scadente pe 14.
Acel decalaj dintre momentul în care banii sunt câștigați și momentul în care banii ajung este ceea ce fiecare proprietar de afacere mică ajunge să înțeleagă că este cel mai important tipar în finanțele operaționale. Nu dacă afacerea este profitabilă. Ci dacă banii sunt în cont în ziua în care sunt necesari.
Acest articol este despre identificarea acestui decalaj înainte să lovească, și despre cele patru practici care previn ca acesta să se repete.
Definiția care contează
Un deficit de lichiditate este perioada de timp dintre o ieșire de bani angajată și intrarea de bani care trebuia să o finanțeze. Nu este același lucru cu o problemă de flux de numerar (ieșiri cronic mai mari decât intrările). Este o problemă de sincronizare într-o afacere altfel sănătoasă.
O afacere profitabilă cu un deficit de lichiditate este într-un pericol mai mare decât o afacere neprofitabilă fără unul — pentru că profitabilitatea ascunde urgența. Proprietarul câștigă bani pe hârtie, ceea ce face psihologic mai greu să ia măsurile operaționale care previn repetarea decalajului.
În afacerile mici, în mod specific, decalajul apare cel mai frecvent în trei tipare:
- Convergența de sfârșit de lună: salarii pe 15, chirie pe 1, taxe pe 20 — toate aglomerate, iar intrările vin neregulat pe parcursul lunii.
- Decalajul finanțat de creștere: afacerea crește rapid, așa că capitalul de lucru (stocuri, furnizori plătiți în avans, salarii pentru angajări noi) iese înainte ca veniturile din acele investiții să revină.
- Neconcordanța sezonieră: câteva luni puternice pe an, dar cheltuielile sunt distribuite uniform pe toate cele douăsprezece.
Cadrul general — ce înseamnă cu adevărat contabilitatea de gestiune și de ce aceasta este una dintre problemele ei centrale — se află în articolul-ancoră → Contabilitatea de gestiune explicată.
Cum identifici un deficit de lichiditate (înainte să lovească)
Cel mai util instrument pentru a depista un deficit de lichiditate este calendarul de plăți pe 30 de zile. Nu soldul bancar — soldul bancar îți spune despre astăzi. Calendarul de plăți îți spune despre ziua de peste două săptămâni când nimic nu se schimbă operațional, dar soldul nu va fi suficient.
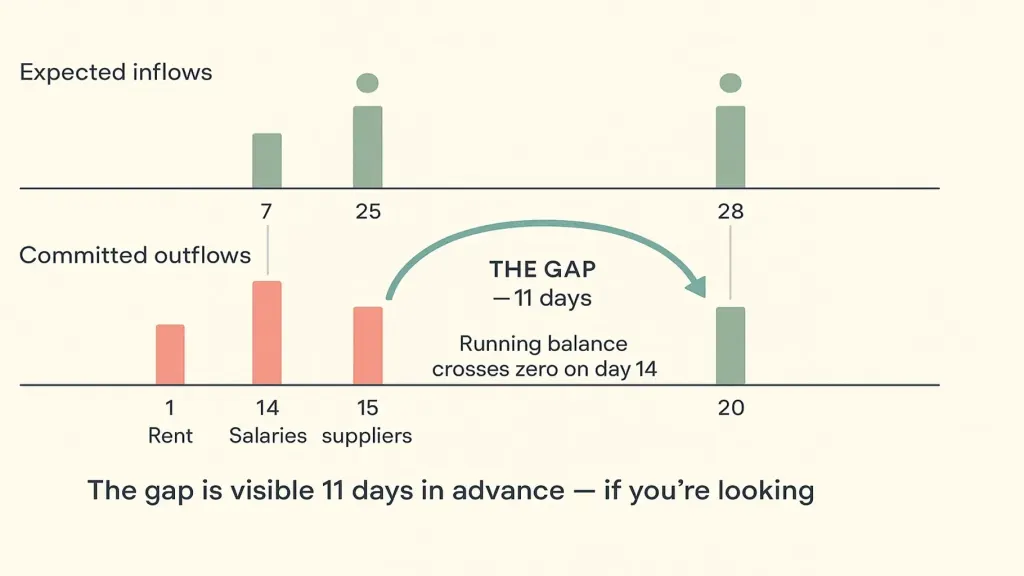
Încrederea și criticitatea sunt părțile pe care majoritatea proprietarilor le sar. Listarea intrărilor fără niveluri de încredere înseamnă că acel calendar va fi optimist — fiecare proprietar crede că fiecare client va plăti la timp, iar majoritatea nu o vor face. Listarea ieșirilor fără criticitate înseamnă că nu există o ordine de prioritate atunci când apare decalajul — fiecare plată pare la fel de obligatorie, când în realitate unele pot fi mutate cu o săptămână printr-un telefon.
Un calendar de plăți bun îți arată decalajul cu două săptămâni înainte. Soldul bancar ți-l arată în dimineața respectivă. Două săptămâni fac diferența dintre "o sun pe client și îl întreb dacă poate plăti mai devreme" și "trebuie să iau un credit personal în seara asta."
Ghidul complet este în articolul despre calendarul de plăți → Calendarul de plăți: de ce și cum.
Cele patru practici care previn deficitele de lichiditate
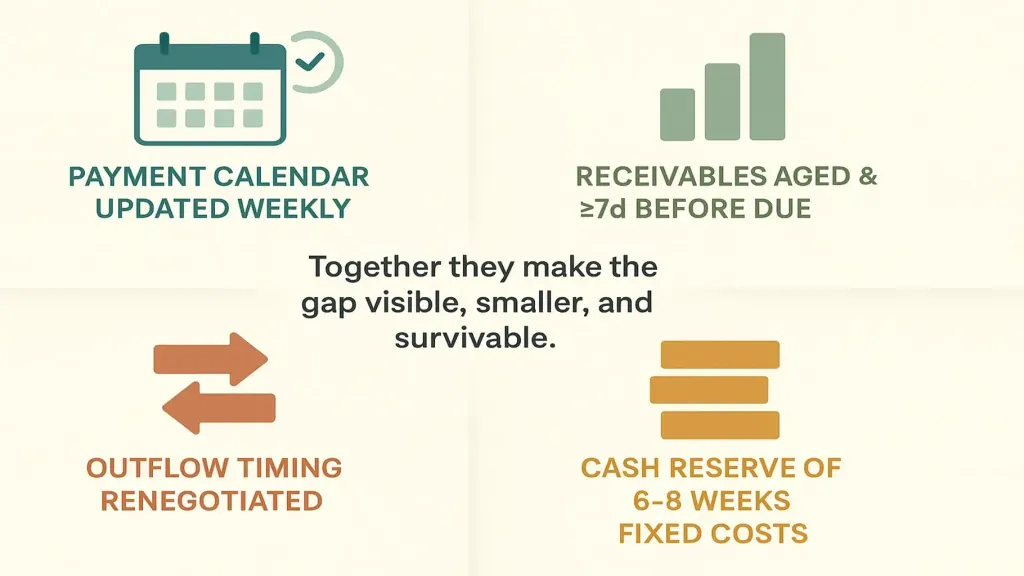
Doi — datorează în vechime și urmărește creanțele înainte să întârzie. Majoritatea clienților nu plătesc târziu cu rea-voință. Plătesc târziu pentru că factura este sub pragul lor de atenție. Un memento politicos cu șapte zile înainte de scadență, apoi în ziua scadenței, apoi la trei zile după, recuperează cea mai mare parte din ceea ce altfel ar fi întârziat discret. Proprietarii care fac asta bine raportează o îmbunătățire de 60–70% în numărul mediu de zile până la plată.
Trei — renegociază momentul ieșirilor de bani acolo unde este posibil. Majoritatea furnizorilor, proprietarilor de spații și chiar a programelor de eșalonare fiscală au mai multă flexibilitate decât presupun proprietarii de afaceri. O cerere de a muta chiria de pe data de 1 pe data de 5 — o singură dată, în scris — este adesea aprobată pentru că proprietarul spațiului vrea chiria mai mult decât vrea data exactă. Același lucru este valabil pentru multe facturi de furnizori. Proprietarul care nu cere niciodată plătește în ziua în care o fac toți ceilalți.
Patru — menține o rezervă de numerar de șase până la opt săptămâni de costuri fixe. Aceasta este plasa de siguranță structurală. Nu pentru decalajele previzibile — acelea trebuie rezolvate prin primele trei practici. Rezerva este pentru decalajul imprevizibil: un client care se oprește brusc din plată, o creștere de preț la un furnizor, o lună slabă pe care nimeni n-a văzut-o venind. Șase până la opt săptămâni doar din costuri fixe (nu cheltuieli totale) este ținta standard pentru o afacere mică. Mai mult dacă sezonalitatea este severă, mai puțin dacă veniturile sunt foarte previzibile.
Aceste patru practici împreună nu elimină deficitele de lichiditate — le fac vizibile din timp, mai mici ca dimensiune și suportabile atunci când apar.
Ce faci când decalajul este chiar în această săptămână
Uneori descoperirea vine prea târziu. Un decalaj de 14 zile cu șapte zile la dispoziție pentru a-l rezolva. Iată secvența operațională.
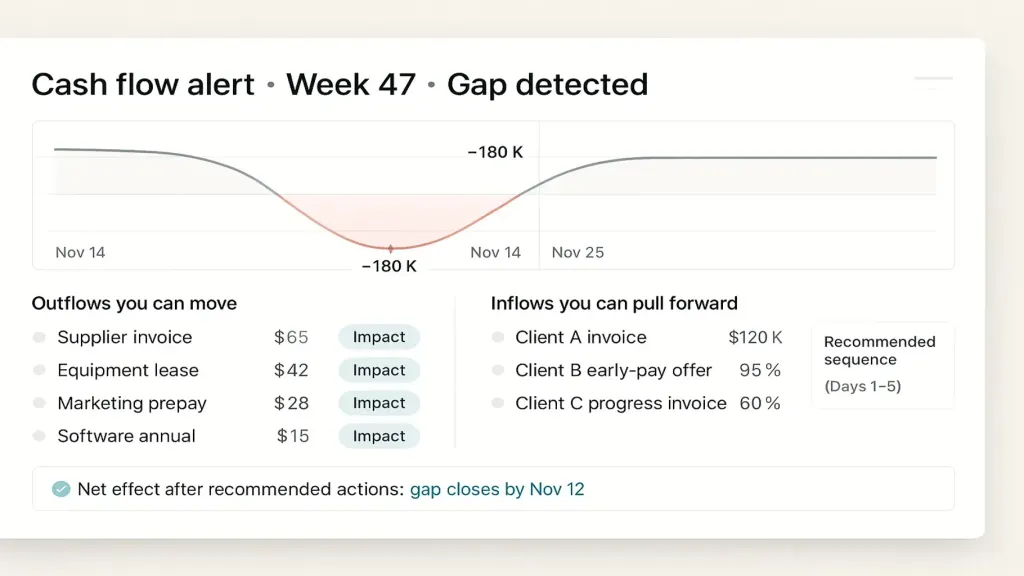
Ziua 1–2 — adu mai devreme ce poți. Sună-i pe cei mai mari doi debitori așteptați. Oferă un discount de 1–2% pentru plată anticipată dacă plătesc în trei zile. Trimite facturi noi pentru orice a fost amânat. Facturează orice vânzare care așteaptă factura ta.
Ziua 2–3 — amână ce poți. Sună-i pe cei mai mari furnizori cu ieșiri necritice. Cere furnizorului să mute plata cu o săptămână. Majoritatea vor accepta, mai ales dacă li se cere o singură dată, nu de două ori. Mută orice plăți programate să se debiteze automat, dar care nu sunt urgente ca timp.
Ziua 3–4 — acoperă restul din rezerve. Pentru asta există rezerva. Folosește-o. Nu atinge creditul personal decât dacă rezervele sunt epuizate.
Ziua 5 și după — instalează practicile care previn repetarea. Cea mai costisitoare parte a unui deficit de lichiditate este al doilea, trei luni mai târziu, atunci când n-ai instalat sistemul care l-ar fi semnalat.
📌 Vezi cum deficitele de lichiditate devin vizibile cu săptămâni înainte — calendar de plăți, vechime a creanțelor, urmărirea rezervei — într-o singură vizualizare integrată. Programează o demonstrație Finmap de 20 de minute. [Book a Finmap demo →]
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Afacerea mea este profitabilă. De ce mai am totuși deficite de lichiditate?

Profitabilitatea este un concept de perioadă (luna, anul). Numerarul este un concept de moment (marți la ora 9 dimineața). Sunt urmărite pe calendare diferite. Afacerile profitabile au deficite atunci când perioada și momentul nu se aliniază.
O linie de credit este un substitut pentru cele patru practici?
O linie de credit este o plasă de siguranță, la fel ca rezerva. Nu este un substitut pentru calendar și disciplină. Proprietarii care se bazează pe linia de credit fără calendar tind să o folosească structural și se trezesc într-o poziție mai proastă 12 luni mai târziu.
Cât de mare ar trebui să fie rezerva mea de numerar?
Șase până la opt săptămâni doar din costuri fixe (salarii, chirie, abonamente recurente, obligații fiscale). Nu cheltuieli totale, care ar fi prea mari pentru ca majoritatea afacerilor mici să le mențină. Ajustează în sus dacă sezonalitatea este severă.
Ar trebui să rezolv asta cu un tabel Excel sau cu o platformă?
Tabelul funcționează pentru primele 6–12 luni și pentru majoritatea micro-afacerilor. O platformă are sens atunci când mentenanța devine dureroasă — de obicei odată ce ai 3+ conturi, mai multe valute sau 30+ ieșiri recurente.
Dar dacă nu pot ajunge nici măcar la șase săptămâni de rezervă?
Începe cu două săptămâni. Construiește-o din marja brută a fiecărei vânzări până ajungi la șase. Rezerva durează 18–24 de luni pentru majoritatea afacerilor mici să fie construită de la zero. Începe acum.
Este același lucru cu o criză de numerar?
Nu. O criză de numerar este structurală (ieșirile depășesc cronic intrările). Un deficit de lichiditate este o neconcordanță de sincronizare într-o afacere altfel sănătoasă. Intervențiile pentru fiecare sunt complet diferite.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



