


Tabla de contenidos

280

5 min

25.06.2026
Brecha de caja: cómo identificarla y cómo prevenirla

Oleksandr Solovei
CEO & Co-founder Finmap
"Fuimos rentables en octubre. Fuimos rentables en noviembre. Y el 14 de noviembre no pude pagar las nóminas. Ahí aprendí que el beneficio y la caja no son lo mismo: viven en calendarios distintos."
La fundadora de un negocio de producto de ₴8M describió la noche antes de pagar las nóminas, hace dos años, que le enseñó qué es realmente una brecha de caja.
Octubre había sido un mes fuerte. Noviembre iba camino de ser aún mejor. Su P&L de gestión mostraba ambos meses claramente rentables. Y el 13 de noviembre —el día antes de tener que pagar los salarios— entró en su cuenta bancaria y vio un saldo que no llegaba para cubrirlos.
Nada había ido mal a nivel operativo. Las ventas eran sólidas. Los márgenes eran saludables. El negocio estaba sano. Y no pudo pagar a su equipo el viernes, porque el dinero que haría rentable noviembre no llegaría hasta el 25 de noviembre, y los salarios vencían el día 14.
Esa brecha entre cuándo se gana el dinero y cuándo llega el dinero es lo que todo dueño de una pequeña empresa acaba aprendiendo que es el patrón más importante de las finanzas operativas. No si el negocio es rentable. Si la caja está en la cuenta el día en que se necesita.
Este artículo trata sobre cómo identificar esa brecha antes de que muerda, y las cuatro prácticas que evitan que vuelva a ocurrir.
La definición que importa
Una brecha de caja es el período de tiempo entre una salida comprometida y la entrada que se suponía que iba a financiarla. No es lo mismo que un problema de flujo de caja (más salidas que entradas de forma crónica). Es un problema de timing dentro de un negocio por lo demás saludable.
Un negocio rentable con una brecha de caja está en mayor peligro que un negocio no rentable sin ella —porque la rentabilidad oculta la urgencia. El dueño está ganando dinero sobre el papel, lo que hace psicológicamente más difícil tomar las medidas operativas que evitan que la brecha vuelva a producirse.
En la pequeña empresa en concreto, la brecha aparece con mayor frecuencia en tres patrones:
- La convergencia de fin de mes: salarios el día 15, alquiler el día 1, impuestos el día 20 —todo agrupado, mientras las entradas llegan de forma irregular a lo largo del mes.
- La brecha financiada por el crecimiento: el negocio crece rápido, así que el capital de trabajo (inventario, proveedores prepagados, salarios de nuevas contrataciones) sale antes de que regresen los ingresos generados por esas inversiones.
- El desajuste estacional: unos pocos meses fuertes al año, pero los gastos repartidos de forma uniforme entre los doce.
El marco general —qué significa realmente la contabilidad de gestión y por qué esta es uno de sus problemas centrales— está en el artículo base → Contabilidad de gestión explicada.
Cómo identificar una brecha de caja (antes de que golpee)
La herramienta más útil para detectar una brecha de caja es el calendario de pagos a 30 días. No el saldo bancario —el saldo bancario te habla de hoy. El calendario de pagos te habla del día dentro de dos semanas en el que, sin que nada cambie operativamente, el saldo no alcanzará.
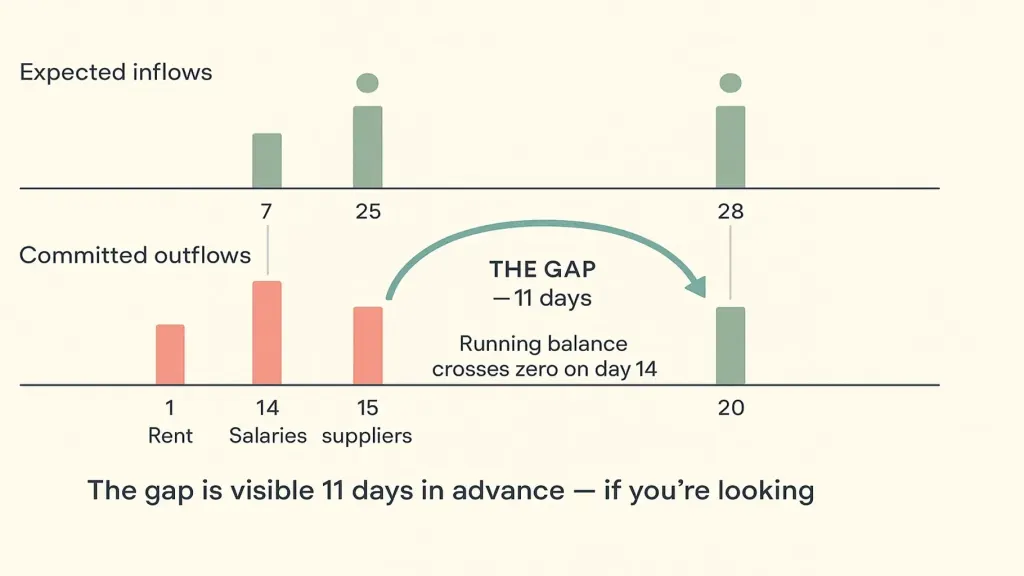
La confianza y la criticidad son las partes que la mayoría de los dueños se saltan. Listar entradas sin niveles de confianza hace que el calendario sea optimista: todo dueño cree que todos sus clientes pagarán a tiempo, y la mayoría no lo hará. Listar salidas sin criticidad significa que no hay un orden de prioridad cuando aparece la brecha: todos los pagos parecen igual de obligatorios, cuando en realidad algunos se pueden mover una semana con una llamada.
Un buen calendario de pagos te muestra la brecha con dos semanas de antelación. Un saldo bancario te la muestra la misma mañana. Dos semanas son la diferencia entre «llamaré al cliente y le preguntaré si puede pagar antes» y «esta noche tengo que pedir un préstamo personal».
La guía completa está en el artículo sobre el calendario de pagos → Calendario de pagos: por qué y cómo.
Las cuatro prácticas que previenen las brechas de caja
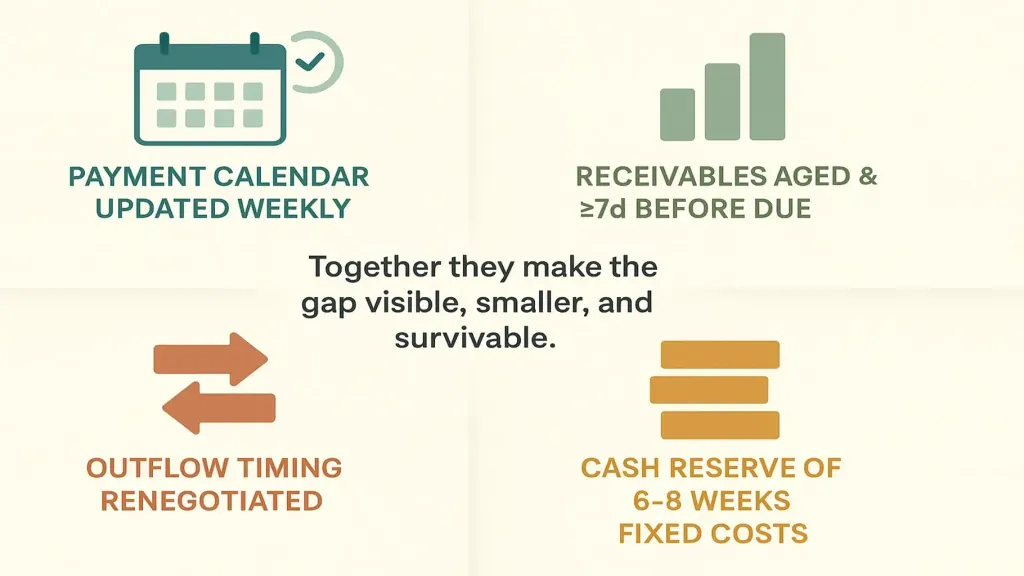
Dos: envejece y persigue las cuentas por cobrar antes de que se retrasen. La mayoría de los clientes no pagan tarde de forma maliciosa. Pagan tarde porque la factura queda por debajo de su umbral de atención. Un recordatorio amable siete días antes del vencimiento, luego el día del vencimiento y luego tres días después, recupera la mayor parte de lo que de otro modo quedaría silenciosamente atrasado. Los dueños que hacen esto bien reportan una mejora del 60–70% en los días promedio hasta el pago.
Tres: renegocia el timing de las salidas cuando sea posible. La mayoría de los proveedores, arrendadores e incluso los programas de fraccionamiento fiscal tienen más flexibilidad de la que los dueños suponen. Una solicitud para mover el alquiler del día 1 al día 5 —una vez, por escrito— suele aprobarse porque el arrendador quiere el alquiler más de lo que quiere la fecha. Lo mismo ocurre con muchas facturas de proveedores. El dueño que nunca pregunta paga el mismo día que todos los demás.
Cuatro: mantén una reserva de caja de seis a ocho semanas de costos fijos. Este es el respaldo estructural. No para las brechas previsibles —esas deberían resolverse con las tres primeras prácticas. La reserva es para la brecha imprevisible: un cliente que de repente deja de pagar, un pico de precios de un proveedor, un mes flojo que nadie vio venir. Seis a ocho semanas de costos fijos únicamente (no gastos totales) es el objetivo estándar para una pequeña empresa. Más si la estacionalidad es severa, menos si los ingresos son muy predecibles.
Estas cuatro juntas no eliminan las brechas de caja: las hacen visibles con antelación, más pequeñas y sobrevivibles cuando llegan.
Qué hacer cuando la brecha es esta semana
A veces el descubrimiento llega demasiado tarde. Una brecha de 14 días con siete días para resolverla. Esta es la secuencia operativa.
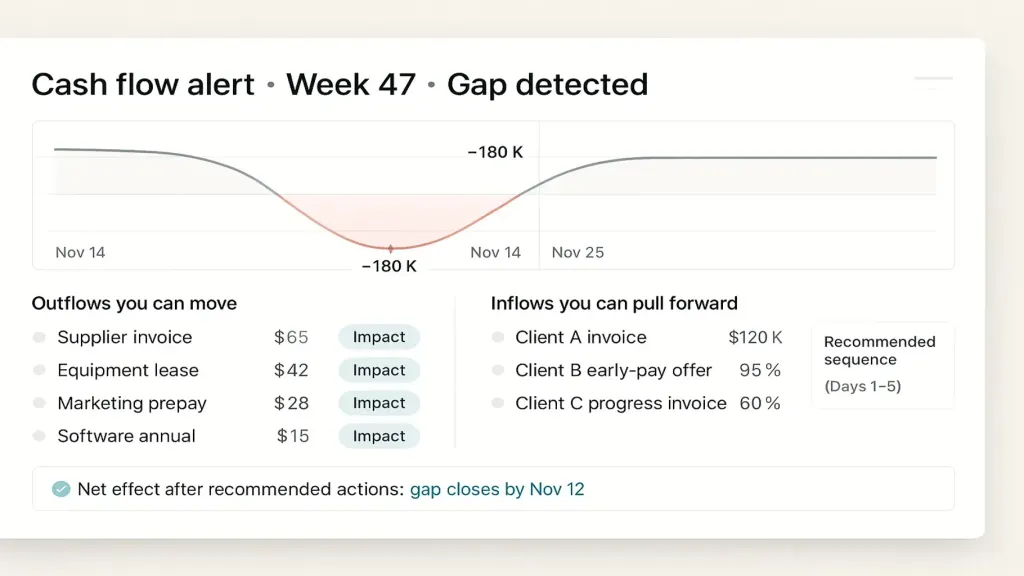
Día 1–2: adelanta lo que puedas. Llama a las dos mayores cuentas por cobrar esperadas. Ofrece un descuento por pronto pago del 1–2% para un pago en tres días. Envía facturas nuevas a todo lo que se haya retrasado. Factura cualquier venta que esté pendiente de facturación.
Día 2–3: retrasa lo que puedas. Llama a las mayores salidas no críticas. Pide al proveedor que mueva el pago una semana. La mayoría accederá, sobre todo si se pregunta una vez y nunca dos. Mueve cualquier pago que esté a punto de cargarse automáticamente pero que no sea urgente.
Día 3–4: cubre el resto con las reservas. Para eso está la reserva. Úsala. No recurras al crédito personal a menos que las reservas se hayan agotado.
Día 5 en adelante: instala las prácticas que lo evitan la próxima vez. La parte más cara de una brecha de caja es la segunda, tres meses después, cuando no has instalado el sistema que la habría señalado.
📌 Descubre cómo las brechas de caja se vuelven visibles con semanas de antelación —calendario de pagos, envejecimiento de cuentas por cobrar, seguimiento de reservas— en una sola vista integrada. Reserva una demo de Finmap de 20 minutos. [Reservar una demo de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
Mi negocio es rentable. ¿Por qué sigo teniendo brechas de caja?

La rentabilidad es un concepto de período (el mes, el año). La caja es un concepto de momento (el martes a las 9 de la mañana). Se registran en calendarios distintos. Los negocios rentables tienen brechas cuando el período y el momento no coinciden.
¿Una línea de crédito sustituye a las cuatro prácticas?
Una línea de crédito es un respaldo, como la reserva. No sustituye al calendario ni a la disciplina. Los dueños que dependen de la línea de crédito sin usar el calendario tienden a agotarla de forma estructural y se encuentran en una posición peor 12 meses después.
¿De qué tamaño debe ser mi reserva de caja?
Seis a ocho semanas de costos fijos únicamente (salarios, alquiler, suscripciones recurrentes, obligaciones fiscales). No los gastos totales, que serían demasiado altos de mantener para la mayoría de las pequeñas empresas. Ajústalo al alza si la estacionalidad es severa.
¿Debo resolver esto con una hoja de cálculo o con una plataforma?
Una hoja de cálculo funciona durante los primeros 6–12 meses y para la mayoría de las microempresas. Una plataforma tiene sentido cuando el mantenimiento se vuelve doloroso —normalmente a partir de 3 o más cuentas, varias monedas o 30 o más salidas recurrentes.
¿Y si ni siquiera llego a seis semanas de reserva?
Empieza con dos semanas. Constrúyela a partir del margen bruto de cada venta hasta llegar a seis. A la mayoría de las pequeñas empresas les lleva de 18 a 24 meses construir la reserva desde cero. Empieza ahora.
¿Es esto lo mismo que una crisis de caja?
No. Una crisis de caja es estructural (las salidas superan de forma crónica a las entradas). Una brecha de caja es un desajuste de timing en un negocio por lo demás saludable. Las intervenciones para cada una son completamente distintas.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



