



Índice

460

5 min

25.06.2026
Gap de fluxo de caixa: como identificar e evitar esse problema

Oleksandr Solovei
CEO e cofundador da Finmap
"Tivemos lucro em outubro. Tivemos lucro em novembro. E, no dia 14 de novembro, eu não consegui pagar os salários. Foi aí que eu entendi que lucro e caixa não são a mesma coisa — eles seguem calendários diferentes."
A fundadora de uma empresa de produtos com faturamento de ₴8 milhões contou sobre a véspera da folha de pagamento, dois anos atrás, quando aprendeu na prática o que é um buraco de caixa.
Outubro tinha sido um mês forte. Novembro caminhava para ser ainda melhor. O DRE gerencial mostrava os dois meses com lucro consistente. E, no dia 13 de novembro — um dia antes do pagamento dos salários — ela entrou na conta bancária e viu um saldo que não cobria a folha.
Nada tinha dado errado na operação. As vendas estavam fortes. As margens eram saudáveis. A empresa estava saudável. Mesmo assim, ela não conseguiria pagar a equipe na sexta-feira, porque o dinheiro que tornaria novembro lucrativo só entraria no dia 25 — e os salários venciam no dia 14.
Esse intervalo entre quando o dinheiro é ganho e quando o dinheiro cai na conta é o padrão mais importante que todo dono de pequena empresa acaba aprendendo em finanças operacionais. Não é apenas saber se a empresa dá lucro. É saber se o dinheiro estará na conta no dia em que ele precisa estar.
Este artigo é sobre como identificar esse buraco antes que ele vire um problema — e sobre as quatro práticas que impedem que ele aconteça de novo.
A definição que realmente importa
Um buraco de caixa é o período entre uma saída já comprometida e a entrada que deveria financiar essa saída. Não é a mesma coisa que um problema crônico de fluxo de caixa, em que as saídas são maiores que as entradas de forma recorrente. É um problema de timing dentro de uma empresa que, no geral, é saudável.
Uma empresa lucrativa com um buraco de caixa corre mais risco do que uma empresa sem lucro, mas sem esse buraco — porque o lucro esconde a urgência. O dono vê dinheiro sendo gerado “no papel”, e isso torna psicologicamente mais difícil tomar as medidas operacionais que evitariam a repetição do problema.
Em pequenas empresas, esse buraco costuma aparecer principalmente em três situações:
- A concentração do fim do mês: salários no dia 15, aluguel no dia 1º, impostos no dia 20 — tudo concentrado, enquanto as entradas chegam de forma irregular ao longo do mês.
- O buraco financiado pelo crescimento: a empresa cresce rápido, então o capital de giro sai antes — estoque, fornecedores pagos antecipadamente, salários de novas contratações — e a receita desses investimentos só volta depois.
- O descompasso da sazonalidade: alguns meses fortes no ano, mas despesas distribuídas de forma regular pelos doze meses.
O panorama geral — o que contabilidade gerencial realmente significa e por que esse é um dos seus problemas centrais — está no artigo principal → Contabilidade gerencial explicada.
Como identificar um buraco de caixa antes que ele estoure
A ferramenta mais útil para enxergar um buraco de caixa é o calendário de pagamentos de 30 dias. Não o saldo bancário — o saldo bancário fala sobre hoje. O calendário de pagamentos mostra o dia, daqui a duas semanas, em que nada terá mudado na operação, mas o saldo não será suficiente.
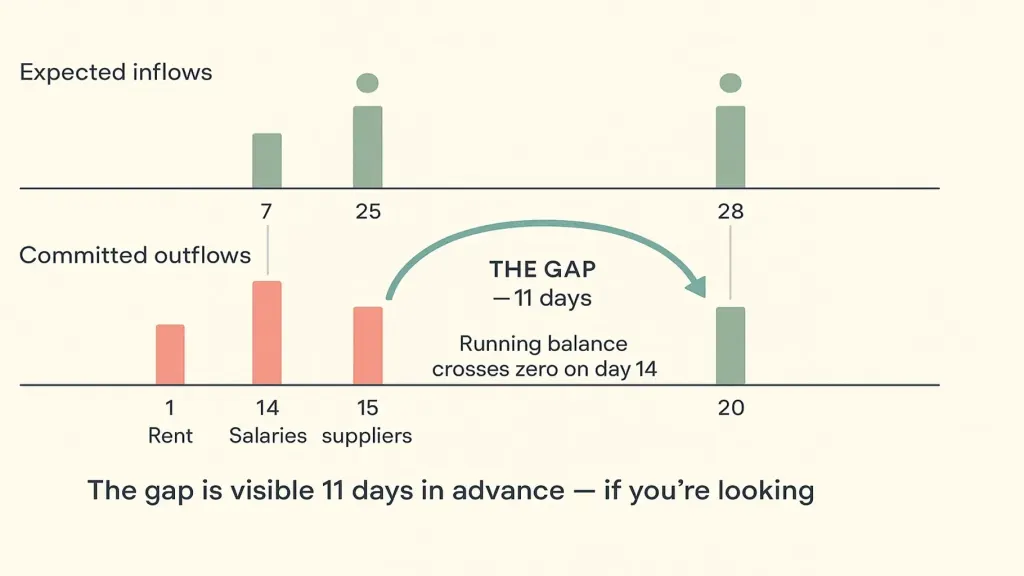
Confiança e criticidade são justamente as partes que a maioria dos donos pula. Listar entradas sem nível de confiança deixa o calendário otimista demais — todo dono acredita que todo cliente vai pagar em dia, e muitos não vão. Listar saídas sem criticidade tira qualquer ordem de prioridade quando o buraco aparece — todo pagamento parece igualmente obrigatório, quando, na prática, alguns podem ser empurrados uma semana com uma ligação.
Um bom calendário de pagamentos mostra o buraco com duas semanas de antecedência. O saldo bancário mostra na manhã do vencimento. Duas semanas são a diferença entre “vou ligar para o cliente e ver se ele consegue antecipar o pagamento” e “preciso pegar um empréstimo pessoal hoje à noite”.
O passo a passo completo está no artigo sobre calendário de pagamentos → Calendário de pagamentos: por que usar e como fazer.
As quatro práticas que evitam buracos de caixa
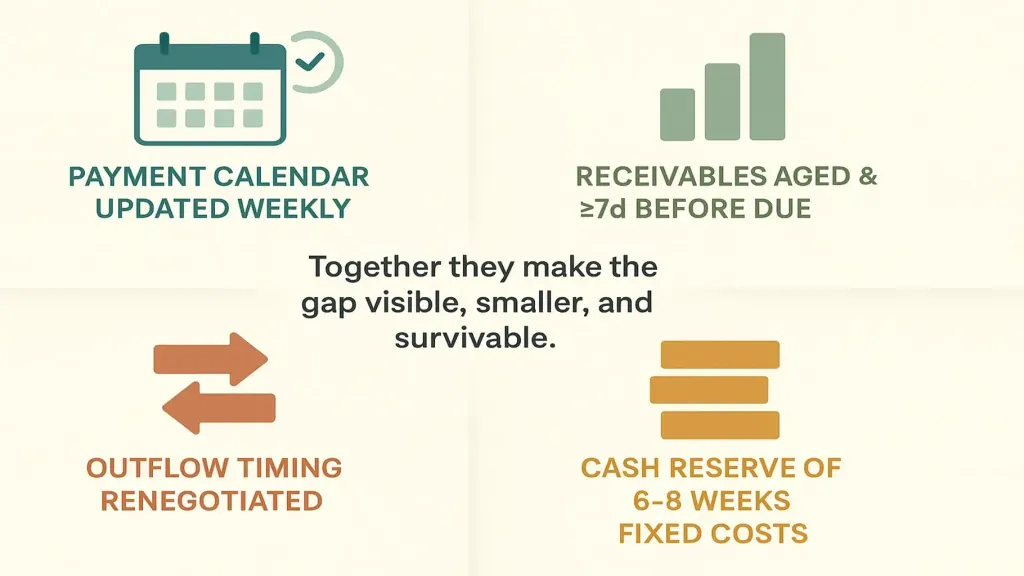
Segunda — acompanhe e cobre os recebíveis antes do atraso. A maioria dos clientes não atrasa por má-fé. Atrasa porque aquela fatura ainda não entrou no radar deles. Um lembrete educado sete dias antes do vencimento, outro no dia do vencimento e mais um três dias depois recupera boa parte do que ficaria silenciosamente atrasado. Donos que fazem isso bem relatam uma melhora de 60% a 70% no prazo médio de recebimento.
Terceira — renegocie as datas de saída sempre que possível. Muitos fornecedores, locadores e até programas de parcelamento de impostos têm mais flexibilidade do que os donos imaginam. Um pedido para mudar o aluguel do dia 1º para o dia 5 — feito uma vez, por escrito — muitas vezes é aprovado porque o locador quer receber o aluguel mais do que quer manter aquela data exata. O mesmo vale para muitas notas de fornecedores. Quem nunca pede paga no mesmo dia que todo mundo.
Quarta — mantenha uma reserva de caixa equivalente a seis a oito semanas de custos fixos. Essa é a proteção estrutural. Não para os buracos previsíveis — esses devem ser resolvidos pelas três primeiras práticas. A reserva existe para o buraco imprevisível: um cliente que para de pagar de repente, um aumento brusco no preço do fornecedor, um mês fraco que ninguém viu chegando. Seis a oito semanas de custos fixos apenas — não das despesas totais — é a meta padrão para pequenas empresas. Mais do que isso se a sazonalidade for forte; menos se a receita for altamente previsível.
Essas quatro práticas, juntas, não eliminam todos os buracos de caixa — mas fazem com que eles apareçam antes, sejam menores e se tornem administráveis quando chegarem.
O que fazer quando o buraco é nesta semana
Às vezes, a descoberta vem tarde demais. Um buraco de 14 dias com apenas sete dias para resolver. Esta é a sequência operacional.
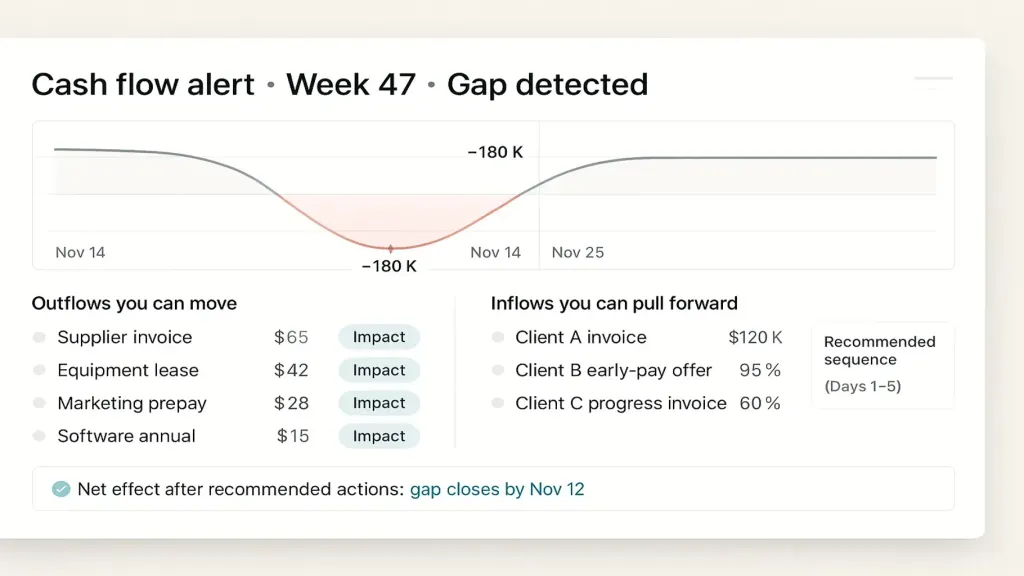
Dias 1 e 2 — antecipe o que for possível. Ligue para os dois maiores recebíveis esperados. Ofereça 1% a 2% de desconto para pagamento antecipado em até três dias. Envie notas que ficaram pendentes. Cobre qualquer venda que esteja só esperando a sua emissão de cobrança.
Dias 2 e 3 — adie o que der para adiar. Ligue para as maiores saídas não críticas. Peça ao fornecedor para empurrar o pagamento em uma semana. A maioria aceita, especialmente se isso acontecer uma vez e não virar hábito. Reprograme pagamentos em débito automático que estejam prestes a cair, mas que não sejam urgentes.
Dias 3 e 4 — cubra o restante com a reserva. É para isso que a reserva existe. Use. Não recorra ao crédito pessoal a menos que a reserva tenha acabado.
Do dia 5 em diante — instale as práticas que evitam a repetição. A parte mais cara de um buraco de caixa é o segundo buraco, três meses depois, quando você ainda não criou o sistema que teria sinalizado o problema.
📌 Veja como os buracos de caixa ficam visíveis semanas antes — calendário de pagamentos, aging de recebíveis e acompanhamento da reserva — em uma visão integrada. Agende uma demonstração de 20 minutos da Finmap. Agendar uma demonstração da Finmap →
Leia também
- Como evitar buracos de caixa na sua empresa
- Como montar um calendário de pagamentos para fechar um buraco de caixa
- Finmap Findirector: controle seu fluxo de caixa
Neste tema
- 8 lições financeiras depois de perder US$ 120.000: como evitar buracos de caixa
- 5 dicas para eliminar buracos de caixa de vez
- O que é um buraco de caixa e como evitar que ele aconteça
- A pergunta de sexta-feira: qual fornecedor recebe esta semana?
- ₴500 mil em maio, ₴160 mil em julho: a disciplina de caixa que negócios sazonais costumam ignorar
- Da baixa temporada ao lucro constante: como faturar o ano inteiro
- A construtora com ₴18 milhões em contratos assinados que não conseguiu pagar a folha
Base do tema: Gestão de fluxo de caixa para pequena empresa: como sempre saber onde está o seu dinheiro
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Minha empresa dá lucro. Por que ainda tenho buracos no fluxo de caixa?

Lucratividade é um conceito de período (o mês, o ano). Caixa é um conceito de momento (terça-feira às 9h). Cada um segue um calendário diferente. Empresas lucrativas têm buracos quando o período e o momento não se alinham.
Uma linha de crédito substitui as quatro práticas?
Uma linha de crédito é uma rede de segurança, assim como a reserva. Ela não substitui o calendário nem a disciplina. Donos de empresa que dependem da linha de crédito sem um calendário tendem a usá-la de forma estrutural e acabam em uma situação pior 12 meses depois.
Qual deve ser o tamanho da minha reserva de caixa?
De seis a oito semanas de custos fixos apenas (salários, aluguel, assinaturas recorrentes, obrigações fiscais). Não das despesas totais, o que seria alto demais para a maioria das pequenas empresas manter. Ajuste para cima se a sazonalidade for forte.
Devo resolver isso com uma planilha ou com uma plataforma?
Planilha funciona nos primeiros 6 a 12 meses e para a maioria dos micro negócios. Uma plataforma faz sentido quando a manutenção começa a pesar — geralmente quando você tem 3 ou mais contas, várias moedas ou mais de 30 saídas recorrentes.
E se eu não conseguir nem chegar a seis semanas de reserva?
Comece com duas semanas. Construa a reserva usando a margem bruta de cada venda até chegar a seis. Para a maioria das pequenas empresas, formar essa reserva do zero leva de 18 a 24 meses. Comece agora.
Isso é a mesma coisa que uma crise de caixa?
Não. Uma crise de caixa é estrutural (as saídas superam as entradas de forma crônica). Um buraco no fluxo de caixa é um descasamento de prazos em uma empresa que, no geral, é saudável. As ações para cada caso são completamente diferentes.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



