



Índice

758

10 min

16.06.2026
O que é o descasamento de caixa e como evitá-lo

Sergiy Shuldik
Especialista financeiro na Finmap
"Mas a empresa dá lucro. Então por que não tem dinheiro na conta? Como isso é possível?"
Cena conhecida. Dia 12 do mês. Amanhã vence o aluguel — UAH 18.000. Depois de amanhã, a folha de pagamento — UAH 92.000. Na conta corrente, você tem UAH 31.000. Um cliente grande prometeu pagar “até sexta” — e hoje ainda é quarta-feira.
Você abre o celular de novo e confere o extrato. O número continua o mesmo: UAH 31.000. A conta começa a girar na cabeça: “Se eu empurrar o aluguel por 3 dias… bom, o proprietário já me cobrou da última vez. Se eu ligar para o cliente hoje, vai ser a quarta ligação da semana. Se eu pegar um cheque especial curto, é -2,5% por semana. Se eu simplesmente atrasar a folha, amanhã um dos vendedores pede demissão e ainda fala na minha cara: ‘não espero mais nada daqui’.”
Você vai lembrar dessa noite por muito tempo. Isso é um buraco de caixa.
E a pior parte da história é que dava para ter visto esse buraco chegando 14 dias antes. Não numa quarta à noite, em pânico com cinco dias pela frente, mas com calma, lá na semana anterior. Neste artigo, vamos explicar o que é um buraco de caixa, por que ele acontece até em empresas lucrativas e o que você pode fazer ainda esta semana para enxergar o próximo buraco com antecedência.
O que é um buraco de caixa — sem economês
Um buraco de caixa é aquele momento em que não há dinheiro no caixa ou na conta, mesmo que a empresa seja lucrativa no geral.
Falando de um jeito simples: imagine um cano de água. O dinheiro entra na empresa (clientes pagam) e sai dela (fornecedores, folha, aluguel). Se a entrada diminui de repente — por exemplo, um cliente enrola para pagar — enquanto a saída continua igual (o aluguel não espera), surge um trecho vazio no cano. Esse é o buraco.
Não é sobre lucro. É sobre prazo. Uma empresa pode faturar milhões por ano, mas se você pagou um fornecedor na segunda e o dinheiro do cliente só cai na segunda seguinte, na terça talvez simplesmente não exista saldo suficiente para cobrir uma despesa urgente.
O paradoxo: por que o buraco de caixa costuma atingir empresas lucrativas
Pelo instinto, parece que se a empresa está crescendo, o dinheiro deveria estar tranquilo. Na prática, muitas vezes é o contrário.
Quanto mais rápido você cresce, maior o risco de um buraco de caixa. Não é um erro do sistema — é uma característica do crescimento.
Há três motivos. Primeiro: mais clientes significam mais contas a receber. Você emite mais notas e faturas que ainda não foram pagas. Segundo: mais compromissos. Uma equipe maior significa uma folha maior todo mês. Mais pedidos significam mais adiantamentos a fornecedores. Terceiro: a inércia das decisões. Você assinou um contrato três meses atrás com base no saldo que tinha naquele momento. Hoje, o seu fluxo de caixa tem outro desenho.
Uma situação clássica: em dezembro, a empresa fecha um contrato longo com um cliente grande. Em fevereiro, contrata uma equipe maior. Em março, ainda compra matéria-prima com antecedência. Só que o primeiro pagamento do novo cliente chega apenas em maio — com 45 dias de prazo. Entre março e maio, são dois meses de buraco de caixa. No papel, um contrato de sucesso. Na prática, dois meses sem dinheiro para a folha ou vivendo no limite de crédito.
"Existe um descasamento de liquidez nos pagamentos — os valores podem não cair nos últimos dias do mês, só entram no começo. E o fornecedor está esperando até o dia 20." — um jeito bem comum de um dono de empresa de serviços explicar a situação
5 causas típicas de um buraco de caixa
Em conversas com donos de pequenas e médias empresas, identificamos os cinco cenários mais comuns. Talvez você reconheça algum deles.
Primeiro. O intervalo entre o sinal e a segunda parcela. Isso acontece em qualquer negócio em que o cliente paga em etapas. Agências de tradução, serviços jurídicos, agências de eventos, construção. O cliente paga 50% no início, a empresa executa o trabalho, paga fornecedores e subcontratados adiantado — e a segunda parcela do cliente “fica presa” por semanas ou meses.
Segundo. Contas a receber atrasadas de clientes grandes. Um cliente corporativo tem prazo de 30 dias para pagar. Isso é normal no mercado. Mas se ele empurra o pagamento por mais uma semana — enquanto o aluguel precisa ser pago todo dia 1º — você já entrou no buraco. Dói especialmente quando um único cliente grande representa 40% do faturamento.
Terceiro. Sazonalidade. O exemplo mais claro está no varejo: dezembro sustenta a receita de fevereiro. Mas folha, aluguel e honorários contábeis continuam iguais todos os meses. Um buraco de caixa em fevereiro é praticamente inevitável se você não se preparar lá em novembro.
Quarto. Crescimento mais rápido que o caixa. Aquele mesmo contrato grande novo. Você contratou pessoas. Comprou matéria-prima. O primeiro pagamento entra em 45 dias. E a folha vence hoje.
Quinto. Gastos pessoais do dono. Menos agradável, mas real. O dono começa a tirar dinheiro da empresa para objetivos pessoais (casa, carro, viagem) num momento em que o caixa atual ainda não comporta isso. Também cria um buraco — só que a origem não está nos clientes, está no próprio dono.
O que os cinco casos têm em comum é que o dono descobre o buraco tarde demais. Muitas vezes, exatamente quando uma conta vence e não há dinheiro. Às vezes, por uma ligação tensa de um fornecedor. Nos piores casos, por uma notificação preocupante do banco: “Saldo insuficiente em conta”.
O primeiro passo para resolver — enxergar o buraco com 14 dias de antecedência
Não dá para eliminar um buraco de caixa por mágica. Mas dá para prevê-lo com 14 dias de antecedência — e isso muda completamente as decisões que você toma hoje.
A ferramenta que faz isso é o calendário de pagamentos. Ele reúne todas as entradas previstas (faturas emitidas para clientes, sinais esperados, contratos recorrentes) e todas as saídas planejadas (aluguel, folha, assinaturas recorrentes, pagamentos diretos a fornecedores) e transforma tudo em uma previsão simples, dia a dia, do saldo da sua conta.
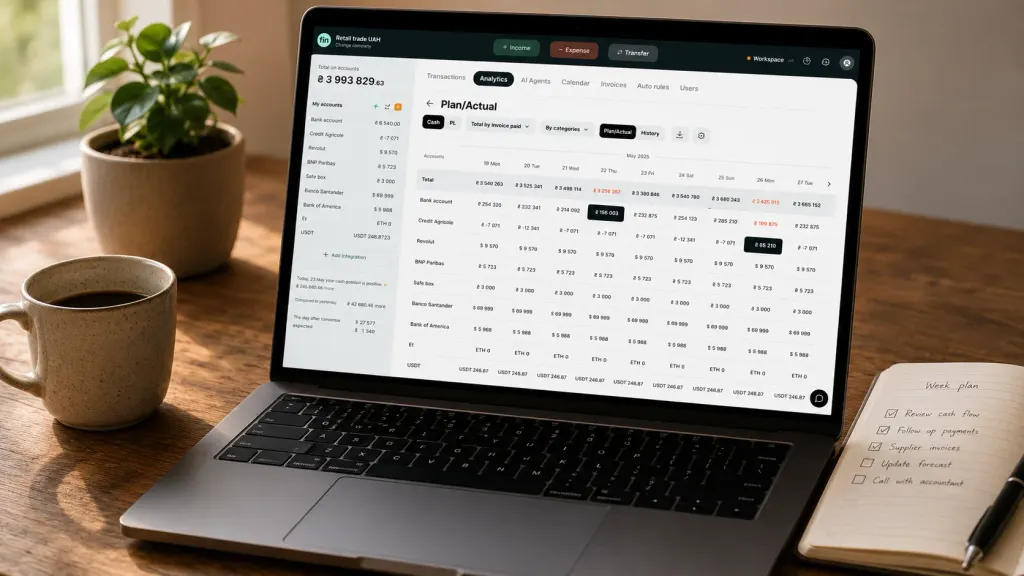
Veja o que um calendário de pagamentos entrega que uma planilha de Excel com totais mensais não consegue entregar:
- Você vê o detalhe dia a dia — exatamente em qual dia o saldo vai ficar “no vermelho”
- Ele destaca o risco automaticamente — o dia em que o saldo cai abaixo de um limite seguro
- Ele se atualiza sozinho por integrações bancárias — sem ajustes manuais todos os dias
- Ele funciona num horizonte de 30 a 90 dias — algo essencial para negócios sazonais
A lógica principal é uma só: você enxerga o futuro buraco de caixa antes que ele aconteça. Não na noite do dia 15, em pânico. Mas com calma, numa segunda-feira, duas semanas antes.
O que muda quando você enxerga o buraco 14 dias antes
Suas decisões deixam de ser no modo “apagar incêndio” e passam para o modo “escolher a melhor opção”. O resultado financeiro é outro.
- Você tem tempo de cobrar o cliente cuja conta a receber venceu há 30 dias — e receber antes do momento crítico
- Você tem tempo de renegociar uma data com um fornecedor — sem estragar a relação
- Você tem tempo de contratar um cheque especial ou limite de crédito na taxa planejada (não numa corrida emergencial, pagando mais caro)
- Você tem tempo de cortar gastos não essenciais — anúncios, novas assinaturas — antes, e não depois de um dia ruim
Um dono resumiu assim em uma consultoria: "Antes, eu tomava decisões à noite, quando não sobrava mais nenhuma opção. Agora eu tomo de manhã, quando ainda tenho várias."
Se você já está no buraco de caixa — 7 ações práticas
Se o pânico já bateu e você precisa pagar algo amanhã, siga esta sequência. Não é teoria genérica: é o que funciona na prática.
Um. Faça uma lista de todas as despesas previstas para os próximos 7 dias. Classifique por criticidade: críticas (salários da equipe operacional, aluguel, impostos), secundárias (fornecedores com alguma flexibilidade), não essenciais (anúncios, assinaturas, pequenas coisas).
Dois. Ligue para os fornecedores da segunda categoria e peça um prazo de 7 a 14 dias. Na maioria dos casos, você vai ouvir um “tudo bem”. Especialmente se for transparente e disser: estamos com um buraco curto, em duas semanas normaliza.
Três. Revise suas contas a receber. Em 8 de cada 10 empresas, existem clientes com 14 a 30 dias de atraso. Ligue ou mande mensagem para cada um. Ofereça 1% a 2% de desconto para pagamento em até 48 horas — isso costuma funcionar.
Quatro. Procure o banco para um cheque especial ou limite de curto prazo. É uma ferramenta normal, não “viver endividado”. Um limite por 14 dias a 25% ao ano custa 0,96% no período inteiro. Mais barato do que atrasar a folha.
Cinco. Congele todos os gastos não essenciais. Anúncios, novas assinaturas, contratar mais uma pessoa — pause por um mês. Não é para sempre.
Seis. Fale com a equipe com honestidade. Não “está tudo bem, mas…” — e sim “temos um buraco curto, e eu já sei como resolver”. A equipe respeita mais a transparência do que o silêncio.
Sete. Assim que a crise passar, configure um calendário de pagamentos. Porque, da próxima vez, você não vai querer repetir essa mesma cena.
Como criar uma reserva de caixa para o futuro
A regra clássica é manter no banco de 1 a 3 meses de despesas fixas. Fixas são folha, aluguel, assinaturas recorrentes. Não as variáveis (matéria-prima, marketing — essas acompanham o faturamento).
Para empresas com fluxo de caixa estável, 1 mês é suficiente. Para negócios de serviços com entradas irregulares — 2 meses. Para empresas sazonais — 3 a 6 meses, porque a diferença entre alta e baixa temporada pode ser de 3 vezes.
Como montar uma reserva se você não tem uma hoje? Não é “guardar 50% de cada pagamento” — isso não é realista. Direcione o lucro para a reserva ao longo de 6 a 12 meses, até chegar ao nível desejado. Isso significa menos dividendos para o dono agora — mas muito mais tranquilidade daqui a um ano.
Um dos nossos clientes — uma empresa de serviços com faturamento de UAH 200.000/mês — montou uma reserva de UAH 350.000 em 8 meses. No nono mês, veio uma crise com um cliente grande que desapareceu por 60 dias. Sem a reserva, teria sido um buraco de caixa catastrófico. Com ela, foi só mais um mês normal de trabalho.
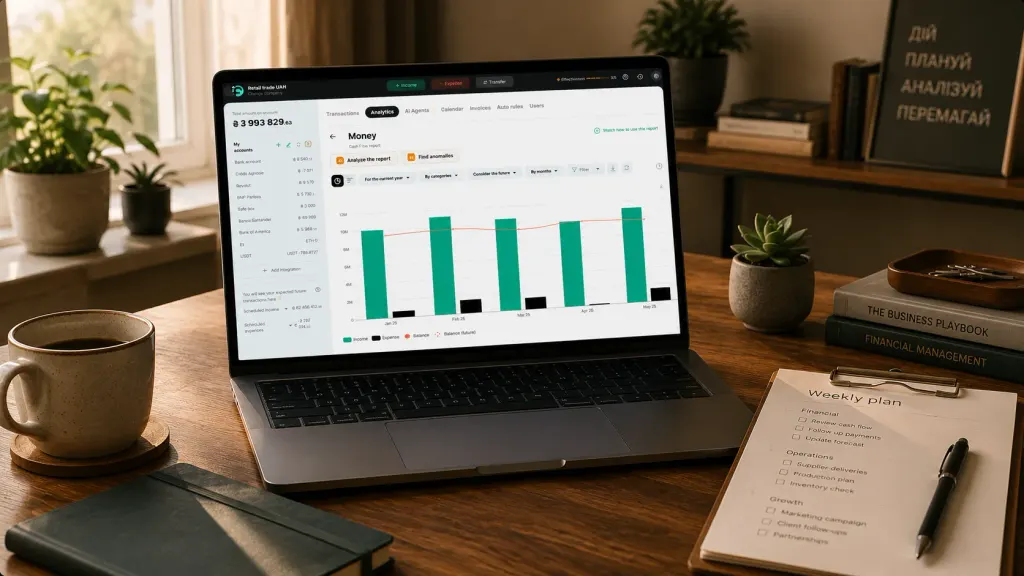
Checklist para esta semana
Se você ainda não tem um calendário de pagamentos, aqui vai uma versão mínima desse processo para fazer em uma hora. Não substitui a ferramenta, mas já dá uma visibilidade básica.
- Anote todas as despesas previstas para os próximos 14 dias — com valores e datas específicas
- Anote todas as entradas previstas — faturas emitidas, sinais esperados, contratos recorrentes
- Veja qual é o saldo da conta hoje
- Monte uma previsão de saldo para cada dia: hoje + entradas − saídas = amanhã
- Marque em vermelho os dias em que o saldo fica abaixo de um limite seguro
- Olhe para esses dias vermelhos — o que dá para adiar, com quem dá para negociar, o que cortar
Se você fizer isso, já terá uma versão simples de um calendário de pagamentos no Excel. Não é tão prático quanto uma ferramenta dedicada, não se atualiza sozinho — mas já mostra metade do problema.
Base do tema: Buraco de caixa: como identificar e como evitar
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Qual é a diferença entre um déficit de caixa e um prejuízo?

Um déficit de caixa é uma falta de dinheiro no curto prazo em uma empresa que, no geral, está saudável. Ele tem uma data e um valor específicos (“em 15 de junho vão faltar UAH 1.400 no caixa”). Já o prejuízo acontece quando as despesas superam a receita de forma recorrente ao longo de vários meses. O prejuízo mostra uma tendência (“a margem vem caindo nos últimos três meses”). Um déficit de caixa se resolve com um calendário de pagamentos. Um prejuízo exige uma reestruturação do modelo de negócio.
Qual é a reserva de caixa mínima que devo manter?
De 1 a 3 meses de despesas fixas. Para negócios sazonais, de 4 a 6 meses. Se você ainda não tem isso hoje, a prioridade no curto prazo é entender o tamanho das suas despesas fixas e, depois, construir essa reserva aos poucos.
Posso controlar tudo no Google Sheets e seguir sem ferramentas?
Sim, no começo. Se você tem até 50 transações por mês e uma ou duas contas, o Sheets dá conta. Dá para montar um calendário de pagamentos de 14 a 30 dias com uma fórmula. Os problemas começam quando você tem 5 ou mais contas em bancos e moedas diferentes, dinheiro em espécie e depósitos — manter a visão atualizada no Sheets fica difícil, e os dados ficam defasados em poucos dias.
Como diferenciar um “furo pontual” de uma “falta crônica de dinheiro”?
Um ou dois déficits por trimestre é normal em um negócio com fluxo de caixa irregular. Um déficit a cada duas semanas é sinal de um problema estrutural: ou o modelo de precificação está baixo demais, ou os custos controláveis estão altos demais, ou a base de clientes depende demais de um único cliente. Nesse caso, o calendário de pagamentos só vai mostrar o tamanho do problema — o que precisa ser ajustado é o modelo de negócio.
Um calendário de pagamentos ajuda negócios sazonais?
Sim, principalmente eles. O calendário pode ser ampliado para 3 a 6 meses — e você consegue ver que, em fevereiro, haverá um déficit de UAH 80.000. Você ganha 4 meses de antecedência para formar uma reserva de caixa, negociar uma linha de crédito com o banco ou rever contratos com fornecedores.
Quanto tempo leva para configurar um calendário de pagamentos no Finmap?
A versão básica leva de 30 a 60 minutos. Você importa 30 dias de transações, configura pagamentos recorrentes (aluguel, folha de pagamento, assinaturas) e define um limite mínimo de caixa. Depois disso, o sistema funciona sozinho.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



