Inhoudsopgave

758

10 min

16.06.2026
Wat is een cashgap en hoe voorkom je die?

Sergiy Shuldik
Financieel expert bij Finmap
"Maar we maken winst. Waarom staat er dan geen geld op de rekening? Hoe kan dat nou?"
Een herkenbare situatie. Het is de 12e van de maand. Morgen moet de huur worden betaald — UAH 18.000. Overmorgen de salarissen — UAH 92.000. Op je betaalrekening staat UAH 31.000. Een grote klant heeft beloofd “uiterlijk vrijdag” te betalen — en vandaag is het woensdag.
Je opent opnieuw je telefoon en checkt het rekeningoverzicht. Nog steeds hetzelfde bedrag — UAH 31.000. In je hoofd begint de rekensom te draaien: “Als ik de huur 3 dagen opschuif… tja, de verhuurder herinnerde me de vorige keer ook al. Als ik de klant vandaag bel, is dat de vierde keer deze week. Als ik kort rood ga staan, kost dat -2,5% per week. Als ik de salarissen gewoon later betaal, neemt morgen een van de salesmensen ontslag en zegt hij recht in mijn gezicht: ‘Hier verwacht ik niks meer van.’”
Deze avond vergeet je niet snel. Dit is een cashgap.
En het vervelendste is: je had deze cashgap 14 dagen eerder kunnen zien aankomen. Niet op een woensdagavond, met vijf dagen paniek voor de boeg, maar rustig, al vorige week. In dit artikel leggen we uit wat een cashgap is, waarom die ook winstgevende bedrijven raakt en wat je deze week nog kunt doen om de volgende cashgap op tijd te zien.
Wat een cashgap is — zonder boekhoudjargon
Een cashgap is het moment waarop er geen geld in je kas of op je rekening staat, terwijl je bedrijf onderaan de streep wel winstgevend is.
Simpeler gezegd: stel je een waterleiding voor. Geld stroomt je bedrijf in (klanten betalen) en weer uit (leveranciers, salarissen, huur). Als de instroom ineens vertraagt — bijvoorbeeld doordat een klant zijn betaling uitstelt — terwijl de uitstroom gelijk blijft (de huur wacht niet), ontstaat er een leeg stuk in die leiding. Dat is de gap.
Het gaat niet om winst. Het gaat om timing. Een bedrijf kan miljoenen per jaar verdienen, maar als je op maandag een leverancier hebt betaald en het geld van de klant pas de maandag erna binnenkomt, kun je op dinsdag simpelweg te weinig hebben voor een urgente betaling.
De paradox: waarom cashgaps vaak juist winstgevende bedrijven raken
Op gevoel zou je zeggen: als een bedrijf groeit, zit het met geld wel goed. In werkelijkheid is het vaak precies andersom.
Hoe sneller je groeit, hoe groter het risico op een cashgap. Dat is geen foutje, maar een eigenschap van groei.
Daar zijn drie redenen voor. Ten eerste — meer klanten betekent meer openstaande facturen. Je hebt meer verzonden facturen die nog niet betaald zijn. Ten tweede — meer verplichtingen. Een groter team betekent elke maand hogere salariskosten. Meer orders betekent meer vooruitbetalingen aan leveranciers. Ten derde — de traagheid van beslissingen. Je tekende drie maanden geleden een contract op basis van de saldi die je toen had. Vandaag ziet je cashflowplanning er anders uit.
Een klassiek voorbeeld: in december tekent het bedrijf een langlopend contract met een grote klant. In februari neemt het een groot team aan. In maart koopt het ook alvast grondstoffen in. En de eerste betaling van de nieuwe klant komt pas in mei — met een betalingstermijn van 45 dagen. Tussen maart en mei heb je dus twee maanden cashgap. Op papier een succesvol contract. In de praktijk twee maanden zonder ruimte voor salarissen, of overleven op een kredietlijn.
"Er zit een mismatch in de betalingen — bedragen komen soms niet aan het einde van de maand binnen, maar pas aan het begin. En de leverancier wacht tot de 20e." — zo verwoordt een eigenaar van een dienstverlenend bedrijf het vaak
5 typische oorzaken van een cashgap
In gesprekken met eigenaren van kleine en middelgrote bedrijven zagen we vijf scenario’s steeds terugkomen. Misschien herken je er één.
Eén. De kloof tussen de aanbetaling en de tweede betaling. Dit gebeurt in elk bedrijf waar klanten in termijnen betalen. Vertaalbureaus, juridische diensten, evenementenbureaus, bouwbedrijven. De klant betaalt 50% bij de start, het bedrijf voert het werk uit, betaalt leveranciers of onderaannemers vooruit — en de tweede betaling van de klant “blijft hangen” voor weken of maanden.
Twee. Achterstallige betalingen van grote klanten. Een zakelijke klant heeft een betalingstermijn van 30 dagen. Dat is normaal in de markt. Maar als die klant de betaling een week opschuift — terwijl de huur elke 1e van de maand betaald moet worden — zit je al in een cashgap. Dat doet extra pijn als één grote klant goed is voor 40% van je omzet.
Drie. Seizoensinvloeden. Het duidelijkst zie je dit in retail: december betaalt de omzet van februari. Maar salarissen, huur en boekhoudkosten zijn elke maand hetzelfde. Een cashgap in februari is structureel onvermijdelijk als je er in november niet al op anticipeert.
Vier. Groei die sneller gaat dan je cashpositie. Datzelfde nieuwe grote contract. Je hebt mensen aangenomen. Je hebt grondstoffen gekocht. De eerste betaling komt over 45 dagen. En de salarissen moeten vandaag worden betaald.
Vijf. Privé-uitgaven van de eigenaar. Minder prettig, maar wel reëel. De eigenaar begint geld uit het bedrijf te halen voor privédoelen (een huis, een auto, vakantie) op een moment dat de huidige kaspositie dat nog niet toelaat. Ook dat creëert een gap — alleen ligt de oorzaak dan niet bij de klanten, maar bij de eigenaar.
Wat alle vijf gemeen hebben: de eigenaar ontdekt de cashgap te laat. Vaak pas op het moment dat er betaald moet worden en er geen geld is. Soms door een stressvol telefoontje van een leverancier. In het slechtste geval door een alarmerende melding van de bank: “Onvoldoende saldo op uw rekening.”
De eerste stap naar een oplossing — je cashgap 14 dagen vooruit zien
Een cashgap kun je niet met magie volledig laten verdwijnen. Maar je kunt hem wel 14 dagen vooruit voorspellen — en dat verandert de beslissingen die je vandaag neemt fundamenteel.
Het hulpmiddel daarvoor is de betalingskalender. Die verzamelt alle geplande inkomsten (verstuurde klantfacturen, verwachte aanbetalingen, terugkerende contracten) en geplande uitgaven (huur, salarissen, terugkerende abonnementen, directe betalingen aan leveranciers) en zet ze om in een eenvoudig overzicht van je verwachte rekeningsaldo per dag.
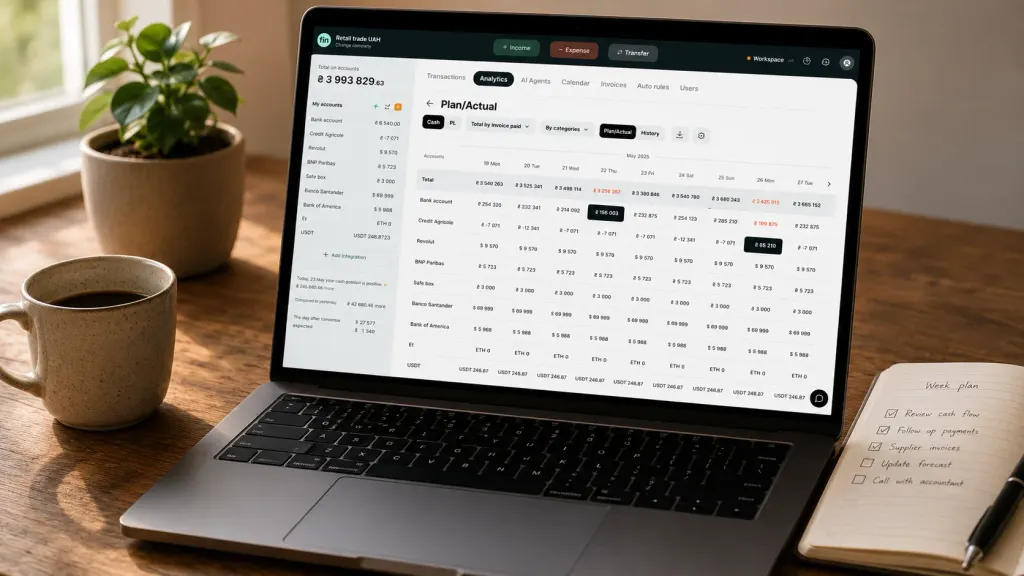
Dit geeft een betalingskalender je wat een Excel-sheet met maandtotalen niet kan:
- Je ziet de details per dag — precies welke dag “rood” wordt
- Het risico wordt automatisch zichtbaar — de dag waarop je saldo onder een veilige grens zakt
- Hij werkt zichzelf bij via bankkoppelingen — zonder elke dag handmatig te sleutelen
- Hij kijkt 30–90 dagen vooruit — cruciaal voor seizoensgebonden bedrijven
De kern is simpel: je ziet je toekomstige cashgap voordat die ontstaat. Niet op de avond van de 15e, in paniek. Maar rustig, op maandag, twee volle weken van tevoren.
Wat er verandert als je de cashgap 14 dagen vooruit ziet
Je beslissingen verschuiven van “brandjes blussen” naar “de beste optie kiezen”. En dat levert totaal andere financiële uitkomsten op.
- Je hebt tijd om de klant te benaderen van wie de betaling al 30 dagen openstaat — en vóór het beslissende moment betaald te krijgen
- Je hebt tijd om een gesprek met een leverancier naar een andere datum te verplaatsen — zonder de relatie te beschadigen
- Je hebt tijd om een roodstand of kort krediet te regelen tegen het geplande tarief (niet tegen een duur spoedtarief)
- Je hebt tijd om niet-noodzakelijke uitgaven te schrappen — advertenties, nieuwe abonnementen — vooraf, in plaats van na een slechte dag
Een ondernemer zei het tijdens een consult zo: "Vroeger nam ik beslissingen ’s nachts, als er geen opties meer waren. Nu neem ik ze ’s ochtends, als er nog genoeg opties zijn."
Als je al in een cashgap zit — 7 praktische acties
Als de paniek al is begonnen en je morgen moet betalen, volg dan deze volgorde. Geen algemene theorie, maar wat in de praktijk werkt.
Eén. Maak een lijst van alle geplande uitgaven voor de komende 7 dagen. Rangschik ze op urgentie: kritiek (salarissen van je kernteam, huur, belastingen), secundair (leveranciers met flexibele voorwaarden), niet-noodzakelijk (advertenties, abonnementen, kleine uitgaven).
Twee. Bel de leveranciers uit de tweede categorie en vraag om 7–14 dagen uitstel. In de meeste gevallen krijg je een “is goed”. Zeker als je eerlijk bent en zegt: we hebben een korte cashgap, over twee weken is alles weer normaal.
Drie. Controleer je debiteuren. In 8 van de 10 bedrijven zijn er klanten die 14–30 dagen te laat zijn. Bel of bericht ze allemaal. Bied 1–2% korting aan bij betaling binnen 48 uur — dat werkt vaak.
Vier. Vraag de bank om een korte roodstand of overbruggingskrediet. Dat is een normaal instrument, geen “leven op schulden”. Een roodstand van 14 dagen tegen 25% per jaar kost 0,96% over de hele periode. Goedkoper dan salarissen missen.
Vijf. Zet alle niet-noodzakelijke uitgaven stil. Advertenties, nieuwe abonnementen, nog iemand aannemen — pauzeer het een maand. Het is niet voor altijd.
Zes. Praat eerlijk met je team. Niet: “alles is goed, maar…” — liever: “we hebben een korte cashgap en ik zie hoe we die oplossen.” Een team respecteert eerlijkheid meer dan stilte.
Zeven. Zodra de crisis voorbij is — richt een betalingskalender in. Want de volgende keer wil je niet opnieuw in dezelfde scène terechtkomen.
Hoe je een cashreserve opbouwt voor later
De klassieke regel is: houd 1–3 maanden aan vaste kosten op de bank. Vast betekent: salarissen, huur, terugkerende abonnementen. Niet variabele kosten (grondstoffen, marketing — die bewegen mee met de omzet).
Voor bedrijven met een stabiele cashflow is 1 maand genoeg. Voor dienstverlenende bedrijven met een onregelmatige instroom — 2 maanden. Voor seizoensbedrijven — 3–6 maanden, omdat het verschil tussen hoog- en laagseizoen wel 3x kan zijn.
Hoe bouw je een reserve op als je er nu nog geen hebt? Niet door “50% van elke betaling apart te zetten” — dat is niet realistisch. Stuur je winst 6–12 maanden lang naar de reserve, totdat je het doelbedrag bereikt. Dat betekent nu minder dividend voor de eigenaar — maar over een jaar veel meer rust.
Een van onze klanten — een dienstverlenend bedrijf met UAH 200.000 omzet per maand — bouwde in 8 maanden een reserve van UAH 350.000 op. In de negende maand ontstond er een crisis met een grote klant die 60 dagen van de radar verdween. Zonder reserve was dit een rampzalige cashgap geweest. Met reserve was het gewoon een normale werkmaand.
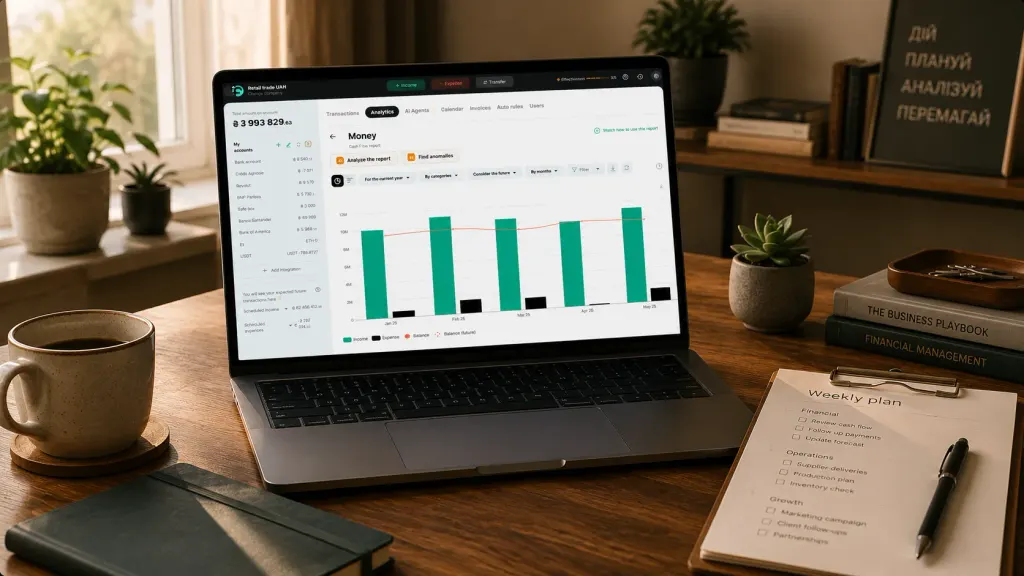
Checklist voor deze week
Heb je nu nog geen betalingskalender, dan is dit de minimale versie die je in een uur kunt doen. Het vervangt geen tool, maar geeft je wel basiszicht.
- Noteer alle geplande uitgaven voor de komende 14 dagen — met concrete bedragen en datums
- Noteer alle geplande inkomsten — verstuurde facturen, verwachte aanbetalingen, terugkerende contracten
- Kijk wat er vandaag op je rekening staat
- Maak per dag een saldoprognose: vandaag + inkomsten − uitgaven = morgen
- Zet een rode markering bij de dagen waarop je saldo onder een veilige grens zakt
- Kijk naar die rode dagen — wat kun je verschuiven, met wie kun je onderhandelen, wat kun je schrappen
Als je dat doet, heb je al een ruwe versie van een betalingskalender in Excel. Niet zo handig als een gespecialiseerde tool, en hij werkt zichzelf niet bij — maar hij laat wel meteen de helft van het plaatje zien.
Basisartikel: Cashflowgap: hoe je die herkent en voorkomt
Deel waardevolle content — word een bron van inzichten



Veelgestelde vragen
Wat is het verschil tussen een cashtekort en verlies?

Een cashtekort is een tijdelijk tekort aan geld in kas binnen een verder gezond bedrijf. Het heeft een concrete datum en een concreet bedrag (“op 15 juni komen we 1.400 UAH tekort”). Verlies betekent dat de uitgaven maandenlang structureel hoger zijn dan de inkomsten. Verlies herken je aan een trend (“de marge daalt al drie maanden”). Een cashtekort pak je aan met een betalingskalender. Verlies los je op door je bedrijfsmodel te herstructureren.
Hoe groot moet mijn minimale cashreserve zijn?
1–3 maanden aan vaste kosten. Voor seizoensbedrijven: 4–6 maanden. Heb je dat nu nog niet, dan is de eerste prioriteit om precies te zien hoe hoog je vaste kosten zijn. Daarna bouw je de reserve stap voor stap op.
Kan ik mijn administratie in Google Sheets bijhouden en zonder tools werken?
Ja, om mee te beginnen wel. Heb je maximaal 50 transacties per maand en één of twee rekeningen, dan volstaat Sheets. Met een formule kun je een betalingskalender voor 14–30 dagen maken. De problemen beginnen zodra je 5+ rekeningen hebt bij verschillende banken en in verschillende valuta, plus contant geld en deposito’s. Dan wordt het lastig om het overzicht in Sheets actueel te houden, en zijn de gegevens binnen een paar dagen alweer verouderd.
Hoe onderscheid ik een “kort tekort” van een “chronisch geldtekort”?
Eén of twee tekorten per kwartaal is normaal voor een bedrijf met een onregelmatige cashflow. Een tekort om de twee weken wijst op een structureel probleem: je prijsmodel is te laag, je beheersbare kosten zijn te hoog, of je klantenbestand hangt te veel af van één klant. In dat geval laat een betalingskalender alleen de omvang zien — wat je echt moet aanpakken, is je bedrijfsmodel.
Helpt een betalingskalender ook bij seizoensbedrijven?
Ja, juist daar. Je kunt de kalender doortrekken naar 3–6 maanden en dan zie je bijvoorbeeld dat er in februari een tekort van 80.000 UAH ontstaat. Je hebt dan 4 maanden voorbereidingstijd: om je cashreserve op te bouwen, een kredietlijn met de bank af te spreken of contracten met leveranciers opnieuw te bekijken.
Hoe lang duurt het om een betalingskalender in Finmap op te zetten?
De basisversie kost 30–60 minuten. Je importeert 30 dagen aan transacties, stelt terugkerende betalingen in (huur, lonen, abonnementen) en bepaalt een minimale cashdrempel. Daarna draait het systeem vanzelf.
Nog vragen?
We beantwoorden ze graag.


Finmap support