Cuprins

758

10 min

16.06.2026
Ce este un gol de numerar și cum îl poți evita

Sergiy Shuldik
Expert financiar la Finmap
„Dar avem profit. Atunci de ce nu sunt bani în cont? Cum e posibil așa ceva?”
O scenă cunoscută. E data de 12 a lunii. Mâine trebuie plătită chiria — 18.000 UAH. Poimâine, salariile — 92.000 UAH. În contul curent ai 31.000 UAH. Un client mare a promis că plătește „până vineri” — iar azi e miercuri.
Deschizi din nou telefonul și verifici extrasul. Același sold — 31.000 UAH. În cap începe calculul: „Dacă amân chiria 3 zile… dar proprietarul mi-a atras atenția deja data trecută. Dacă îl sun pe client azi, e al patrulea apel săptămâna asta. Dacă iau un overdraft pe termen scurt, mă costă -2,5% pe săptămână. Dacă întârzii pur și simplu salariile, mâine pleacă unul dintre oamenii de vânzări și îmi spune direct: «Nu mai am ce să aștept de aici.»”
O să ții minte seara asta mult timp. Acesta este un cash gap.
Iar partea cea mai neplăcută este că ai fi putut vedea acest gol de numerar cu 14 zile mai devreme. Nu într-o seară de miercuri, cu cinci zile de panică în față, ci calm, încă de săptămâna trecută. În acest articol explicăm ce este un cash gap, de ce apare chiar și în firme profitabile și ce poți face chiar săptămâna aceasta ca să-l vezi din timp pe următorul.
Ce este un cash gap — fără limbaj contabil
Un cash gap este momentul în care nu ai bani în casă sau în cont, deși afacerea este profitabilă pe ansamblu.
Mai simplu: imaginează-ți o țeavă cu apă. Banii intră în business (plătesc clienții) și ies din business (furnizori, salarii, chirie). Dacă intrările încetinesc brusc — de exemplu, un client întârzie plata — iar ieșirile rămân la fel (chiria nu așteaptă), în țeavă apare o porțiune goală. Acela este gap-ul.
Nu e vorba despre profit. E vorba despre timing. O firmă poate câștiga milioane pe an, dar dacă ai plătit un furnizor luni, iar banii de la client intră abia lunea următoare, marți s-ar putea pur și simplu să nu ai cu ce acoperi o cheltuială urgentă.
Paradoxul: de ce cash gap-urile lovesc des firmele profitabile
Intuitiv, pare că dacă o afacere crește, banii ar trebui să fie în regulă. În realitate, de multe ori e invers.
Cu cât crești mai repede, cu atât crește riscul de cash gap. Nu e o eroare, e o caracteristică a creșterii.
Sunt trei motive. Primul — mai mulți clienți înseamnă mai multe creanțe. Ai mai multe facturi emise, dar încă neîncasate. Al doilea — mai multe obligații. O echipă mai mare înseamnă salarii mai mari în fiecare lună. Mai multe comenzi înseamnă mai multe avansuri către furnizori. Al treilea — inerția deciziilor. Ai semnat un contract acum trei luni, pe baza soldurilor pe care le aveai atunci. Azi, calendarul tău de cash flow arată altfel.
O situație clasică: în decembrie, firma semnează un contract lung cu un client mare. În februarie angajează o echipă extinsă. În martie cumpără și materii prime în avans. Iar prima plată de la noul client vine abia în mai — termen de plată la 45 de zile. Între martie și mai ai două luni de cash gap. Pe hârtie, un contract de succes. În realitate, două luni în care nu ai bani de salarii sau trăiești din linia de credit.
„Există un decalaj de lichiditate între plăți — sumele nu intră neapărat în ultimele zile ale lunii, ci la începutul următoarei. Iar furnizorul așteaptă plata până pe 20.” — așa descrie de obicei situația un antreprenor din servicii
5 cauze tipice ale unui cash gap
În discuțiile cu proprietari de afaceri mici și mijlocii, am identificat cele mai frecvente cinci scenarii. S-ar putea să recunoști unul dintre ele.
Primul. Distanța dintre avans și a doua plată. Se întâmplă în orice business în care clientul plătește în tranșe. Agenții de traduceri, servicii juridice, agenții de evenimente, construcții. Clientul achită 50% la început, firma lucrează, plătește furnizori sau subcontractori în avans — iar a doua plată a clientului „se blochează” săptămâni sau luni.
Al doilea. Creanțe restante de la clienți mari. Un client corporate are termen de plată la 30 de zile. E normal în piață. Dar dacă mai împinge plata cu o săptămână — în timp ce chiria trebuie plătită pe 1 ale lunii — ești deja în gap. Doare cu atât mai mult când un singur client mare reprezintă 40% din cifra de afaceri.
Al treilea. Sezonalitatea. Cel mai clar se vede în retail: veniturile din decembrie susțin luna februarie. Dar salariile, chiria și contabilitatea sunt aceleași în fiecare lună. Un cash gap în februarie devine inevitabil structural dacă nu îl anticipezi încă din noiembrie.
Al patrulea. Creșterea mai rapidă decât numerarul disponibil. Același contract mare nou. Ai angajat oameni. Ai cumpărat materii prime. Prima plată vine în 45 de zile. Iar salariile trebuie plătite azi.
Al cincilea. Cheltuielile personale ale proprietarului. Mai puțin plăcut, dar real. Proprietarul începe să scoată bani din firmă pentru obiective personale (casă, mașină, vacanță) într-un moment în care cash-ul curent încă nu permite asta. Și așa apare un gap — doar că sursa lui nu sunt clienții, ci proprietarul.
Toate cele cinci au ceva în comun: proprietarul află prea târziu despre gap. De obicei, exact când trebuie făcută o plată și nu sunt bani. Uneori, dintr-un apel tensionat de la un furnizor. În cel mai rău caz, dintr-o notificare îngrijorătoare de la bancă: „Fonduri insuficiente în cont.”
Primul pas spre rezolvare — să vezi gap-ul cu 14 zile înainte
Un cash gap nu poate fi eliminat complet prin magie. Dar poate fi anticipat cu 14 zile înainte — iar asta schimbă fundamental deciziile pe care le iei azi.
Instrumentul care face asta este calendarul de plăți. El ia toate intrările planificate (facturi emise către clienți, avansuri așteptate, contracte recurente) și toate ieșirile planificate (chirie, salarii, abonamente recurente, plăți directe către furnizori) și le așază într-o prognoză simplă, zi cu zi, a soldului din cont.
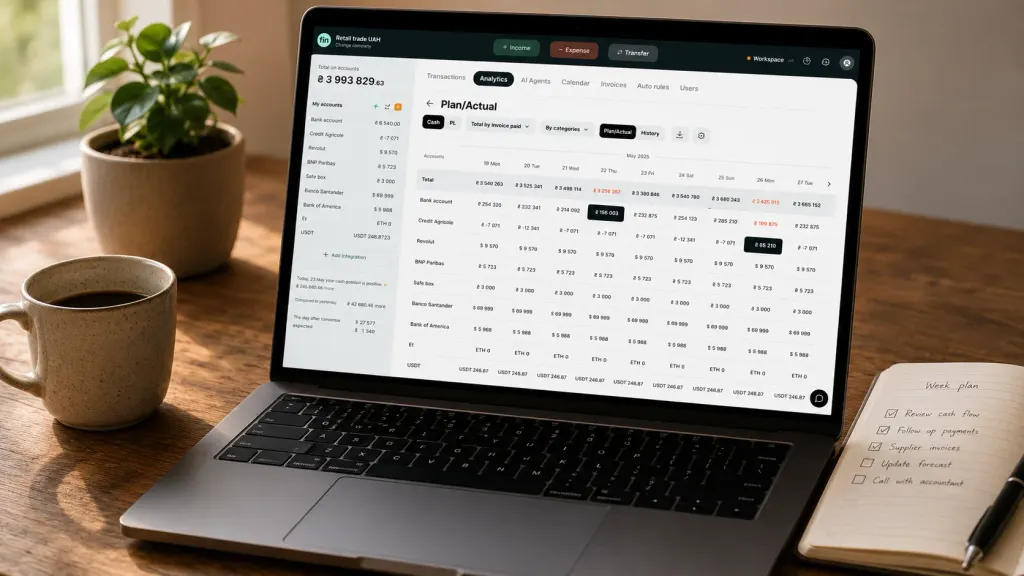
Iată ce îți oferă un calendar de plăți și nu îți poate oferi un Excel cu totaluri lunare:
- Vezi detaliul pe zile — exact în ce zi intri „pe roșu”
- Îți marchează riscul automat — ziua în care soldul scade sub pragul de siguranță
- Se actualizează singur prin integrări bancare — fără modificări manuale zilnice
- Funcționează pe un orizont de 30–90 de zile — esențial pentru businessurile sezoniere
Mecanismul-cheie este unul singur: îți vezi viitorul cash gap înainte să se întâmple. Nu în seara zilei de 15, în panică. Ci calm, într-o luni, cu două săptămâni înainte.
Ce se schimbă când vezi gap-ul cu 14 zile înainte
Deciziile trec din modul „stingem incendii” în modul „alegem cea mai bună variantă”. Iar rezultatele financiare sunt complet diferite.
- Ai timp să îi scrii clientului care are o factură restantă de 30 de zile — și să încasezi înainte de momentul critic
- Ai timp să muți discuția cu un furnizor pe altă dată — fără să strici relația
- Ai timp să aranjezi un overdraft la costul planificat (nu în grabă, la un procent mai mare)
- Ai timp să tai din timp cheltuielile neesențiale — reclame, abonamente noi — nu după o zi proastă
Un antreprenor ne-a spus într-o consultație: „Înainte luam decizii noaptea, când nu mai aveam variante. Acum le iau dimineața, când am încă multe opțiuni.”
Dacă ești deja într-un cash gap — 7 acțiuni practice
Dacă panica a început deja și trebuie să plătești mâine, urmează acești pași. Nu teorie generală, ci lucruri care chiar funcționează.
Unu. Fă o listă cu toate cheltuielile planificate pentru următoarele 7 zile. Ordonează-le după importanță: critice (salarii pentru echipa de bază, chirie, taxe), secundare (furnizori cu termene flexibile), neesențiale (reclame, abonamente, mărunțișuri).
Doi. Sună furnizorii din a doua categorie și cere o amânare de 7–14 zile. În majoritatea cazurilor vei primi un „sigur”. Mai ales dacă ești sincer și spui: avem un gol scurt de cash, în două săptămâni revenim la normal.
Trei. Verifică-ți creanțele. În 8 din 10 firme există clienți care au întârziat 14–30 de zile. Sună-i sau scrie-le fiecăruia. Oferă un discount de 1–2% pentru plata în 48 de ore — de multe ori funcționează.
Patru. Discută cu banca pentru un overdraft pe termen scurt. Este un instrument normal, nu înseamnă „să trăiești pe datorie”. Un overdraft pe 14 zile la 25% pe an înseamnă 0,96% pentru toată perioada. Mai ieftin decât să ratezi plata salariilor.
Cinci. Îngheață toate cheltuielile neesențiale. Reclame, abonamente noi, încă o angajare — pune-le pe pauză o lună. Nu e pentru totdeauna.
Șase. Vorbește sincer cu echipa. Nu „totul e bine, dar…” — ci „avem un gol scurt de cash și știu cum îl rezolvăm”. O echipă respectă sinceritatea mai mult decât tăcerea.
Șapte. Imediat ce criza trece — setează un calendar de plăți. Pentru că data viitoare nu vrei să se repete aceeași scenă.
Cum construiești o rezervă de numerar pentru viitor
Regula clasică este să ții în bancă echivalentul a 1–3 luni de cheltuieli fixe. Fixe înseamnă salarii, chirie, abonamente recurente. Nu cheltuieli variabile (materii prime, marketing — acestea se ajustează în funcție de vânzări).
Pentru afacerile cu flux de numerar stabil, 1 lună este suficientă. Pentru businessurile de servicii, cu încasări inegale — 2 luni. Pentru cele sezoniere — 3–6 luni, pentru că diferența dintre sezonul de vârf și extrasezon poate fi de 3 ori.
Cum construiești rezerva dacă nu ai una acum. Nu cu „pun deoparte 50% din fiecare încasare” — nu e realist. Direcționează profitul către rezervă timp de 6–12 luni, până ajunge la nivelul-țintă. Asta înseamnă mai puține dividende pentru proprietar acum — dar mult mai multă liniște peste un an.
Unul dintre clienții noștri — o firmă de servicii cu o cifră de afaceri de 200.000 UAH/lună — a pus deoparte o rezervă de 350.000 UAH în 8 luni. În luna a noua a apărut o criză cu un client mare, care a dispărut 60 de zile. Fără rezervă, ar fi fost un cash gap catastrofal. Cu rezervă, a fost doar o lună de lucru obișnuită.
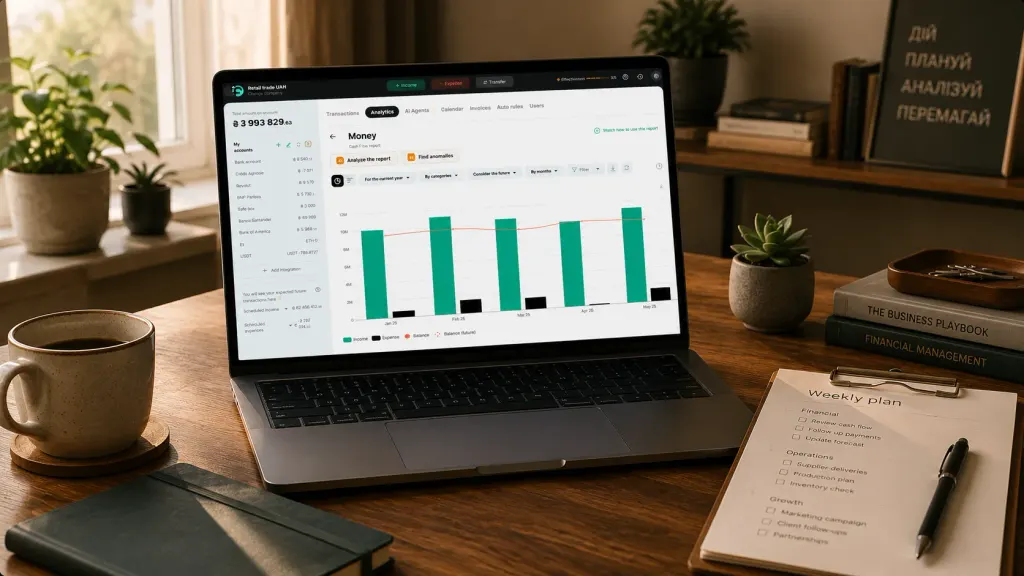
Checklist pentru săptămâna aceasta
Dacă nu ai încă un calendar de plăți, iată varianta minimă pe care o poți face într-o oră. Nu înlocuiește instrumentul dedicat, dar îți dă vizibilitatea de bază.
- Notează toate cheltuielile planificate pentru următoarele 14 zile — cu sume și date exacte
- Notează toate intrările planificate — facturi emise, avansuri așteptate, contracte recurente
- Uită-te la soldul de azi din cont
- Construiește o prognoză a soldului pentru fiecare zi: azi + intrări − ieșiri = mâine
- Marchează cu roșu zilele în care soldul scade sub pragul de siguranță
- Uită-te la acele zile roșii — ce poți muta, cu cine poți negocia, ce poți tăia
Dacă faci asta, ai deja o versiune brută de calendar de plăți în Excel. Nu la fel de comodă ca un instrument dedicat, nu se actualizează singură — dar îți arată deja jumătate din imagine.
Baza subiectului: Cash gap: cum îl identifici și cum îl previi
Distribuie conținut valoros — devino o sursă de inspirație



Întrebări frecvente
Prin ce diferă un deficit de numerar de o pierdere?

Un deficit de numerar este o lipsă temporară de bani în casă, într-o afacere care, în rest, funcționează sănătos. Are o dată și o sumă clare („pe 15 iunie ne vor lipsi 1.400 UAH”). O pierdere apare atunci când cheltuielile depășesc constant veniturile, timp de mai multe luni. Pierderea se vede ca tendință („marja scade de trei luni”). Un deficit de numerar se gestionează cu un calendar de plăți. O pierdere se rezolvă prin restructurarea modelului de business.
Care este rezerva minimă de numerar pe care ar trebui s-o păstrez?
1–3 luni de cheltuieli fixe. Pentru afacerile sezoniere — 4–6 luni. Dacă nu ai încă această rezervă, prioritatea pe termen scurt este să vezi cât înseamnă, concret, cheltuielile tale fixe, apoi să construiești rezerva treptat.
Pot să țin evidența în Google Sheets și să mă descurc fără alte instrumente?
Da, la început. Dacă ai până la 50 de tranzacții pe lună și unul-două conturi, Sheets este suficient. Poți construi un calendar de plăți pe 14–30 de zile cu o formulă. Problemele apar când ai peste 5 conturi în bănci și monede diferite, numerar și depozite — devine greu să ții imaginea la zi în Sheets, iar datele se învechesc în câteva zile.
Cum îmi dau seama dacă e un „deficit scurt” sau o „lipsă cronică de bani”?
Unul-două deficite pe trimestru sunt normale pentru o afacere cu flux de numerar neuniform. Un deficit la fiecare două săptămâni este semnul unei probleme structurale: fie modelul de prețuri este setat prea jos, fie costurile controlabile sunt prea mari, fie baza de clienți depinde prea mult de un singur client. În acest caz, calendarul de plăți îți va arăta doar amploarea problemei — ce trebuie rezolvat este modelul de business.
Ajută un calendar de plăți afacerile sezoniere?
Da, mai ales pe ele. Calendarul poate fi extins la 3–6 luni — iar tu vezi din timp că în februarie va apărea un deficit de 80.000 UAH. Ai 4 luni la dispoziție — fie ca să-ți construiești rezerva de numerar, fie ca să negociezi o linie de credit cu banca, fie ca să revizuiești contractele cu furnizorii.
Cât durează să configurez un calendar de plăți în Finmap?
Versiunea de bază — 30–60 de minute. Importezi tranzacțiile din ultimele 30 de zile, setezi plățile recurente (chirie, salarii, abonamente) și stabilești un prag minim de numerar. După aceea, sistemul lucrează singur.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support