Sommaire

758

10 min

16.06.2026
Qu’est-ce qu’un décalage de trésorerie et comment l’éviter

Sergiy Shuldik
Expert financier chez Finmap
« Mais on est rentables. Alors pourquoi il n’y a plus d’argent sur le compte ? Comment c’est possible ? »
Scène classique. Nous sommes le 12 du mois. Le loyer est à payer demain : 18 000 UAH. Les salaires, après-demain : 92 000 UAH. Sur le compte courant, il reste 31 000 UAH. Un gros client a promis de payer « d’ici vendredi ». Et aujourd’hui, on est mercredi.
Vous rouvrez votre téléphone et consultez le relevé. Toujours le même chiffre : 31 000 UAH. Les calculs tournent en boucle dans votre tête : « Si je décale le loyer de 3 jours… oui, mais le propriétaire m’a déjà relancé la dernière fois. Si j’appelle le client aujourd’hui, ce sera le quatrième appel de la semaine. Si je prends un petit découvert, c’est -2,5 % par semaine. Si je décale simplement les salaires, demain un commercial démissionne en me disant clairement : “Je n’attends plus rien de cette boîte.” »
Cette soirée, vous vous en souviendrez longtemps. C’est un trou de trésorerie.
Et le pire, c’est que vous auriez pu voir ce trou arriver 14 jours plus tôt. Pas un mercredi soir, en panique, avec cinq jours devant vous, mais tranquillement, dès la semaine précédente. Dans cet article, on va voir ce qu’est un trou de trésorerie, pourquoi il peut toucher même une entreprise rentable, et quoi faire dès cette semaine pour repérer le prochain à l’avance.
Qu’est-ce qu’un trou de trésorerie, sans jargon comptable
Un trou de trésorerie, c’est le moment où il n’y a plus d’argent en caisse ou sur le compte, alors que l’entreprise est globalement rentable.
Plus simplement : imaginez un tuyau. L’argent entre dans l’entreprise quand les clients paient, et en sort pour les fournisseurs, les salaires, le loyer. Si les entrées ralentissent soudainement — par exemple parce qu’un client tarde à régler — tandis que les sorties restent les mêmes — le loyer, lui, n’attend pas — une zone vide se crée dans le tuyau. C’est ça, le trou.
Ce n’est pas une question de bénéfice. C’est une question de timing. Une entreprise peut gagner des millions sur l’année, mais si vous payez un fournisseur le lundi et que l’argent du client n’arrive que le lundi suivant, le mardi vous pouvez tout simplement ne pas avoir assez pour régler une dépense urgente.
Le paradoxe : pourquoi les trous de trésorerie touchent souvent les entreprises rentables
Intuitivement, on se dit que si l’entreprise se développe, l’argent devrait suivre. En réalité, c’est souvent l’inverse.
Plus vous grandissez vite, plus le risque de trou de trésorerie augmente. Ce n’est pas une anomalie, c’est une mécanique normale de la croissance.
Il y a trois raisons à cela. La première : plus de clients signifie plus de créances. Vous avez davantage de factures émises qui n’ont pas encore été payées. La deuxième : plus d’engagements. Une équipe plus grande, c’est une masse salariale plus élevée chaque mois. Plus de commandes, ce sont davantage d’acomptes à verser aux fournisseurs. La troisième : l’inertie des décisions. Vous avez signé un contrat il y a trois mois en fonction de la trésorerie dont vous disposiez alors. Aujourd’hui, votre calendrier de cash-flow n’a plus la même tête.
Situation classique : en décembre, l’entreprise signe un long contrat avec un gros client. En février, elle recrute une équipe importante. En mars, elle constitue aussi un stock de matières premières à l’avance. Et le premier paiement du nouveau client n’arrivera qu’en mai, avec un délai de règlement de 45 jours. Entre mars et mai, cela fait deux mois de trou de trésorerie. Sur le papier, c’est un beau contrat. Dans la réalité, ce sont deux mois sans argent pour payer les salaires, ou deux mois à vivre sur une ligne de crédit.
« Il y a un décalage de liquidité dans les paiements : les montants n’arrivent pas forcément en fin de mois, ils tombent au début du mois suivant. Et le fournisseur, lui, attend son paiement le 20. » — une façon très courante de le résumer chez les dirigeants d’entreprises de services
5 causes fréquentes d’un trou de trésorerie
Lors de nos échanges avec des dirigeants de petites et moyennes entreprises, nous avons identifié les cinq scénarios les plus fréquents. Vous allez peut-être vous reconnaître dans l’un d’eux.
Première cause. Le délai entre l’acompte et le second paiement. Cela concerne toutes les activités où le client paie en plusieurs fois : agences de traduction, cabinets juridiques, agences événementielles, bâtiment. Le client verse 50 % au départ, l’entreprise réalise la prestation, paie ses fournisseurs ou sous-traitants en avance — puis le second paiement du client se « bloque » pendant des semaines, voire des mois.
Deuxième cause. Les créances en retard chez les gros clients. Un client corporate dispose d’un délai de paiement de 30 jours. C’est normal sur le marché. Mais s’il repousse le règlement d’une semaine — alors que le loyer doit être payé le 1er du mois — vous êtes déjà dans le trou. C’est particulièrement douloureux quand un seul gros client représente 40 % du chiffre d’affaires.
Troisième cause. La saisonnalité. C’est très visible dans le commerce : le chiffre d’affaires de décembre finance février. Mais les salaires, le loyer et les frais comptables restent les mêmes chaque mois. Un trou de trésorerie en février devient presque inévitable si vous ne l’anticipez pas dès novembre.
Quatrième cause. Une croissance plus rapide que la trésorerie. Le fameux gros nouveau contrat. Vous avez recruté. Vous avez acheté les matières premières. Le premier paiement arrive dans 45 jours. Et les salaires sont à verser aujourd’hui.
Cinquième cause. Les dépenses personnelles du dirigeant. C’est moins agréable à entendre, mais c’est réel. Le dirigeant commence à retirer de l’argent de l’entreprise pour des projets personnels — une maison, une voiture, des vacances — alors que la trésorerie disponible ne le permet pas encore. Cela crée aussi un trou, sauf que sa source n’est pas le client : c’est le dirigeant lui-même.
Ces cinq situations ont un point commun : le dirigeant découvre le trou trop tard. Souvent au moment où un paiement doit partir et qu’il n’y a pas assez d’argent. Parfois via un appel tendu d’un fournisseur. Dans les pires cas, par une notification inquiétante de la banque : « Solde insuffisant sur votre compte. »
La première étape pour régler le problème : voir le trou 14 jours à l’avance
On ne fait pas disparaître complètement un trou de trésorerie d’un coup de baguette magique. En revanche, on peut le prévoir 14 jours à l’avance — et cela change radicalement les décisions que vous prenez aujourd’hui.
L’outil qui permet de le faire, c’est le calendrier de paiement. Il rassemble toutes les entrées prévues — factures clients émises, acomptes attendus, contrats récurrents — et toutes les sorties prévues — loyer, salaires, abonnements récurrents, paiements directs aux fournisseurs — pour construire une prévision simple, jour par jour, du solde de votre compte.
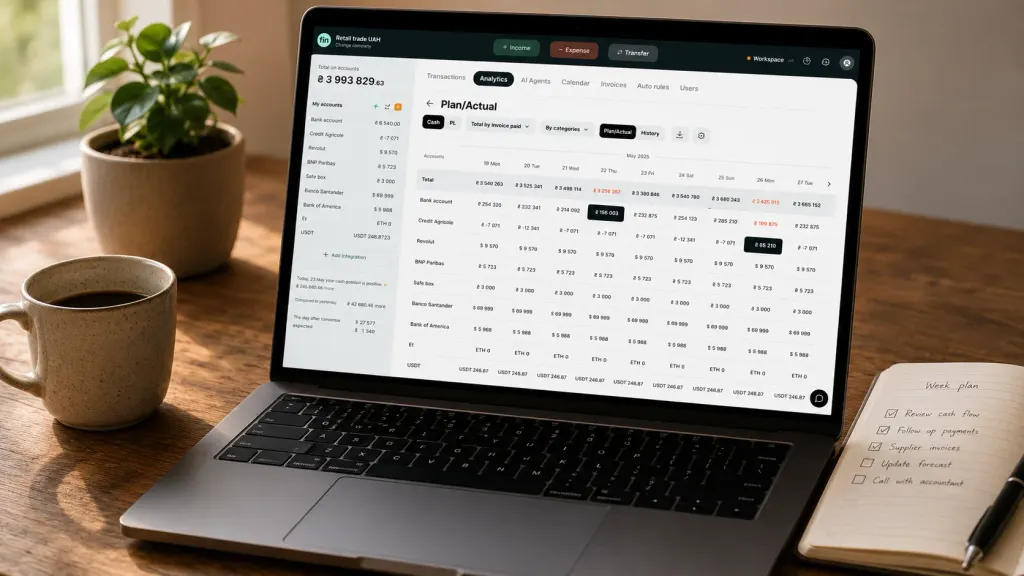
Voici ce qu’un calendrier de paiement vous apporte, contrairement à un fichier Excel avec des totaux mensuels :
- Vous voyez le détail jour par jour — avec la date exacte où le solde passera « dans le rouge »
- Il signale automatiquement le risque — le jour où le solde descend sous un seuil de sécurité
- Il se met à jour tout seul grâce aux intégrations bancaires — sans saisie manuelle quotidienne
- Il fonctionne sur un horizon de 30 à 90 jours — indispensable pour les activités saisonnières
Le principe clé tient en une phrase : vous voyez votre futur trou de trésorerie avant qu’il n’arrive. Pas le soir du 15, en panique. Mais calmement, un lundi, deux semaines complètes avant l’échéance.
Ce qui change quand vous voyez le trou 14 jours à l’avance
Vos décisions passent du mode « éteindre l’incendie » au mode « choisir la meilleure option ». Et les conséquences financières ne sont pas les mêmes.
- Vous avez le temps d’écrire au client dont la facture est en retard depuis 30 jours — et d’obtenir le paiement avant le moment critique
- Vous avez le temps de décaler une discussion avec un fournisseur — sans abîmer la relation
- Vous avez le temps de mettre en place un découvert au taux prévu, et non dans l’urgence avec un taux plus élevé
- Vous avez le temps de réduire les dépenses non essentielles — publicité, nouveaux abonnements — avant le mauvais jour, pas après
Un dirigeant nous l’a résumé ainsi lors d’une consultation : « Avant, je prenais mes décisions la nuit, quand il n’y avait plus d’options. Maintenant, je les prends le matin, quand j’ai encore le choix. »
Si vous êtes déjà dans un trou de trésorerie : 7 actions concrètes
Si la panique est déjà là et que vous devez payer demain, voici l’ordre des étapes à suivre. Pas de théorie générale, mais ce qui fonctionne vraiment.
Un. Listez toutes les dépenses prévues sur les 7 prochains jours. Classez-les par niveau de criticité : critiques — salaires des équipes clés, loyer, impôts ; secondaires — fournisseurs avec conditions flexibles ; non essentielles — publicité, abonnements, petites dépenses.
Deux. Appelez les fournisseurs de la deuxième catégorie et demandez un report de 7 à 14 jours. Dans la plupart des cas, vous obtiendrez un « d’accord ». Surtout si vous êtes transparent : vous avez un court décalage de trésorerie, tout rentrera dans l’ordre d’ici deux semaines.
Trois. Vérifiez vos créances clients. Dans 8 entreprises sur 10, certains clients ont déjà 14 à 30 jours de retard. Appelez-les ou écrivez-leur un par un. Proposez 1 à 2 % de remise pour un paiement sous 48 heures : cela fonctionne souvent.
Quatre. Contactez la banque pour un découvert de courte durée. C’est un outil normal, pas une preuve que vous « vivez à crédit ». Un découvert de 14 jours à 25 % par an représente 0,96 % sur toute la période. C’est moins cher qu’un retard de salaire.
Cinq. Gelez toutes les dépenses non essentielles. Publicité, nouveaux abonnements, recrutement d’une personne supplémentaire : mettez en pause pendant un mois. Ce n’est pas définitif.
Six. Parlez franchement à votre équipe. Pas « tout va bien, mais… », plutôt : « Nous avons un court trou de trésorerie, et je vois comment le résoudre. » Une équipe respecte davantage l’honnêteté que le silence.
Sept. Dès que la crise est passée, mettez en place un calendrier de paiement. Parce que la prochaine fois, vous ne voulez pas revivre exactement la même scène.
Comment constituer une réserve de trésorerie pour l’avenir
La règle classique consiste à garder en banque l’équivalent de 1 à 3 mois de charges fixes. Par charges fixes, on entend les salaires, le loyer, les abonnements récurrents. Pas les charges variables — matières premières, marketing — qui s’ajustent avec le chiffre d’affaires.
Pour les entreprises avec un cash-flow stable, 1 mois suffit. Pour les activités de services avec des flux irréguliers, visez 2 mois. Pour les entreprises saisonnières, plutôt 3 à 6 mois, car l’écart entre haute et basse saison peut être multiplié par trois.
Comment constituer cette réserve si vous n’en avez pas aujourd’hui ? Pas en « mettant de côté 50 % de chaque paiement » : ce n’est pas réaliste. Orientez vos bénéfices vers la réserve pendant 6 à 12 mois, jusqu’à atteindre le niveau visé. Cela signifie moins de dividendes pour le dirigeant maintenant — mais beaucoup plus de sérénité dans un an.
L’un de nos clients — une entreprise de services avec 200 000 UAH de chiffre d’affaires mensuel — a constitué une réserve de 350 000 UAH en 8 mois. Le neuvième mois, une crise est arrivée : un gros client a disparu pendant 60 jours. Sans réserve, cela aurait été un trou de trésorerie catastrophique. Avec la réserve, ce n’était qu’un mois de travail ordinaire.
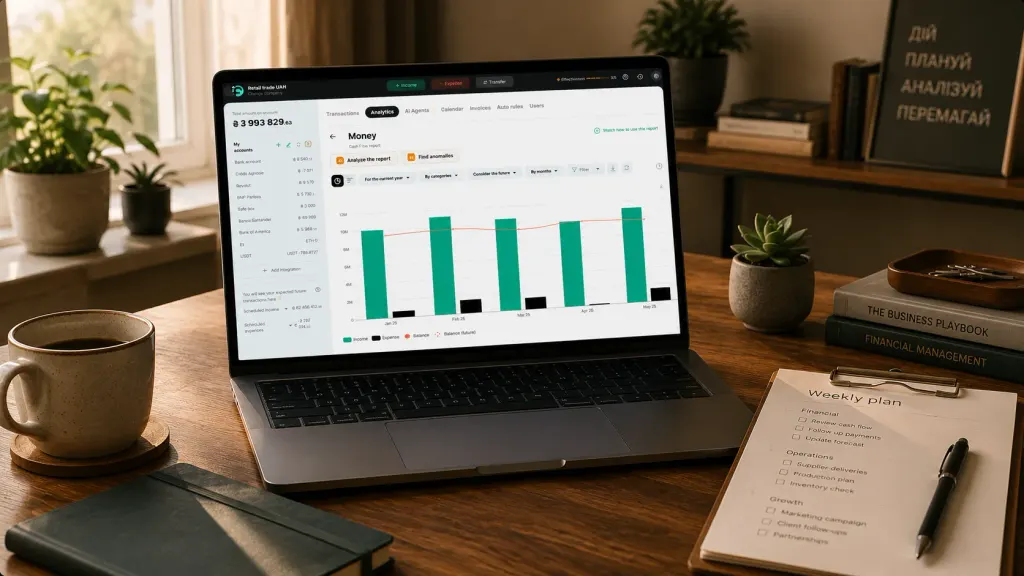
Checklist pour cette semaine
Si vous n’avez pas encore de calendrier de paiement, voici la version minimale du processus, à faire en une heure. Cela ne remplace pas un outil dédié, mais vous donne déjà une visibilité de base.
- Notez toutes les dépenses prévues sur les 14 prochains jours, avec les montants et les dates précises
- Notez toutes les entrées prévues : factures émises, acomptes attendus, contrats récurrents
- Regardez le solde de votre compte aujourd’hui
- Construisez une prévision de solde pour chaque jour : aujourd’hui + entrées − sorties = demain
- Marquez en rouge les jours où le solde passe sous votre seuil de sécurité
- Regardez ces jours rouges : que pouvez-vous décaler, avec qui pouvez-vous négocier, quoi pouvez-vous couper ?
Si vous faites cela, vous avez déjà une version approximative d’un calendrier de paiement dans Excel. Ce n’est pas aussi pratique qu’un outil dédié, cela ne se met pas à jour tout seul — mais cela révèle déjà la moitié du problème.
Base du sujet : Trou de trésorerie : comment l’identifier et le prévenir
Partagez du contenu utile — devenez une source d'inspiration



Questions fréquentes
Quelle est la différence entre un trou de trésorerie et une perte ?

Un trou de trésorerie, c’est un manque d’argent ponctuel dans la caisse d’une entreprise par ailleurs saine. Il a une date et un montant précis (« le 15 juin, il nous manquera 1 400 UAH »). Une perte, c’est lorsque les dépenses dépassent régulièrement les revenus pendant plusieurs mois. Elle s’inscrit dans une tendance (« la marge baisse depuis trois mois »). Un trou de trésorerie se gère avec un calendrier de paiements. Une perte se traite en revoyant le modèle économique.
Quelle réserve de trésorerie faut-il garder au minimum ?
1 à 3 mois de charges fixes. Pour les activités saisonnières : 4 à 6 mois. Si vous ne les avez pas aujourd’hui, la priorité à court terme est d’identifier le montant réel de vos charges fixes, puis de constituer cette réserve progressivement.
Puis-je tenir ma comptabilité dans Google Sheets et me passer d’outils ?
Oui, au début. Si vous avez jusqu’à 50 opérations par mois et un ou deux comptes, Sheets suffit. Vous pouvez y construire un calendrier de paiements sur 14 à 30 jours avec une formule. Les problèmes commencent quand vous avez plus de 5 comptes dans différentes banques et devises, du cash et des dépôts : garder une vue à jour dans Sheets devient compliqué, et les données sont déjà obsolètes au bout de quelques jours.
Comment distinguer un « petit trou » d’un « manque d’argent chronique » ?
Un ou deux trous par trimestre, c’est normal pour une entreprise dont les encaissements sont irréguliers. Un trou toutes les deux semaines est le signe d’un problème structurel : soit les prix sont trop bas, soit les coûts contrôlables sont trop élevés, soit le portefeuille clients dépend trop d’un seul client. Dans ce cas, le calendrier de paiements ne fera que montrer l’ampleur du problème : ce qu’il faut corriger, c’est le modèle économique.
Un calendrier de paiements est-il utile aux entreprises saisonnières ?
Oui, encore plus. Le calendrier peut être étendu à 3–6 mois : vous voyez alors qu’en février, il y aura un manque de 80 000 UAH. Vous avez 4 mois pour vous organiser : constituer une réserve de trésorerie, négocier une ligne de crédit avec la banque ou renégocier les contrats fournisseurs.
Combien de temps faut-il pour mettre en place un calendrier de paiements dans Finmap ?
La version de base prend 30 à 60 minutes. Vous importez 30 jours d’opérations, configurez les paiements récurrents (loyer, salaires, abonnements) et définissez un seuil minimal de trésorerie. Ensuite, le système fonctionne tout seul.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support