Tartalomjegyzék

758

10 perc

16.06.2026
Mi az a likviditási rés, és hogyan előzheted meg?

Sergiy Shuldik
A Finmap pénzügyi szakértője
„De hát nyereségesek vagyunk. Akkor miért nincs pénz a számlán? Ez hogy lehet?”
Ismerős helyzet. A hónap 12. napja van. Holnap esedékes a bérleti díj — 18 000 UAH. Holnapután jön a bérfizetés — 92 000 UAH. A céges számlán 31 000 UAH van. Egy nagy ügyfél megígérte, hogy „péntekig” fizet — ma pedig szerda van.
Újra előveszed a telefonod, és megnézed a számlatörténetet. Még mindig ugyanaz a szám — 31 000 UAH. Fejben azonnal pörögni kezd a matek: „Ha 3 nappal eltolom a bérleti díjat… hát, a főbérlő már múltkor is szólt. Ha ma felhívom az ügyfelet, az már a negyedik hívás lesz ezen a héten. Ha felveszek egy rövid folyószámlahitelt, az heti -2,5%. Ha egyszerűen csúsztatom a béreket, holnap az egyik értékesítő felmond, és a szemembe mondja: »Én innen már nem várok semmit.«”
Erre az estére sokáig emlékezni fogsz. Ez a likviditási rés.
És a történet legrosszabb része az, hogy ezt a hiányt már 14 nappal korábban láthattad volna. Nem szerda este, öt napos pánikban, hanem nyugodtan, még az előző héten. Ebben a cikkben végigvesszük, mi az a likviditási rés, miért fordul elő nyereséges vállalkozásoknál is, és mit tehetsz már ezen a héten, hogy a következő hiányt előre észrevedd.
Mi az a likviditási rés — könyvelői zsargon nélkül
A likviditási rés az a pillanat, amikor nincs pénz a kasszában vagy a számlán, miközben a vállalkozás összességében nyereséges.
Egyszerűbben: képzelj el egy vízcsövet. A pénz befelé áramlik a vállalkozásba (az ügyfelek fizetnek), majd kifelé (beszállítók, bérek, bérleti díj). Ha a beáramlás hirtelen lelassul — például egy ügyfél húzza a fizetést —, miközben a kiáramlás ugyanúgy megy tovább (a bérleti díj nem vár), üres szakasz keletkezik a csőben. Ez a rés.
Nem a profitról van szó. Hanem az időzítésről. Egy vállalkozás kereshet évente milliókat, de ha hétfőn kifizetted a beszállítót, az ügyfél pénze pedig csak a következő hétfőn érkezik meg, akkor kedden egyszerűen lehet, hogy nincs miből kifizetni egy sürgős tételt.
A paradoxon: miért épp a nyereséges cégeket üti meg gyakran a likviditási rés
Elsőre logikusnak tűnik, hogy ha egy vállalkozás növekszik, akkor a pénzzel sem lehet gond. A valóság gyakran pont az ellenkezője.
Minél gyorsabban nősz, annál nagyobb a likviditási rés kockázata. Ez nem hiba, hanem a növekedés velejárója.
Három oka van. Az első — több ügyfél több kintlévőséget jelent. Több olyan számlád van, amelyet már kiállítottál, de még nem fizettek ki. A második — több kötelezettség. Nagyobb csapat, nagyobb havi bérköltség. Több megrendelés, több előleg a beszállítóknak. A harmadik — a döntések tehetetlensége. Három hónapja aláírtál egy szerződést az akkori egyenlegeid alapján. Ma viszont már teljesen másképp néz ki a pénzmozgások ütemezése.
Klasszikus helyzet: decemberben a vállalkozás hosszú távú szerződést köt egy nagy ügyféllel. Februárban nagyobb csapatot vesz fel. Márciusban előre feltölti az alapanyagkészletet is. Az új ügyféltől az első fizetés viszont csak májusban érkezik — 45 napos fizetési halasztással. Március és május között ez két hónapnyi likviditási rés. Papíron sikeres szerződés. A valóságban két hónap bérfizetés nélkül, vagy túlélés hitelkeretből.
„Elcsúsznak egymáshoz képest a bejövő és kimenő fizetések — a pénzek nem feltétlenül a hónap végén érkeznek meg, hanem az elején. A beszállító pedig 20-áig várja a fizetést.” — így fogalmazza meg ezt tipikusan egy szolgáltató cég tulajdonosa
A likviditási rés 5 tipikus oka
Kis- és középvállalkozókkal folytatott konzultációk alapján összegyűjtöttük az öt leggyakoribb forgatókönyvet. Lehet, hogy valamelyik nagyon is ismerős lesz.
Első. A rés az előleg és a második részlet között. Ez minden olyan üzletben előfordul, ahol az ügyfél részletekben fizet. Fordítóirodák, jogi szolgáltatók, rendezvényszervezők, építőipari cégek. Az ügyfél az elején fizet 50%-ot, a cég elvégzi a munkát, előre fizet beszállítókat vagy alvállalkozókat — az ügyfél második részlete pedig hetekre vagy hónapokra „beragad”.
Második. Lejárt kintlévőségek nagy ügyfelektől. Egy vállalati ügyfélnek 30 napos fizetési határideje van. Ez a piacon normális. De ha az ügyfél még egy héttel odébb tolja a fizetést — miközben a bérleti díjat minden hónap 1-jén ki kell fizetni —, máris résben vagy. Különösen fájdalmas, ha egyetlen nagy ügyfél adja a forgalom 40%-át.
Harmadik. Szezonalitás. A leglátványosabb a kiskereskedelemben: a december tartja el a februárt. A bérek, a bérleti díj és a könyvelési díj viszont minden hónapban ugyanannyi. A februári likviditási rés strukturálisan borítékolható, ha már novemberben nem készülsz rá.
Negyedik. A készpénznél gyorsabb növekedés. Ugyanaz az új, nagy szerződés. Felvettél embereket. Megvetted az alapanyagokat. Az első fizetés 45 nap múlva érkezik. A béreket pedig ma kell fizetni.
Ötödik. A tulajdonos személyes költései. Kevésbé kellemes, de valós ok. A tulajdonos akkor kezd pénzt kivenni a cégből személyes célokra (ház, autó, nyaralás), amikor a jelenlegi pénzállomány ezt még nem bírja el. Ez is rést hoz létre — csak nem az ügyfelek miatt, hanem a tulajdonos döntése miatt.
Mind az ötben közös, hogy a tulajdonos túl későn szerez tudomást a résről. Gyakran épp akkor, amikor fizetni kellene, de nincs miből. Néha egy feszült beszállítói telefonhívásból. A legrosszabb esetben pedig egy riasztó banki értesítésből: „Nincs elegendő fedezet a számlán.”
Az első lépés a megoldáshoz — lásd a hiányt 14 nappal előre
A likviditási rést nem lehet varázsütésre teljesen megszüntetni. De 14 nappal előre jelezhető — és ez alapjaiban változtatja meg a mai döntéseidet.
Az eszköz, amely ezt tudja, a fizetési naptár. Összegyűjti az összes tervezett beérkezést (kiállított vevői számlák, várható előlegek, ismétlődő szerződések) és a tervezett kifizetéseket (bérleti díj, bérek, rendszeres előfizetések, beszállítói kifizetések), majd egyszerű, napi bontású előrejelzést készít a számlaegyenlegedről.
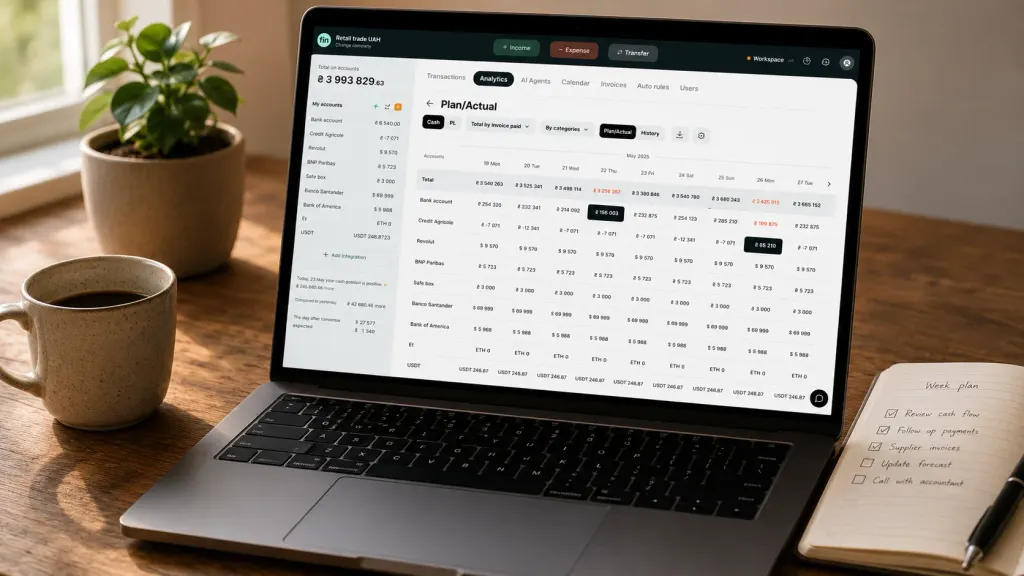
Ezt adja egy fizetési naptár, amit egy havi összesítésű Excel nem tud:
- Napi bontásban látsz mindent — pontosan melyik nap lesz „piros”
- Automatikusan jelzi a kockázatot — azt a napot, amikor az egyenleg a biztonságos szint alá esik
- Magától frissül banki integrációkból — napi kézi javítgatás nélkül
- 30–90 napos időtávon működik — ami szezonális vállalkozásoknál kritikus
A lényeg egyetlen mechanizmus: még azelőtt látod a jövőbeli likviditási rést, hogy bekövetkezne. Nem 15-én este, pánikban. Hanem nyugodtan, hétfőn, két teljes héttel korábban.
Mi változik, ha 14 nappal előre látod a rést
A döntéseid átváltanak „tűzoltás” üzemmódból „válasszuk ki a legjobb megoldást” üzemmódba. Ez teljesen más pénzügyi eredményt hoz.
- Van időd írni annak az ügyfélnek, akinek 30 napja lejárt a tartozása — és még a kritikus pillanat előtt beérkezhet a pénz
- Van időd másik időpontra tenni egy beszállítói egyeztetést — anélkül, hogy rombolnád a kapcsolatot
- Van időd előre, tervezett kondíciókkal folyószámlahitelt intézni (nem vészhelyzeti, drágább megoldásként)
- Van időd előre visszavágni a nem létfontosságú kiadásokat — hirdetéseket, új előfizetéseket —, nem pedig egy rossz nap után kapkodni
Egy tulajdonos így fogalmazott egy konzultáción: „Régen éjszaka hoztam döntéseket, amikor már nem maradt választási lehetőség. Most reggel döntök, amikor még bőven vannak opciók.”
Ha már benne vagy a likviditási résben — 7 gyakorlati lépés
Ha a pánik már beütött, és holnap fizetned kell, ezt a sorrendet kövesd. Nem általános elmélet, hanem az, ami a gyakorlatban működik.
Egy. Írd össze az összes tervezett kiadást a következő 7 napra. Rangsorold őket fontosság szerint: kritikus (kulcsemberek bére, bérleti díj, adók), másodlagos (rugalmasabb feltételekkel dolgozó beszállítók), nem létfontosságú (hirdetések, előfizetések, apróságok).
Kettő. Hívd fel a második kategóriába tartozó beszállítókat, és kérj 7–14 napos halasztást. A legtöbb esetben azt fogod hallani: „rendben”. Különösen, ha őszinte vagy, és elmondod: rövid átmeneti rés van, két hét múlva rendeződik minden.
Három. Nézd át a kintlévőségeidet. 10 vállalkozásból 8-ban vannak 14–30 napja késő ügyfelek. Hívd fel vagy írd meg mindegyiknek. Ajánlj 1–2% kedvezményt, ha 48 órán belül fizetnek — ez gyakran működik.
Négy. Kérj a banktól rövid folyószámlahitelt. Ez normális eszköz, nem „adósságból élés”. Egy 14 napos folyószámlahitel 25%-os éves kamattal a teljes időszakra 0,96%. Olcsóbb, mint elcsúszni a bérekkel.
Öt. Fagyaszd be az összes nem létfontosságú kiadást. Hirdetések, új előfizetések, még egy ember felvétele — tedd őket parkolópályára egy hónapra. Nem örökre.
Hat. Beszélj őszintén a csapattal. Ne úgy, hogy „minden rendben, de…” — hanem így: „van egy rövid átmeneti résünk, és látom, hogyan oldjuk meg.” A csapat jobban tiszteli az őszinteséget, mint a hallgatást.
Hét. Amint vége a krízisnek, állíts be fizetési naptárt. Mert legközelebb nem akarod ugyanezt a jelenetet újra átélni.
Hogyan építs pénzügyi tartalékot a jövőre
A klasszikus szabály: tarts a bankban 1–3 havi fix költségnek megfelelő tartalékot. Fix költség a bér, a bérleti díj, a rendszeres előfizetések. Nem az alapanyag vagy a marketing — ezek a forgalommal együtt változnak.
Stabil pénzáramlású vállalkozásoknak 1 hónap is elég. Egyenetlenebb bevételű szolgáltató cégeknek 2 hónap. Szezonális vállalkozásoknak 3–6 hónap, mert a főszezon és a holtszezon között akár háromszoros különbség is lehet.
Hogyan építs tartalékot, ha most nincs. Nem úgy, hogy „minden beérkező pénz 50%-át félreteszed” — ez irreális. 6–12 hónapon át irányítsd a profitot a tartalékba, amíg el nem éri a célösszeget. Ez most kevesebb osztalékot jelent a tulajdonosnak — de egy év múlva sokkal több nyugalmat.
Az egyik ügyfelünk — egy szolgáltató vállalkozás havi 200 000 UAH forgalommal — 8 hónap alatt 350 000 UAH tartalékot épített. A kilencedik hónapban beütött a krízis: egy nagy ügyfél 60 napra eltűnt. Tartalék nélkül ez katasztrofális likviditási rés lett volna. Így viszont csak egy átlagos munkahónap.
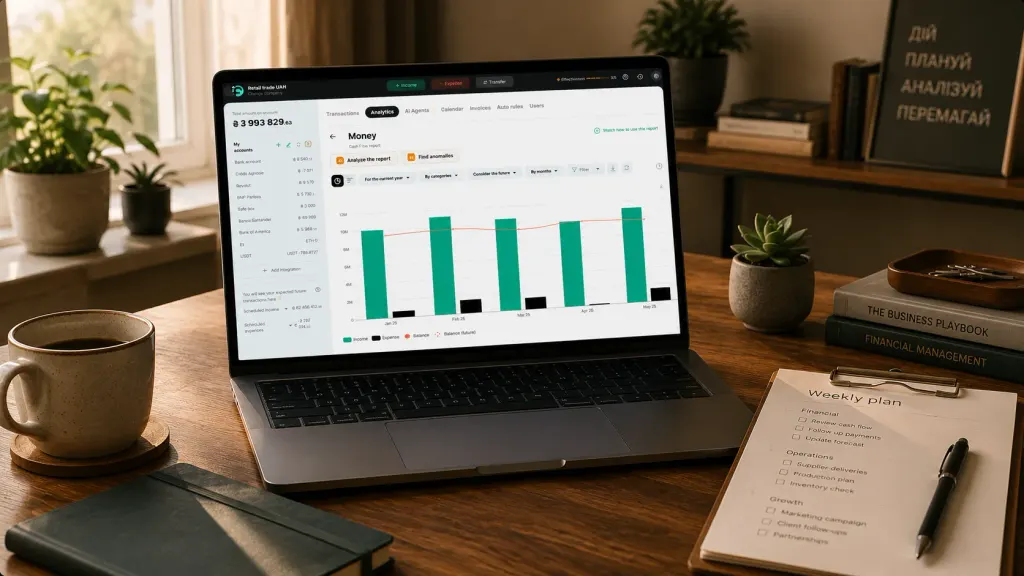
E heti ellenőrző lista
Ha most nincs fizetési naptárad, itt a folyamat minimális verziója, amit egy óra alatt meg tudsz csinálni. Nem váltja ki az eszközt, de alapvető rálátást ad.
- Írd össze a következő 14 nap összes tervezett kiadását — konkrét összegekkel és dátumokkal
- Írd össze az összes tervezett beérkezést — kiállított számlákat, várható előlegeket, ismétlődő szerződéseket
- Nézd meg a mai számlaegyenlegedet
- Készíts napi egyenleg-előrejelzést: ma + beérkezések − kifizetések = holnap
- Jelöld pirossal azokat a napokat, amikor az egyenleg a biztonságos szint alá esik
- Nézd meg ezeket a piros napokat — mit lehet eltolni, kivel lehet egyeztetni, miből lehet visszavenni
Ha ezt megcsinálod, máris van egy kezdetleges fizetési naptárad Excelben. Nem olyan kényelmes, mint egy erre készült eszköz, nem frissül magától — de a kép felét már így is megmutatja.
Téma alapjai: Cash flow rés: hogyan ismerd fel és hogyan előzd meg
Oszd meg az értékes tartalmat — légy te az inspiráció forrása



Gyakori kérdések
Miben különbözik a pénzhiány a veszteségtől?

A pénzhiány rövid távú likviditási gond egy egyébként egészséges vállalkozásban. Konkrét dátuma és összege van („június 15-én 1 400 UAH fog hiányozni”). Veszteségről akkor beszélünk, amikor a kiadások hónapokon át tartósan meghaladják a bevételeket. A veszteség trendként látszik („az árrés az elmúlt három hónapban folyamatosan csökkent”). A pénzhiányt fizetési naptárral lehet kezelni. A veszteséget az üzleti modell átalakításával.
Mekkora minimális készpénztartalékot érdemes tartani?
1–3 havi fix költségnek megfelelő összeget. Szezonális vállalkozásoknál 4–6 hónapot. Ha ez most nincs meg, rövid távon az a legfontosabb, hogy pontosan lásd, mekkorák a fix költségeid, majd fokozatosan építsd fel a tartalékot.
Vezethetem a nyilvántartást Google Táblázatokban, és megúszhatom külön eszközök nélkül?
Igen, kezdetben. Ha havonta legfeljebb 50 tranzakciód van, és egy-két számlával dolgozol, a Táblázatok elég lesz. Egy 14–30 napos fizetési naptárat képletekkel is össze lehet rakni. A gondok akkor kezdődnek, amikor 5-nél több számlád van különböző bankoknál és devizákban, emellett készpénz és betétek is vannak — ilyenkor a teljes kép naprakészen tartása Táblázatokban nehézzé válik, az adatok pedig pár nap alatt elavulnak.
Honnan tudom, hogy „rövid pénzhiányról” vagy „krónikus pénzszűkéről” van szó?
Negyedévente egy-két pénzhiány normális egy egyenetlen pénzáramlású vállalkozásnál. Ha kéthetente jelentkezik, az már strukturális probléma jele: vagy túl alacsonyra van árazva a modell, vagy túl magasak a kontrollálható költségek, vagy az ügyfélkör túlzottan függ egyetlen ügyféltől. Ilyenkor a fizetési naptár csak a probléma méretét mutatja meg — kezelni magát az üzleti modellt kell.
Segít a fizetési naptár a szezonális vállalkozásoknak?
Igen, nekik különösen. A naptár 3–6 hónapra is kiterjeszthető — így előre látható, hogy februárban például 80 000 UAH hiány lesz. Van 4 hónap felkészülési időd: vagy felépíted a készpénztartalékot, vagy hitelkeretet intézel a banknál, vagy újratárgyalod a beszállítói szerződéseket.
Mennyi idő beállítani egy fizetési naptárat a Finmapben?
Az alapverzió 30–60 perc. Importálod az elmúlt 30 nap tranzakcióit, beállítod az ismétlődő kifizetéseket (bérleti díj, bérek, előfizetések), és meghatározod a minimális pénzállományt. Ezután a rendszer önállóan dolgozik.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support