Indice
"Ma siamo in utile. Allora perché sul conto non ci sono soldi? Com’è possibile?"
Scena familiare. È il 12 del mese. Domani c’è da pagare l’affitto: 18.000 UAH. Dopodomani gli stipendi: 92.000 UAH. Sul conto corrente ci sono 31.000 UAH. Un cliente importante ha promesso di pagare “entro venerdì”. E oggi è mercoledì.
Riprendi il telefono e controlli di nuovo l’estratto conto. Sempre lo stesso numero: 31.000 UAH. In testa parte il calcolo: "Se sposto l’affitto di 3 giorni… però il proprietario me l’ha già fatto notare l’ultima volta. Se chiamo il cliente oggi, è la quarta chiamata questa settimana. Se prendo un piccolo scoperto, sono -2,5% a settimana. Se rimando gli stipendi, domani uno dei commerciali si licenzia e mi dice in faccia: ‘Da qui non mi aspetto più niente’."
Quella sera te la ricorderai a lungo. Questo è un buco di cassa.
E la parte peggiore è che avresti potuto vederlo arrivare 14 giorni prima. Non di mercoledì sera, nel panico dei cinque giorni successivi, ma con calma, già la settimana prima. In questo articolo vediamo cos’è un buco di cassa, perché succede anche alle aziende in utile e cosa fare già questa settimana per intercettare il prossimo in anticipo.
Cos’è un buco di cassa, senza gergo contabile
Un buco di cassa è il momento in cui in cassa o sul conto non ci sono soldi, anche se nel complesso l’azienda è in utile.
Detto in modo più semplice: immagina un tubo dell’acqua. Il denaro entra in azienda (i clienti pagano) ed esce (fornitori, stipendi, affitto). Se all’improvviso l’acqua in entrata rallenta — per esempio perché un cliente tira per le lunghe un pagamento — mentre quella in uscita resta uguale (l’affitto non aspetta), nel tubo si crea un tratto vuoto. Quello è il buco.
Non è una questione di utile. È una questione di tempi. Un’azienda può fatturare milioni all’anno, ma se lunedì hai pagato un fornitore e i soldi del cliente arrivano solo il lunedì successivo, martedì potresti semplicemente non avere abbastanza liquidità per coprire una spesa urgente.
Il paradosso: perché i buchi di cassa colpiscono spesso aziende in utile
Di pancia viene da pensare che, se un’azienda cresce, i soldi dovrebbero esserci. Nella realtà succede il contrario.
Più cresci velocemente, più aumenta il rischio di un buco di cassa. Non è un errore: è una caratteristica della crescita.
Ci sono tre motivi. Primo: più clienti significa più crediti da incassare. Hai più fatture emesse che non sono ancora state pagate. Secondo: più impegni. Un team più grande significa stipendi più alti ogni mese. Più ordini significa più acconti da versare ai fornitori. Terzo: l’inerzia delle decisioni. Hai firmato un contratto tre mesi fa in base ai saldi che avevi allora. Oggi il calendario dei flussi di cassa è cambiato.
Una situazione classica: a dicembre l’azienda firma un contratto lungo con un grande cliente. A febbraio assume un team più ampio. A marzo compra anche materie prime in anticipo. E il primo pagamento del nuovo cliente arriverà solo a maggio: pagamento a 45 giorni. Tra marzo e maggio ci sono due mesi di buco di cassa. Sulla carta, un contratto di successo. Nella realtà, due mesi senza liquidità per gli stipendi o vivendo su una linea di credito.
"C’è uno sfasamento di liquidità nei pagamenti: gli importi magari non arrivano negli ultimi giorni del mese, ma all’inizio del mese successivo. E il fornitore aspetta il pagamento entro il 20." — un modo tipico in cui lo racconta il titolare di un’azienda di servizi
5 cause tipiche di un buco di cassa
Nelle consulenze con titolari di piccole e medie imprese abbiamo individuato i cinque scenari più comuni. Forse in uno di questi ti riconoscerai.
Primo. Il vuoto tra l’acconto e il secondo pagamento. Succede in qualsiasi attività in cui il cliente paga a rate. Agenzie di traduzione, studi legali, agenzie di eventi, edilizia. Il cliente paga il 50% all’inizio, l’azienda svolge il lavoro, paga in anticipo fornitori o collaboratori esterni — e il secondo pagamento del cliente “si blocca” per settimane o mesi.
Secondo. Crediti scaduti da grandi clienti. Un cliente corporate ha pagamento a 30 giorni. È normale sul mercato. Ma se il cliente sposta il pagamento di una settimana — mentre l’affitto va pagato il 1° di ogni mese — sei già in buco. Fa particolarmente male quando un solo grande cliente pesa per il 40% del fatturato.
Terzo. Stagionalità. È chiarissima nel retail: dicembre porta il fatturato di febbraio. Ma stipendi, affitto e commercialista sono gli stessi ogni mese. Un buco di cassa a febbraio è una conseguenza strutturale se non lo prevedi già a novembre.
Quarto. Una crescita più veloce della cassa. Il solito nuovo grande contratto. Hai assunto persone. Hai comprato materie prime. Il primo pagamento arriva tra 45 giorni. E gli stipendi scadono oggi.
Quinto. Le spese personali del titolare. Meno piacevole da dire, ma reale. Il titolare inizia a prelevare soldi dall’azienda per obiettivi personali (casa, auto, vacanze) in un momento in cui la cassa corrente non lo consente ancora. Anche questo crea un buco: solo che la causa non sono i clienti, è il titolare.
Il punto in comune tra tutti e cinque è che il titolare scopre il buco troppo tardi. Spesso nel momento in cui deve pagare e non ci sono soldi. A volte dopo una telefonata tesa con un fornitore. Nei casi peggiori, da una notifica della banca che fa gelare il sangue: "Fondi insufficienti sul conto."
Il primo passo per risolverlo: vedere il buco con 14 giorni di anticipo
Un buco di cassa non si elimina del tutto con la magia. Però si può prevedere con 14 giorni di anticipo — e questo cambia radicalmente le decisioni che prendi oggi.
Lo strumento che lo permette è il calendario dei pagamenti. Raccoglie tutte le entrate previste (fatture emesse ai clienti, acconti attesi, contratti ricorrenti) e tutte le uscite previste (affitto, stipendi, abbonamenti ricorrenti, pagamenti diretti ai fornitori) e le trasforma in una previsione semplice, giorno per giorno, del saldo del conto.
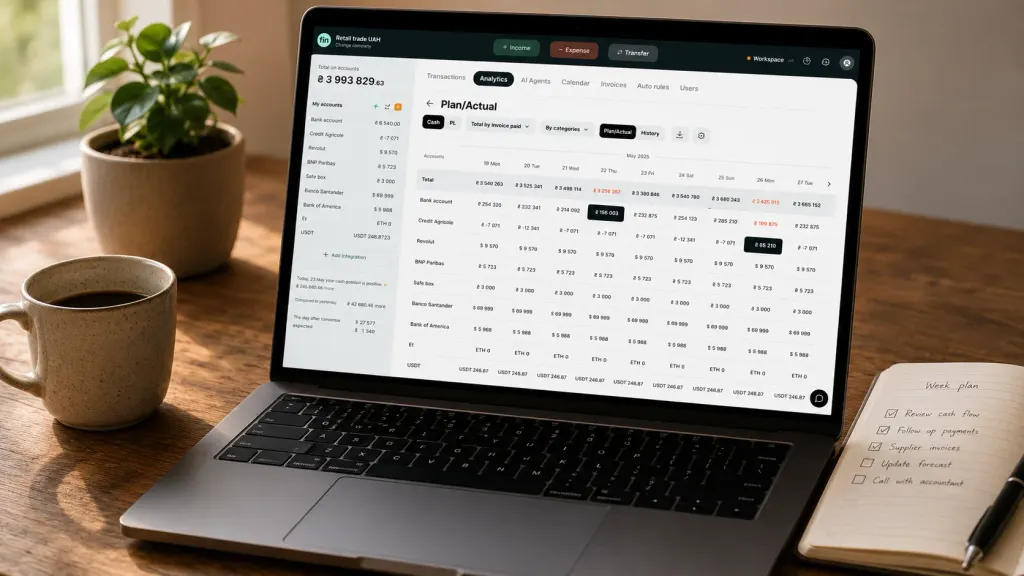
Ecco cosa ti dà un calendario dei pagamenti che un file Excel con i totali mensili non può darti:
- Vedi il dettaglio giorno per giorno: sai esattamente quale giorno sarà “rosso”
- Segnala il rischio in automatico: il giorno in cui il saldo scende sotto una soglia di sicurezza
- Si aggiorna da solo grazie alle integrazioni bancarie, senza modifiche manuali quotidiane
- Lavora su un orizzonte di 30–90 giorni, fondamentale per le attività stagionali
Il meccanismo chiave è uno solo: vedi il tuo futuro buco di cassa prima che succeda. Non la sera del 15, nel panico. Ma con calma, di lunedì, due settimane prima.
Cosa cambia quando vedi il buco 14 giorni prima
Le decisioni passano dalla modalità “spegnere incendi” alla modalità “scegliere l’opzione migliore”. E i risultati finanziari sono diversi.
- Hai tempo per scrivere al cliente il cui pagamento è scaduto da 30 giorni — e incassare prima del momento critico
- Hai tempo per spostare una conversazione con un fornitore a un’altra data — senza rovinare il rapporto
- Hai tempo per concordare uno scoperto al tasso previsto, non a un tasso d’urgenza più alto
- Hai tempo per tagliare in anticipo le spese non essenziali — pubblicità, nuovi abbonamenti — invece di farlo dopo una giornata pessima
Durante una consulenza, un titolare l’ha spiegata così: "Prima prendevo decisioni di notte, quando non restavano più alternative. Ora le prendo al mattino, quando di alternative ce ne sono parecchie."
Se sei già in un buco di cassa: 7 azioni pratiche
Se il panico è già arrivato e devi pagare domani, questa è la sequenza da seguire. Non teoria generale, ma ciò che funziona davvero.
Uno. Fai l’elenco di tutte le spese previste per i prossimi 7 giorni. Ordinale per criticità: critiche (stipendi del team operativo, affitto, tasse), secondarie (fornitori con margini di trattativa), non essenziali (pubblicità, abbonamenti, piccole spese).
Due. Chiama i fornitori della seconda categoria e chiedi una dilazione di 7–14 giorni. Nella maggior parte dei casi ti diranno “va bene”. Soprattutto se sei trasparente e spieghi: abbiamo un buco temporaneo, tra due settimane rientra tutto.
Tre. Controlla i crediti da incassare. In 8 aziende su 10 ci sono clienti in ritardo di 14–30 giorni. Chiama o scrivi a ciascuno. Offri uno sconto dell’1–2% per il pagamento entro 48 ore: spesso funziona.
Quattro. Chiedi alla banca un piccolo scoperto a breve termine. È uno strumento normale, non significa “vivere di debiti”. Uno scoperto di 14 giorni al 25% annuo costa lo 0,96% per tutto il periodo. Meno che saltare gli stipendi.
Cinque. Congela tutte le spese non essenziali. Pubblicità, nuovi abbonamenti, un’altra assunzione: pausa per un mese. Non è per sempre.
Sei. Parla con il team in modo onesto. Non “va tutto bene, però…” — piuttosto: “abbiamo un buco temporaneo e so come risolverlo”. Un team rispetta l’onestà più del silenzio.
Sette. Appena la crisi è passata, imposta un calendario dei pagamenti. Perché la prossima volta non vuoi rivivere la stessa scena.
Come costruire una riserva di liquidità per il futuro
La regola classica è tenere in banca 1–3 mesi di costi fissi. Per costi fissi si intendono stipendi, affitto, abbonamenti ricorrenti. Non quelli variabili (materie prime, marketing: si adattano al fatturato).
Per le aziende con flusso di cassa stabile basta 1 mese. Per le attività di servizi con incassi irregolari: 2 mesi. Per le attività stagionali: 3–6 mesi, perché la differenza tra alta e bassa stagione può essere di 3 volte.
Come costruire una riserva se oggi non ce l’hai. Non “metti da parte il 50% di ogni incasso”: non è realistico. Destina l’utile alla riserva per 6–12 mesi, finché non raggiunge il livello obiettivo. Significa meno dividendi per il titolare adesso, ma molta più tranquillità tra un anno.
Uno dei nostri clienti — un’azienda di servizi con 200.000 UAH al mese di fatturato — ha messo da parte una riserva di 350.000 UAH in 8 mesi. Al nono mese è arrivata una crisi: un grande cliente è sparito per 60 giorni. Senza riserva, sarebbe stato un buco di cassa catastrofico. Con la riserva, è stato solo un normale mese di lavoro.
Checklist per questa settimana
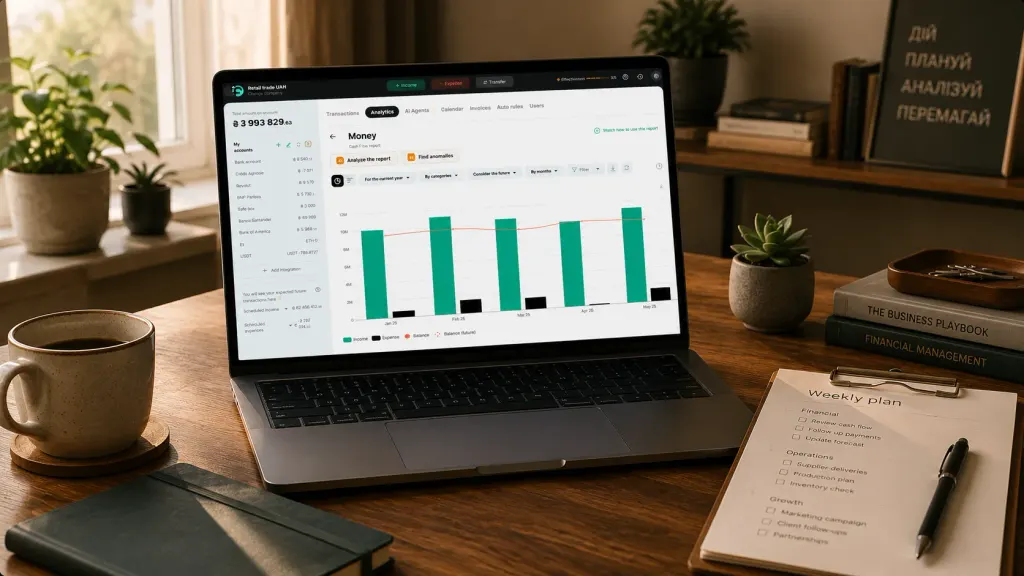
Se oggi non hai un calendario dei pagamenti, questa è la versione minima del processo che puoi fare in un’ora. Non sostituisce lo strumento, ma ti dà una prima visibilità.
- Scrivi tutte le spese previste per i prossimi 14 giorni, con importi e date precise
- Scrivi tutte le entrate previste: fatture emesse, acconti attesi, contratti ricorrenti
- Guarda il saldo del conto oggi
- Costruisci una previsione del saldo per ogni giorno: oggi + entrate − uscite = domani
- Segna in rosso i giorni in cui il saldo scende sotto una soglia di sicurezza
- Guarda quei giorni rossi: cosa puoi spostare, con chi puoi negoziare, cosa puoi tagliare
Se riesci a farlo, hai già una versione grezza di un calendario dei pagamenti in Excel. Non è comoda come uno strumento dedicato, non si aggiorna da sola, ma ti mostra già metà del quadro.
Approfondimento di base: Buco di cassa: come individuarlo e come prevenirlo
Condividi contenuti di valore — diventa una fonte di ispirazione



Domande frequenti
Qual è la differenza tra un buco di cassa e una perdita?

Un buco di cassa è una mancanza temporanea di liquidità in un’azienda che, nel complesso, sta bene. Ha una data e un importo precisi (“il 15 giugno ci mancheranno 1.400 UAH”). Una perdita, invece, si verifica quando le uscite superano stabilmente le entrate per mesi. Ha un andamento (“il margine sta calando da tre mesi”). Un buco di cassa si gestisce con un calendario dei pagamenti. Una perdita si affronta ripensando il modello di business.
Qual è la riserva di liquidità minima da tenere?
Da 1 a 3 mesi di costi fissi. Per le attività stagionali, da 4 a 6 mesi. Se oggi non ce l’hai, la priorità nel breve periodo è capire con precisione a quanto ammontano i tuoi costi fissi, poi costruire la riserva un po’ alla volta.
Posso tenere la contabilità in Google Sheets e fare a meno di altri strumenti?
Sì, all’inizio. Se hai fino a 50 movimenti al mese e uno o due conti, Sheets può bastare. Puoi creare un calendario dei pagamenti a 14–30 giorni con una formula. I problemi iniziano quando hai più di 5 conti in banche e valute diverse, contanti e depositi: mantenere la situazione aggiornata in Sheets diventa complicato, e i dati diventano vecchi nel giro di un paio di giorni.
Come distinguo un “buco” temporaneo da una mancanza cronica di liquidità?
Uno o due buchi a trimestre sono normali per un’azienda con flussi di cassa irregolari. Un buco ogni due settimane è il segnale di un problema strutturale: il modello di prezzo è troppo basso, oppure i costi controllabili sono troppo alti, oppure la clientela dipende troppo da un solo cliente. In quel caso il calendario dei pagamenti mostra solo la dimensione del problema: ciò che va sistemato è il modello di business.
Il calendario dei pagamenti aiuta le attività stagionali?
Sì, soprattutto loro. Il calendario può essere esteso a 3–6 mesi e ti permette di vedere che a febbraio ci sarà un buco di 80.000 UAH. Hai 4 mesi di anticipo: per accumulare una riserva di liquidità, concordare una linea di credito con la banca o rivedere i contratti con i fornitori.
Quanto tempo serve per impostare un calendario dei pagamenti in Finmap?
La versione base richiede 30–60 minuti. Importi 30 giorni di movimenti, imposti i pagamenti ricorrenti (affitto, stipendi, abbonamenti) e definisci una soglia minima di liquidità. Da lì in poi il sistema lavora da solo.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support