


Daftar isi

1k

10 mnt

16.06.2026
Apa Itu Kesenjangan Kas dan Cara Menghentikannya

Sergiy Shuldik
Financial Expert at Finmap
"Tapi kami untung. Jadi kenapa tidak ada uang di rekening? Bagaimana itu bisa terjadi?"
Pemandangan yang familiar. Tanggal 12. Sewa jatuh tempo besok — UAH 18.000. Gaji sehari sesudahnya — UAH 92.000. Rekening Anda memegang UAH 31.000. Satu klien besar berjanji membayar "sebelum Jumat" — dan hari ini Rabu.
Anda buka ponsel lagi dan memeriksa mutasinya. Masih angka yang sama — UAH 31.000. Hitungan mulai berputar di kepala Anda: "Kalau saya geser sewa 3 hari… ya, pemiliknya sudah mengingatkan saya kali terakhir. Kalau saya telepon kliennya hari ini, itu panggilan keempat minggu ini. Kalau saya ambil overdraft pendek, itu -2,5% per minggu. Kalau saya tunda saja gajinya, besok salah satu orang penjualan berhenti, bilang terus terang 'saya tidak mengharapkan apa-apa lagi dari ini.'"
Anda akan lama mengingat malam ini. Inilah kesenjangan kas.
Dan bagian terburuk dari kisah ini adalah Anda sebenarnya bisa melihat kesenjangan ini datang 14 hari lebih awal. Bukan pada Rabu malam dalam kepanikan lima hari, tapi dengan tenang, sejak minggu lalu. Dalam artikel ini kita akan membedah apa itu kesenjangan kas, kenapa itu terjadi bahkan pada bisnis yang menguntungkan, dan apa yang harus dilakukan minggu ini supaya Anda bisa mengenali kesenjangan berikutnya lebih awal.
Apa itu kesenjangan kas — tanpa jargon akuntansi
Kesenjangan kas adalah momen ketika tidak ada uang di kas atau rekening Anda, meski bisnisnya secara keseluruhan menguntungkan.
Lebih sederhananya: bayangkan satu pipa air. Uang mengalir masuk ke bisnis (klien membayar) dan keluar dari bisnis (supplier, gaji, sewa). Kalau arus masuknya tiba-tiba melambat — misalnya, klien mengulur pembayaran — sementara arus keluarnya tetap sama (sewa tidak menunggu), terbentuk ruas kosong di dalam pipa. Itulah kesenjangannya.
Ini bukan soal laba. Ini soal waktu. Sebuah bisnis bisa menghasilkan miliaran setahun, tapi kalau Anda membayar supplier hari Senin dan uang kliennya baru datang Senin berikutnya, maka pada hari Selasa Anda bisa saja tidak punya cukup uang untuk menutup satu pengeluaran mendesak.
Paradoksnya: kenapa kesenjangan kas sering menimpa bisnis yang menguntungkan
Secara intuitif terasa bahwa kalau bisnisnya tumbuh, uangnya mestinya baik-baik saja. Kenyataannya sebaliknya.
Makin cepat Anda tumbuh, makin besar risiko kesenjangan kas. Ini bukan bug, ini fitur dari pertumbuhan.
Ada tiga alasannya. Pertama — lebih banyak klien berarti lebih banyak piutang. Anda punya lebih banyak tagihan terbit yang belum dibayar. Kedua — lebih banyak kewajiban. Tim yang lebih besar berarti gaji yang lebih besar setiap bulan. Lebih banyak pesanan berarti lebih banyak pembayaran di muka ke supplier. Ketiga — inersia keputusan. Anda menandatangani kontrak tiga bulan lalu berdasarkan saldo yang Anda punya waktu itu. Hari ini jadwal arus kas Anda sudah berbeda.
Situasi klasiknya — di bulan Desember bisnisnya menandatangani kontrak panjang dengan klien besar. Di bulan Februari ia merekrut tim besar. Di bulan Maret ia juga menimbun bahan baku lebih awal. Dan pembayaran pertama dari klien baru itu baru datang di bulan Mei — penangguhan pembayaran 45 hari. Antara Maret dan Mei, itu dua bulan kesenjangan kas. Di atas kertas, kontrak yang sukses. Kenyataannya, dua bulan tanpa gaji atau hidup dari jalur kredit.
"Ada ketidaksesuaian likuiditas dalam pembayaran — uangnya bisa tidak datang di hari-hari terakhir bulan, uangnya masuk di awal. Sementara suppliernya menunggu sampai tanggal 20." — cara khas seorang pemilik bisnis jasa mengungkapkannya
5 penyebab khas kesenjangan kas
Dalam konsultasi dengan pemilik bisnis kecil dan menengah, kami memilah lima skenario yang paling umum. Anda mungkin mengenali salah satunya.
Pertama. Jarak antara deposit dan pembayaran kedua. Ini terjadi di bisnis mana pun yang kliennya membayar bertahap. Agensi penerjemahan, jasa hukum, agensi acara, konstruksi. Klien membayar 50% di awal, bisnisnya mengerjakan pekerjaannya, membayar supplier/subkontraktor di muka — dan pembayaran kedua dari klien "tersangkut" berminggu-minggu atau berbulan-bulan.
Kedua. Piutang yang jatuh tempo dari klien besar. Klien korporat punya penangguhan pembayaran 30 hari. Itu normal di pasar. Tapi kalau klien menggeser pembayarannya seminggu — sementara sewa harus dibayar tanggal 1 setiap bulan — Anda sudah masuk kesenjangan. Ini terasa sangat sakit ketika satu klien besar menyumbang 40% perputaran.
Ketiga. Musim. Paling jelas di ritel: Desember menanggung pendapatan Februari. Tapi gaji, sewa, dan honor pembukuan sama saja setiap bulan. Kesenjangan kas di bulan Februari adalah keniscayaan struktural kalau Anda tidak mengantisipasinya sejak November.
Keempat. Pertumbuhan yang melampaui kas. Kontrak besar baru yang sama. Anda merekrut orang. Anda membeli bahan baku. Pembayaran pertamanya datang dalam 45 hari. Dan gaji jatuh tempo hari ini.
Kelima. Belanja pribadi si pemilik. Kurang menyenangkan, tapi nyata. Si pemilik mulai menarik uang dari bisnis untuk tujuan pribadi (rumah, mobil, liburan) pada saat kas yang ada belum memungkinkannya. Ini juga menciptakan kesenjangan — hanya saja sumbernya bukan klien, melainkan si pemilik.
Yang sama di kelima penyebab itu adalah bahwa si pemilik mengetahui kesenjangannya terlalu terlambat. Sering pada momen satu pembayaran jatuh tempo dan uangnya tidak ada. Kadang dari telepon menegangkan seorang supplier. Dalam kasus terburuk, dari notifikasi bank yang mengkhawatirkan: "Dana di rekening Anda tidak cukup."
Langkah pertama menyelesaikannya — melihat kesenjangan Anda 14 hari lebih awal
Kesenjangan kas tidak bisa dihilangkan sepenuhnya dengan sihir. Tapi kesenjangan itu bisa diprediksi 14 hari lebih awal — dan itu secara mendasar mengubah keputusan yang Anda ambil hari ini.
Alat yang melakukan ini adalah kalender pembayaran. Alat ini mengambil semua arus masuk yang direncanakan (tagihan klien yang sudah terbit, deposit yang diharapkan, kontrak berulang) dan arus keluar yang direncanakan (sewa, gaji, langganan berulang, pembayaran langsung ke supplier), lalu menyusunnya jadi satu perkiraan saldo rekening Anda hari demi hari yang sederhana.
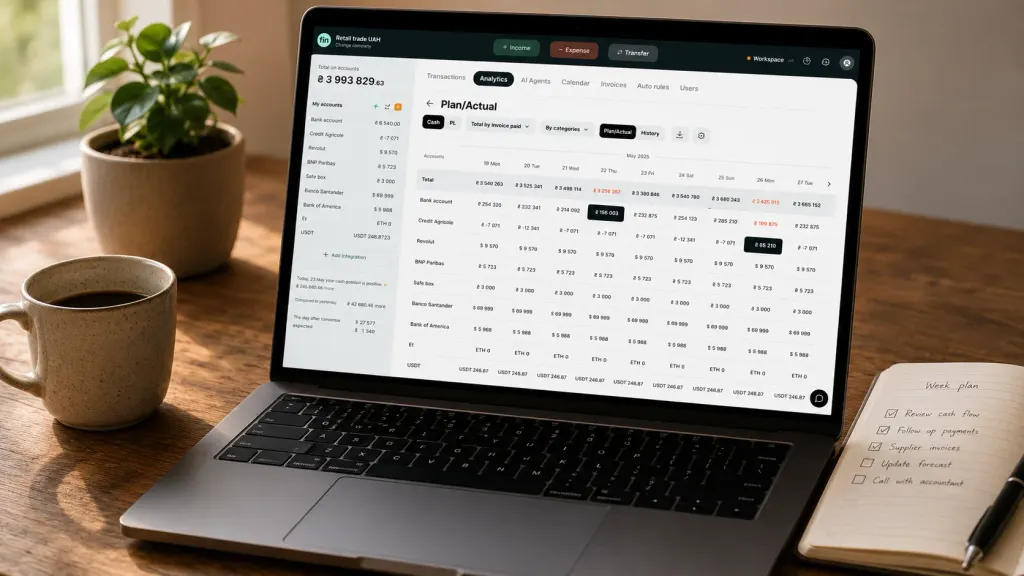
Inilah yang diberikan kalender pembayaran dan tidak bisa diberikan satu lembar Excel berisi total bulanan:
- Anda melihat rincian hari demi hari — hari mana persisnya yang akan "merah"
- Kalender menyoroti risikonya secara otomatis — hari ketika saldonya turun di bawah ambang yang aman
- Kalender memperbarui dirinya sendiri dari integrasi bank — tanpa suntingan manual harian
- Kalender bekerja pada cakrawala 30–90 hari — yang kritis bagi bisnis musiman
Mekanika kuncinya cuma satu: Anda melihat kesenjangan kas masa depan Anda sebelum terjadi. Bukan pada malam tanggal 15 dalam kepanikan. Tapi dengan tenang, pada hari Senin, dua minggu penuh sebelum peristiwanya.
Apa yang berubah ketika Anda melihat kesenjangannya 14 hari lebih awal
Keputusan yang Anda ambil bergeser dari mode "memadamkan kebakaran" ke mode "memilih opsi terbaik". Itu dua hasil keuangan yang berbeda.
- Anda punya waktu untuk mengirim pesan ke klien yang piutangnya jatuh tempo 30 hari lalu — dan dibayar sebelum momen kebenarannya datang
- Anda punya waktu untuk memindahkan percakapan dengan supplier ke tanggal lain — tanpa merusak hubungannya
- Anda punya waktu untuk mengurus overdraft dengan bunga yang terencana (bukan bunga darurat yang lebih tinggi)
- Anda punya waktu untuk memangkas belanja yang tidak esensial — iklan, langganan baru — lebih awal, alih-alih sesudah hari yang buruk
Satu pemilik mengungkapkannya begini dalam sebuah konsultasi: "Dulu saya mengambil keputusan pada malam hari, ketika tidak ada opsi yang tersisa. Sekarang saya mengambilnya pada pagi hari, ketika opsinya banyak."
Kalau Anda sudah berada di dalam kesenjangan kas — 7 tindakan praktis
Kalau paniknya sudah datang dan Anda harus membayar besok, inilah urutan langkahnya. Bukan teori umum, melainkan apa yang benar-benar bekerja.
Satu. Buat daftar semua pengeluaran yang direncanakan untuk 7 hari ke depan. Urutkan berdasarkan seberapa kritisnya: kritis (gaji garis depan, sewa, pajak), sekunder (supplier dengan syarat yang lentur), tidak esensial (iklan, langganan, hal-hal kecil).
Dua. Telepon para supplier di kategori kedua dan minta penangguhan 7–14 hari. Dalam sebagian besar kasus Anda akan dapat jawaban "boleh". Terutama kalau Anda jujur dan bilang — kami punya kesenjangan pendek, semuanya akan normal dalam dua minggu.
Tiga. Periksa piutang Anda. Di 8 dari 10 bisnis ada klien yang terlambat 14–30 hari. Telepon atau kirim pesan ke masing-masingnya. Tawarkan diskon 1–2% untuk pembayaran dalam 48 jam — ini sering berhasil.
Empat. Dekati bank untuk overdraft pendek. Ini alat yang normal, bukan "hidup dari utang". Overdraft 14 hari dengan bunga 25% per tahun berarti 0,96% untuk seluruh periodenya. Lebih murah daripada gagal membayar gaji.
Lima. Bekukan semua belanja yang tidak esensial. Iklan, langganan baru, merekrut satu orang lagi — tahan sebulan. Ini bukan untuk selamanya.
Enam. Bicara jujur dengan tim Anda. Bukan "semuanya baik-baik saja, tapi…" — melainkan "kami punya kesenjangan pendek, dan saya sudah lihat cara menyelesaikannya". Tim lebih menghormati kejujuran daripada kebisuan.
Tujuh. Begitu krisisnya berakhir — siapkan kalender pembayaran. Karena kali berikutnya Anda tidak ingin pemandangan yang sama ini terulang.
Cara membangun cadangan kas untuk masa depan
Aturan klasiknya adalah menyimpan 1–3 bulan biaya tetap di bank. Tetap berarti gaji, sewa, langganan berulang. Bukan yang variabel (bahan baku, pemasaran — itu menyesuaikan diri dengan perputaran).
Untuk bisnis dengan arus kas yang stabil, 1 bulan sudah cukup. Untuk bisnis jasa dengan arus yang tidak rata — 2 bulan. Untuk yang musiman — 3–6 bulan, karena selisih antara musim tinggi dan rendah bisa 3 kali.
Cara membangun cadangan kalau sekarang Anda belum punya. Bukan "sisihkan 50% dari setiap pembayaran" — itu tidak realistis. Alihkan laba ke cadangan selama 6–12 bulan, sampai cadangannya mencapai level target. Itu berarti dividen yang lebih sedikit bagi si pemilik sekarang — tapi ketenangan yang jauh lebih besar setahun dari sekarang.
Salah satu klien kami — bisnis jasa dengan perputaran UAH 200.000/bulan — menyisihkan cadangan UAH 350.000 selama 8 bulan. Pada bulan kesembilan datang krisis dengan satu klien besar yang hilang 60 hari. Tanpa cadangan itu, ini akan jadi kesenjangan kas yang katastrofik. Dengan cadangan itu, cuma bulan kerja yang biasa.
Checklist untuk minggu ini
Kalau sekarang Anda belum punya kalender pembayaran, inilah versi minimal dari prosesnya yang bisa Anda kerjakan dalam sejam. Ini tidak menggantikan alatnya, tapi memberi Anda visibilitas dasar.
- Tuliskan semua pengeluaran yang direncanakan untuk 14 hari ke depan — dengan jumlah dan tanggal yang spesifik
- Tuliskan semua arus masuk yang direncanakan — tagihan yang sudah terbit, deposit yang diharapkan, kontrak berulang
- Lihat saldo rekening Anda hari ini
- Bangun perkiraan saldo untuk setiap hari: hari ini + arus masuk − arus keluar = besok
- Beri tanda merah pada hari-hari ketika saldonya turun di bawah ambang yang aman
- Lihat hari-hari merah itu — apa yang bisa digeser, dengan siapa Anda bisa bernegosiasi, apa yang bisa dipangkas
Kalau Anda sanggup melakukannya, Anda sudah punya versi kasar kalender pembayaran di Excel. Tidak sepraktis alat khusus, tidak memperbarui dirinya sendiri — tapi itu sudah menyingkapkan separuh gambarannya.
Dasar topik: Kesenjangan Arus Kas: Cara Mengenalinya dan Cara Mencegahnya
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Apa bedanya kesenjangan kas dengan kerugian?

Kesenjangan kas adalah kekurangan uang di kas untuk jangka pendek pada bisnis yang sebenarnya sehat. Kesenjangan punya tanggal dan jumlah yang spesifik ("pada 15 Juni kami akan kurang UAH 1.400"). Kerugian adalah ketika pengeluaran konsisten melampaui pemasukan selama berbulan-bulan. Kerugian punya tren ("marginnya turun selama tiga bulan terakhir"). Kesenjangan kas diobati dengan kalender pembayaran. Kerugian diobati dengan merestrukturisasi model bisnisnya.
Berapa cadangan kas minimum yang harus disimpan?
1–3 bulan biaya tetap. Untuk bisnis musiman — 4–6 bulan. Kalau sekarang Anda belum punya ini, prioritas jangka pendeknya adalah melihat besarnya biaya tetap Anda sendiri, lalu membangun cadangannya perlahan.
Bisakah saya mencatat di Google Sheets dan tidak memakai alat khusus?
Bisa, untuk permulaan. Kalau Anda punya sampai 50 transaksi sebulan dan satu atau dua rekening, Sheets sudah memadai. Anda bisa membangun kalender pembayaran 14–30 hari dengan satu formula. Masalahnya mulai ketika Anda punya 5+ rekening di bank dan mata uang berbeda, kas, dan deposito — menjaga gambarannya tetap terkini di Sheets jadi sulit, dan datanya basi dalam beberapa hari.
Bagaimana membedakan "kesenjangan pendek" dari "kekurangan uang yang kronis"?
Satu atau dua kesenjangan per kuartal itu normal bagi bisnis dengan arus kas yang tidak rata. Kesenjangan setiap dua minggu adalah gejala masalah struktural: entah model harganya ditetapkan terlalu rendah, atau biaya yang bisa dikendalikan terlalu tinggi, atau basis kliennya terlalu bergantung pada satu klien. Dalam kasus itu kalender pembayaran hanya akan menunjukkan skalanya — yang perlu Anda obati adalah model bisnisnya.
Apakah kalender pembayaran membantu bisnis musiman?
Membantu, terutama mereka. Kalendernya bisa diperpanjang jadi 3–6 bulan — dan Anda bisa melihat bahwa di bulan Februari akan ada kesenjangan UAH 80.000. Anda punya 4 bulan waktu persiapan — entah untuk menumpuk cadangan kas, atau mengurus jalur kredit dengan bank, atau meninjau ulang kontrak dengan supplier.
Berapa lama menyiapkan kalender pembayaran di Finmap?
Versi dasarnya — 30–60 menit. Anda mengimpor 30 hari transaksi, menyiapkan pembayaran berulang (sewa, gaji, langganan), dan menentukan ambang kas minimum. Setelah itu sistemnya bekerja sendiri.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



