Πίνακας περιεχομένων

758

10 λεπτά

16.06.2026
Τι είναι το ταμειακό κενό και πώς να το αποφύγετε

Σεργκίι Σουλντίκ
Οικονομικός εμπειρογνώμων στη Finmap
"Μα είμαστε κερδοφόροι. Τότε γιατί δεν υπάρχουν λεφτά στον λογαριασμό; Πώς γίνεται αυτό;"
Γνώριμη σκηνή. Είναι 12 του μήνα. Αύριο πρέπει να πληρωθεί το ενοίκιο — 18.000 UAH. Μεθαύριο η μισθοδοσία — 92.000 UAH. Στον τρεχούμενο λογαριασμό υπάρχουν 31.000 UAH. Ένας μεγάλος πελάτης υποσχέθηκε να πληρώσει «μέχρι την Παρασκευή» — και σήμερα είναι Τετάρτη.
Ανοίγεις ξανά το κινητό και κοιτάς την κίνηση του λογαριασμού. Ο ίδιος αριθμός ακόμα — 31.000 UAH. Οι υπολογισμοί αρχίζουν να γυρίζουν στο μυαλό σου: «Αν καθυστερήσω το ενοίκιο 3 μέρες… ναι, αλλά ο ιδιοκτήτης μού το θύμισε ήδη την προηγούμενη φορά. Αν πάρω τον πελάτη σήμερα, θα είναι η τέταρτη κλήση αυτή την εβδομάδα. Αν πάρω ένα μικρό overdraft, είναι -2,5% την εβδομάδα. Αν απλώς καθυστερήσω τη μισθοδοσία, αύριο κάποιος από τους πωλητές παραιτείται και μου λέει στα ίσια: “Δεν περιμένω πια τίποτα από αυτό”».
Αυτό το βράδυ θα το θυμάσαι για καιρό. Αυτό είναι ένα ταμειακό κενό.
Και το χειρότερο στην ιστορία είναι ότι μπορούσες να το έχεις δει να έρχεται 14 μέρες νωρίτερα. Όχι Τετάρτη βράδυ, μέσα σε πανικό πέντε ημερών, αλλά ήρεμα, από την προηγούμενη εβδομάδα. Σε αυτό το άρθρο θα δούμε τι είναι το ταμειακό κενό, γιατί εμφανίζεται ακόμη και σε κερδοφόρες επιχειρήσεις και τι μπορείς να κάνεις ήδη από αυτή την εβδομάδα για να εντοπίζεις το επόμενο πριν σε προλάβει.
Τι είναι το ταμειακό κενό — χωρίς λογιστική ορολογία
Ταμειακό κενό είναι η στιγμή που δεν υπάρχουν χρήματα στο ταμείο ή στον λογαριασμό σου, παρότι συνολικά η επιχείρηση είναι κερδοφόρα.
Πιο απλά: φαντάσου έναν σωλήνα νερού. Τα χρήματα μπαίνουν στην επιχείρηση (πληρώνουν οι πελάτες) και βγαίνουν από αυτήν (προμηθευτές, μισθοδοσία, ενοίκιο). Αν η εισροή ξαφνικά επιβραδυνθεί — για παράδειγμα, ένας πελάτης καθυστερεί την πληρωμή — ενώ η εκροή μένει ίδια (το ενοίκιο δεν περιμένει), δημιουργείται ένα άδειο κομμάτι στον σωλήνα. Αυτό είναι το κενό.
Δεν έχει να κάνει με το κέρδος. Έχει να κάνει με τον χρόνο. Μια επιχείρηση μπορεί να βγάζει εκατομμύρια τον χρόνο, αλλά αν πλήρωσες προμηθευτή τη Δευτέρα και τα χρήματα του πελάτη θα μπουν την επόμενη Δευτέρα, την Τρίτη μπορεί απλώς να μην έχεις αρκετά για μια επείγουσα πληρωμή.
Το παράδοξο: γιατί τα ταμειακά κενά χτυπούν συχνά κερδοφόρες επιχειρήσεις
Διαισθητικά φαίνεται λογικό: αν η επιχείρηση μεγαλώνει, τα χρήματα θα πρέπει να είναι εντάξει. Στην πράξη συμβαίνει το αντίθετο.
Όσο πιο γρήγορα μεγαλώνεις, τόσο μεγαλύτερος είναι ο κίνδυνος ταμειακού κενού. Δεν είναι σφάλμα· είναι χαρακτηριστικό της ανάπτυξης.
Υπάρχουν τρεις λόγοι. Πρώτον — περισσότεροι πελάτες σημαίνουν περισσότερες απαιτήσεις. Έχεις περισσότερα τιμολόγια που έχουν εκδοθεί αλλά δεν έχουν πληρωθεί ακόμη. Δεύτερον — περισσότερες υποχρεώσεις. Μεγαλύτερη ομάδα σημαίνει μεγαλύτερη μισθοδοσία κάθε μήνα. Περισσότερες παραγγελίες σημαίνουν περισσότερες προκαταβολές σε προμηθευτές. Τρίτον — η αδράνεια των αποφάσεων. Υπέγραψες μια σύμβαση πριν από τρεις μήνες με βάση τα διαθέσιμα που είχες τότε. Σήμερα το πρόγραμμα των ταμειακών ροών σου δείχνει διαφορετικό.
Κλασική περίπτωση — τον Δεκέμβριο η επιχείρηση υπογράφει μια μεγάλη σύμβαση με σημαντικό πελάτη. Τον Φεβρουάριο προσλαμβάνει μεγάλη ομάδα. Τον Μάρτιο αγοράζει και πρώτες ύλες από πριν. Και η πρώτη πληρωμή από τον νέο πελάτη θα έρθει μόνο τον Μάιο — με πίστωση 45 ημερών. Από τον Μάρτιο μέχρι τον Μάιο, αυτό σημαίνει δύο μήνες ταμειακού κενού. Στα χαρτιά, μια επιτυχημένη σύμβαση. Στην πράξη, δύο μήνες χωρίς λεφτά για μισθοδοσία ή με ζωή πάνω σε πιστωτική γραμμή.
"Υπάρχει αναντιστοιχία ρευστότητας στις πληρωμές — τα ποσά μπορεί να μην μπαίνουν τις τελευταίες μέρες του μήνα, αλλά στις αρχές. Και ο προμηθευτής περιμένει μέχρι τις 20." — ένας τυπικός τρόπος που το περιγράφει ιδιοκτήτης επιχείρησης υπηρεσιών
5 συνηθισμένες αιτίες ταμειακού κενού
Σε συζητήσεις με ιδιοκτήτες μικρών και μεσαίων επιχειρήσεων, ξεχωρίσαμε τα πέντε πιο συχνά σενάρια. Ίσως αναγνωρίσεις ένα από αυτά.
Πρώτον. Το κενό ανάμεσα στην προκαταβολή και τη δεύτερη πληρωμή. Συμβαίνει σε κάθε επιχείρηση όπου ο πελάτης πληρώνει τμηματικά. Μεταφραστικά γραφεία, νομικές υπηρεσίες, εταιρείες διοργάνωσης εκδηλώσεων, κατασκευές. Ο πελάτης πληρώνει 50% στην αρχή, η επιχείρηση κάνει τη δουλειά, πληρώνει προμηθευτές/υπεργολάβους προκαταβολικά — και η δεύτερη πληρωμή του πελάτη «κολλάει» για εβδομάδες ή μήνες.
Δεύτερον. Ληξιπρόθεσμες απαιτήσεις από μεγάλους πελάτες. Ένας εταιρικός πελάτης έχει πίστωση 30 ημερών. Είναι φυσιολογικό στην αγορά. Αλλά αν ο πελάτης σπρώξει την πληρωμή μία εβδομάδα πιο πίσω — ενώ το ενοίκιο πρέπει να πληρωθεί την 1η κάθε μήνα — είσαι ήδη σε κενό. Πονάει ιδιαίτερα όταν ένας μόνο μεγάλος πελάτης κάνει το 40% του τζίρου.
Τρίτον. Εποχικότητα. Φαίνεται πιο καθαρά στο λιανεμπόριο: ο Δεκέμβριος κουβαλάει τα έσοδα του Φεβρουαρίου. Όμως μισθοδοσία, ενοίκιο και λογιστήριο τρέχουν το ίδιο κάθε μήνα. Ένα ταμειακό κενό τον Φεβρουάριο είναι σχεδόν αναπόφευκτο δομικά, αν δεν το έχεις προβλέψει από τον Νοέμβριο.
Τέταρτον. Ανάπτυξη που τρέχει πιο γρήγορα από τα διαθέσιμα. Εκείνη η νέα μεγάλη σύμβαση. Προσέλαβες κόσμο. Αγόρασες πρώτες ύλες. Η πρώτη πληρωμή έρχεται σε 45 μέρες. Και η μισθοδοσία πρέπει να γίνει σήμερα.
Πέμπτον. Οι προσωπικές δαπάνες του ιδιοκτήτη. Λιγότερο ευχάριστο, αλλά πραγματικό. Ο ιδιοκτήτης αρχίζει να τραβάει χρήματα από την επιχείρηση για προσωπικούς στόχους (σπίτι, αυτοκίνητο, διακοπές) τη στιγμή που τα τρέχοντα διαθέσιμα δεν το επιτρέπουν ακόμη. Κι αυτό δημιουργεί κενό — μόνο που η πηγή του δεν είναι οι πελάτες, αλλά ο ίδιος ο ιδιοκτήτης.
Το κοινό και στα πέντε είναι ότι ο ιδιοκτήτης μαθαίνει για το κενό πολύ αργά. Συχνά τη στιγμή που πρέπει να γίνει μια πληρωμή και δεν υπάρχουν χρήματα. Μερικές φορές από ένα αγχωτικό τηλεφώνημα προμηθευτή. Στις χειρότερες περιπτώσεις, από μια ανησυχητική ειδοποίηση της τράπεζας: «Ανεπαρκές υπόλοιπο στον λογαριασμό σας».
Το πρώτο βήμα για να το λύσεις — να βλέπεις το κενό 14 μέρες πριν
Ένα ταμειακό κενό δεν εξαφανίζεται μαγικά. Μπορεί όμως να προβλεφθεί 14 μέρες πριν — και αυτό αλλάζει ριζικά τις αποφάσεις που παίρνεις σήμερα.
Το εργαλείο που το κάνει αυτό είναι το ημερολόγιο πληρωμών. Παίρνει όλες τις προγραμματισμένες εισροές (εκδοθέντα τιμολόγια πελατών, αναμενόμενες προκαταβολές, επαναλαμβανόμενες συμβάσεις) και τις προγραμματισμένες εκροές (ενοίκιο, μισθοδοσία, επαναλαμβανόμενες συνδρομές, άμεσες πληρωμές σε προμηθευτές) και τα μετατρέπει σε μια απλή ημερήσια πρόβλεψη του υπολοίπου του λογαριασμού σου.
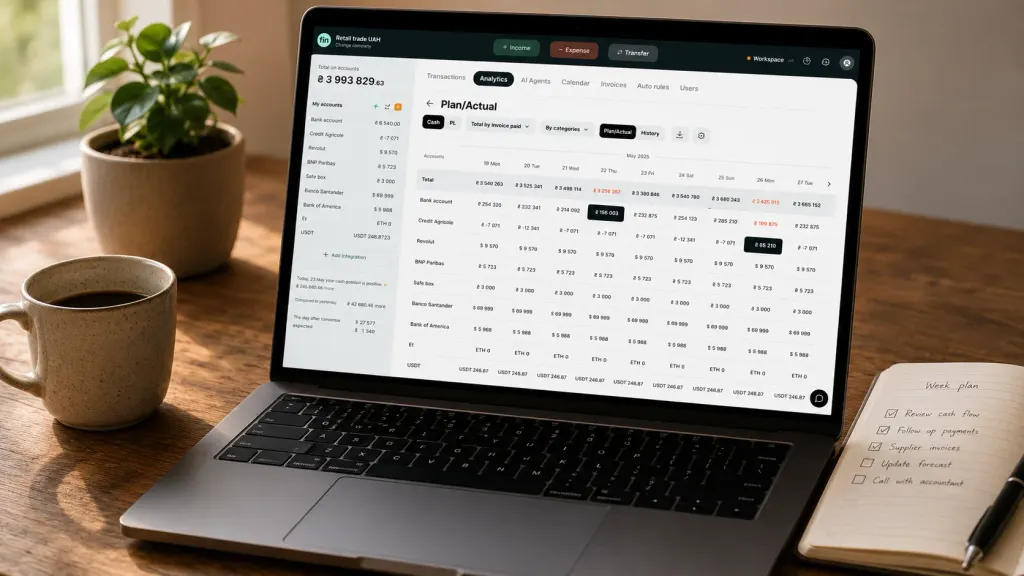
Να τι σου δίνει ένα ημερολόγιο πληρωμών που δεν μπορεί να σου δώσει ένα Excel με μηνιαία σύνολα:
- Βλέπεις αναλυτικά την κάθε μέρα — ακριβώς ποια ημερομηνία θα γίνει «κόκκινη»
- Επισημαίνει τον κίνδυνο αυτόματα — τη μέρα που το υπόλοιπο πέφτει κάτω από ένα ασφαλές όριο
- Ενημερώνεται μόνο του μέσω τραπεζικών διασυνδέσεων — χωρίς καθημερινές χειροκίνητες αλλαγές
- Λειτουργεί σε ορίζοντα 30–90 ημερών — κάτι κρίσιμο για εποχικές επιχειρήσεις
Ο βασικός μηχανισμός είναι ένας: βλέπεις το μελλοντικό ταμειακό κενό πριν συμβεί. Όχι το βράδυ της 15ης μέσα στον πανικό. Αλλά ήρεμα, μια Δευτέρα, δύο ολόκληρες εβδομάδες πριν.
Τι αλλάζει όταν βλέπεις το κενό 14 μέρες πριν
Οι αποφάσεις σου περνούν από τη λειτουργία «σβήνω φωτιές» στη λειτουργία «διαλέγω την καλύτερη λύση». Αυτά έχουν πολύ διαφορετικό οικονομικό αποτέλεσμα.
- Έχεις χρόνο να στείλεις μήνυμα στον πελάτη του οποίου η οφειλή έχει καθυστερήσει 30 μέρες — και να πληρωθείς πριν φτάσει η κρίσιμη στιγμή
- Έχεις χρόνο να μεταφέρεις μια συζήτηση με προμηθευτή σε άλλη ημερομηνία — χωρίς να χαλάσεις τη σχέση
- Έχεις χρόνο να κανονίσεις overdraft με προγραμματισμένο επιτόκιο (όχι άρον άρον, με ακριβότερο ποσοστό)
- Έχεις χρόνο να κόψεις μη απαραίτητες δαπάνες — διαφήμιση, νέες συνδρομές — από πριν, όχι μετά από μια κακή μέρα
Ένας ιδιοκτήτης το έθεσε έτσι σε μια συμβουλευτική συζήτηση: "Παλιά έπαιρνα αποφάσεις το βράδυ, όταν δεν είχε μείνει καμία επιλογή. Τώρα τις παίρνω το πρωί, όταν έχω πολλές επιλογές."
Αν είσαι ήδη σε ταμειακό κενό — 7 πρακτικές κινήσεις
Αν ο πανικός έχει ήδη ξεκινήσει και πρέπει να πληρώσεις αύριο, αυτή είναι η σειρά των βημάτων. Όχι γενική θεωρία, αλλά όσα πράγματι λειτουργούν.
Ένα. Φτιάξε λίστα με όλα τα προγραμματισμένα έξοδα των επόμενων 7 ημερών. Βάλε τα σε σειρά προτεραιότητας: κρίσιμα (μισθοί ανθρώπων στην πρώτη γραμμή, ενοίκιο, φόροι), δευτερεύοντα (προμηθευτές με ευέλικτους όρους), μη απαραίτητα (διαφήμιση, συνδρομές, μικροέξοδα).
Δύο. Πάρε τους προμηθευτές της δεύτερης κατηγορίας και ζήτησε παράταση 7–14 ημερών. Στις περισσότερες περιπτώσεις θα ακούσεις «εντάξει». Ειδικά αν είσαι ειλικρινής και πεις: έχουμε ένα σύντομο κενό, σε δύο εβδομάδες όλα θα έχουν ομαλοποιηθεί.
Τρία. Έλεγξε τις απαιτήσεις σου. Σε 8 στις 10 επιχειρήσεις υπάρχουν πελάτες που καθυστερούν 14–30 μέρες. Πάρε ή στείλε μήνυμα στον καθένα. Πρότεινε έκπτωση 1–2% για πληρωμή μέσα σε 48 ώρες — συχνά πιάνει.
Τέσσερα. Μίλησε με την τράπεζα για ένα σύντομο overdraft. Είναι κανονικό εργαλείο, όχι «ζω με δανεικά». Ένα overdraft 14 ημερών με 25% ετήσιο επιτόκιο κοστίζει 0,96% για όλη την περίοδο. Φθηνότερο από το να χάσεις τη μισθοδοσία.
Πέντε. Πάγωσε όλες τις μη απαραίτητες δαπάνες. Διαφήμιση, νέες συνδρομές, ακόμα μία πρόσληψη — παύση για έναν μήνα. Δεν είναι για πάντα.
Έξι. Μίλησε ειλικρινά στην ομάδα σου. Όχι «όλα καλά, αλλά…» — καλύτερα «έχουμε ένα σύντομο κενό και βλέπω πώς θα το λύσουμε». Η ομάδα εκτιμά την ειλικρίνεια περισσότερο από τη σιωπή.
Επτά. Μόλις περάσει η κρίση — στήσε ένα ημερολόγιο πληρωμών. Γιατί την επόμενη φορά δεν θέλεις να ξαναζήσεις την ίδια σκηνή.
Πώς να χτίσεις ταμειακό απόθεμα για το μέλλον
Ο κλασικός κανόνας είναι να κρατάς στην τράπεζα 1–3 μήνες σταθερών εξόδων. Σταθερά σημαίνει μισθοδοσία, ενοίκιο, επαναλαμβανόμενες συνδρομές. Όχι μεταβλητά έξοδα (πρώτες ύλες, marketing — αυτά προσαρμόζονται στον τζίρο).
Για επιχειρήσεις με σταθερή ταμειακή ροή, 1 μήνας αρκεί. Για επιχειρήσεις υπηρεσιών με άνιση ροή — 2 μήνες. Για εποχικές επιχειρήσεις — 3–6 μήνες, γιατί η διαφορά ανάμεσα στην υψηλή και τη χαμηλή σεζόν μπορεί να είναι τριπλάσια.
Πώς χτίζεις απόθεμα αν δεν έχεις αυτή τη στιγμή. Όχι με το «βάζω στην άκρη το 50% από κάθε πληρωμή» — αυτό δεν είναι ρεαλιστικό. Κατεύθυνε το κέρδος στο απόθεμα για 6–12 μήνες, μέχρι να φτάσει στο επίπεδο-στόχο. Αυτό σημαίνει λιγότερα μερίσματα για τον ιδιοκτήτη τώρα — αλλά πολύ περισσότερη ηρεμία σε έναν χρόνο.
Ένας πελάτης μας — επιχείρηση υπηρεσιών με τζίρο 200.000 UAH/μήνα — έφτιαξε απόθεμα 350.000 UAH σε 8 μήνες. Τον ένατο μήνα ήρθε κρίση με έναν μεγάλο πελάτη που εξαφανίστηκε για 60 μέρες. Χωρίς το απόθεμα, θα ήταν καταστροφικό ταμειακό κενό. Με το απόθεμα, ήταν απλώς ένας συνηθισμένος μήνας δουλειάς.
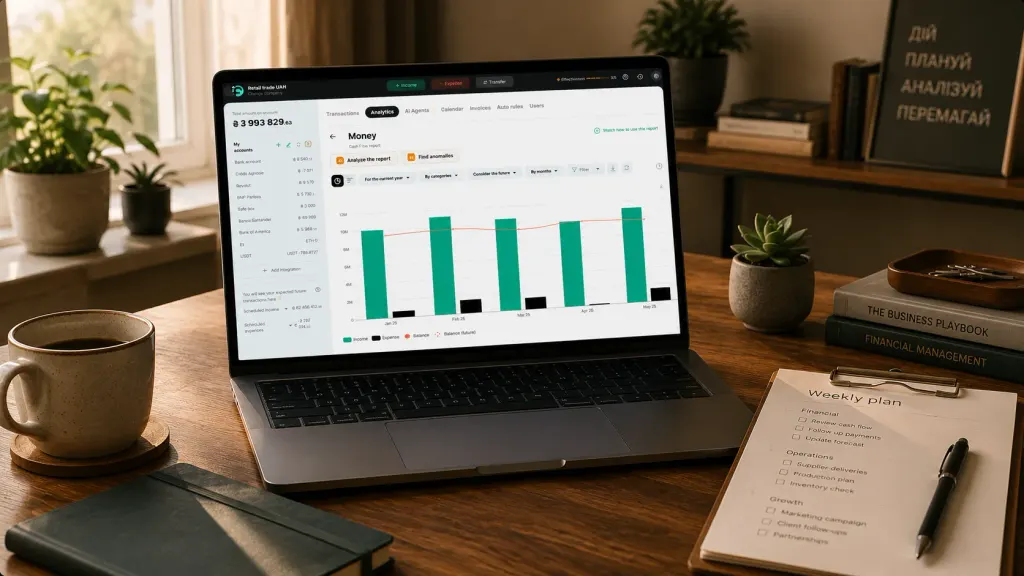
Checklist για αυτή την εβδομάδα
Αν δεν έχεις αυτή τη στιγμή ημερολόγιο πληρωμών, αυτή είναι η ελάχιστη εκδοχή της διαδικασίας που μπορείς να κάνεις σε μία ώρα. Δεν αντικαθιστά το εργαλείο, αλλά σου δίνει μια βασική ορατότητα.
- Γράψε όλα τα προγραμματισμένα έξοδα για τις επόμενες 14 μέρες — με συγκεκριμένα ποσά και ημερομηνίες
- Γράψε όλες τις προγραμματισμένες εισροές — τιμολόγια που έχουν εκδοθεί, αναμενόμενες προκαταβολές, επαναλαμβανόμενες συμβάσεις
- Δες το σημερινό υπόλοιπο του λογαριασμού σου
- Φτιάξε πρόβλεψη υπολοίπου για κάθε μέρα: σήμερα + εισροές − εκροές = αύριο
- Βάλε κόκκινη ένδειξη στις μέρες όπου το υπόλοιπο πέφτει κάτω από ένα ασφαλές όριο
- Κοίτα αυτές τις κόκκινες μέρες — τι μπορεί να μετακινηθεί, με ποιον μπορείς να διαπραγματευτείς, τι μπορείς να κόψεις
Αν το κάνεις αυτό, έχεις ήδη μια πρόχειρη εκδοχή ημερολογίου πληρωμών στο Excel. Όχι τόσο βολική όσο ένα εξειδικευμένο εργαλείο, δεν ενημερώνεται μόνη της — αλλά σου αποκαλύπτει ήδη τη μισή εικόνα.
Βασικό θέμα: Ταμειακό κενό: Πώς να το εντοπίσεις και πώς να το προλάβεις
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση
Συχνές ερωτήσεις
Σε τι διαφέρει ένα ταμειακό κενό από μια ζημιά;

Το ταμειακό κενό είναι μια βραχυπρόθεσμη έλλειψη χρημάτων στο ταμείο, σε μια κατά τα άλλα υγιή επιχείρηση. Έχει συγκεκριμένη ημερομηνία και ποσό («στις 15 Ιουνίου θα μας λείπουν 1.400 UAH»). Ζημιά υπάρχει όταν τα έξοδα ξεπερνούν σταθερά τα έσοδα για μήνες. Η ζημιά φαίνεται ως τάση («το περιθώριο κέρδους μειώνεται τους τελευταίους τρεις μήνες»). Το ταμειακό κενό αντιμετωπίζεται με ημερολόγιο πληρωμών. Η ζημιά αντιμετωπίζεται με αναδιάρθρωση του επιχειρηματικού μοντέλου.
Ποιο είναι το ελάχιστο ταμειακό αποθεματικό που πρέπει να κρατάω;
1–3 μήνες σταθερών εξόδων. Για εποχικές επιχειρήσεις — 4–6 μήνες. Αν δεν το έχετε αυτή τη στιγμή, η άμεση προτεραιότητα είναι να δείτε πόσα είναι τα δικά σας σταθερά έξοδα και μετά να χτίσετε το αποθεματικό σταδιακά.
Μπορώ να κρατάω στοιχεία στο Google Sheets και να τα βγάλω πέρα χωρίς εργαλεία;
Ναι, για αρχή. Αν έχετε έως 50 συναλλαγές τον μήνα και έναν ή δύο λογαριασμούς, το Sheets αρκεί. Μπορείτε να φτιάξετε ένα ημερολόγιο πληρωμών 14–30 ημερών με έναν τύπο. Τα προβλήματα ξεκινούν όταν έχετε 5+ λογαριασμούς σε διαφορετικές τράπεζες και νομίσματα, μετρητά και καταθέσεις — τότε γίνεται δύσκολο να κρατάτε την εικόνα ενημερωμένη στο Sheets και τα δεδομένα παλιώνουν μέσα σε λίγες μέρες.
Πώς ξεχωρίζω ένα «σύντομο κενό» από μια «χρόνια έλλειψη χρημάτων»;
Ένα ή δύο κενά το τρίμηνο είναι φυσιολογικά για μια επιχείρηση με άνιση ταμειακή ροή. Ένα κενό κάθε δύο εβδομάδες είναι σύμπτωμα δομικού προβλήματος: είτε το μοντέλο τιμολόγησης είναι πολύ χαμηλό, είτε τα ελεγχόμενα κόστη είναι πολύ υψηλά, είτε η πελατειακή βάση εξαρτάται υπερβολικά από έναν μόνο πελάτη. Σε αυτή την περίπτωση, το ημερολόγιο πληρωμών απλώς θα δείξει το μέγεθος του προβλήματος — αυτό που χρειάζεται αντιμετώπιση είναι το επιχειρηματικό μοντέλο.
Βοηθάει το ημερολόγιο πληρωμών τις εποχικές επιχειρήσεις;
Ναι, ειδικά αυτές. Το ημερολόγιο μπορεί να επεκταθεί σε 3–6 μήνες — και να δείτε ότι τον Φεβρουάριο θα υπάρξει κενό 80.000 UAH. Έχετε 4 μήνες περιθώριο — είτε για να αυξήσετε το ταμειακό αποθεματικό, είτε για να κανονίσετε μια γραμμή πίστωσης με την τράπεζα, είτε για να επανεξετάσετε τις συμβάσεις με τους προμηθευτές.
Πόσο χρόνο χρειάζεται για να στηθεί ένα ημερολόγιο πληρωμών στο Finmap;
Η βασική έκδοση — 30–60 λεπτά. Εισάγετε συναλλαγές 30 ημερών, ρυθμίζετε επαναλαμβανόμενες πληρωμές (ενοίκιο, μισθοδοσία, συνδρομές) και ορίζετε ένα ελάχιστο όριο ταμείου. Μετά από αυτό, το σύστημα λειτουργεί μόνο του.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support