Tabla de contenidos

758

10 min

16.06.2026
Qué es un desfase de caja y cómo evitarlo

Sergiy Shuldik
Experto financiero en Finmap
"Pero si somos rentables. Entonces, ¿por qué no hay dinero en la cuenta? ¿Cómo puede ser?"
Una escena conocida. Es día 12 del mes. Mañana hay que pagar el alquiler: 18.000 UAH. Pasado mañana, la nómina: 92.000 UAH. En la cuenta corriente hay 31.000 UAH. Un cliente importante prometió pagar “antes del viernes” y hoy es miércoles.
Vuelves a abrir el móvil y revisas el extracto. El número sigue igual: 31.000 UAH. Empiezas a hacer cuentas mentalmente: “Si atraso el alquiler 3 días… aunque el casero ya me lo recordó la última vez. Si llamo hoy al cliente, sería la cuarta llamada esta semana. Si tomo un descubierto corto, es un -2,5% por semana. Si simplemente retraso la nómina, mañana uno de los comerciales se va y me suelta a la cara: ‘Ya no espero nada más de esto’”.
Vas a recordar esa tarde durante mucho tiempo. Eso es un déficit de caja.
Y lo peor de la historia es que podrías haber visto venir ese déficit 14 días antes. No un miércoles por la tarde, con cinco días de pánico por delante, sino con calma, la semana anterior. En este artículo vamos a ver qué es un déficit de caja, por qué ocurre incluso en negocios rentables y qué puedes hacer esta misma semana para detectar el próximo con antelación.
Qué es un déficit de caja, sin jerga contable
Un déficit de caja es ese momento en el que no hay dinero en la caja o en la cuenta, aunque el negocio sea rentable en conjunto.
Dicho de forma más simple: imagina una tubería de agua. El dinero entra en el negocio (los clientes pagan) y sale de él (proveedores, nóminas, alquiler). Si la entrada se ralentiza de repente —por ejemplo, un cliente retrasa un pago— mientras la salida sigue igual (el alquiler no espera), se forma un tramo vacío en la tubería. Ese es el déficit.
No va de beneficios. Va de tiempos. Un negocio puede ganar millones al año, pero si pagaste a un proveedor el lunes y el dinero del cliente no llegará hasta el lunes siguiente, el martes quizá no tengas suficiente para cubrir un gasto urgente.
La paradoja: por qué los déficits de caja suelen golpear a negocios rentables
Por intuición parece que, si un negocio crece, el dinero debería estar bien. La realidad suele ser la contraria.
Cuanto más rápido creces, mayor es el riesgo de sufrir un déficit de caja. No es un fallo: es una característica del crecimiento.
Hay tres razones. Primera: más clientes significa más cuentas por cobrar. Tienes más facturas emitidas que aún no se han pagado. Segunda: más obligaciones. Un equipo más grande implica una nómina mayor cada mes. Más pedidos implican más anticipos a proveedores. Tercera: la inercia de las decisiones. Firmaste un contrato hace tres meses basándote en los saldos que tenías entonces. Hoy tu calendario de cobros y pagos es distinto.
Una situación clásica: en diciembre, el negocio firma un contrato largo con un cliente grande. En febrero contrata a un equipo amplio. En marzo también compra materias primas por adelantado. Y el primer pago del nuevo cliente no llegará hasta mayo: un aplazamiento de 45 días. Entre marzo y mayo hay dos meses de déficit de caja. Sobre el papel, un contrato exitoso. En la realidad, dos meses sin poder cubrir la nómina o viviendo de una línea de crédito.
"Hay un desajuste de liquidez en los pagos: las cantidades quizá no entren en los últimos días del mes, sino al principio. Y el proveedor está esperando hasta el día 20." — una forma muy habitual de explicarlo entre dueños de negocios de servicios
5 causas típicas de un déficit de caja
En consultas con dueños de pequeñas y medianas empresas, identificamos los cinco escenarios más comunes. Puede que reconozcas alguno.
Primero. El hueco entre el anticipo y el segundo pago. Ocurre en cualquier negocio donde el cliente paga por partes. Agencias de traducción, servicios legales, agencias de eventos, construcción. El cliente paga el 50% al inicio, el negocio hace el trabajo, paga por adelantado a proveedores o subcontratistas, y el segundo pago del cliente se “queda atascado” durante semanas o meses.
Segundo. Cuentas por cobrar vencidas de clientes grandes. Un cliente corporativo tiene un plazo de pago de 30 días. Es algo normal en el mercado. Pero si el cliente retrasa el pago una semana —mientras el alquiler hay que pagarlo el día 1 de cada mes— ya estás en déficit. Duele especialmente cuando un solo cliente grande representa el 40% de la facturación.
Tercero. Estacionalidad. Se ve clarísimo en retail: diciembre sostiene los ingresos de febrero. Pero la nómina, el alquiler y los honorarios de contabilidad son los mismos todos los meses. Un déficit de caja en febrero es estructuralmente inevitable si no lo anticipas desde noviembre.
Cuarto. Un crecimiento que va más rápido que la caja. Ese mismo contrato grande nuevo. Contrataste gente. Compraste materias primas. El primer pago llega en 45 días. Y la nómina vence hoy.
Quinto. Los gastos personales del dueño. Menos agradable, pero real. El dueño empieza a sacar dinero del negocio para objetivos personales (una casa, un coche, unas vacaciones) en un momento en el que la caja actual todavía no lo permite. Esto también crea un déficit; solo que el origen no está en los clientes, sino en el dueño.
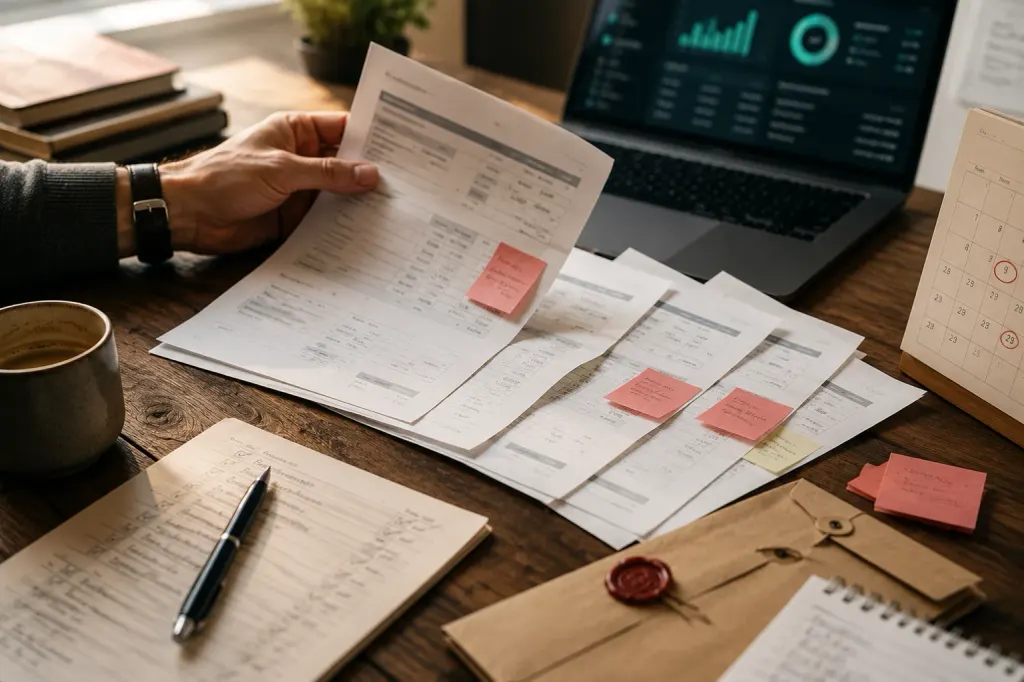
Lo que tienen en común los cinco casos es que el dueño se entera del déficit demasiado tarde. A menudo, justo cuando toca hacer un pago y no hay dinero. A veces, por una llamada tensa de un proveedor. En el peor de los casos, por una notificación alarmante del banco: “Saldo insuficiente en su cuenta”.
El primer paso para resolverlo: ver el déficit con 14 días de antelación
Un déficit de caja no se elimina por arte de magia. Pero sí se puede predecir con 14 días de antelación, y eso cambia por completo las decisiones que tomas hoy.
La herramienta que lo permite es el calendario de pagos. Toma todos los cobros previstos (facturas emitidas a clientes, anticipos esperados, contratos recurrentes) y todos los pagos previstos (alquiler, nóminas, suscripciones recurrentes, pagos directos a proveedores), y los convierte en una previsión sencilla, día a día, del saldo de tu cuenta.
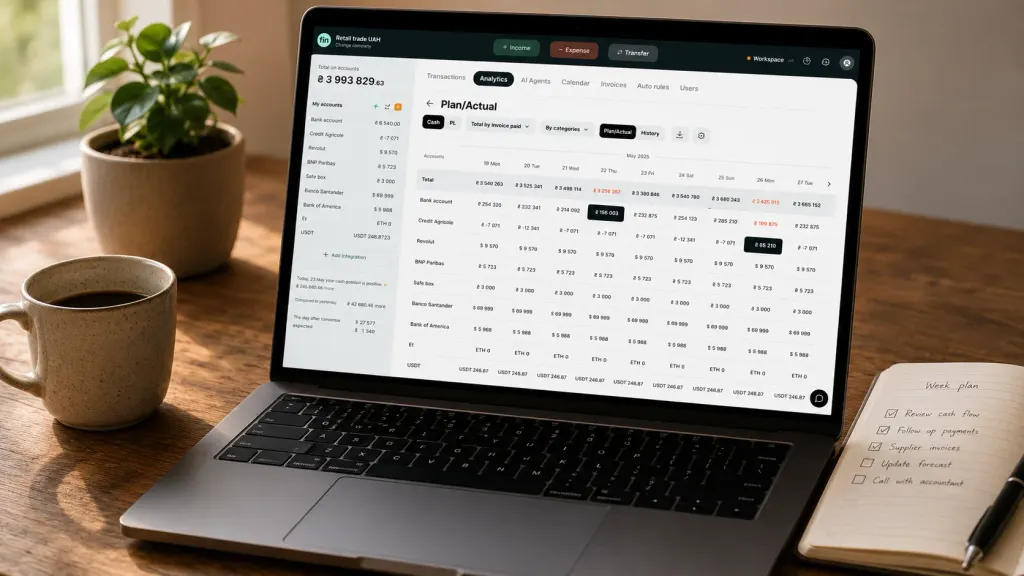
Esto es lo que te da un calendario de pagos y que una hoja de Excel con totales mensuales no puede darte:
- Ves el detalle día a día: exactamente qué día estará “en rojo”
- Señala el riesgo automáticamente: el día en que el saldo cae por debajo de un umbral seguro
- Se actualiza solo gracias a las integraciones bancarias, sin cambios manuales diarios
- Funciona con un horizonte de 30 a 90 días, algo crítico para negocios estacionales
La mecánica clave es una sola: ves tu futuro déficit de caja antes de que ocurra. No la noche del día 15, en pleno pánico. Sino con calma, un lunes, dos semanas completas antes.
Qué cambia cuando ves el déficit con 14 días de antelación
Las decisiones pasan del modo “apagar incendios” al modo “elegir la mejor opción”. Y eso produce resultados financieros muy distintos.
- Tienes tiempo para escribir al cliente cuya factura venció hace 30 días y cobrar antes del momento crítico
- Tienes tiempo para mover una conversación con un proveedor a otra fecha sin dañar la relación
- Tienes tiempo para acordar un descubierto a una tasa planificada, no una solución urgente con un porcentaje más alto
- Tienes tiempo para recortar gastos no esenciales —publicidad, nuevas suscripciones— con antelación, no después de un mal día
Un dueño lo resumió así en una consulta: "Antes tomaba decisiones de noche, cuando ya no quedaban opciones. Ahora las tomo por la mañana, cuando todavía hay muchas."
Si ya estás en déficit de caja: 7 acciones prácticas
Si el pánico ya llegó y tienes que pagar mañana, esta es la secuencia de pasos. No teoría general, sino lo que realmente funciona.
Uno. Haz una lista de todos los gastos previstos para los próximos 7 días. Ordénalos según lo críticos que sean: críticos (sueldos del equipo operativo, alquiler, impuestos), secundarios (proveedores con condiciones flexibles), no esenciales (publicidad, suscripciones, gastos menores).
Dos. Llama a los proveedores de la segunda categoría y pide un aplazamiento de 7 a 14 días. En la mayoría de los casos te dirán que sí. Sobre todo si eres transparente y explicas: tenemos un bache corto, en dos semanas todo se normaliza.
Tres. Revisa tus cuentas por cobrar. En 8 de cada 10 negocios hay clientes con pagos vencidos desde hace 14 a 30 días. Llama o escribe a cada uno. Ofrece un descuento del 1–2% por pagar en las próximas 48 horas: suele funcionar.
Cuatro. Acude al banco para pedir un descubierto corto. Es una herramienta normal, no “vivir endeudado”. Un descubierto de 14 días al 25% anual equivale a un 0,96% por todo el periodo. Más barato que fallar con la nómina.
Cinco. Congela todos los gastos no esenciales. Publicidad, nuevas suscripciones, contratar a una persona más: pausa durante un mes. No es para siempre.
Seis. Habla con tu equipo con honestidad. No “todo está bien, pero…”; mejor: “tenemos un bache corto y veo cómo resolverlo”. Un equipo respeta más la honestidad que el silencio.
Siete. En cuanto pase la crisis, configura un calendario de pagos. Porque la próxima vez no quieres volver a vivir la misma escena.
Cómo crear una reserva de caja para el futuro
La regla clásica es mantener en el banco entre 1 y 3 meses de gastos fijos. Fijos significa nómina, alquiler, suscripciones recurrentes. No los variables (materias primas, marketing: esos se ajustan a la facturación).
Para negocios con flujo de caja estable, 1 mes es suficiente. Para negocios de servicios con entradas irregulares, 2 meses. Para negocios estacionales, 3–6 meses, porque la diferencia entre temporada alta y baja puede ser de 3 veces.
Cómo crear una reserva si ahora no tienes ninguna. No hace falta “apartar el 50% de cada pago”: eso no es realista. Redirige el beneficio a la reserva durante 6–12 meses, hasta alcanzar el nivel objetivo. Eso significa menos dividendos para el dueño ahora, pero mucha más tranquilidad dentro de un año.
Uno de nuestros clientes —un negocio de servicios con una facturación de 200.000 UAH al mes— creó una reserva de 350.000 UAH en 8 meses. En el noveno mes llegó una crisis con un cliente grande que desapareció durante 60 días. Sin la reserva, habría sido un déficit de caja catastrófico. Con ella, fue simplemente un mes de trabajo normal.
Checklist para esta semana
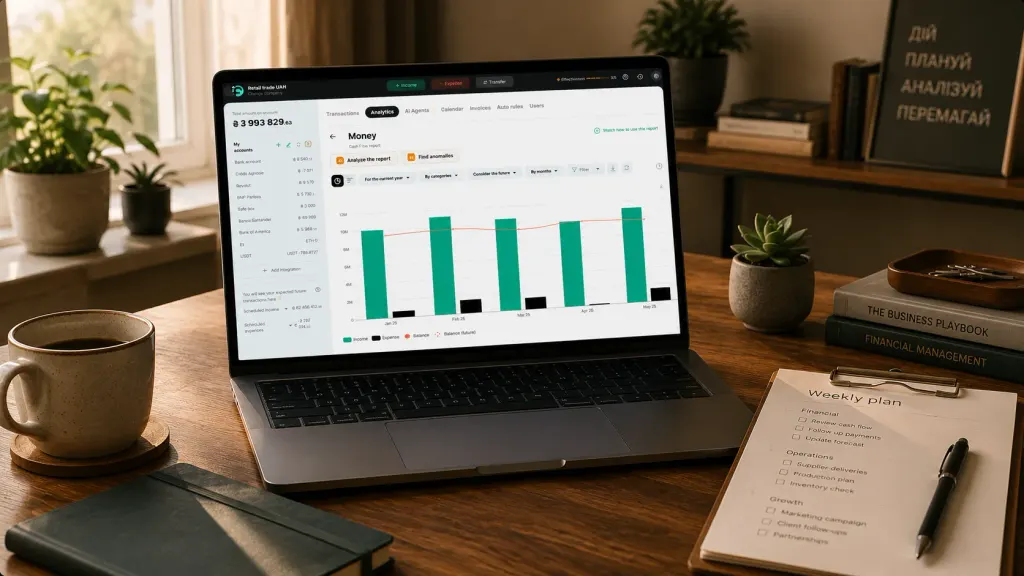
Si ahora mismo no tienes un calendario de pagos, esta es la versión mínima del proceso que puedes hacer en una hora. No sustituye a una herramienta, pero te da una visibilidad básica.
- Anota todos los gastos previstos para los próximos 14 días, con importes y fechas concretas
- Anota todos los cobros previstos: facturas emitidas, anticipos esperados, contratos recurrentes
- Mira el saldo actual de tu cuenta
- Construye una previsión de saldo para cada día: hoy + cobros − pagos = mañana
- Marca en rojo los días en los que el saldo cae por debajo de un umbral seguro
- Mira esos días rojos: qué se puede mover, con quién puedes negociar, qué puedes recortar
Si lo haces, ya tienes una versión aproximada de un calendario de pagos en Excel. No tan cómoda como una herramienta específica, no se actualiza sola, pero ya te muestra la mitad de la foto.
Base del tema: Déficit de caja: cómo identificarlo y cómo prevenirlo
Comparta contenido valioso y conviértase en una fuente de ideas



Preguntas frecuentes
¿En qué se diferencia un bache de caja de una pérdida?

Un bache de caja es una falta puntual de dinero disponible en un negocio que, por lo demás, funciona bien. Tiene una fecha y una cantidad concretas (“el 15 de junio nos faltarán 1.400 UAH”). Una pérdida ocurre cuando los gastos superan de forma constante a los ingresos durante varios meses. La pérdida muestra una tendencia (“el margen lleva tres meses cayendo”). Un bache de caja se gestiona con un calendario de pagos. Una pérdida exige replantear el modelo de negocio.
¿Cuál es la reserva mínima de efectivo que conviene tener?
Entre 1 y 3 meses de gastos fijos. En negocios estacionales, entre 4 y 6 meses. Si ahora mismo no cuentas con esa reserva, la prioridad a corto plazo es conocer el volumen de tus gastos fijos y empezar a construirla poco a poco.
¿Puedo llevar las cuentas en Google Sheets y apañarme sin herramientas?
Sí, al principio. Si tienes hasta 50 movimientos al mes y una o dos cuentas, Google Sheets te sirve. Puedes crear un calendario de pagos de 14 a 30 días con una fórmula. Los problemas empiezan cuando tienes más de 5 cuentas en distintos bancos y divisas, efectivo y depósitos: mantener la foto actualizada en Sheets se vuelve complicado, y los datos se quedan obsoletos en un par de días.
¿Cómo distingo un “bache puntual” de una “falta crónica de dinero”?
Uno o dos baches por trimestre son normales en un negocio con un flujo de caja irregular. Un bache cada dos semanas es señal de un problema estructural: o el modelo de precios está demasiado ajustado, o los costes controlables son demasiado altos, o la cartera de clientes depende demasiado de un solo cliente. En ese caso, el calendario de pagos solo mostrará la magnitud del problema; lo que hay que corregir es el modelo de negocio.
¿Un calendario de pagos ayuda a los negocios estacionales?
Sí, especialmente a ellos. El calendario puede ampliarse a 3–6 meses, y así puedes ver que en febrero habrá un bache de 80.000 UAH. Tienes 4 meses de margen: para crear la reserva de efectivo, negociar una línea de crédito con el banco o revisar los contratos con proveedores.
¿Cuánto se tarda en configurar un calendario de pagos en Finmap?
La versión básica, entre 30 y 60 minutos. Importas 30 días de movimientos, configuras los pagos recurrentes (alquiler, nóminas, suscripciones) y defines un umbral mínimo de efectivo. A partir de ahí, el sistema trabaja solo.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support