Inhaltsverzeichnis

758

10 Min.

16.06.2026
Was ist eine Liquiditätslücke – und wie vermeidest du sie?

Sergiy Shuldik
Finanzexperte bei Finmap
„Aber wir machen doch Gewinn. Warum ist dann kein Geld auf dem Konto? Wie kann das sein?“
Eine vertraute Szene. Es ist der 12. des Monats. Morgen ist die Miete fällig — 18.000 UAH. Übermorgen die Gehälter — 92.000 UAH. Auf dem Geschäftskonto liegen 31.000 UAH. Ein großer Kunde hat versprochen, „bis Freitag“ zu zahlen — und heute ist Mittwoch.
Du öffnest wieder dein Handy und prüfst den Kontoauszug. Immer noch dieselbe Zahl — 31.000 UAH. Im Kopf beginnt das Rechnen: „Wenn ich die Miete um 3 Tage schiebe … okay, der Vermieter hat mich schon letztes Mal daran erinnert. Wenn ich den Kunden heute anrufe, ist das der vierte Anruf diese Woche. Wenn ich kurzfristig den Dispo nutze, kostet das -2,5 % pro Woche. Wenn ich die Gehälter einfach verzögere, kündigt morgen einer aus dem Vertrieb und sagt mir direkt: ‚Ich erwarte hier nichts mehr.‘“
An diesen Abend wirst du dich noch lange erinnern. Das ist eine Liquiditätslücke.
Und das Schlimmste daran: Du hättest diese Lücke 14 Tage früher sehen können. Nicht an einem Mittwochabend in Fünf-Tage-Panik, sondern ruhig und rechtzeitig, schon in der Vorwoche. In diesem Artikel schauen wir uns an, was eine Liquiditätslücke ist, warum sie selbst profitablen Unternehmen passiert und was du noch diese Woche tun kannst, um die nächste Lücke im Voraus zu erkennen.
Was eine Liquiditätslücke ist — ganz ohne Buchhaltungsjargon
Eine Liquiditätslücke ist der Moment, in dem kein Geld in der Kasse oder auf dem Konto ist, obwohl das Unternehmen insgesamt profitabel arbeitet.
Einfacher gesagt: Stell dir eine Wasserleitung vor. Geld fließt ins Unternehmen hinein (Kunden zahlen) und wieder hinaus (Lieferanten, Gehälter, Miete). Wenn der Zufluss plötzlich langsamer wird — zum Beispiel, weil ein Kunde die Zahlung hinauszögert — während der Abfluss gleich bleibt (die Miete wartet nicht), entsteht in der Leitung ein leerer Abschnitt. Genau das ist die Lücke.
Es geht nicht um Gewinn. Es geht um Timing. Ein Unternehmen kann im Jahr Millionen verdienen. Aber wenn du am Montag einen Lieferanten bezahlt hast und das Geld des Kunden erst am nächsten Montag kommt, kann dir am Dienstag schlicht das Geld für eine dringende Ausgabe fehlen.
Das Paradox: Warum Liquiditätslücken oft profitable Unternehmen treffen
Intuitiv denkt man: Wenn ein Unternehmen wächst, müsste mit dem Geld alles gut sein. In der Realität ist es oft genau umgekehrt.
Je schneller du wächst, desto größer ist das Risiko einer Liquiditätslücke. Das ist kein Fehler im System, sondern ein typisches Merkmal von Wachstum.
Dafür gibt es drei Gründe. Erstens: Mehr Kunden bedeuten mehr offene Forderungen. Du hast mehr Rechnungen gestellt, die noch nicht bezahlt sind. Zweitens: Mehr Verpflichtungen. Ein größeres Team bedeutet jeden Monat höhere Gehaltszahlungen. Mehr Aufträge bedeuten mehr Anzahlungen an Lieferanten. Drittens: Entscheidungen wirken nach. Du hast vor drei Monaten einen Vertrag unterschrieben, basierend auf den Kontoständen von damals. Heute sieht dein Zahlungsplan ganz anders aus.
Ein klassischer Fall: Im Dezember unterschreibt das Unternehmen einen langfristigen Vertrag mit einem großen Kunden. Im Februar stellt es ein größeres Team ein. Im März kauft es zusätzlich Rohstoffe auf Vorrat. Die erste Zahlung des neuen Kunden kommt aber erst im Mai — mit 45 Tagen Zahlungsziel. Zwischen März und Mai entstehen zwei Monate Liquiditätslücke. Auf dem Papier: ein erfolgreicher Vertrag. In der Realität: zwei Monate ohne Geld für Gehälter oder mit Leben auf Kreditlinie.
„Bei den Zahlungen gibt es eine Liquiditätsverschiebung — die Beträge kommen nicht unbedingt Ende des Monats, sondern eher am Anfang. Und der Lieferant wartet bis zum 20.“ — so beschreibt es ein typischer Inhaber eines Dienstleistungsunternehmens
5 typische Ursachen für eine Liquiditätslücke
In Gesprächen mit Inhaberinnen und Inhabern kleiner und mittlerer Unternehmen haben wir fünf besonders häufige Szenarien herausgearbeitet. Vielleicht erkennst du eines davon wieder.
Erstens. Die Lücke zwischen Anzahlung und Schlusszahlung. Das passiert in jedem Geschäft, in dem Kunden in Raten zahlen. Übersetzungsbüros, Rechtsberatung, Eventagenturen, Bauunternehmen. Der Kunde zahlt 50 % zu Beginn, das Unternehmen leistet die Arbeit, bezahlt Lieferanten oder Subunternehmer im Voraus — und die zweite Zahlung des Kunden „hängt“ dann wochen- oder monatelang fest.
Zweitens. Überfällige Forderungen großer Kunden. Ein Unternehmenskunde hat 30 Tage Zahlungsziel. Das ist im Markt normal. Aber wenn dieser Kunde die Zahlung um eine Woche verschiebt — während die Miete jeden Monat am 1. fällig ist — steckst du schon in der Lücke. Besonders schmerzhaft wird es, wenn ein einzelner großer Kunde 40 % des Umsatzes ausmacht.
Drittens. Saisonalität. Am deutlichsten sieht man das im Handel: Der Dezember finanziert den Februar. Aber Gehälter, Miete und Buchhaltungskosten laufen jeden Monat weiter. Eine Liquiditätslücke im Februar ist strukturell fast vorprogrammiert, wenn du sie nicht schon im November einplanst.
Viertens. Wachstum, das schneller ist als der Cashflow. Genau dieser neue Großvertrag. Du hast Leute eingestellt. Du hast Rohstoffe gekauft. Die erste Zahlung kommt in 45 Tagen. Und die Gehälter sind heute fällig.
Fünftens. Private Ausgaben des Inhabers. Weniger angenehm, aber real. Der Inhaber entnimmt Geld aus dem Unternehmen für private Ziele — Haus, Auto, Urlaub — zu einem Zeitpunkt, an dem die aktuelle Liquidität das eigentlich noch nicht hergibt. Auch so entsteht eine Lücke. Nur liegt ihre Ursache dann nicht bei den Kunden, sondern beim Inhaber selbst.
Allen fünf Fällen ist gemeinsam: Der Inhaber bemerkt die Lücke zu spät. Oft genau in dem Moment, in dem eine Zahlung fällig ist und kein Geld da ist. Manchmal durch einen angespannten Anruf eines Lieferanten. Im schlimmsten Fall durch eine alarmierende Bankmitteilung: „Ihr Konto weist keine ausreichende Deckung auf.“
Der erste Schritt zur Lösung: die Lücke 14 Tage vorher sehen
Eine Liquiditätslücke lässt sich nicht einfach magisch abschaffen. Aber sie lässt sich 14 Tage im Voraus prognostizieren — und das verändert die Entscheidungen, die du heute triffst, grundlegend.
Das Werkzeug dafür ist der Zahlungskalender. Er sammelt alle geplanten Zahlungseingänge (gestellte Kundenrechnungen, erwartete Anzahlungen, laufende Verträge) und alle geplanten Ausgänge (Miete, Gehälter, wiederkehrende Abos, direkte Lieferantenzahlungen) und macht daraus eine einfache Tagesprognose deines Kontostands.
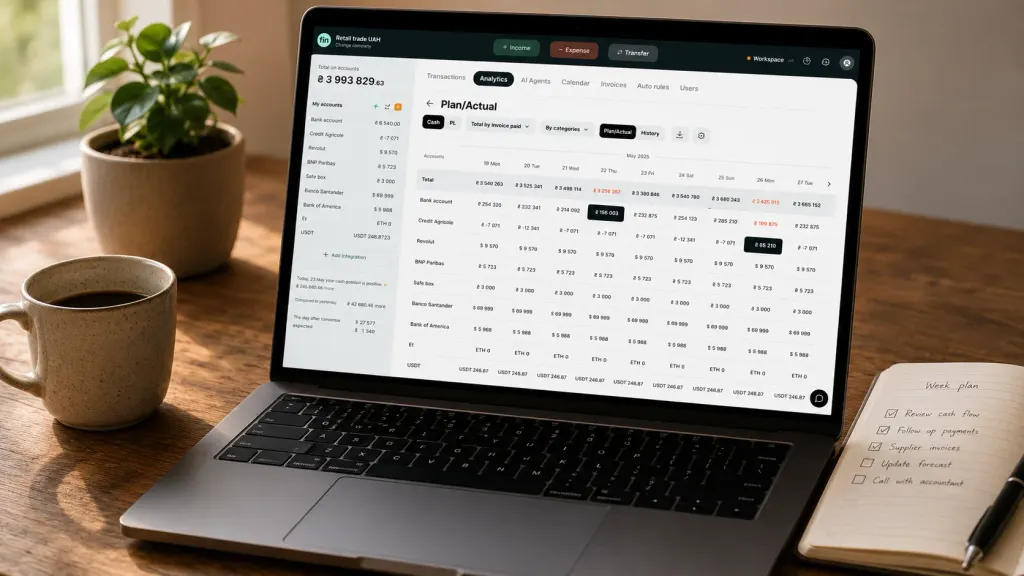
Das gibt dir ein Zahlungskalender, was eine Excel-Tabelle mit Monatssummen nicht leisten kann:
- Du siehst jeden einzelnen Tag — und genau, welcher Tag „rot“ wird
- Er markiert Risiken automatisch — sobald der Kontostand unter eine sichere Schwelle fällt
- Er aktualisiert sich selbst über Bankintegrationen — ohne tägliche manuelle Pflege
- Er funktioniert über einen Horizont von 30–90 Tagen — entscheidend für saisonale Unternehmen
Der entscheidende Mechanismus ist simpel: Du siehst deine künftige Liquiditätslücke, bevor sie eintritt. Nicht am Abend des 15. in Panik. Sondern ruhig an einem Montag, ganze zwei Wochen vorher.
Was sich ändert, wenn du die Lücke 14 Tage vorher siehst
Du wechselst vom Modus „Brände löschen“ in den Modus „beste Option auswählen“. Das führt zu ganz anderen finanziellen Ergebnissen.
- Du hast Zeit, dem Kunden zu schreiben, dessen Rechnung seit 30 Tagen überfällig ist — und das Geld vor dem kritischen Moment zu bekommen
- Du hast Zeit, ein Gespräch mit einem Lieferanten auf ein anderes Datum zu verschieben — ohne die Beziehung zu belasten
- Du hast Zeit, einen Dispo zu geplanten Konditionen zu organisieren — statt in Eile einen teureren Notfallkredit zu nehmen
- Du hast Zeit, nicht zwingende Ausgaben vorab zu streichen — Werbung, neue Abos — statt erst nach einem schlechten Tag zu reagieren
Ein Unternehmer brachte es in einer Beratung so auf den Punkt: „Früher habe ich nachts Entscheidungen getroffen, wenn keine Optionen mehr übrig waren. Heute treffe ich sie morgens, wenn ich noch viele Optionen habe.“
Wenn du schon in einer Liquiditätslücke steckst — 7 praktische Schritte
Wenn die Panik schon da ist und du morgen zahlen musst, geh in dieser Reihenfolge vor. Keine Theorie, sondern das, was in der Praxis funktioniert.
Eins. Liste alle geplanten Ausgaben der nächsten 7 Tage auf. Sortiere sie nach Dringlichkeit: kritisch (Gehälter der wichtigsten Mitarbeitenden, Miete, Steuern), zweitrangig (Lieferanten mit flexiblen Bedingungen), nicht zwingend (Werbung, Abos, Kleinkram).
Zwei. Ruf die Lieferanten aus der zweiten Kategorie an und bitte um 7–14 Tage Aufschub. In den meisten Fällen hörst du ein „Ja, passt“. Vor allem, wenn du ehrlich sagst: Wir haben gerade eine kurze Lücke, in zwei Wochen normalisiert sich alles.
Drei. Prüfe deine offenen Forderungen. In 8 von 10 Unternehmen gibt es Kunden, die 14–30 Tage überfällig sind. Ruf jeden an oder schreib ihm. Biete 1–2 % Skonto bei Zahlung innerhalb von 48 Stunden an — das funktioniert oft.
Vier. Frag bei der Bank nach einem kurzfristigen Dispo. Das ist ein normales Instrument, kein „Leben auf Pump“. Ein 14-Tage-Dispo zu 25 % p. a. kostet für den gesamten Zeitraum 0,96 %. Günstiger, als Gehälter nicht zu zahlen.
Fünf. Friere alle nicht zwingenden Ausgaben ein. Werbung, neue Abos, noch eine zusätzliche Einstellung — für einen Monat pausieren. Nicht für immer.
Sechs. Sprich ehrlich mit deinem Team. Nicht „alles ist gut, aber …“, sondern: „Wir haben eine kurze Lücke, und ich sehe, wie wir sie schließen.“ Ein Team respektiert Ehrlichkeit mehr als Schweigen.
Sieben. Sobald die Krise vorbei ist: Richte einen Zahlungskalender ein. Denn beim nächsten Mal willst du dieselbe Szene nicht noch einmal erleben.
Wie du eine Liquiditätsreserve für die Zukunft aufbaust
Die klassische Regel lautet: Halte 1–3 Monate Fixkosten auf dem Konto. Fixkosten heißt: Gehälter, Miete, wiederkehrende Abos. Nicht variable Kosten wie Rohstoffe oder Marketing — die passen sich dem Umsatz an.
Für Unternehmen mit stabilem Cashflow reicht 1 Monat. Für Dienstleistungsunternehmen mit unregelmäßigen Zahlungseingängen eher 2 Monate. Für saisonale Unternehmen 3–6 Monate, weil der Unterschied zwischen Hoch- und Nebensaison schnell das Dreifache betragen kann.
Wie baust du eine Reserve auf, wenn du aktuell keine hast? Nicht mit „50 % jeder Zahlung zurücklegen“ — das ist unrealistisch. Leite über 6–12 Monate deinen Gewinn in die Reserve um, bis sie das Zielniveau erreicht. Das bedeutet jetzt weniger Ausschüttungen für den Inhaber — aber in einem Jahr deutlich mehr Ruhe.
Einer unserer Kunden — ein Dienstleistungsunternehmen mit 200.000 UAH Monatsumsatz — hat über 8 Monate eine Reserve von 350.000 UAH aufgebaut. Im neunten Monat kam die Krise: Ein großer Kunde war 60 Tage lang verschwunden. Ohne Reserve wäre das eine katastrophale Liquiditätslücke gewesen. Mit Reserve war es einfach ein normaler Arbeitsmonat.
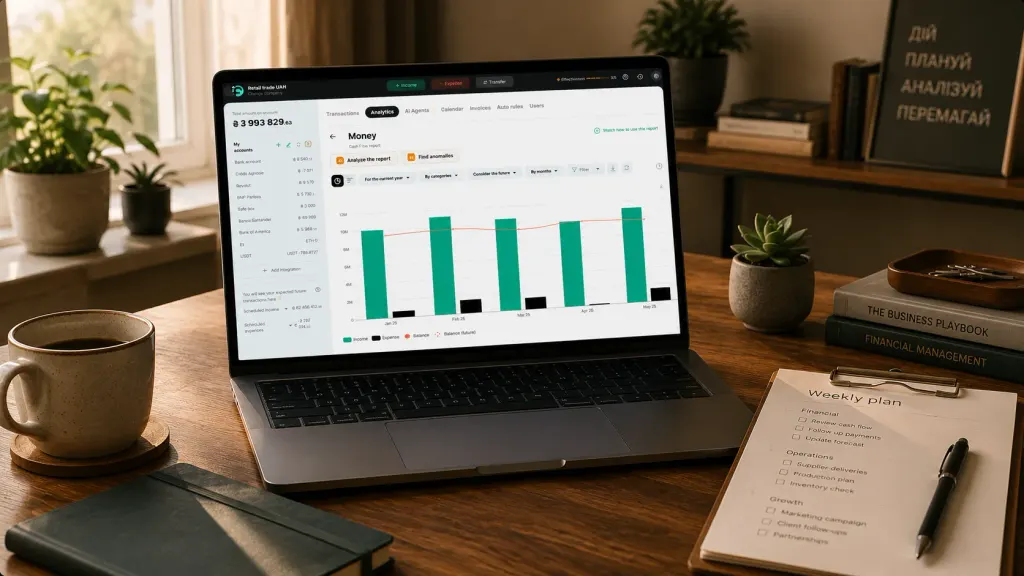
Checkliste für diese Woche
Wenn du aktuell keinen Zahlungskalender hast, ist das die Minimalversion dieses Prozesses, die du in einer Stunde umsetzen kannst. Sie ersetzt kein Tool, gibt dir aber eine erste Sicht auf deine Liquidität.
- Schreibe alle geplanten Ausgaben der nächsten 14 Tage auf — mit konkreten Beträgen und Daten
- Schreibe alle geplanten Zahlungseingänge auf — gestellte Rechnungen, erwartete Anzahlungen, laufende Verträge
- Sieh dir deinen heutigen Kontostand an
- Erstelle für jeden Tag eine Kontostandsprognose: heute + Eingänge − Ausgänge = morgen
- Markiere die Tage rot, an denen der Kontostand unter eine sichere Schwelle fällt
- Schau dir diese roten Tage an: Was lässt sich verschieben, mit wem kannst du verhandeln, was kannst du streichen?
Wenn du das schaffst, hast du bereits eine grobe Version eines Zahlungskalenders in Excel. Nicht so bequem wie ein spezialisiertes Tool, nicht automatisch aktuell — aber die Hälfte des Bildes wird schon sichtbar.
Grundlagen zum Thema: Cashflow-Lücke: Wie du sie erkennst und verhinderst
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse



Häufig gestellte Fragen
Was ist der Unterschied zwischen einer Liquiditätslücke und einem Verlust?

Eine Liquiditätslücke ist ein kurzfristiger Geldengpass in einem ansonsten gesunden Unternehmen. Sie hat ein konkretes Datum und einen konkreten Betrag („am 15. Juni fehlen uns 1.400 UAH“). Ein Verlust entsteht, wenn die Ausgaben über Monate hinweg dauerhaft höher sind als die Einnahmen. Ein Verlust zeigt sich als Entwicklung („die Marge sinkt seit drei Monaten“). Eine Liquiditätslücke steuern Sie mit einem Zahlungskalender. Einen Verlust beheben Sie, indem Sie Ihr Geschäftsmodell neu aufstellen.
Wie hoch sollte die minimale Liquiditätsreserve sein?
1–3 Monate Fixkosten. Bei saisonalen Unternehmen — 4–6 Monate. Wenn Sie diese Reserve aktuell nicht haben, ist kurzfristig das Wichtigste, die Höhe Ihrer eigenen Fixkosten genau zu kennen und die Reserve dann Schritt für Schritt aufzubauen.
Kann ich meine Finanzen in Google Sheets führen und auf Tools verzichten?
Ja, für den Anfang. Wenn Sie bis zu 50 Transaktionen im Monat und ein oder zwei Konten haben, reicht Sheets aus. Einen Zahlungskalender für 14–30 Tage können Sie dort mit einer Formel aufbauen. Die Probleme beginnen, wenn Sie 5+ Konten bei verschiedenen Banken und in verschiedenen Währungen, Bargeld und Einlagen haben — dann wird es schwierig, den Überblick in Sheets aktuell zu halten, und die Daten sind nach ein paar Tagen schon veraltet.
Woran erkenne ich den Unterschied zwischen einem „kurzen Engpass“ und einem „chronischen Geldmangel“?
Ein oder zwei Engpässe pro Quartal sind bei einem Unternehmen mit ungleichmäßigem Cashflow normal. Ein Engpass alle zwei Wochen ist ein Zeichen für ein strukturelles Problem: Entweder ist das Preismodell zu niedrig angesetzt, die steuerbaren Kosten sind zu hoch oder der Kundenstamm hängt zu stark von einem einzigen Kunden ab. In diesem Fall zeigt der Zahlungskalender nur das Ausmaß — angehen müssen Sie das Geschäftsmodell.
Hilft ein Zahlungskalender auch saisonalen Unternehmen?
Ja, gerade ihnen. Der Kalender lässt sich auf 3–6 Monate erweitern — und Sie sehen zum Beispiel, dass im Februar eine Lücke von 80.000 UAH entsteht. Sie haben 4 Monate Vorlauf — entweder um die Liquiditätsreserve aufzubauen, eine Kreditlinie mit der Bank zu vereinbaren oder Verträge mit Lieferanten neu zu verhandeln.
Wie lange dauert es, einen Zahlungskalender in Finmap einzurichten?
Die Basisversion — 30–60 Minuten. Sie importieren die Transaktionen der letzten 30 Tage, richten wiederkehrende Zahlungen ein (Miete, Gehälter, Abos) und legen eine Mindestliquidität fest. Danach arbeitet das System selbstständig.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support