



Índice
Início
/
Blog
/
₴500 mil em maio, ₴160 mil em julho: a disciplina de fluxo de caixa que negócios sazonais costumam ignorar

957

11 min

18.06.2026
₴500 mil em maio, ₴160 mil em julho: a disciplina de fluxo de caixa que negócios sazonais costumam ignorar

Sergiy Shuldik
Especialista financeiro na Finmap
"Na terceira semana de julho, percebi que o saldo consolidado caía ₴30.000 toda sexta-feira. Em maio, tínhamos ₴320.000. Em agosto, tínhamos ₴80.000. Nada mudou — só a estação."
Ela tem uma escola de reforço e atividades no contraturno. Cinco anos de operação. Quatorze pessoas na equipe — doze professores, duas no administrativo. Receita anual: ₴4.800.000. Visto de fora, um negócio bem-sucedido e em crescimento.
Maio tinha sido o melhor mês da história — ₴520.000 de receita, com 18 turmas cheias e lista de espera. Animada com o ritmo, ela contratou mais uma professora no começo de junho e fechou o aluguel de uma nova sala a partir de setembro. Naquele momento, as duas decisões faziam sentido.
Aí veio o verão.
Receita de junho: ₴280.000. Julho: ₴160.000. Agosto: ₴140.000.
Os custos fixos não caíram. Os professores continuavam na folha. O aluguel continuava vencendo. Contas, assinaturas, contador — tudo igual. A professora contratada em junho ficou na folha cheia durante três dos meses mais fracos do ano, fazendo trabalhos internos porque não havia turmas para assumir.
Na terceira semana de agosto, o saldo consolidado da empresa era de ₴42.000. Faltavam duas semanas para uma folha de pagamento que ela não sabia como cobrir.
Esta é a história de uma armadilha de fluxo de caixa em que quase todo negócio sazonal cai — inclusive aqueles em que os donos diriam “sim, claro que somos sazonais”. Saber que você tem temporadas não é o mesmo que se planejar para elas. Este artigo é sobre a disciplina que existe entre uma coisa e outra.
O paradoxo: saber que seu negócio é sazonal não é o mesmo que se planejar para isso
Se você pergunta a qualquer dono de negócio sazonal se a empresa dele tem sazonalidade, ele diz que sim. Escolas têm o verão. Consultores tributários têm a primavera. Operadoras de turismo têm os meses quentes. Fotógrafos de casamento têm a alta temporada. Empresas de aquecimento têm o inverno. Negócios de beleza disparam perto de feriados e datas comemorativas.
Então por que a maioria ainda é pega de surpresa pelo vale?
Porque “sazonalidade” é tratada como um fato do calendário, não como uma restrição para as decisões do dia a dia. O dono sabe que fevereiro será fraco. Mas em novembro, quando a receita está forte e aparece uma oportunidade de contratar, a pessoa que toma a decisão em novembro esquece a realidade de fevereiro. As duas partes do mesmo cérebro não conversam.
O planejamento real de fluxo de caixa sazonal tem uma lógica diferente do planejamento de um negócio sem sazonalidade. Ele trata os meses de pico e os meses de baixa como uma única unidade combinada, não como uma sequência de meses independentes. A pergunta central deixa de ser “dá para pagar?” e passa a ser “considerando que o próximo vale está a ₪90 dias, quanto desta receita de pico é realmente nossa para gastar?”
"Eu sabia que setembro seria bom. Eu sabia que julho seria ruim. Mas, quando julho chegou, eu me surpreendi mesmo assim — porque, em outubro, quando assumi o compromisso da nova sala, eu tomei uma decisão como se o negócio não fosse sazonal."
Todo negócio tem sazonalidade — até os que dizem que não
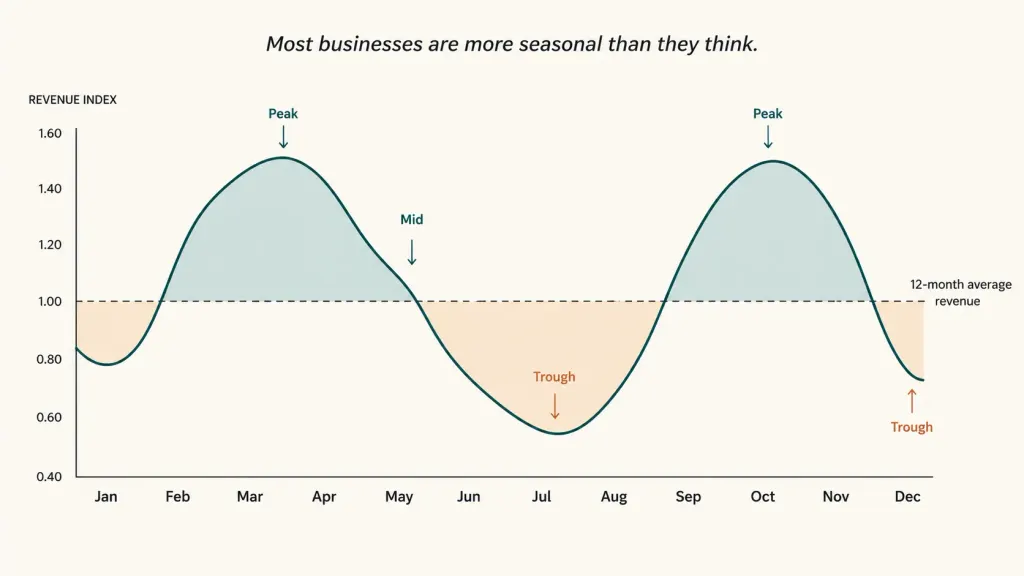
Antes de falar sobre como planejar, vale dizer com clareza: quase todo negócio tem sazonalidade mensurável. Não só os casos óbvios.
Alguns exemplos de conversas reais de consultoria:
- SaaS B2B: a receita é mais estável, mas o volume de novos contratos cai 30–40% no fim de julho, em agosto e na segunda metade de dezembro
- Agências de marketing: clientes congelam orçamentos no começo do 1º trimestre e no fim do 4º trimestre — mesmo que isso apareça na receita com 30–60 dias de atraso
- Construção: clima e ciclos de vistoria criam uma variação de 2–3x entre meses de pico e de baixa
- E-commerce: a queda de Black Friday para janeiro representa uma variação de 3–5x na maioria das categorias
- Consultoria/serviços: períodos de férias — agosto, fim de dezembro — reduzem horas faturáveis em 40–60%
- Restaurantes: a sazonalidade semanal — segunda versus sábado — se soma à sazonalidade mensal — fevereiro versus dezembro
Se você vem dizendo a si mesmo “nosso negócio nem é tão sazonal assim”, puxe 24 meses de receita e olhe mês a mês. O padrão quase sempre está lá — e quase sempre é maior do que você imaginava.
A primeira disciplina do planejamento de fluxo de caixa sazonal é construir o mapa de sazonalidade: um gráfico de 12 meses com barras mostrando a receita típica de cada mês, com base em pelo menos 24 meses de histórico. Sem esse mapa, toda decisão é tomada no escuro.
Os quatro padrões que prejudicam negócios sazonais
Em consultorias com dezenas de negócios sazonais ucranianos, os mesmos quatro padrões aparecem de novo e de novo — e a dona da escola do início deste texto cometeu os quatro em oito meses.
Padrão um. Negação. “Nosso negócio nem é tão sazonal assim.” Dito por donos de empresas com uma variação mensurável de 3× na receita entre o pico e o vale. A negação é o padrão mais barato porque não exige ação nenhuma — e é o mais caro porque todas as decisões depois dela ignoram a realidade.
Padrão dois. Viés de recência. “Mês passado faturamos ₴500 mil, então dá para bancar gastos no nível de ₴500 mil.” O cérebro trata o mês mais recente como a nova base, mesmo quando 24 meses de dados mostram que ele é um ponto fora da curva. Contratações são feitas, equipamentos são comprados, contratos de aluguel são assinados — tudo ancorado em um número que sempre seria temporário.
Padrão três. Decisões precificadas pelo pico. Assumir compromissos fixos nos meses fortes que precisarão ser honrados nos meses fracos. A versão clássica: assinar um aluguel de 12 meses para um espaço maior em outubro, quando a receita está alta, e depois pagar pelo espaço maior vazio em julho, quando a receita é um terço da de outubro. O aluguel não quer saber que mês é. Salários também não.
Padrão quatro. O saque do colchão. O dono sabe, em teoria, que deveria separar uma “reserva sazonal”, e até pretende fazer isso — mas nunca de forma sistemática. Quando o vale previsível chega, não há reserva para absorver o impacto. O fato de o vale ser previsível não consola ninguém quando o saldo bancário bate em ₴42 mil.
A solução para os quatro está em um único modelo, que transforma o “eu sei que somos sazonais” nas decisões operacionais que de fato precisam mudar.
O modelo de suavização: o que os meses de pico devem aos meses de baixa
O planejamento real de fluxo de caixa sazonal começa pelo vale e trabalha de trás para frente.
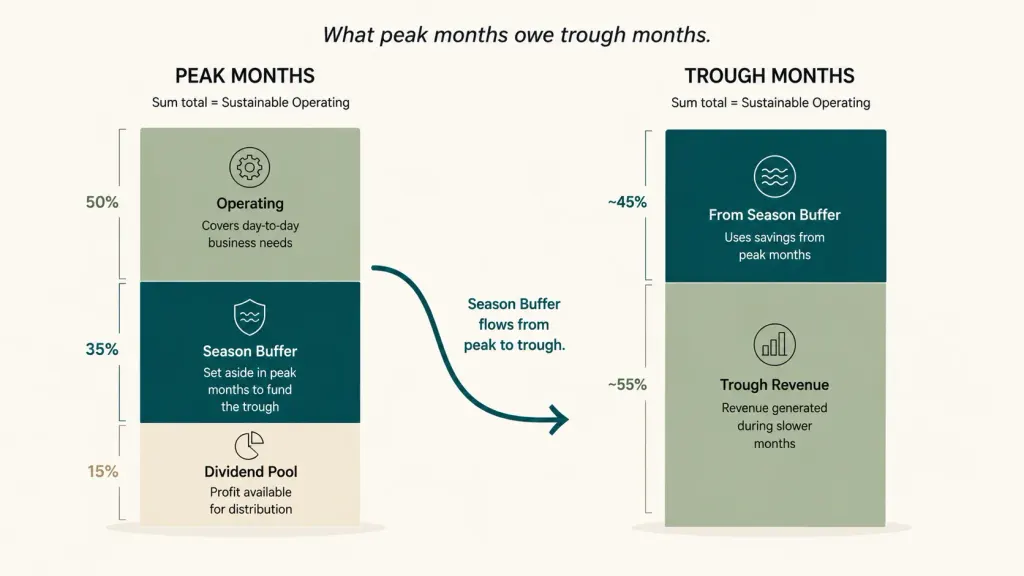
Passo um — calcule a lacuna de financiamento dos meses de baixa. Pegue seus custos fixos anuais. Divida por 12 para chegar ao custo fixo mensal. Subtraia a receita dos meses de baixa. O resultado é a lacuna mensal que precisa ser coberta durante o vale.
No caso da escola: custos fixos de ₴290 mil/mês, receita de baixa de ₴160 mil/mês, lacuna de ₴130 mil/mês. Com 3 meses de baixa, a necessidade total de financiamento do vale é de ₴390 mil. Esses ₴390 mil são o que os meses de pico devem aos meses de baixa.
Passo dois — defina o teto de gasto da receita de pico. A maioria dos negócios sazonais consegue gastar de forma sustentável 50–60% da receita de pico na operação atual, direcionar 30–35% para a reserva sazonal e reservar 10–15% como lucro realmente distribuível. O teto é a disciplina. Gastar 90% da receita de pico significa não deixar nada para o vale que está chegando.
Passo três — forme a reserva sazonal ao longo de todo o período de pico. Não tente montar a reserva em um ou dois meses. Aloque de forma consistente durante todos os meses fortes para que ela cresça de maneira estável e previsível.
Para a escola, com cerca de 6 meses de pico e média de ₴450 mil/mês: alocação de 30% = ₴135 mil/mês × 6 = ₴810 mil de reserva sazonal acumulada. Bem acima dos ₴390 mil necessários. O excedente vira reserva estratégica.
Passo quatro — estabeleça as regras do que fica “fora dos limites durante o pico”. Nada de novas contratações assumidas com base na receita dos meses fortes. Nada de compras de equipamentos decididas porque o caixa está alto no pico. Nada de novos compromissos de custo fixo, a menos que ainda fossem sustentáveis com a receita dos meses de baixa. Só essa regra evita 70% dos problemas em que negócios sazonais se metem.
Passo cinco — revise o mapa de sazonalidade a cada trimestre. Padrões mudam. Novas linhas de produto alteram a curva. Eventos macro — guerra, inflação, demografia — mudam o comportamento dos clientes. O mapa que você fez dois anos atrás talvez já esteja errado. Uma revisão trimestral de 30 minutos mantém o mapa útil.
O que a escola mudou em 12 meses
No fim de agosto do nosso caso, a dona sobreviveu — por pouco. Dois clientes pagaram antecipado pelo semestre de outono para cobrir o buraco. Ela ficou duas semanas sem o próprio salário. A professora contratada em junho foi mantida, preparando currículo e materiais, com o acordo de que provaria seu valor em setembro.
Depois disso, ela fez três mudanças estruturais nos 90 dias seguintes.
Ela montou o mapa de sazonalidade de 24 meses. Pela primeira vez. Colocou no gráfico a receita de cada mês. Enxergou o padrão com total clareza pela primeira vez — os picos eram mais altos do que ela imaginava, e os vales eram mais fundos. A variação de maio a julho era de 3,25×. Saber o número real mudou a forma como ela passou a pensar cada decisão futura.
Ela definiu o teto de gasto da receita de pico. A partir de setembro, cada entrada de receita era dividida assim: 55% operação, 30% reserva sazonal, 15% estratégico/dividendos. A divisão não era negociável e era acompanhada semanalmente.
Ela instituiu a regra do “fora dos limites durante o pico”. Nada de novas contratações assumidas em meses de pico. Nada de novos aluguéis assinados em meses de pico. Nada de novos equipamentos com base no caixa dos meses fortes. Se algo parecia promissor durante o pico, primeiro era simulado contra a matemática do vale antes de qualquer compromisso.
Doze meses depois:
- Média dos meses de pico: ₴495 mil — um pouco acima do ano anterior, com o crescimento do negócio
- Média dos meses de baixa: ₴175 mil — parecida com a do ano anterior
- Reserva sazonal no fim de outubro: ₴720.000 — contra ₴42 mil no ano anterior
- Sobrevivência de junho a agosto: zero estresse, nenhum pedido de pagamento antecipado, dona manteve o próprio salário
- Bônus pago à equipe em novembro: ₴85.000 — vindo da reserva estratégica, possível porque o pico não tinha sido gasto em excesso
- Lucro líquido do ano: ₴1.240.000 — contra ₴1.060.000 no ano anterior, apesar de menos gasto em crescimento
O negócio cresceu. A equipe ganhou mais. O verão deixou de ser assustador.
"O que mudou não foi o quanto éramos sazonais. O que mudou foi que parei de fingir que as estações me perdoariam se eu planejasse em cima do mês errado."
Base do tema: Buraco no fluxo de caixa: como identificar e como evitar
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
De quanto histórico eu preciso para mapear a sazonalidade?

No mínimo 12 meses; o ideal são 24. Com 24 meses, você consegue diferenciar um “padrão sazonal real” de um “evento pontual em um único ano”. Se você tem menos de 12 meses, use referências do seu setor como ponto de partida e vá construindo seu próprio mapa conforme os dados se acumulam.
E se meu negócio for novo e ainda não tiver histórico?
Use dados do setor combinados com premissas conservadoras. A maioria das categorias já tem padrões de sazonalidade conhecidos — varejo, educação, hotelaria, serviços B2B, todos têm curvas bem documentadas. Parta do princípio de que seu negócio vai seguir o padrão da categoria, talvez com oscilações maiores (negócios mais novos costumam ser mais voláteis). Monte reservas maiores do que a fórmula recomenda até ter seus próprios dados.
A alocação de 30% para a reserva é sempre o número certo?
Depende da diferença entre o mês mais fraco e o mês mais forte. Para um negócio com oscilação de 1,5× entre pico e vale, uma alocação de 15% a 20% é suficiente. Para uma oscilação de 3×, 30% fica mais perto do ideal. Para oscilações de 5× ou mais (em alguns varejos), pode ser necessário reservar 40% a 50%. Calcule com base no seu gap real, não em uma regra genérica.
Posso simplesmente pegar uma linha de crédito para atravessar o período fraco em vez de formar uma reserva?
Pode, mas sai caro. Uma linha de crédito de ₴390 mil usada durante 4 meses por ano, a 24% ao ano, custa ₴31 mil por ano — dinheiro que simplesmente some. Uma reserva sazonal formada e recomposta sem custo entrega o mesmo resultado. Linhas de crédito funcionam melhor como plano B para eventos fora do comum, não como substitutas da reserva.
E se eu não usar minha reserva sazonal?
Ótimo problema para ter. Use esse dinheiro em movimentos estratégicos — uma contratação planejada quando a pessoa certa aparecer, equipamentos que aumentem o retorno, pagamentos antecipados a fornecedores em troca de melhores condições ou transferência para a reserva estratégica. Reserva sazonal não usada não é dinheiro parado ou perdido — é poder de escolha.
Como faço minha equipe se sentir segura com o planejamento sazonal?
Seja transparente com os números. Mostre à equipe o mapa de sazonalidade e o plano de reserva. Os bônus se tornam possíveis justamente porque houve disciplina durante o pico. Os meses fracos deixam de assustar porque todo mundo sabe que o plano funcionou. A equipe começa a pensar como dona do negócio — e esse é o salto que você estava esperando.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



