


Πίνακας περιεχομένων
Αρχική
/
Blog
/
₴500K τον Μάιο, ₴160K τον Ιούλιο: Η πειθαρχία ταμειακής ροής που οι εποχικές επιχειρήσεις παραλείπουν

833

11 λεπτά

18.06.2026
₴500K τον Μάιο, ₴160K τον Ιούλιο: Η πειθαρχία ταμειακής ροής που οι εποχικές επιχειρήσεις παραλείπουν

Sergiy Shuldik
Financial Expert at Finmap
«Μέχρι την τρίτη εβδομάδα του Ιουλίου, συνειδητοποίησα ότι το ενοποιημένο υπόλοιπο μειωνόταν κατά ₴30.000 κάθε Παρασκευή. Είχαμε ₴320.000 τον Μάιο. Μέχρι τον Αύγουστο είχαμε ₴80.000. Τίποτα δεν άλλαξε — εκτός από την εποχή.»
Διευθύνει μια επιχείρηση εξωσχολικής εκπαίδευσης. Πέντε χρόνια λειτουργίας. Δεκατέσσερα άτομα στην ομάδα — δώδεκα καθηγητές, δύο διοικητικό προσωπικό. Ετήσια έσοδα: ₴4.800.000. Με εξωτερικά κριτήρια, μια επιτυχημένη και αναπτυσσόμενη επιχείρηση.
Ο Μάιος ήταν ο καλύτερος μήνας που είχε ποτέ — ₴520.000 σε έσοδα, με 18 τμήματα πλήρη και λίστα αναμονής. Ενθουσιασμένη από τη δυναμική, είχε προσλάβει έναν επιπλέον καθηγητή στις αρχές Ιουνίου και δεσμεύτηκε για νέα ενοικίαση αίθουσας από τον Σεπτέμβριο. Και οι δύο αποφάσεις είχαν λογική εκείνη τη στιγμή.
Μετά ήρθε το καλοκαίρι.
Έσοδα Ιουνίου: ₴280.000. Ιουλίου: ₴160.000. Αυγούστου: ₴140.000.
Τα πάγια κόστη δεν είχαν μειωθεί. Οι καθηγητές παρέμεναν στη μισθοδοσία. Το ενοίκιο εξακολουθούσε να οφείλεται. Οι λογαριασμοί κοινής ωφέλειας, οι συνδρομές, ο λογιστής — όλα ίδια. Ο νέος καθηγητής που είχε προσλάβει τον Ιούνιο βρισκόταν σε πλήρη μισθοδοσία για τρεις από τους πιο αδύναμους μήνες του χρόνου, εκτελώντας εργασίες συντήρησης επειδή δεν υπήρχαν τμήματα για διδασκαλία.
Μέχρι την τρίτη εβδομάδα του Αυγούστου, το ενοποιημένο υπόλοιπο της επιχείρησης ήταν ₴42.000. Δύο εβδομάδες πριν από μια μισθοδοσία που δεν ήξερε πώς θα κάλυπτε.
Αυτή είναι μια ιστορία για ένα είδος παγίδας ταμειακής ροής στην οποία πέφτει σχεδόν κάθε εποχική επιχείρηση — ακόμη και εκείνες των οποίων οι ιδιοκτήτες θα σας έλεγαν «ναι, φυσικά είμαστε εποχικοί». Το να γνωρίζετε ότι έχετε εποχές δεν είναι το ίδιο με το να σχεδιάζετε γι' αυτές. Αυτό το άρθρο αφορά την πειθαρχία που βρίσκεται στο κενό ανάμεσα σε αυτά τα δύο.
Το Παράδοξο: Το να Γνωρίζετε ότι Είστε Εποχικοί Δεν Είναι το Ίδιο με το να Σχεδιάζετε γι' Αυτό
Αν ρωτήσετε οποιονδήποτε ιδιοκτήτη εποχικής επιχείρησης αν η επιχείρησή του είναι εποχική, θα απαντήσει ναι. Τα σχολεία έχουν καλοκαίρι. Οι φοροτεχνικοί έχουν άνοιξη. Οι τουριστικοί πράκτορες έχουν τους θερμούς μήνες. Οι φωτογράφοι γάμων έχουν τη σεζόν. Οι εγκαταστάτες θέρμανσης έχουν χειμώνα. Οι επιχειρήσεις ομορφιάς έχουν αιχμές γύρω από τις γιορτές.
Γιατί λοιπόν οι περισσότεροι εξακολουθούν να αιφνιδιάζονται από το ύφεσο διάστημα;
Επειδή η «εποχικότητα» αντιμετωπίζεται ως δεδομένο του ημερολογίου, όχι ως περιορισμός στις καθημερινές αποφάσεις. Ο ιδιοκτήτης γνωρίζει ότι ο Φεβρουάριος θα είναι αδύναμος. Όμως τον Νοέμβριο, όταν τα έσοδα είναι ισχυρά και εμφανίζεται μια ευκαιρία πρόσληψης, ο λήπτης αποφάσεων του Νοεμβρίου ξεχνά την πραγματικότητα του Φεβρουαρίου. Τα δύο κομμάτια του ίδιου μυαλού δεν επικοινωνούν.
Ο πραγματικός σχεδιασμός ταμειακής ροής για εποχικές επιχειρήσεις έχει διαφορετική μορφή από τον μη εποχικό σχεδιασμό. Αντιμετωπίζει τους μήνες αιχμής και τους μήνες ύφεσης ως ενιαία ενότητα, όχι ως ακολουθία ανεξάρτητων μηνών. Το θεμελιώδες ερώτημα παύει να είναι «μπορούμε να το αντέξουμε;» και γίνεται «δεδομένου ότι η επόμενη ύφεση απέχει 90 ημέρες, πόσα από αυτά τα έσοδα αιχμής είναι πραγματικά δικά μας να ξοδέψουμε;»
«Ήξερα ότι ο Σεπτέμβριος θα ήταν καλός. Ήξερα ότι ο Ιούλιος θα ήταν κακός. Όμως όταν ήρθε ο Ιούλιος, εκπλάγηκα ούτως ή άλλως — γιατί τον Οκτώβριο, όταν δεσμεύτηκα για τη νέα αίθουσα, έπαιρνα μια μη εποχική απόφαση.»
Κάθε Επιχείρηση Έχει Εποχικότητα (Ακόμη κι Εκείνες που Λένε ότι Δεν Έχουν)
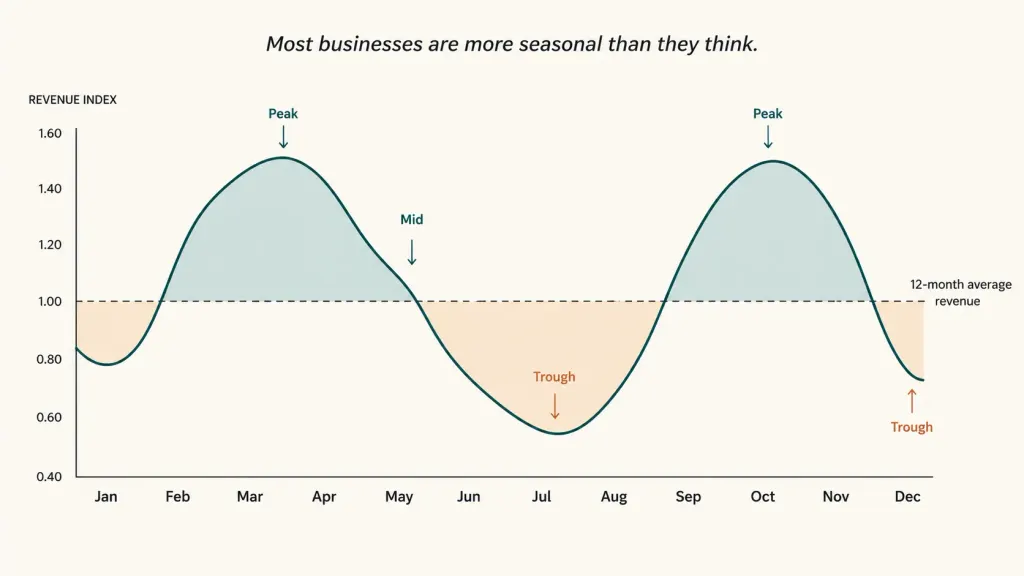
Πριν μιλήσουμε για το πώς να σχεδιάσετε, αξίζει να πούμε καθαρά: σχεδόν κάθε επιχείρηση έχει μετρήσιμη εποχικότητα. Όχι μόνο οι προφανείς.
Μερικά παραδείγματα από πραγματικές συμβουλευτικές συνομιλίες:
- B2B SaaS: τα έσοδα είναι πιο ομαλά, αλλά ο όγκος νέων συμφωνιών πέφτει 30–40% στα τέλη Ιουλίου, τον Αύγουστο και το δεύτερο μισό του Δεκεμβρίου
- Διαφημιστικά γραφεία: οι πελάτες παγώνουν προϋπολογισμούς στις αρχές του Q1 και στα τέλη του Q4 — ακόμη κι αν τα έσοδα καθυστερούν να το αντικατοπτρίσουν κατά 30–60 ημέρες
- Κατασκευές: οι κύκλοι καιρού και επιθεωρήσεων δημιουργούν διακύμανση 2–3x μεταξύ μηνών αιχμής και ύφεσης
- Ηλεκτρονικό εμπόριο: η ύφεση από Black Friday μέχρι Ιανουάριο είναι διακύμανση 3–5x για τις περισσότερες κατηγορίες
- Συμβουλευτική/υπηρεσίες: οι περίοδοι διακοπών (Αύγουστος, τέλη Δεκεμβρίου) μειώνουν τις χρεώσιμες ώρες κατά 40–60%
- Εστιατόρια: η εβδομαδιαία εποχικότητα (Δευτέρα έναντι Σαββάτου) επικαλύπτει τη μηνιαία εποχικότητα (Φεβρουάριος έναντι Δεκεμβρίου)
Αν λέγατε στον εαυτό σας «δεν είμαστε στην πραγματικότητα τόσο εποχικοί», αντλήστε 24 μήνες εσόδων και εξετάστε τα μήνα προς μήνα. Το μοτίβο σχεδόν πάντα υπάρχει — και σχεδόν πάντα είναι μεγαλύτερο απ' όσο θα μαντεύατε.
Η πρώτη πειθαρχία του σχεδιασμού ταμειακής ροής για εποχικές επιχειρήσεις είναι η δημιουργία του χάρτη εποχικότητας: ένα 12μηνο γράφημα με στήλες που δείχνουν τα τυπικά έσοδα ανά μήνα, βασισμένο σε τουλάχιστον 24 μήνες ιστορικού. Χωρίς αυτόν τον χάρτη, κάθε απόφαση λαμβάνεται στα τυφλά.
Τα Τέσσερα Αντι-Μοτίβα των Εποχικών Επιχειρήσεων
Σε δεκάδες συμβουλευτικές κλήσεις με ουκρανικές εποχικές επιχειρήσεις, τα ίδια τέσσερα αντι-μοτίβα επαναλαμβάνονται — και η ιδιοκτήτρια της εξωσχολικής εκπαίδευσης από την αρχή είχε διαπράξει και τα τέσσερα σε οκτώ μήνες.
Πρώτο αντι-μοτίβο. Άρνηση. «Δεν είμαστε στην πραγματικότητα τόσο εποχικοί.» Λέγεται από ιδιοκτήτη επιχείρησης με μετρήσιμη διακύμανση εσόδων 3× μεταξύ αιχμής και ύφεσης. Η άρνηση είναι το φθηνότερο αντι-μοτίβο επειδή δεν απαιτεί καμία ενέργεια — και είναι το ακριβότερο επειδή κάθε απόφαση που ακολουθεί αγνοεί την πραγματικότητα.
Δεύτερο αντι-μοτίβο. Μεροληψία πρόσφατου. «Τον περασμένο μήνα είχαμε ₴500K, άρα μπορούμε να αντέξουμε δαπάνες επιπέδου ₴500K.» Ο εγκέφαλος αντιμετωπίζει τον πιο πρόσφατο μήνα ως τη νέα βάση, ακόμη κι όταν 24 μήνες δεδομένων δείχνουν ότι είναι εξαίρεση. Γίνονται προσλήψεις, αγοράζεται εξοπλισμός, υπογράφονται μισθώσεις — όλα με βάση έναν αριθμό που πάντα θα ήταν προσωρινός.
Τρίτο αντι-μοτίβο. Αποφάσεις στην τιμή της αιχμής. Ανάληψη πάγιων δεσμεύσεων κατά τους μήνες αιχμής που πρέπει να τηρηθούν κατά τους μήνες ύφεσης. Η κλασική περίπτωση: υπογραφή 12μηνης μίσθωσης για μεγαλύτερο χώρο τον Οκτώβριο όταν τα έσοδα είναι ισχυρά, και μετά πληρωμή για τον άδειο μεγαλύτερο χώρο τον Ιούλιο όταν τα έσοδα είναι το ένα τρίτο του Οκτωβρίου. Η μίσθωση δεν ενδιαφέρεται για τον μήνα. Ούτε οι μισθοί.
Τέταρτο αντι-μοτίβο. Η λεηλασία του αποθεματικού. Ο ιδιοκτήτης γνωρίζει νοητικά ότι πρέπει να θέσει κατά μέρος ένα «αποθεματικό σεζόν», και σκοπεύει να το κάνει — αλλά ποτέ δεν το κάνει συστηματικά. Όταν έρχεται η προβλέψιμη ύφεση, δεν υπάρχει αποθεματικό να την απορροφήσει. Το γεγονός ότι η ύφεση ήταν προβλέψιμη δεν αποτελεί παρηγοριά όταν το τραπεζικό υπόλοιπο φτάνει τα ₴42K.
Η λύση και για τα τέσσερα βρίσκεται σε ένα ενιαίο πλαίσιο που μετατρέπει τη συνειδητοποίηση «ξέρω ότι είμαστε εποχικοί» στις επιχειρησιακές αποφάσεις που πραγματικά χρειάζεται να αλλάξουν.
Το Πλαίσιο Εξομάλυνσης: Τι Οφείλουν οι Μήνες Αιχμής στους Μήνες Ύφεσης
Ο πραγματικός σχεδιασμός ταμειακής ροής για εποχικές επιχειρήσεις λειτουργεί ανάποδα, ξεκινώντας από την ύφεση.
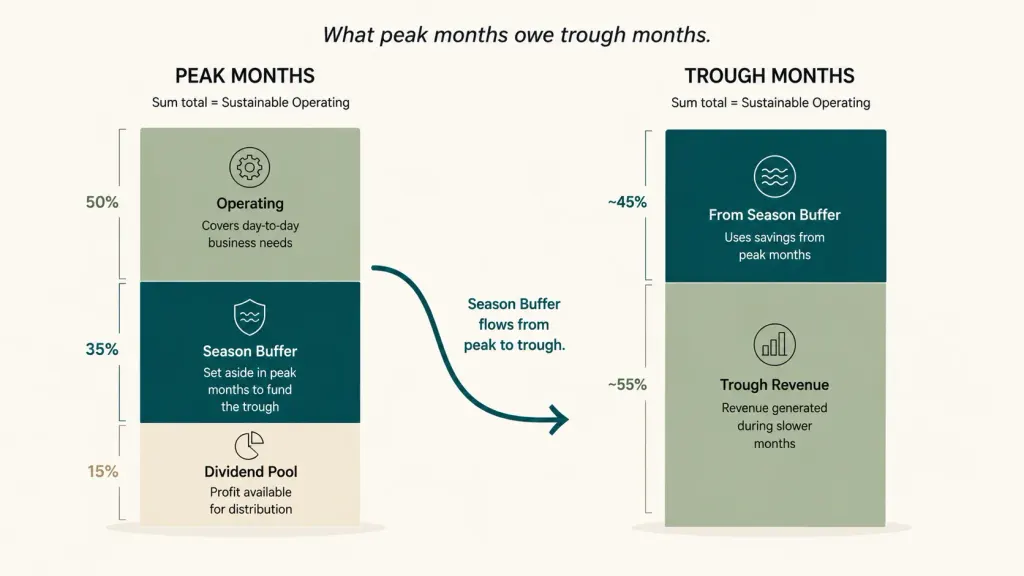
Βήμα ένα — υπολογίστε το κενό χρηματοδότησης των μηνών ύφεσης. Πάρτε τα ετήσια πάγια κόστη σας. Διαιρέστε με το 12 για να βρείτε τα μηνιαία πάγια κόστη. Αφαιρέστε τα έσοδα του μήνα ύφεσης. Το αποτέλεσμα είναι το μηνιαίο κενό χρηματοδότησης κατά την ύφεση.
Για την επιχείρηση εξωσχολικής εκπαίδευσης: πάγια κόστη ₴290K/μήνα, έσοδα ύφεσης ₴160K/μήνα, κενό ₴130K/μήνα. Με 3 μήνες ύφεσης, συνολική ανάγκη χρηματοδότησης ύφεσης: ₴390K. Αυτά τα ₴390K είναι όσα οφείλουν οι μήνες αιχμής στους μήνες ύφεσης.
Βήμα δύο — καθορίστε το ανώτατο όριο δαπανών των εσόδων αιχμής. Οι περισσότερες εποχικές επιχειρήσεις μπορούν να δαπανούν βιώσιμα 50–60% των εσόδων αιχμής σε τρέχουσα λειτουργία, να κατευθύνουν 30–35% στο αποθεματικό σεζόν, και να διατηρούν 10–15% ως πραγματικό διανεμητέο κέρδος. Το ανώτατο όριο είναι η πειθαρχία. Η δαπάνη του 90% των εσόδων αιχμής σημαίνει ότι δεν μένει τίποτα για την ύφεση που έρχεται.
Βήμα τρία — χτίστε το αποθεματικό σεζόν σε όλη τη διάρκεια της αιχμής. Μην προσπαθήσετε να χρηματοδοτήσετε το αποθεματικό σε έναν ή δύο μήνες. Κατανείμετε σταθερά σε όλους τους μήνες αιχμής, ώστε να αυξάνεται σταθερά και προβλέψιμα.
Για την επιχείρηση εξωσχολικής εκπαίδευσης με ~6 μήνες αιχμής κατά μέσο όρο ₴450K/μήνα: κατανομή 30% = ₴135K/μήνα × 6 = ₴810K συσσωρευμένο αποθεματικό σεζόν. Άνετα πάνω από τα ₴390K που χρειάζονται. Το πλεόνασμα γίνεται στρατηγικό αποθεματικό.
Βήμα τέσσερα — καθορίστε τους κανόνες απόφασης «απαγορευμένα κατά την αιχμή». Καμία νέα πρόσληψη με βάση τα έσοδα του μήνα αιχμής. Καμία αγορά εξοπλισμού χρονισμένη με τα διαθέσιμα της αιχμής. Καμία νέα δέσμευση πάγιου κόστους εκτός αν θα ήταν ακόμη οικονομικά εφικτή με τα έσοδα του μήνα ύφεσης. Μόνο αυτός ο κανόνας αποτρέπει το 70% των προβλημάτων στα οποία μπλέκουν οι εποχικές επιχειρήσεις.
Βήμα πέντε — επανεξετάζετε τον χάρτη εποχικότητας τριμηνιαίως. Τα μοτίβα αλλάζουν. Νέες σειρές προϊόντων αλλάζουν την καμπύλη. Μακροοικονομικά γεγονότα (πόλεμος, πληθωρισμός, δημογραφικά) αλλάζουν τη συμπεριφορά των πελατών. Ο χάρτης που φτιάξατε πριν από δύο χρόνια μπορεί ήδη να είναι εσφαλμένος. Μια τριμηνιαία επανεξέταση 30 λεπτών τον διατηρεί χρήσιμο.
Τι Άλλαξε η Επιχείρηση Εξωσχολικής Εκπαίδευσης σε 12 Μήνες
Μέχρι το τέλος του Αυγούστου στη μελέτη περίπτωσής μας, η ιδιοκτήτρια είχε επιβιώσει — μόλις. Δύο πελάτες προπλήρωσαν για το φθινοπωρινό εξάμηνο για να καλύψουν το κενό. Η ίδια έμεινε δύο εβδομάδες χωρίς τον δικό της μισθό. Ο νέος καθηγητής που προσλήφθηκε τον Ιούνιο κρατήθηκε, κάνοντας προετοιμασία προγράμματος σπουδών, με τη συμφωνία ότι θα δικαιολογούσε την παρουσία του τον Σεπτέμβριο.
Μετά έκανε τρία διαρθρωτικά πράγματα τις επόμενες 90 ημέρες.
Έφτιαξε τον χάρτη εποχικότητας 24 μηνών. Για πρώτη φορά. Απεικόνισε κάθε μήνα εσόδων. Είδε το μοτίβο με πλήρη καθαρότητα για πρώτη φορά — οι αιχμές ήταν υψηλότερες απ' όσο είχε συνειδητοποιήσει, και οι υφέσεις ήταν βαθύτερες. Η διακύμανση Μαΐου-Ιουλίου ήταν 3,25×. Το να γνωρίζει τον πραγματικό αριθμό άλλαξε τον τρόπο που σκεφτόταν κάθε μελλοντική απόφαση.
Καθόρισε το ανώτατο όριο δαπανών εσόδων αιχμής. Από τον Σεπτέμβριο, κάθε εισερχόμενη κατανομή εσόδων ήταν: 55% λειτουργικά, 30% αποθεματικό σεζόν, 15% στρατηγικό/μέρισμα. Η κατανομή ήταν μη διαπραγματεύσιμη και παρακολουθούνταν εβδομαδιαίως.
Καθιέρωσε τον κανόνα «απαγορευμένα κατά την αιχμή». Καμία νέα πρόσληψη δεσμεύτηκε κατά τους μήνες αιχμής. Καμία νέα μίσθωση υπογράφηκε κατά τους μήνες αιχμής. Κανένας νέος εξοπλισμός με βάση τα διαθέσιμα της αιχμής. Αν κάτι φαινόταν ελκυστικό κατά την αιχμή, μοντελοποιούνταν πρώτα με βάση τα μαθηματικά της ύφεσης πριν από οποιαδήποτε δέσμευση.
Δώδεκα μήνες αργότερα:
- Μέσος όρος μήνα αιχμής: ₴495K (ελαφρώς αυξημένος σε σχέση με πέρυσι, καθώς η επιχείρηση αναπτύχθηκε)
- Μέσος όρος μήνα ύφεσης: ₴175K (παρόμοιος με πέρυσι)
- Αποθεματικό σεζόν μέχρι το τέλος Οκτωβρίου: ₴720.000 (έναντι ₴42K τον προηγούμενο χρόνο)
- Επιβίωση Ιουνίου–Αυγούστου: μηδενικό άγχος, καμία αίτηση προπληρωμής, η ιδιοκτήτρια κράτησε τον μισθό της
- Μπόνους που πληρώθηκε στην ομάδα τον Νοέμβριο: ₴85.000 (από το στρατηγικό αποθεματικό — δυνατό επειδή η αιχμή δεν είχε υπερδαπανηθεί)
- Καθαρό κέρδος για το έτος: ₴1.240.000 (έναντι ₴1.060.000 πέρυσι, παρά τη μικρότερη δαπάνη σε ανάπτυξη)
Η επιχείρηση αναπτύχθηκε. Η ομάδα πληρώθηκε περισσότερο. Το καλοκαίρι δεν ήταν πια τρομακτικό.
«Αυτό που άλλαξε δεν ήταν το πόσο εποχικοί ήμασταν. Αυτό που άλλαξε ήταν ότι σταμάτησα να προσποιούμαι ότι οι εποχές θα με συγχωρούσαν αν σχεδίαζα με βάση τον λάθος μήνα.»
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Πόσο ιστορικό χρειάζομαι για να χαρτογραφήσω την εποχικότητα;

Ελάχιστο 12 μήνες, ιδανικά 24. Με 24 μήνες μπορείτε να διακρίνετε το «πραγματικό εποχικό μοτίβο» από το «μεμονωμένο γεγονός σε έναν χρόνο». Αν έχετε λιγότερο από 12 μήνες, χρησιμοποιήστε κλαδικά σημεία αναφοράς ως αφετηρία και χτίστε τον δικό σας χάρτη καθώς συσσωρεύονται δεδομένα.
Τι γίνεται αν η επιχείρησή μου είναι νέα και δεν έχει ιστορικό;
Χρησιμοποιήστε κλαδικά δεδομένα σε συνδυασμό με συντηρητικές παραδοχές. Οι περισσότερες κατηγορίες έχουν γνωστά μοτίβα εποχικότητας — το λιανεμπόριο, η εκπαίδευση, η φιλοξενία, οι υπηρεσίες B2B έχουν όλες καλά τεκμηριωμένες μορφές. Υποθέστε ότι η επιχείρησή σας θα ακολουθήσει το μοτίβο της κατηγορίας, πιθανώς με μεγαλύτερες διακυμάνσεις (οι νεότερες επιχειρήσεις έχουν μεγαλύτερη μεταβλητότητα). Χτίστε αποθεματικά μεγαλύτερα από όσα προτείνει ο τύπος, μέχρι να έχετε τα δικά σας δεδομένα.
Είναι η κατανομή αποθεματικού 30% πάντα ο σωστός αριθμός;
Εξαρτάται από τον λόγο ύφεσης προς αιχμή. Για μια επιχείρηση με διακύμανση αιχμής-ύφεσης 1,5×, μια κατανομή 15–20% είναι αρκετή. Για διακύμανση 3×, το 30% είναι πιο κοντά στο σωστό. Για διακύμανση 5×+ (κάποιο λιανεμπόριο), μπορεί να χρειαστεί 40–50%. Υπολογίστε από το πραγματικό σας κενό, όχι από μια γενική κατευθυντήρια γραμμή.
Μπορώ απλώς να πάρω μια πιστωτική γραμμή για την ύφεση αντί να χτίσω αποθεματικό;
Μπορείτε, αλλά είναι ακριβό. Μια πιστωτική γραμμή ₴390K που χρησιμοποιείται 4 μήνες τον χρόνο με επιτόκιο 24% ετησίως κοστίζει ₴31K ετησίως — χρήματα που απλώς εξαφανίζονται. Ένα χτισμένο και ανανεούμενο αποθεματικό σεζόν χωρίς κόστος επιτυγχάνει το ίδιο αποτέλεσμα. Οι πιστωτικές γραμμές είναι καλύτερες ως εφεδρεία για ασυνήθιστα γεγονότα, όχι ως υποκατάστατο του αποθεματικού.
Τι γίνεται αν το αποθεματικό σεζόν μου μείνει αχρησιμοποίητο;
Εξαιρετικό πρόβλημα. Χρησιμοποιήστε το για στρατηγικές κινήσεις — μια προγραμματισμένη πρόσληψη όταν εμφανιστεί το κατάλληλο άτομο, εξοπλισμό που ενισχύει τις αποδόσεις, προκαταβολές σε προμηθευτές για καλύτερους όρους, ή μεταφορά στο στρατηγικό αποθεματικό. Το αχρησιμοποίητο αποθεματικό σεζόν δεν είναι χαμένα χρήματα — είναι δυνατότητα επιλογής.
Πώς κάνω την ομάδα μου να νιώσει άνετα με τον εποχικό σχεδιασμό;
Να είστε διαφανείς σχετικά με τα μαθηματικά. Δείξτε στην ομάδα τον χάρτη εποχικότητας και το σχέδιο αποθεματικού. Τα μπόνους γίνονται εφικτά ακριβώς επειδή η πειθαρχία κράτησε κατά την αιχμή. Οι μήνες ύφεσης παύουν να είναι τρομακτικοί επειδή όλοι γνωρίζουν ότι το σχέδιο λειτούργησε. Η ομάδα αρχίζει να σκέφτεται σαν ιδιοκτήτης — που είναι ακριβώς η αναβάθμιση που περιμένατε.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



