


Cuprins
Acasă
/
Blog
/
₴500.000 în mai, ₴160.000 în iulie: disciplina de flux de numerar pe care afacerile sezoniere o ignoră

849

11 min

18.06.2026
₴500.000 în mai, ₴160.000 în iulie: disciplina de flux de numerar pe care afacerile sezoniere o ignoră
Sergiy Shuldik
Financial Expert at Finmap
"Până în a treia săptămână din iulie, mi-am dat seama că soldul consolidat scădea cu ₴30.000 în fiecare vineri. Aveam ₴320.000 în mai. Până în august aveam ₴80.000. Nimic nu se schimbase — în afară de sezon."
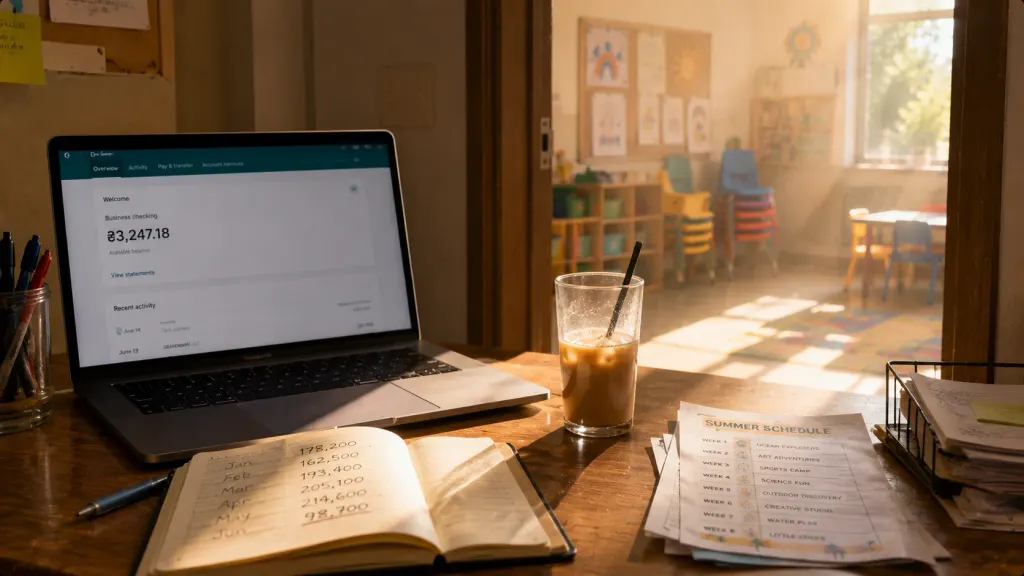
Ea conduce o afacere de educație extrașcolară. Cinci ani vechime. Paisprezece persoane în echipă — doisprezece profesori, doi administrativi. Venit anual: ₴4.800.000. Din exterior, o afacere de succes, în creștere.
Mai fusese cea mai bună lună a ei vreodată — ₴520.000 venit, cu 18 grupe pline și listă de așteptare. Purtată de acest avânt, angajase încă un profesor la începutul lui iunie și se angajase pentru închirierea unei săli noi începând din septembrie. Ambele decizii aveau sens în acel moment.
Apoi a venit vara.
Venit iunie: ₴280.000. Iulie: ₴160.000. August: ₴140.000.
Costurile fixe nu scăzuseră. Profesorii erau tot pe statul de plată. Chiria era tot de plătit. Utilități, abonamente, contabilul — toate la fel. Profesorul nou angajat în iunie era plătit integral pe parcursul a trei dintre cele mai slabe luni ale anului, făcând muncă de întreținere pentru că nu existau grupe de predat.
Până în a treia săptămână din august, soldul consolidat al afacerii era de ₴42.000. La două săptămâni de un salariu pe care nu știa cum să-l plătească.
Aceasta este povestea unei capcane de flux de numerar în care cade aproape orice afacere sezonieră — chiar și cele ale căror proprietari îți vor spune "da, bineînțeles că suntem sezonieri". A ști că ai sezoane nu e același lucru cu a te pregăti pentru ele. Acest articol este despre disciplina care trăiește exact în golul dintre aceste două lucruri.
Paradoxul: a ști că ești sezonier nu înseamnă că te pregătești pentru asta
Dacă întrebi orice proprietar de afacere sezonieră dacă afacerea lui e sezonieră, îți va spune da. Școlile au vara. Consultanții fiscali au primăvara. Operatorii de turism au lunile calde. Fotografii de nuntă au sezonul lor. Firmele de încălzire au iarna. Afacerile din beauty explodează în jurul sărbătorilor.
Atunci de ce majoritatea sunt tot luați prin surprindere de perioada de vale?
Pentru că "sezonalitatea" este tratată ca un fapt legat de calendar, nu ca o constrângere asupra deciziilor de zi cu zi. Proprietarul știe că februarie va fi slab. Dar în noiembrie, când veniturile sunt puternice și apare o oportunitate de angajare, versiunea din noiembrie a decidentului uită realitatea din februarie. Cele două părți ale aceluiași creier nu comunică între ele.
Planificarea reală a fluxului de numerar pentru o afacere sezonieră are o formă diferită față de planificarea non-sezonieră. Ea tratează lunile de vârf și lunile de vale ca pe o singură unitate combinată, nu ca pe o succesiune de luni independente. Întrebarea fundamentală nu mai este "ne permitem asta?", ci devine "având în vedere că următoarea vale e la ₪90 de zile distanță, cât din acest venit de vârf este cu adevărat al nostru de cheltuit?"
"Știam că septembrie va fi bun. Știam că iulie va fi slab. Dar când a venit iulie, tot am fost surprinsă — pentru că în octombrie, când m-am angajat pentru sala nouă, luam o decizie non-sezonieră."
Orice afacere are sezonalitate (chiar și cele care spun că nu au)
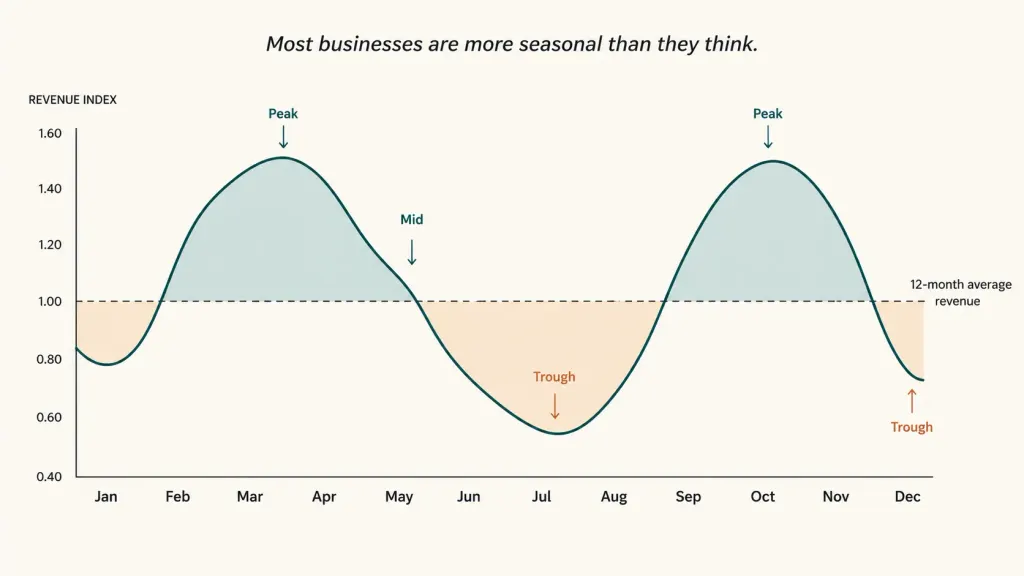
Înainte de a vorbi despre cum planifici, merită spus clar: aproape orice afacere are o sezonalitate măsurabilă. Nu doar cele evidente.
Câteva exemple din conversații reale de consultanță:
- B2B SaaS: veniturile sunt mai constante, dar volumul de contracte noi scade cu 30–40% la sfârșitul lui iulie, în august și în a doua jumătate a lui decembrie
- Agenții de marketing: clienții înghețează bugetele la începutul T1 și la sfârșitul T4 — chiar dacă efectul asupra veniturilor apare cu o întârziere de 30–60 de zile
- Construcții: vremea și ciclurile de inspecție creează o fluctuație de 2–3x între lunile de vârf și cele de vale
- E-commerce: Black Friday → căderea din ianuarie reprezintă o fluctuație de 3–5x pentru majoritatea categoriilor
- Consultanță/servicii: sezoanele de vacanță (august, sfârșitul lui decembrie) reduc orele facturabile cu 40–60%
- Restaurante: sezonalitatea săptămânală (luni vs. sâmbătă) se suprapune peste sezonalitatea lunară (februarie vs. decembrie)
Dacă tot îți spui "nu suntem chiar așa de sezonieri", scoate 24 de luni de venituri și analizează-le lună de lună. Modelul este aproape mereu acolo — și aproape mereu mai mare decât ai fi crezut.
Prima disciplină a planificării fluxului de numerar sezonier este construirea hărții de sezonalitate: un grafic pe 12 luni cu bare care arată venitul tipic pe fiecare lună, derivat din cel puțin 24 de luni de istoric. Fără această hartă, orice decizie se ia pe întuneric.
Cele patru anti-tipare ale afacerilor sezoniere
În zeci de sesiuni de consultanță cu afaceri sezoniere din Ucraina, aceleași patru anti-tipare se repetă — iar proprietara centrului de educație extrașcolară din deschidere le-a comis pe toate patru în opt luni.
Anti-tipar unu. Negarea. "Nu suntem chiar așa de sezonieri." Spus de proprietarul unei afaceri cu o fluctuație măsurabilă de 3× a veniturilor între vârf și vale. Negarea este cel mai ieftin anti-tipar pentru că nu cere nicio acțiune — și cel mai scump, pentru că orice decizie ulterioară ignoră realitatea.
Anti-tipar doi. Eroarea de recență. "Luna trecută am făcut ₴500K, deci ne permitem cheltuieli la nivel de ₴500K." Creierul tratează cea mai recentă lună ca noul nivel de bază, chiar și atunci când 24 de luni de date arată că e o excepție. Se fac angajări, se cumpără echipamente, se semnează contracte de închiriere — toate ancorate într-o cifră care era mereu menită să fie temporară.
Anti-tipar trei. Deciziile luate la preț de vârf. Asumarea unor angajamente fixe în lunile de vârf, care trebuie onorate în lunile de vale. Versiunea clasică: semnezi un contract de închiriere pe 12 luni pentru un spațiu mai mare în octombrie, când veniturile sunt puternice, apoi plătești pentru spațiul mai mare, gol, în iulie, când veniturile sunt o treime din cele din octombrie. Chiriei nu-i pasă ce lună este. Nici salariilor.
Anti-tipar patru. Jaful asupra rezervei. Proprietarul știe rațional că ar trebui să pună deoparte o "rezervă de sezon" și intenționează să o facă — dar nu o face niciodată sistematic. Când vine valea previzibilă, nu există rezervă care s-o absoarbă. Faptul că valea era previzibilă nu e nicio consolare când soldul din bancă ajunge la ₴42K.
Soluția pentru toate patru stă într-un singur cadru care transformă conștientizarea "știu că suntem sezonieri" în deciziile operaționale care chiar trebuie să se schimbe.
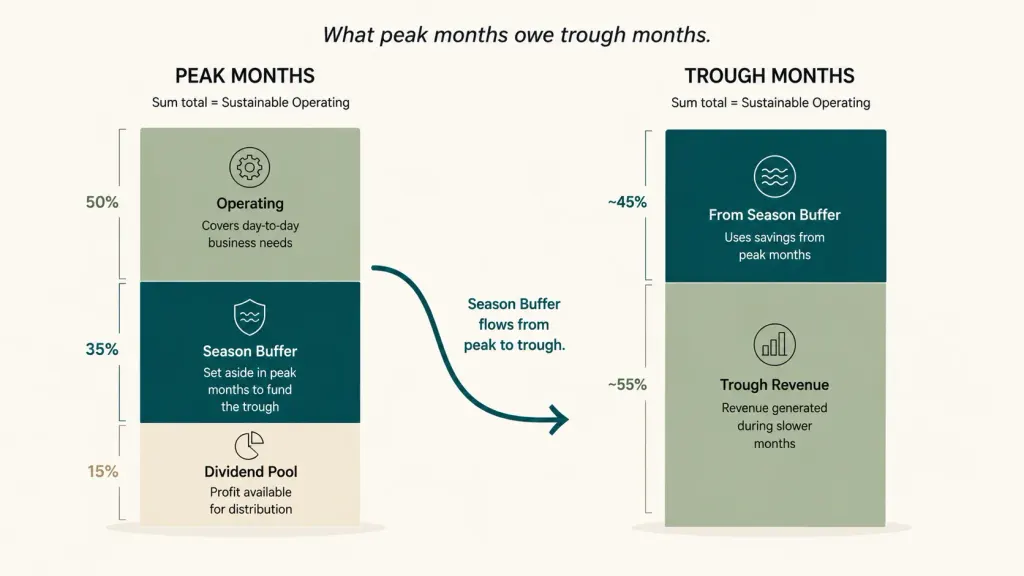
Cadrul de netezire: ce datorează lunile de vârf lunilor de vale
Planificarea reală a fluxului de numerar sezonier pornește invers, de la vale.
Pasul unu — calculează golul de finanțare al lunilor de vale. Ia costurile fixe anuale. Împarte la 12 ca să obții costurile fixe lunare. Scade venitul din lunile de vale. Rezultatul este golul de finanțare lunar din perioada de vale.
Pentru afacerea de educație extrașcolară: costuri fixe ₴290K/lună, venit în vale ₴160K/lună, gol ₴130K/lună. Cu 3 luni de vale, necesarul total de finanțare pentru vale: ₴390K. Acești ₴390K reprezintă ce datorează lunile de vârf lunilor de vale.
Pasul doi — stabilește plafonul de cheltuieli din venitul de vârf. Majoritatea afacerilor sezoniere pot cheltui sustenabil 50–60% din venitul de vârf pe operațiuni curente, pot direcționa 30–35% spre rezerva de sezon și pot păstra 10–15% ca profit efectiv distribuibil. Plafonul este disciplina. Cheltuirea a 90% din venitul de vârf înseamnă că nu mai rămâne nimic pentru valea care urmează.
Pasul trei — construiește rezerva de sezon pe parcursul întregului vârf. Nu încerca să finanțezi rezerva într-una sau două luni. Alocă constant pe parcursul tuturor lunilor de vârf, astfel încât să crească uniform și previzibil.
Pentru afacerea de educație extrașcolară, cu ~6 luni de vârf, în medie ₴450K/lună: alocare de 30% = ₴135K/lună × 6 = ₴810K rezervă de sezon acumulată. Confortabil peste cei ₴390K necesari. Surplusul devine rezervă strategică.
Pasul patru — stabilește regulile "interzis în timpul vârfului". Nicio angajare nouă asumată pe baza venitului din lunile de vârf. Nicio achiziție de echipamente cronometrată după numerarul din lunile de vârf. Niciun angajament nou de cost fix, cu excepția celor care ar rămâne suportabile și la venitul din lunile de vale. Doar această regulă previne 70% din problemele în care intră afacerile sezoniere.
Pasul cinci — revizuiește harta de sezonalitate trimestrial. Modelele se schimbă. Liniile noi de produse schimbă curba. Evenimentele macro (război, inflație, demografie) schimbă comportamentul clienților. Harta construită acum doi ani poate fi deja depășită. O revizuire trimestrială de 30 de minute o menține utilă.
Ce a schimbat afacerea de educație extrașcolară în 12 luni
Până la sfârșitul lui august, în studiul nostru de caz, proprietara supraviețuise — la limită. Doi clienți au plătit în avans pentru semestrul de toamnă ca să acopere golul. Ea personal a stat două săptămâni fără propriul salariu. Profesoara nouă angajată în iunie a fost păstrată, ocupându-se de pregătirea curriculumului, cu înțelegerea că își va justifica postul în septembrie.
Apoi a făcut trei schimbări structurale în următoarele 90 de zile.
A construit harta de sezonalitate pe 24 de luni. Prima dată. A trecut în grafic fiecare lună de venit. A văzut modelul cu claritate deplină pentru prima dată — vârfurile erau mai mari decât își dăduse seama, iar văile erau mai adânci. Fluctuația mai-iulie era de 3,25×. Cunoașterea cifrei reale i-a schimbat modul de a gândi fiecare decizie viitoare.
A stabilit plafonul de cheltuieli din venitul de vârf. Începând din septembrie, fiecare venit primit era împărțit astfel: 55% operațional, 30% rezervă de sezon, 15% strategic/dividende. Împărțirea era nenegociabilă și urmărită săptămânal.
A instituit regula "interzis în timpul vârfului". Nicio angajare nouă asumată în lunile de vârf. Niciun contract de închiriere nou semnat în lunile de vârf. Niciun echipament nou bazat pe numerarul din lunile de vârf. Dacă ceva părea tentant în timpul vârfului, era modelat mai întâi în raport cu matematica văii, înainte de orice angajament.
Douăsprezece luni mai târziu:
- Media lunilor de vârf: ₴495K (ușor în creștere față de anul precedent, pe măsură ce afacerea a crescut)
- Media lunilor de vale: ₴175K (similar cu anul precedent)
- Rezerva de sezon la sfârșitul lui octombrie: ₴720.000 (față de ₴42K în anul precedent)
- Supraviețuirea iunie–august: zero stres, nicio cerere de plată în avans, proprietara și-a păstrat salariul
- Bonus plătit echipei în noiembrie: ₴85.000 (din rezerva strategică — posibil pentru că vârful nu fusese cheltuit excesiv)
- Profit net pe an: ₴1.240.000 (față de ₴1.060.000 anul precedent, în ciuda unor cheltuieli mai mici pe creștere)
Afacerea a crescut. Echipa a fost plătită mai bine. Vara nu mai era înspăimântătoare.
"Ce s-a schimbat nu a fost cât de sezonieri eram. Ce s-a schimbat a fost că am încetat să mă mai prefac că sezoanele mă vor ierta dacă îmi planific în jurul lunii greșite."
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
De câtă istorie am nevoie ca să mapez sezonalitatea?

Minimum 12 luni, ideal 24. Cu 24 de luni poți distinge un "tipar sezonier real" de un "eveniment izolat, dintr-un singur an". Dacă ai mai puțin de 12 luni, folosește repere din industrie ca punct de plecare și construiește-ți propria hartă pe măsură ce se acumulează date.
Ce fac dacă afacerea mea e nouă și nu are istoric?
Folosește date din industrie plus ipoteze conservatoare. Majoritatea categoriilor au tipare de sezonalitate cunoscute — retail, educație, ospitalitate, servicii B2B au toate forme bine documentate. Presupune că afacerea ta va urma tiparul categoriei, posibil cu fluctuații mai mari (afacerile mai noi au o volatilitate mai ridicată). Construiește rezerve mai mari decât recomandă formula, până când ai propriile date.
Alocarea de 30% pentru rezervă e mereu cifra corectă?
Depinde de raportul dintre vale și vârf al afacerii tale. Pentru o afacere cu o fluctuație vârf-vale de 1,5×, o alocare de 15–20% este suficientă. Pentru o fluctuație de 3×, 30% e mai aproape de corect. Pentru o fluctuație de 5×+ (unele retail-uri), poate fi nevoie de 40–50%. Calculează din golul tău real, nu dintr-o regulă generică.
Pot să iau pur și simplu o linie de credit pentru vale, în loc să construiesc o rezervă?
Poți, dar este costisitor. O linie de credit de ₴390K folosită 4 luni pe an, la o dobândă anuală de 24%, costă ₴31K anual — bani care pur și simplu dispar. O rezervă de sezon construită și realimentată, fără costuri, obține același rezultat. Liniile de credit sunt cel mai bine folosite ca rezervă pentru evenimente neobișnuite, nu ca înlocuitor al rezervei.
Ce fac dacă rezerva mea de sezon rămâne neutilizată?
O problemă excelentă. Folosește-o pentru mișcări strategice — o angajare planificată, atunci când apare persoana potrivită, echipamente care generează randamente compuse, plăți în avans către furnizori pentru condiții mai bune, sau transfer către rezerva strategică. Rezerva de sezon neutilizată nu este bani pierduți — este opționalitate.
Cum fac echipa să se simtă confortabil cu planificarea sezonieră?
Fii transparent în privința calculelor. Arată echipei harta de sezonalitate și planul de rezervă. Bonusurile devin posibile tocmai pentru că disciplina a fost respectată în timpul vârfului. Lunile de vale încetează să mai fie înspăimântătoare pentru că toată lumea știe că planul a funcționat. Echipa începe să gândească precum un proprietar — ceea ce este chiar upgrade-ul pe care îl aștepți.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



