


Tartalomjegyzék
Főoldal
/
Blog
/
₴500 ezer májusban, ₴160 ezer júliusban: a cash flow fegyelem, amit a szezonális vállalkozások kihagynak

836

11 perc

18.06.2026
₴500 ezer májusban, ₴160 ezer júliusban: a cash flow fegyelem, amit a szezonális vállalkozások kihagynak

Sergiy Shuldik
Financial Expert at Finmap
"Július harmadik hetére rájöttem, hogy az összesített egyenleg minden pénteken ₴30 000-tal csökken. Májusban ₴320 000-ünk volt. Augusztusra ₴80 000 maradt. Semmi nem változott - csak az évszak."
Ön egy iskola utáni oktatási vállalkozást vezet. Öt éves. Tizennégy fős csapat - tizenkét tanár, két adminisztrátor. Éves bevétel: ₴4 800 000. Külső mérőszámok szerint sikeres és növekvő vállalkozás.
Május volt minden idők legjobb hónapja - ₴520 000 bevétel, 18 teli csoporttal és várólistával. A lendülettől fellelkesülve június elején felvett egy plusz tanárt, és szeptembertől kezdődő bérleti szerződést kötött egy új tanterem használatára. Mindkét döntés akkoriban logikusnak tűnt.
Aztán jött a nyár.
Júniusi bevétel: ₴280 000. Július: ₴160 000. Augusztus: ₴140 000.
A fix költségek nem csökkentek. A tanárok továbbra is bérlistán voltak. A bérleti díjat fizetni kellett. A rezsi, az előfizetések, a könyvelő - minden maradt. A júniusban felvett új tanár teljes bérrel dolgozott az év három leggyengébb hónapján keresztül, karbantartási jellegű munkát végezve, mert nem voltak csoportok, amiket taníthatott volna.
Augusztus harmadik hetére az összesített vállalati egyenleg ₴42 000 volt. Két hét választotta el egy bérfizetéstől, amelyet nem tudta, hogyan fog teljesíteni.
Ez egy olyan cash flow csapdáról szól, amelybe szinte minden szezonális vállalkozás belesétál - még azok is, akiknek tulajdonosai azt mondanák: "igen, persze, mi szezonálisak vagyunk." Tudni, hogy vannak szezonjaink, nem ugyanaz, mint tervezni rájuk. Ez a cikk arról a fegyelemről szól, amely e két dolog közötti résben él.
A paradoxon: tudni, hogy szezonálisak vagyunk, nem ugyanaz, mint tervezni rá
Ha megkérdez bármelyik szezonális vállalkozás tulajdonosát, hogy szezonális-e a vállalkozása, igennel válaszol. Az iskoláknak van nyaruk. Az adótanácsadóknak van tavaszuk. Az utazásszervezőknek vannak meleg hónapjaik. Az esküvői fotósoknak van szezonjuk. A fűtésszerelőknek van teluk. A szépségipari vállalkozásoknál az ünnepek körül van csúcs.
Akkor miért éri őket mégis váratlanul a mélypont a legtöbbjüket?
Mert a "szezonalitást" a naptár tényeként kezelik, nem a napi döntéseket korlátozó tényezőként. A tulajdonos tudja, hogy február gyenge lesz. De novemberben, amikor a bevétel erős, és felmerül egy felvételi lehetőség, a novemberi döntéshozó elfelejti a februári valóságot. Ugyanazon agy két része nem beszél egymással.
A valódi szezonális cash flow tervezés másképp épül fel, mint a nem szezonális tervezés. A csúcs- és mélyponthónapokat egyetlen összefüggő egységként kezeli, nem független hónapok sorozataként. Az alapkérdés már nem az, hogy "megengedhetjük-e magunknak?", hanem az, hogy "mivel a következő mélypont ₪90 napra van, valójában mennyi ebből a csúcsbevételből a miénk, amit elkölthetünk?"
"Tudtam, hogy szeptember jó lesz. Tudtam, hogy július rossz lesz. De amikor eljött a július, mégis meglepődtem - mert októberben, amikor elköteleztem magam az új tanterem mellett, nem szezonálisan gondolkodva döntöttem."
Minden vállalkozásnak van szezonalitása (még azoknak is, amelyek azt állítják, hogy nincs)
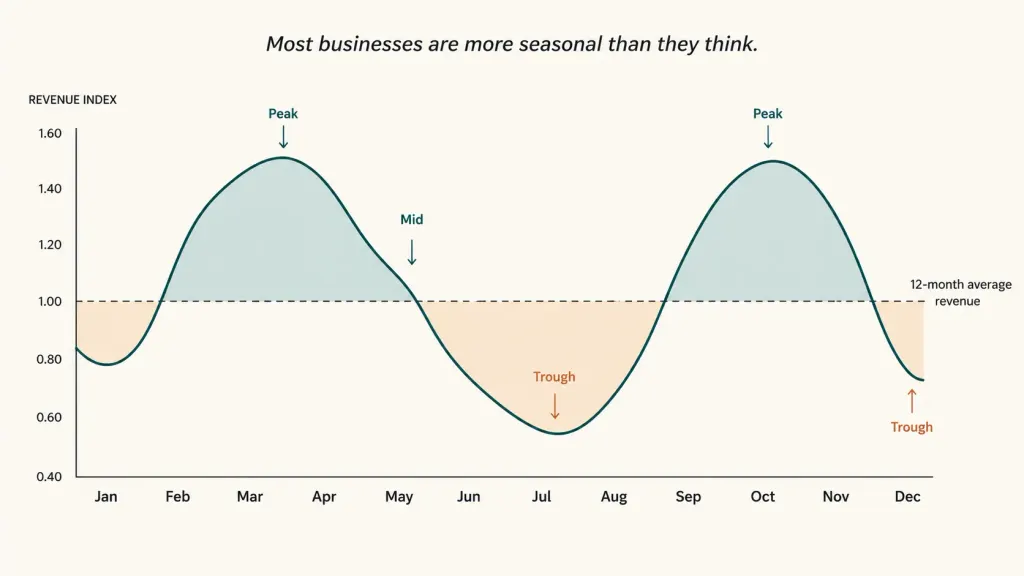
Mielőtt a tervezésről beszélnénk, érdemes világosan kimondani: szinte minden vállalkozásnak mérhető szezonalitása van. Nem csak a nyilvánvalóaknak.
Néhány példa valós tanácsadói beszélgetésekből:
- B2B SaaS: a bevétel simább, de az új üzletek száma 30-40%-kal esik vissza július végén, augusztusban és december második felében
- Marketingügynökségek: az ügyfelek Q1 elején és Q4 végén befagyasztják a költségvetést - még akkor is, ha a bevétel ezt 30-60 nappal késve követi
- Építőipar: az időjárás és az ellenőrzési ciklusok 2-3-szoros ingadozást okoznak a csúcs- és mélyponthónapok között
- E-kereskedelem: a Black Friday utáni januári visszaesés a legtöbb kategóriában 3-5-szörös ingadozás
- Tanácsadás/szolgáltatások: a nyaralási szezonok (augusztus, december vége) 40-60%-kal csökkentik a számlázható órák számát
- Éttermek: a heti szezonalitás (hétfő vs. szombat) rárakódik a havi szezonalitásra (február vs. december)
Ha eddig azt mondogatta magának, hogy "mi valójában nem is vagyunk annyira szezonálisak", nézze meg 24 hónap bevételét havi bontásban. A minta szinte mindig ott van - és szinte mindig nagyobb, mint gondolná.
A szezonális cash flow tervezés első fegyelme a szezonalitási térkép elkészítése: egy 12 hónapos diagram oszlopokkal, amelyek a jellemző havi bevételt mutatják, legalább 24 hónap előzmény alapján. E térkép nélkül minden döntés vakon születik.
A szezonális vállalkozások négy anti-mintája
Tucatnyi ukrán szezonális vállalkozással folytatott tanácsadói beszélgetés során ugyanaz a négy anti-minta ismétlődik - és az iskola utáni oktatási vállalkozás tulajdonosa a bevezetőben mind a négyet elkövette nyolc hónap alatt.
Első anti-minta: a tagadás. "Mi valójában nem is vagyunk annyira szezonálisak." Mondja egy olyan vállalkozás tulajdonosa, amelynek mérhető, 3-szoros bevételi ingadozása van a csúcs és a mélypont között. A tagadás a legolcsóbb anti-minta, mert nem igényel semmilyen intézkedést - és ez a legköltségesebb is, mert minden ezt követő döntés figyelmen kívül hagyja a valóságot.
Második anti-minta: a közelmúlt-torzítás. "Múlt hónapban ₴500 ezer volt, tehát megengedhetjük magunknak a ₴500 ezres szintű költést." Az agy a legutóbbi hónapot kezeli új alapszintként, még akkor is, ha 24 hónap adata azt mutatja, hogy ez egy kiugró érték. Felvételek történnek, berendezéseket vásárolnak, bérleti szerződéseket írnak alá - mind egy olyan számhoz igazítva, amely mindig is átmeneti volt.
Harmadik anti-minta: a csúcsidőszaki árazási döntések. Fix kötelezettségvállalások meghozatala a csúcshónapokban, amelyeket a mélyponthónapokban is teljesíteni kell. A klasszikus verzió: októberben, amikor a bevétel erős, aláírnak egy 12 hónapos bérleti szerződést egy nagyobb helyiségre, majd júliusban fizetik az üres, nagyobb helyiséget, amikor a bevétel az októberinek csak egyharmada. A bérleti szerződést nem érdekli, milyen hónap van. A béreket sem.
Negyedik anti-minta: a puffer megcsapolása. A tulajdonos elméletben tudja, hogy "szezontartalékot" kellene félretennie, és szándékában is áll - de soha nem teszi meg rendszeresen. Amikor eljön az előre látható mélypont, nincs puffer, ami felfogná. Az, hogy a mélypont előre látható volt, nem vigasz, amikor a bankegyenleg eléri a ₴42 ezret.
Mind a négyre a megoldás egyetlen keretrendszerben rejlik, amely a "tudom, hogy szezonálisak vagyunk" felismerést azokká az operatív döntésekké alakítja, amelyeknek valóban meg kell változniuk.
A kiegyenlítési keretrendszer: mivel tartoznak a csúcshónapok a mélyponthónapoknak
A valódi szezonális cash flow tervezés a mélyponttól visszafelé épül fel.
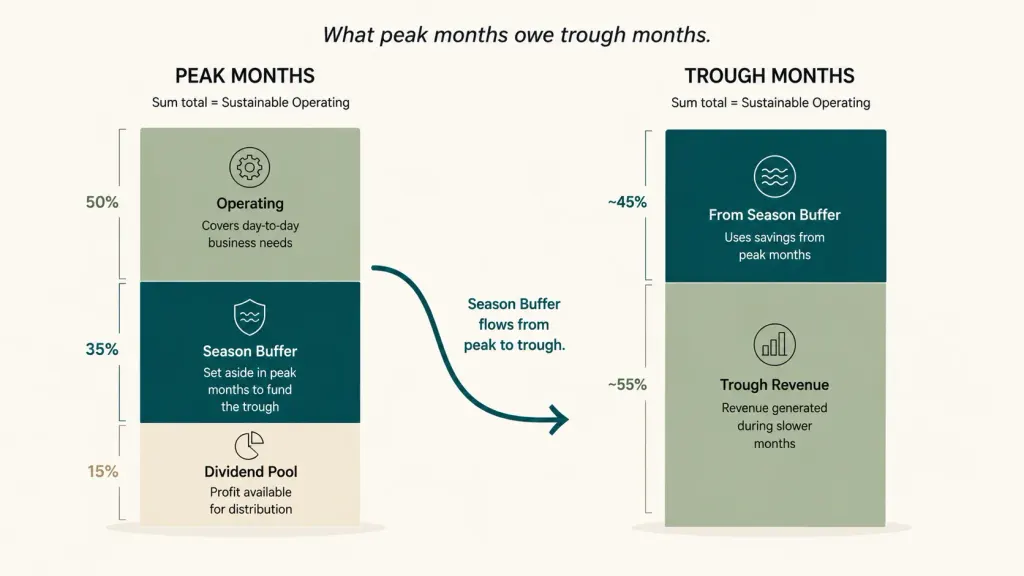
Első lépés - számítsa ki a mélyponthónapok finanszírozási hiányát. Vegye az éves fix költségeit. Ossza el 12-vel, hogy megkapja a havi fix költségeket. Vonja le a mélyponthónap bevételét. Az eredmény a havi finanszírozási hiány a mélypont idején.
Az iskola utáni oktatási vállalkozásnál: fix költségek ₴290 ezer/hó, mélyponti bevétel ₴160 ezer/hó, hiány ₴130 ezer/hó. 3 mélyponthónappal a teljes mélyponti finanszírozási igény: ₴390 ezer. Ezzel a ₴390 ezerrel tartoznak a csúcshónapok a mélyponthónapoknak.
Második lépés - állítsa be a csúcsbevétel költési plafonját. A legtöbb szezonális vállalkozás fenntartható módon a csúcsbevétel 50-60%-át költheti a folyó működésre, 30-35%-át irányíthatja a szezontartalékba, és 10-15%-át tarthatja fenn tényleges felosztható nyereségként. A plafon jelenti a fegyelmet. A csúcsbevétel 90%-ának elköltése azt jelenti, hogy semmi nem marad a közelgő mélypontra.
Harmadik lépés - a szezontartalékot a teljes csúcsidőszakon keresztül építse fel. Ne próbálja meg a tartalékot egy-két hónap alatt feltölteni. Osszon el egyenletesen az összes csúcshónap között, hogy folyamatosan és kiszámíthatóan növekedjen.
Az iskola utáni oktatási vállalkozásnál, ~6 csúcshónappal, átlagosan ₴450 ezer/hó bevétellel: 30%-os elosztás = ₴135 ezer/hó × 6 = ₴810 ezer felhalmozott szezontartalék. Kényelmesen a szükséges ₴390 ezer felett. A többlet stratégiai tartalékká válik.
Negyedik lépés - állítsa fel a "csúcsidőszakban tiltott" döntési szabályokat. Ne kössön el új felvételt a csúcshónap bevétele alapján. Ne időzítsen berendezésvásárlást a csúcshónap készpénzéhez. Ne vállaljon új fix költséget, hacsak az a mélyponthónap bevétele mellett is megengedhető nem lenne. Önmagában ez a szabály megelőzi a szezonális vállalkozásokat érő problémák 70%-át.
Ötödik lépés - negyedévente tekintse át a szezonalitási térképet. A minták változnak. Az új termékvonalak megváltoztatják a görbét. A makroesemények (háború, infláció, demográfia) megváltoztatják az ügyfelek viselkedését. A két évvel ezelőtt készített térkép már lehet, hogy elavult. Egy negyedéves, 30 perces áttekintés hasznosan tartja azt.
Mit változtatott az iskola utáni oktatási vállalkozás 12 hónap alatt
Az esettanulmányunkban augusztus végére a tulajdonos túlélte - épphogy. Két ügyfél előre fizetett az őszi félévért, hogy áthidalja a hiányt. Ő maga két hétig saját fizetés nélkül maradt. A júniusban felvett új tanárt megtartották, tananyag-előkészítést végzett, azzal a megegyezéssel, hogy szeptemberben bizonyítania kell.
Ezután a következő 90 napban három strukturális dolgot változtatott.
Elkészítette a 24 hónapos szezonalitási térképet. Először. Minden hónap bevételét felrajzolta. Első alkalommal látta teljes tisztasággal a mintát - a csúcsok magasabbak voltak, mint gondolta, a mélypontok pedig mélyebbek. A május-július közötti ingadozás 3,25-szörös volt. A tényleges szám ismerete megváltoztatta, ahogyan minden jövőbeli döntésről gondolkodott.
Beállította a csúcsbevétel költési plafonját. Szeptembertől kezdve minden beérkező bevétel megosztása a következő volt: 55% működés, 30% szezontartalék, 15% stratégiai/osztalék. A megosztás nem volt alkudozás tárgya, és hetente nyomon követték.
Bevezette a "csúcsidőszakban tiltott" szabályt. Nem vállalt új felvételt a csúcshónapokban. Nem írt alá új bérleti szerződést a csúcshónapokban. Nem vásárolt új berendezést a csúcshónap készpénze alapján. Ha valami csábítónak tűnt a csúcs idején, minden kötelezettségvállalás előtt a mélyponti számítással szemben modellezték.
Tizenkét hónappal később:
- Csúcshónapok átlaga: ₴495 ezer (kissé magasabb az előző évnél, ahogy a vállalkozás nőtt)
- Mélyponthónapok átlaga: ₴175 ezer (hasonló az előző évhez)
- Szezontartalék október végére: ₴720 000 (szemben az előző évi ₴42 ezerrel)
- Június-augusztusi túlélés: nulla stressz, nincsenek előlegkérések, a tulajdonos megtartotta a fizetését
- Novemberben a csapatnak kifizetett bónusz: ₴85 000 (a stratégiai tartalékból - ez azért volt lehetséges, mert a csúcsidőszakot nem költötték túl)
- Éves nettó nyereség: ₴1 240 000 (szemben az előző évi ₴1 060 000-ral, annak ellenére, hogy kevesebbet költöttek növekedésre)
A vállalkozás nőtt. A csapat többet keresett. A nyár már nem volt ijesztő.
"Nem az változott, hogy mennyire voltunk szezonálisak. Az változott, hogy abbahagytam annak feltételezését, hogy az évszakok megbocsátanak, ha a rossz hónap köré tervezek."
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Mennyi előzményadatra van szükségem a szezonalitás feltérképezéséhez?

Minimum 12 hónapra, ideálisan 24-re. 24 hónappal meg tudja különböztetni a "valódi szezonális mintát" az "egyszeri, egyetlen évben előforduló eseménytől". Ha kevesebb mint 12 hónapja van, kiindulási pontként használjon iparági benchmarkokat, és építse fel saját térképét, ahogy az adatok gyűlnek.
Mi van, ha a vállalkozásom új, és nincs előzménye?
Használjon iparági adatokat, kiegészítve konzervatív feltételezésekkel. A legtöbb kategóriának ismert szezonalitási mintája van - a kiskereskedelemnek, az oktatásnak, a vendéglátásnak és a B2B szolgáltatásoknak is jól dokumentált alakja van. Tételezze fel, hogy vállalkozása a kategória mintáját fogja követni, esetleg nagyobb ingadozásokkal (az újabb vállalkozásoknál nagyobb a volatilitás). Építsen a képletnél nagyobb puffereket, amíg saját adatai nem lesznek.
A 30%-os pufferelosztás mindig a helyes szám?
Attól függ, mekkora a mélypont-csúcs aránya. Egy 1,5-szeres csúcs-mélypont ingadozású vállalkozásnál 15-20%-os elosztás elegendő. 3-szoros ingadozásnál a 30% van közelebb a helyes értékhez. 5-szörös vagy nagyobb ingadozásnál (egyes kiskereskedelmi ágazatokban) akár 40-50%-ra is szükség lehet. A saját tényleges hiányából számoljon, ne egy általános irányelvből.
Nem vehetek fel egyszerűen hitelkeretet a mélypontra a puffer felépítése helyett?
Megteheti, de ez drága. Egy ₴390 ezres hitelkeret, amelyet évente 4 hónapig használnak 24%-os éves kamatláb mellett, ₴31 ezerbe kerül évente - ez a pénz egyszerűen eltűnik. Egy felépített és folyamatosan feltöltött szezontartalék ingyen ugyanazt az eredményt hozza. A hitelkeretek szokatlan eseményekre való tartalékként a legjobbak, nem a puffer helyettesítőjeként.
Mi van, ha a szezontartalékom kihasználatlan marad?
Kiváló probléma. Használja stratégiai lépésekre - tervezett felvételre, ha a megfelelő ember elérhetővé válik, hozamot növelő berendezésre, beszállítóknak fizetett előlegre kedvezőbb feltételekért, vagy utalja át a stratégiai tartalékba. A kihasználatlan szezontartalék nem elveszett pénz - ez opcionalitás.
Hogyan tudom elfogadtatni a csapatommal a szezonális tervezést?
Legyen átlátható a számokkal kapcsolatban. Mutassa meg a csapatnak a szezonalitási térképet és a puffertervet. A bónuszok kifejezetten azért válnak lehetségessé, mert a fegyelem tartotta magát a csúcsidőszakban. A mélyponthónapok megszűnnek ijesztőek lenni, mert mindenki tudja, hogy a terv bevált. A csapat úgy kezd gondolkodni, mint egy tulajdonos - ez az a fejlődés, amire vártak.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



