


Inhoudsopgave

840

11 min

18.06.2026
₴500K in mei, ₴160K in juli: de kasstroomdiscipline die seizoensbedrijven overslaan

Sergiy Shuldik
Financial Expert at Finmap
"Tegen de derde week van juli besefte ik dat het geconsolideerde saldo elke vrijdag met ₴30.000 daalde. In mei hadden we ₴320.000. In augustus hadden we ₴80.000. Er was niets veranderd — behalve het seizoen."
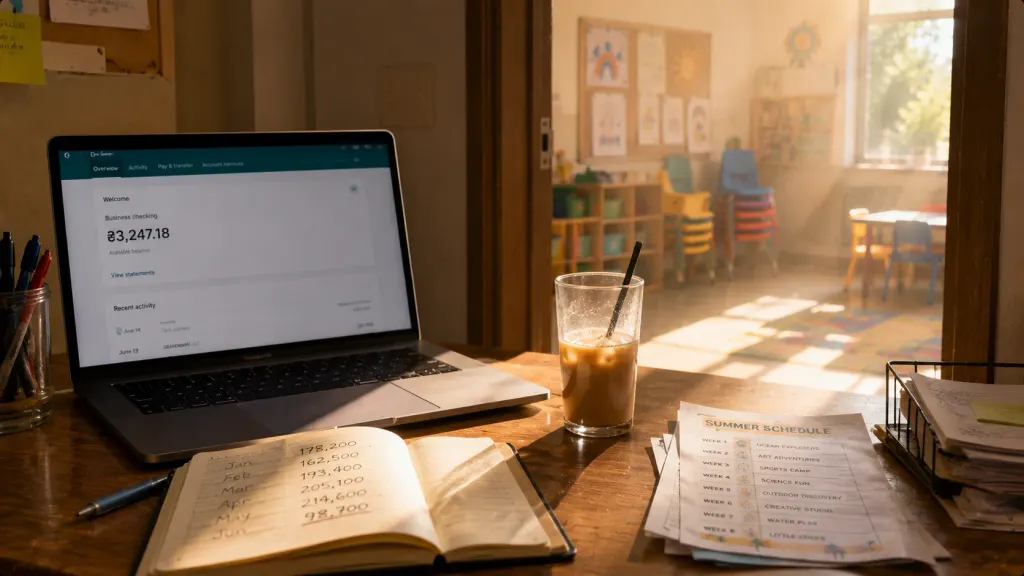
Ze runt een naschools onderwijsbedrijf. Vijf jaar oud. Veertien mensen in het team — twaalf docenten, twee administratief. Jaaromzet: ₴4.800.000. Naar externe maatstaven een succesvol en groeiend bedrijf.
Mei was haar beste maand ooit — ₴520.000 aan omzet, met 18 volle groepen en een wachtlijst. Gedreven door dat momentum had ze begin juni een extra docent aangenomen en zich verbonden aan een nieuwe klaslokaalhuur die in september zou ingaan. Beide beslissingen waren op dat moment logisch.
Toen sloeg de zomer toe.
Omzet in juni: ₴280.000. Juli: ₴160.000. Augustus: ₴140.000.
De vaste kosten waren niet gedaald. De docenten stonden nog steeds op de loonlijst. De huur moest nog steeds betaald worden. Nutsvoorzieningen, abonnementen, de boekhouder — allemaal hetzelfde. De docent die ze in juni had aangenomen, stond volledig op de loonlijst gedurende drie van de rustigste maanden van het jaar, en deed onderhoudswerk omdat er geen groepen waren om les aan te geven.
Tegen de derde week van augustus stond het geconsolideerde bedrijfssaldo op ₴42.000. Twee weken verwijderd van een loonbetaling die ze niet wist hoe ze moest doen.
Dit is een verhaal over een soort kasstroomval waar bijna elk seizoensgebonden bedrijf in trapt — zelfs de bedrijven waarvan de eigenaren zouden zeggen "ja, natuurlijk zijn we seizoensgebonden." Weten dat je seizoenen hebt is niet hetzelfde als ervoor plannen. Dit artikel gaat over de discipline die leeft in de kloof tussen die twee dingen.
De paradox: weten dat je seizoensgebonden bent, is niet hetzelfde als ervoor plannen
Als je een willekeurige eigenaar van een seizoensgebonden bedrijf vraagt of hun bedrijf seizoensgebonden is, zeggen ze ja. Scholen hebben zomers. Belastingconsulenten hebben het voorjaar. Touroperators hebben de warme maanden. Trouwfotografen hebben het seizoen. Verwarmingsbedrijven hebben de winter. Beautybedrijven pieken rond feestdagen.
Waarom worden de meesten dan toch overvallen door het dal?
Omdat "seizoensgebondenheid" wordt behandeld als een feit over de kalender, niet als een beperking op dagelijkse beslissingen. De eigenaar weet dat februari rustig zal zijn. Maar in november, wanneer de omzet sterk is en er een kans opduikt om iemand aan te nemen, vergeet de november-beslisser de februari-realiteit. De twee delen van hetzelfde brein praten niet met elkaar.
Echte seizoensgebonden kasstroomplanning heeft een andere vorm dan niet-seizoensgebonden planning. Het behandelt piekmaanden en dalmaanden als één samengestelde eenheid, niet als een reeks onafhankelijke maanden. De fundamentele vraag is niet langer "kunnen we dit betalen?" maar wordt "gezien dat het volgende dal over ₪90 dagen komt, hoeveel van deze piekomzet is eigenlijk van ons om uit te geven?"
"Ik wist dat september goed zou zijn. Ik wist dat juli slecht zou zijn. Maar toen juli kwam, was ik toch verrast — want in oktober, toen ik me vastlegde aan het nieuwe klaslokaal, nam ik een niet-seizoensgebonden beslissing."
Elk bedrijf heeft seizoensgebondenheid (zelfs de bedrijven die zeggen van niet)
Voordat we het hebben over hoe je moet plannen, is het de moeite waard om het duidelijk te zeggen: bijna elk bedrijf heeft meetbare seizoensgebondenheid. Niet alleen de voor de hand liggende.
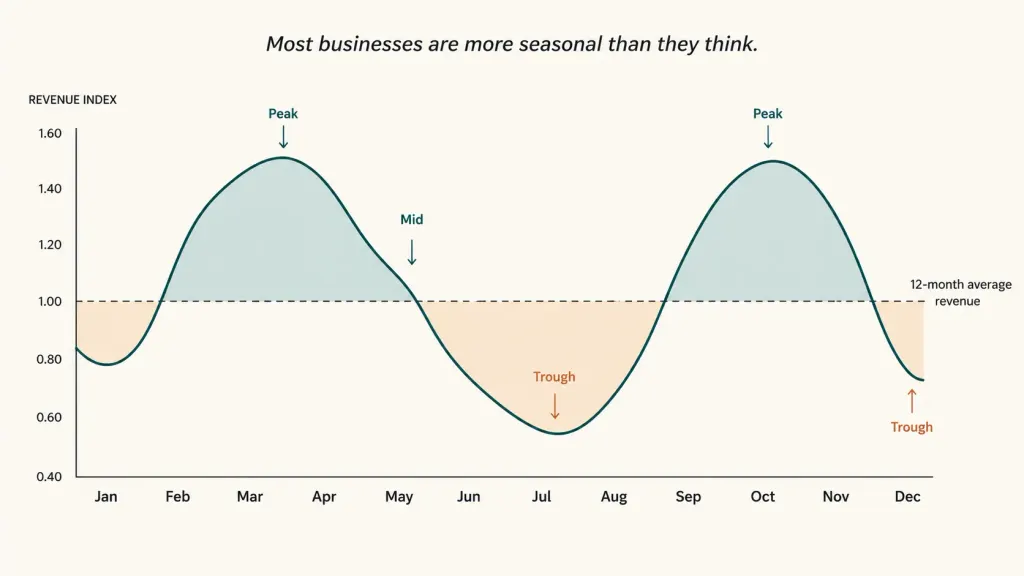
Een paar voorbeelden uit echte adviesgesprekken:
- B2B SaaS: de omzet is gladder, maar het volume nieuwe deals daalt 30–40% in eind juli, augustus en de tweede helft van december
- Marketingbureaus: klanten bevriezen budgetten begin Q1 en eind Q4 — ook al loopt de omzet hier 30–60 dagen op achter
- Bouw: weer- en inspectiecycli zorgen voor een schommeling van 2–3x tussen piek- en dalmaanden
- E-commerce: Black Friday → januaridip is voor de meeste categorieën een schommeling van 3–5x
- Consulting/diensten: vakantieperiodes (augustus, eind december) verlagen de factureerbare uren met 40–60%
- Restaurants: wekelijkse seizoensgebondenheid (ma vs za) overlapt met maandelijkse seizoensgebondenheid (feb vs dec)
Als je tegen jezelf hebt gezegd "we zijn niet echt zo seizoensgebonden," haal dan 24 maanden omzet erbij en bekijk het maand voor maand. Het patroon is er bijna altijd — en bijna altijd groter dan je had gedacht.
De eerste discipline van seizoensgebonden kasstroomplanning is het bouwen van de seizoenskaart: een grafiek van 12 maanden met balken die de typische omzet per maand tonen, afgeleid uit ten minste 24 maanden geschiedenis. Zonder deze kaart wordt elke beslissing blind genomen.
De vier valkuilen van seizoensgebonden bedrijven
In tientallen adviesgesprekken met Oekraïense seizoensgebonden bedrijven komen steeds dezelfde vier valkuilen terug — en de eigenares van de naschoolse opvang uit de opening had ze alle vier in acht maanden begaan.
Valkuil één. Ontkenning. "We zijn niet echt zo seizoensgebonden." Gezegd door de eigenaar van een bedrijf met een meetbare schommeling van 3× in omzet tussen piek en dal. Ontkenning is de goedkoopste valkuil omdat er geen actie voor nodig is — en de duurste omdat elke beslissing erna de realiteit negeert.
Valkuil twee. Recency bias. "Vorige maand was ₴500K, dus we kunnen uitgaven op ₴500K-niveau betalen." Het brein behandelt de meest recente maand als de nieuwe basislijn, zelfs wanneer 24 maanden aan data laten zien dat het een uitschieter is. Er wordt aangenomen, apparatuur gekocht, huurcontracten getekend — allemaal verankerd aan een cijfer dat altijd tijdelijk zou zijn.
Valkuil drie. Piekprijsbeslissingen. Vaste verplichtingen aangaan tijdens piekmaanden die nagekomen moeten worden tijdens dalmaanden. De klassieke versie: een huurcontract van 12 maanden tekenen voor een grotere ruimte in oktober wanneer de omzet sterk is, en vervolgens betalen voor die lege, grotere ruimte in juli wanneer de omzet een derde is van die van oktober. Het huurcontract maakt niet uit welke maand het is. Salarissen ook niet.
Valkuil vier. De bufferoverval. De eigenaar weet intellectueel dat hij een "seizoensbuffer" opzij zou moeten zetten, en is van plan dat te doen — maar doet het nooit systematisch. Wanneer het voorspelbare dal aanbreekt, is er geen buffer om het op te vangen. Het feit dat het dal voorspelbaar was, is geen troost wanneer het banksaldo ₴42K bereikt.
De oplossing voor alle vier ligt in één enkel raamwerk dat het besef "ik weet dat we seizoensgebonden zijn" omzet in de operationele beslissingen die daadwerkelijk moeten veranderen.
Het gladstrijkraamwerk: wat piekmaanden verschuldigd zijn aan dalmaanden
Echte seizoensgebonden kasstroomplanning werkt achterwaarts vanaf het dal.
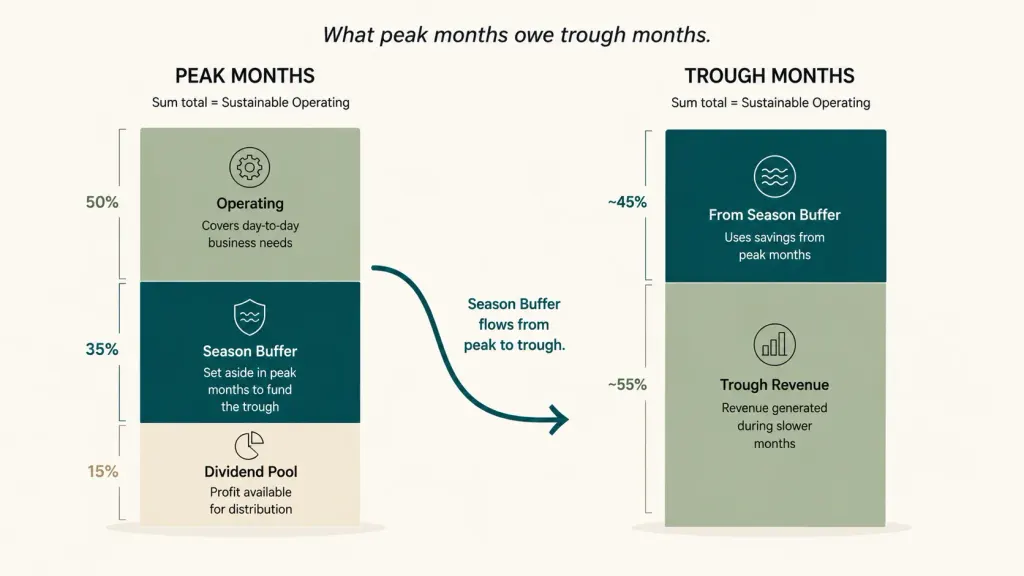
Stap één — bereken het financieringstekort van de dalmaanden. Neem je jaarlijkse vaste kosten. Deel door 12 om de maandelijkse vaste kosten te krijgen. Trek de omzet van de dalmaand af. Het resultaat is het maandelijkse financieringstekort tijdens het dal.
Voor het naschoolse opvangbedrijf: vaste kosten ₴290K/maand, dalomzet ₴160K/maand, tekort ₴130K/maand. Met 3 dalmaanden, totale financieringsbehoefte voor het dal: ₴390K. Dat ₴390K is wat de piekmaanden verschuldigd zijn aan de dalmaanden.
Stap twee — stel het uitgavenplafond voor piekomzet vast. De meeste seizoensgebonden bedrijven kunnen duurzaam 50–60% van de piekomzet aan lopende operaties besteden, 30–35% naar de seizoensbuffer sturen en 10–15% reserveren als daadwerkelijk uitkeerbare winst. Het plafond is de discipline. 90% van de piekomzet uitgeven betekent dat er niets overblijft voor het dal dat eraan komt.
Stap drie — bouw de seizoensbuffer op over de hele piekperiode. Probeer de buffer niet in één of twee maanden te financieren. Wijs consistent toe over alle piekmaanden, zodat hij gestaag en voorspelbaar groeit.
Voor het naschoolse opvangbedrijf met ~6 piekmaanden van gemiddeld ₴450K/maand: 30% toewijzing = ₴135K/maand × 6 = ₴810K opgebouwde seizoensbuffer. Ruim boven de benodigde ₴390K. Het overschot wordt een strategische reserve.
Stap vier — stel de "verboden tijdens piek"-beslisregels vast. Geen nieuwe aannames gebaseerd op piekmaandomzet. Geen aankopen van apparatuur getimed op piekmaandkasgeld. Geen nieuwe vaste-kostenverplichtingen tenzij ze ook betaalbaar zouden zijn bij dalmaandomzet. Deze regel alleen al voorkomt 70% van de problemen waar seizoensgebonden bedrijven in terechtkomen.
Stap vijf — bekijk de seizoenskaart elk kwartaal opnieuw. Patronen verschuiven. Nieuwe productlijnen veranderen de curve. Macro-gebeurtenissen (oorlog, inflatie, demografie) veranderen klantgedrag. De kaart die je twee jaar geleden hebt gemaakt, kan inmiddels al niet meer kloppen. Een kwartaalcheck van 30 minuten houdt hem bruikbaar.
Wat het naschoolse opvangbedrijf veranderde in 12 maanden
Aan het einde van augustus in onze case study had de eigenaar het overleefd — nét. Twee klanten betaalden vooruit voor het najaarssemester om de kloof te overbruggen. Ze ging zelf twee weken zonder haar eigen salaris. De docent die in juni was aangenomen, werd aangehouden, deed curriculumvoorbereiding, op voorwaarde dat ze zichzelf in september zou bewijzen.
Daarna deed ze drie structurele dingen in de daaropvolgende 90 dagen.
Ze bouwde de seizoenskaart van 24 maanden. Voor het eerst. Zette elke maand omzet uit. Zag het patroon voor het eerst met volledige helderheid — de pieken waren hoger dan ze had beseft, en de dalen dieper. De schommeling van mei naar juli was 3,25×. Het echte cijfer kennen veranderde hoe ze over elke toekomstige beslissing dacht.
Ze stelde het uitgavenplafond voor piekomzet vast. Vanaf september werd elke binnenkomende omzet als volgt verdeeld: 55% operationeel, 30% seizoensbuffer, 15% strategisch/dividend. De verdeling was niet onderhandelbaar en werd wekelijks bijgehouden.
Ze voerde de "verboden tijdens piek"-regel in. Geen nieuwe aannames tijdens piekmaanden. Geen nieuwe huurcontracten getekend tijdens piekmaanden. Geen nieuwe apparatuur op basis van piekmaandkasgeld. Als iets aantrekkelijk leek tijdens de piek, werd het eerst doorgerekend tegen de dalwiskunde voordat er iets werd toegezegd.
Twaalf maanden later:
- Gemiddelde piekmaand: ₴495K (licht gestegen ten opzichte van het jaar ervoor, doordat het bedrijf groeide)
- Gemiddelde dalmaand: ₴175K (vergelijkbaar met het jaar ervoor)
- Seizoensbuffer eind oktober: ₴720.000 (tegenover ₴42K het jaar ervoor)
- Juni–augustus overleven: geen stress, geen vooruitbetalingsverzoeken, eigenaar behield haar salaris
- Bonus uitgekeerd aan het team in november: ₴85.000 (uit de strategische reserve — mogelijk omdat de piek niet was overbesteed)
- Nettowinst voor het jaar: ₴1.240.000 (tegenover ₴1.060.000 het jaar ervoor, ondanks minder uitgaven aan groei)
Het bedrijf groeide. Het team werd beter betaald. De zomer was niet langer angstaanjagend.
"Wat er veranderde, was niet hoe seizoensgebonden we waren. Wat veranderde, was dat ik stopte met doen alsof de seizoenen me zouden vergeven als ik plande rond de verkeerde maand."
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Hoeveel geschiedenis heb ik nodig om seizoensgebondenheid in kaart te brengen?

Minimaal 12 maanden, idealiter 24. Met 24 maanden kun je "echt seizoenspatroon" onderscheiden van "eenmalige gebeurtenis in één jaar." Heb je minder dan 12 maanden, gebruik dan branchebenchmarks als startpunt en bouw je eigen kaart op naarmate data zich opstapelt.
Wat als mijn bedrijf nieuw is en geen geschiedenis heeft?
Gebruik branchedata plus conservatieve aannames. De meeste categorieën hebben bekende seizoenspatronen — retail, onderwijs, horeca, B2B-diensten hebben allemaal goed gedocumenteerde vormen. Ga ervan uit dat jouw bedrijf het categoriepatroon volgt, mogelijk met grotere schommelingen (nieuwere bedrijven hebben een hogere volatiliteit). Bouw buffers groter dan de formule aanbeveelt totdat je eigen data hebt.
Is 30% buffertoewijzing altijd het juiste getal?
Het hangt af van je dal-tot-piek-verhouding. Voor een bedrijf met een schommeling van 1,5× tussen piek en dal is 15–20% toewijzing genoeg. Bij een schommeling van 3× ligt 30% dichter bij het juiste getal. Bij een schommeling van 5×+ (sommige retail) kan 40–50% nodig zijn. Bereken het op basis van je werkelijke tekort, niet op basis van een generieke richtlijn.
Kan ik voor het dal gewoon een kredietlijn nemen in plaats van een buffer op te bouwen?
Dat kan, maar het is duur. Een kredietlijn van ₴390K die 4 maanden per jaar wordt gebruikt tegen 24% jaarrente kost ₴31K per jaar — geld dat gewoon verdwijnt. Een opgebouwde en aangevulde seizoensbuffer kosteloos bereikt hetzelfde resultaat. Kredietlijnen zijn het beste als back-up voor ongewone gebeurtenissen, niet als vervanging van de buffer.
Wat als mijn seizoensbuffer ongebruikt blijft?
Uitstekend probleem. Gebruik hem voor strategische zetten — een geplande aanname wanneer de juiste persoon beschikbaar komt, apparatuur die rendement oplevert, vooruitbetalingen aan leveranciers voor betere voorwaarden, of overdracht naar de strategische reserve. Een ongebruikte seizoensbuffer is geen verloren geld — het is optionaliteit.
Hoe krijg ik mijn team vertrouwd met seizoensplanning?
Wees transparant over de wiskunde. Laat het team de seizoenskaart en het bufferplan zien. Bonussen worden mogelijk specifiek omdat de discipline stand hield tijdens de piek. Dalmaanden zijn niet langer eng omdat iedereen weet dat het plan werkte. Het team begint als eigenaar te denken — wat precies de upgrade is waar je op hebt gewacht.
Nog vragen?
We beantwoorden ze graag.


Finmap support



