


Indice
Home
/
Blog
/
₴500K a maggio, ₴160K a luglio: la disciplina del flusso di cassa che le attività stagionali saltano

837

11 min

18.06.2026
₴500K a maggio, ₴160K a luglio: la disciplina del flusso di cassa che le attività stagionali saltano

Sergiy Shuldik
Financial Expert at Finmap
"Verso la terza settimana di luglio, mi sono resa conto che il saldo consolidato scendeva di ₴30.000 ogni venerdì. A maggio avevamo ₴320.000. Ad agosto ne avevamo ₴80.000. Non era cambiato nulla — tranne la stagione."
Gestisce un'attività di doposcuola. Cinque anni di attività. Quattordici persone nel team — dodici insegnanti, due amministrative. Ricavi annui: ₴4.800.000. Da un punto di vista esterno, un'attività di successo e in crescita.
Maggio era stato il suo mese migliore di sempre — ₴520.000 di ricavi, con 18 gruppi al completo e una lista d'attesa. Spinta da quell'energia, all'inizio di giugno aveva assunto un'insegnante in più e si era impegnata per l'affitto di una nuova aula a partire da settembre. All'epoca, entrambe le decisioni sembravano sensate.
Poi è arrivata l'estate.
Ricavi di giugno: ₴280.000. Luglio: ₴160.000. Agosto: ₴140.000.
I costi fissi non erano diminuiti. Gli insegnanti erano sempre in busta paga. L'affitto era sempre dovuto. Utenze, abbonamenti, il commercialista — tutto invariato. L'insegnante assunta a giugno era a libro paga a tempo pieno durante tre dei mesi più fiacchi dell'anno, occupata in lavori di manutenzione perché non c'erano gruppi da seguire.
Alla terza settimana di agosto, il saldo consolidato dell'attività era di ₴42.000. A due settimane da uno stipendio che non sapeva come pagare.
Questa è la storia di una trappola del flusso di cassa in cui cade quasi ogni attività stagionale — anche quelle i cui proprietari ti direbbero "sì, certo che siamo stagionali." Sapere di avere delle stagioni non è la stessa cosa che pianificarle. Questo articolo parla della disciplina che vive nel divario tra queste due cose.
Il paradosso: sapere di essere stagionali non equivale a pianificarlo
Se chiedi a un qualsiasi imprenditore stagionale se la sua attività è stagionale, risponderà di sì. Le scuole hanno l'estate. I consulenti fiscali hanno la primavera. I tour operator hanno i mesi caldi. I fotografi di matrimoni hanno la loro stagione. Gli installatori di riscaldamento hanno l'inverno. I saloni di bellezza registrano picchi intorno alle feste.
Allora perché la maggior parte di loro si fa comunque cogliere di sorpresa dal periodo di calo?
Perché la "stagionalità" viene trattata come un dato di calendario, non come un vincolo sulle decisioni quotidiane. Il titolare sa che febbraio sarà fiacco. Ma a novembre, quando i ricavi sono forti e si presenta l'opportunità di assumere, il "sé di novembre" dimentica la realtà di febbraio. Le due parti dello stesso cervello non si parlano.
Una pianificazione del flusso di cassa davvero stagionale ha una forma diversa rispetto alla pianificazione non stagionale. Tratta i mesi di picco e i mesi di calo come un'unica unità combinata, non come una sequenza di mesi indipendenti. La domanda fondamentale non è più "possiamo permettercelo?" ma diventa "dato che il prossimo calo è a ₪90 giorni di distanza, quanto di questi ricavi di picco è davvero nostro da spendere?"
"Sapevo che settembre sarebbe stato positivo. Sapevo che luglio sarebbe stato negativo. Ma quando luglio è arrivato, mi sono sorpresa comunque — perché a ottobre, quando mi sono impegnata per la nuova aula, stavo prendendo una decisione non stagionale."
Ogni attività ha una stagionalità (anche quelle che dicono di non averla)
Prima di parlare di come pianificare, vale la pena dirlo chiaramente: quasi ogni attività ha una stagionalità misurabile. Non solo quelle ovvie.
Alcuni esempi tratti da conversazioni di consulenza reali:
- SaaS B2B: i ricavi sono più stabili, ma il volume di nuovi contratti cala del 30–40% a fine luglio, agosto e nella seconda metà di dicembre
- Agenzie di marketing: i clienti congelano i budget a inizio Q1 e fine Q4 — anche se l'effetto sui ricavi arriva con 30–60 giorni di ritardo
- Edilizia: i cicli meteorologici e di ispezione creano un'oscillazione di 2–3x tra i mesi di picco e quelli di calo
- E-commerce: il calo tra il Black Friday e gennaio è di 3–5x per la maggior parte delle categorie
- Consulenza/servizi: i periodi di ferie (agosto, fine dicembre) riducono le ore fatturabili del 40–60%
- Ristorazione: la stagionalità settimanale (lun vs sab) si sovrappone a quella mensile (feb vs dic)
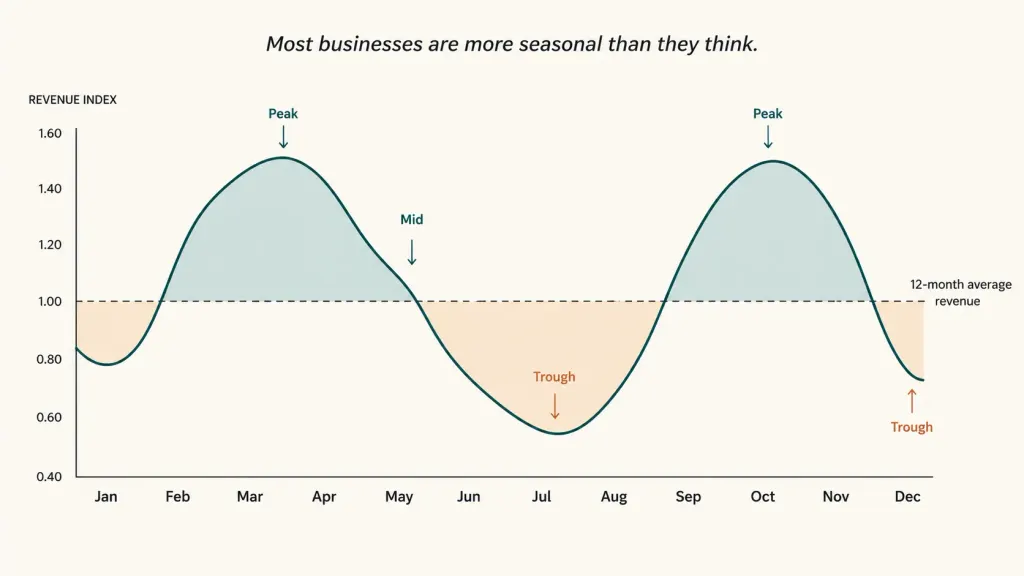
Se ti sei sempre detto "in realtà non siamo così stagionali," estrai 24 mesi di ricavi e guardali mese per mese. Lo schema c'è quasi sempre — ed è quasi sempre più marcato di quanto avresti immaginato.
La prima disciplina della pianificazione del flusso di cassa stagionale è costruire la mappa della stagionalità: un grafico a 12 mesi con barre che mostrano i ricavi tipici per ogni mese, ricavate da almeno 24 mesi di storico. Senza questa mappa, ogni decisione viene presa alla cieca.
I quattro anti-pattern delle attività stagionali
Nelle sessioni di consulenza con decine di attività stagionali ucraine, si ripetono sempre gli stessi quattro anti-pattern — e la titolare del doposcuola dell'apertura li aveva commessi tutti e quattro in otto mesi.
Primo anti-pattern. La negazione. "In realtà non siamo così stagionali." Detto dal titolare di un'attività con un'oscillazione di ricavi misurabile di 3× tra picco e calo. La negazione è l'anti-pattern più economico perché non richiede alcuna azione — ed è il più costoso perché ogni decisione successiva ignora la realtà.
Secondo anti-pattern. Il bias di recency. "Il mese scorso abbiamo fatto ₴500K, quindi possiamo permetterci spese a livello di ₴500K." Il cervello tratta il mese più recente come il nuovo punto di riferimento, anche quando 24 mesi di dati mostrano che si tratta di un'anomalia. Si fanno assunzioni, si acquistano attrezzature, si firmano contratti d'affitto — tutto ancorato a un numero che era sempre destinato a essere temporaneo.
Terzo anti-pattern. Le decisioni prese al prezzo del picco. Assumere impegni fissi durante i mesi di picco che devono poi essere onorati durante i mesi di calo. La versione classica: firmare a ottobre un contratto d'affitto di 12 mesi per uno spazio più grande quando i ricavi sono forti, per poi pagare a luglio quello stesso spazio vuoto e più grande, quando i ricavi sono un terzo di quelli di ottobre. All'affitto non importa che mese sia. E nemmeno agli stipendi.
Quarto anti-pattern. L'assalto al buffer. Il titolare sa razionalmente che dovrebbe accantonare un "buffer stagionale," e ha intenzione di farlo — ma non lo fa mai in modo sistematico. Quando arriva il calo prevedibile, non c'è alcun buffer ad assorbirlo. Il fatto che il calo fosse prevedibile non è di consolazione quando il saldo bancario tocca ₴42K.
La soluzione per tutti e quattro sta in un unico framework che trasforma la consapevolezza "so che siamo stagionali" nelle decisioni operative che devono davvero cambiare.
Il framework di livellamento: cosa i mesi di picco devono ai mesi di calo
Una pianificazione del flusso di cassa davvero stagionale funziona a ritroso, a partire dal calo.
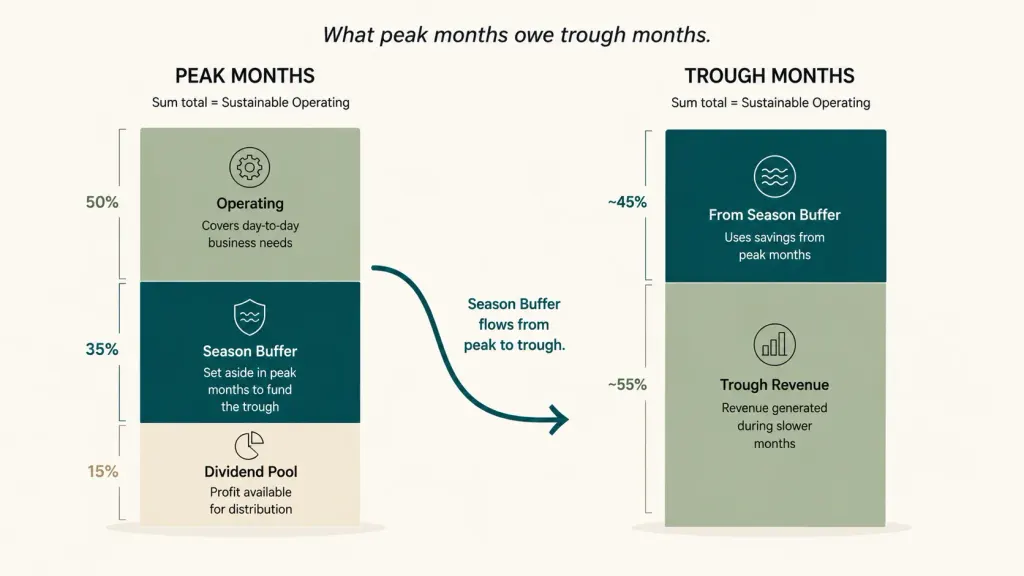
Passo uno — calcola il gap di finanziamento dei mesi di calo. Prendi i tuoi costi fissi annui. Dividili per 12 per ottenere i costi fissi mensili. Sottrai i ricavi del mese di calo. Il risultato è il gap di finanziamento mensile durante il calo.
Per l'attività di doposcuola: costi fissi ₴290K/mese, ricavi del calo ₴160K/mese, gap ₴130K/mese. Con 3 mesi di calo, il fabbisogno totale di finanziamento del calo è: ₴390K. Quei ₴390K sono ciò che i mesi di picco devono ai mesi di calo.
Passo due — fissa il tetto di spesa sui ricavi di picco. La maggior parte delle attività stagionali può spendere in modo sostenibile il 50–60% dei ricavi di picco per l'operatività corrente, destinare il 30–35% al buffer stagionale e riservare il 10–15% come utile effettivamente distribuibile. Il tetto è la disciplina. Spendere il 90% dei ricavi di picco significa non lasciare nulla per il calo che sta arrivando.
Passo tre — costruisci il buffer stagionale lungo tutto il periodo di picco. Non cercare di finanziare il buffer in uno o due mesi. Accantona in modo costante durante tutti i mesi di picco, così che cresca in modo graduale e prevedibile.
Per l'attività di doposcuola, con ~6 mesi di picco a una media di ₴450K/mese: accantonamento del 30% = ₴135K/mese × 6 = ₴810K di buffer stagionale accumulato. Ben oltre i ₴390K necessari. L'eccedenza diventa una riserva strategica.
Passo quattro — fissa le regole del "vietato durante il picco". Nessuna nuova assunzione basata sui ricavi del mese di picco. Nessun acquisto di attrezzature calibrato sulla liquidità del picco. Nessun nuovo impegno di costo fisso, a meno che non resti sostenibile anche con i ricavi del mese di calo. Questa sola regola previene il 70% dei problemi in cui cadono le attività stagionali.
Passo cinque — rivedi la mappa della stagionalità ogni trimestre. Gli schemi cambiano. Le nuove linee di prodotto modificano la curva. Gli eventi macro (guerra, inflazione, demografia) cambiano il comportamento dei clienti. La mappa che hai costruito due anni fa potrebbe già essere superata. Una revisione trimestrale di 30 minuti la mantiene utile.
Cosa ha cambiato l'attività di doposcuola in 12 mesi
Alla fine di agosto, nel nostro caso di studio, la titolare era sopravvissuta — per un pelo. Due clienti avevano pagato in anticipo il semestre autunnale per colmare il divario. Lei stessa era rimasta due settimane senza stipendio. L'insegnante assunta a giugno era stata mantenuta, occupata nella preparazione del programma, con l'accordo che si sarebbe giustificata a settembre.
Poi, nei 90 giorni successivi, ha fatto tre cose strutturali.
Ha costruito la mappa della stagionalità a 24 mesi. Per la prima volta. Ha riportato in grafico i ricavi di ogni mese. Ha visto lo schema con piena chiarezza per la prima volta — i picchi erano più alti di quanto pensasse, e i cali più profondi. L'oscillazione tra maggio e luglio era di 3,25×. Conoscere il numero reale ha cambiato il modo in cui pensava a ogni decisione futura.
Ha fissato il tetto di spesa sui ricavi di picco. A partire da settembre, ogni entrata veniva suddivisa così: 55% operatività, 30% buffer stagionale, 15% strategico/dividendi. La ripartizione era non negoziabile e veniva monitorata settimanalmente.
Ha istituito la regola del "vietato durante il picco". Nessuna nuova assunzione impegnata durante i mesi di picco. Nessun nuovo contratto d'affitto firmato durante i mesi di picco. Nessuna nuova attrezzatura basata sulla liquidità del picco. Se qualcosa sembrava allettante durante il picco, veniva prima verificato rispetto ai numeri del calo, prima di qualsiasi impegno.
Dodici mesi dopo:
- Media mese di picco: ₴495K (leggermente in crescita rispetto all'anno precedente, con la crescita dell'attività)
- Media mese di calo: ₴175K (simile all'anno precedente)
- Buffer stagionale a fine ottobre: ₴720.000 (contro ₴42K dell'anno precedente)
- Sopravvivenza giugno–agosto: zero stress, nessuna richiesta di pagamento anticipato, la titolare ha mantenuto il proprio stipendio
- Bonus corrisposto al team a novembre: ₴85.000 (dalla riserva strategica — possibile perché il picco non era stato sovraspeso)
- Utile netto dell'anno: ₴1.240.000 (contro ₴1.060.000 dell'anno precedente, nonostante minori spese di crescita)
L'attività è cresciuta. Il team è stato pagato di più. L'estate non faceva più paura.
"Ciò che è cambiato non è quanto fossimo stagionali. Ciò che è cambiato è che ho smesso di illudermi che le stagioni mi avrebbero perdonata se avessi pianificato sul mese sbagliato."
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Quanto storico mi serve per mappare la stagionalità?

Minimo 12 mesi, idealmente 24. Con 24 mesi puoi distinguere tra "schema stagionale reale" e "evento isolato di un singolo anno." Se hai meno di 12 mesi, usa i benchmark di settore come punto di partenza e costruisci la tua mappa man mano che i dati si accumulano.
E se la mia attività è nuova e non ha storico?
Usa i dati di settore insieme a ipotesi prudenti. La maggior parte delle categorie ha schemi di stagionalità noti — retail, formazione, ospitalità e servizi B2B hanno tutti andamenti ben documentati. Presumi che la tua attività seguirà lo schema della categoria, con oscillazioni forse più ampie (le attività più giovani hanno una volatilità maggiore). Costruisci buffer più grandi di quanto suggerisca la formula, finché non avrai dati propri.
Il 30% di accantonamento al buffer è sempre il numero giusto?
Dipende dal rapporto tra il tuo calo e il tuo picco. Per un'attività con un'oscillazione picco-calo di 1,5×, un accantonamento del 15–20% è sufficiente. Per un'oscillazione di 3×, il 30% è più vicino al giusto. Per un'oscillazione di 5×+ (alcuni settori retail), potrebbe servire il 40–50%. Calcolalo a partire dal tuo gap reale, non da una linea guida generica.
Posso semplicemente usare una linea di credito per il calo invece di costruire un buffer?
Puoi, ma è costoso. Una linea di credito da ₴390K usata 4 mesi l'anno a un TAEG del 24% costa ₴31K all'anno — denaro che semplicemente scompare. Un buffer stagionale costruito e ricostituito nel tempo, a costo zero, ottiene lo stesso risultato. Le linee di credito sono utili come riserva per eventi eccezionali, non come sostituto del buffer.
E se il mio buffer stagionale rimane inutilizzato?
Un ottimo problema da avere. Usalo per mosse strategiche — un'assunzione pianificata quando si presenta la persona giusta, attrezzature che generano rendimenti composti, pagamenti anticipati ai fornitori per condizioni migliori, o il trasferimento alla riserva strategica. Un buffer stagionale inutilizzato non è denaro perso — è opzionalità.
Come faccio a far sentire il mio team a proprio agio con la pianificazione stagionale?
Sii trasparente sui numeri. Mostra al team la mappa della stagionalità e il piano del buffer. I bonus diventano possibili proprio perché la disciplina è stata mantenuta durante il picco. I mesi di calo smettono di fare paura perché tutti sanno che il piano ha funzionato. Il team inizia a pensare come un titolare — che è esattamente il salto di qualità che stavi aspettando.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



