


Inhaltsverzeichnis
Startseite
/
Blog
/
₴500.000 im Mai, ₴160.000 im Juli: Die Cashflow-Disziplin, die saisonale Unternehmen auslassen

823

11 Min.

18.06.2026
₴500.000 im Mai, ₴160.000 im Juli: Die Cashflow-Disziplin, die saisonale Unternehmen auslassen

Sergiy Shuldik
Financial Expert at Finmap
„In der dritten Juliwoche wurde mir klar, dass der konsolidierte Kontostand jeden Freitag um ₴30.000 sank. Im Mai hatten wir ₴320.000. Im August waren es ₴80.000. Nichts hatte sich geändert — außer der Saison.“
Sie betreibt ein Bildungsunternehmen für Nachmittagsunterricht. Fünf Jahre alt. Vierzehn Personen im Team — zwölf Lehrkräfte, zwei in der Verwaltung. Jahresumsatz: ₴4.800.000. Nach außen betrachtet ein erfolgreiches, wachsendes Unternehmen.
Der Mai war ihr bester Monat überhaupt — ₴520.000 Umsatz, 18 volle Gruppen und eine Warteliste. Beflügelt von dieser Dynamik hatte sie Anfang Juni eine zusätzliche Lehrkraft eingestellt und sich für einen neuen Klassenraum ab September verpflichtet. Beide Entscheidungen ergaben zu diesem Zeitpunkt Sinn.
Dann kam der Sommer.
Juni-Umsatz: ₴280.000. Juli: ₴160.000. August: ₴140.000.
Die Fixkosten waren nicht gesunken. Die Lehrkräfte standen weiterhin auf der Gehaltsliste. Die Miete war weiterhin fällig. Nebenkosten, Abonnements, der Buchhalter — alles unverändert. Die im Juni eingestellte Lehrkraft blieb während drei der schwächsten Monate des Jahres voll auf der Gehaltsliste und erledigte Wartungsarbeiten, weil es keine Gruppen zu unterrichten gab.
In der dritten Augustwoche lag der konsolidierte Kontostand des Unternehmens bei ₴42.000. Zwei Wochen vor einer Gehaltszahlung, die sie nicht zu stemmen wusste.
Dies ist eine Geschichte über eine Art Cashflow-Falle, in die fast jedes saisonale Unternehmen tappt — selbst jene, deren Inhaber sagen würden: „Ja, klar, wir sind saisonal.“ Zu wissen, dass man Saisons hat, ist nicht dasselbe wie für sie zu planen. Dieser Artikel handelt von der Disziplin, die in der Lücke zwischen diesen beiden Dingen lebt.
Das Paradox: Zu wissen, dass man saisonal ist, ist nicht dasselbe wie dafür zu planen
Fragt man einen beliebigen Inhaber eines saisonalen Unternehmens, ob sein Geschäft saisonal ist, sagt er ja. Schulen haben den Sommer. Steuerberater haben das Frühjahr. Reiseveranstalter haben die warmen Monate. Hochzeitsfotografen haben die Saison. Heizungsbaubetriebe haben den Winter. Beauty-Unternehmen haben Spitzen rund um Feiertage.
Warum also werden die meisten trotzdem vom Einbruch überrascht?
Weil „Saisonalität“ als Kalenderfakt behandelt wird, nicht als Einschränkung für tägliche Entscheidungen. Der Inhaber weiß, dass der Februar schwach ausfallen wird. Aber im November, wenn der Umsatz stark ist und sich eine Gelegenheit zur Einstellung bietet, vergisst der November-Entscheider die Februar-Realität. Die beiden Teile desselben Gehirns sprechen nicht miteinander.
Echte saisonale Cashflow-Planung hat eine andere Form als nicht-saisonale Planung. Sie behandelt Spitzen- und Talmonate als eine gemeinsame Einheit, nicht als Abfolge unabhängiger Monate. Die grundlegende Frage lautet nicht mehr „Können wir uns das leisten?“, sondern „Angesichts der Tatsache, dass das nächste Tal in 90 Tagen liegt — wie viel von diesem Spitzenumsatz gehört uns tatsächlich zum Ausgeben?“
„Ich wusste, dass der September gut werden würde. Ich wusste, dass der Juli schlecht werden würde. Aber als der Juli kam, war ich trotzdem überrascht — weil ich im Oktober, als ich mich für den neuen Klassenraum verpflichtete, eine nicht-saisonale Entscheidung traf.“
Jedes Unternehmen hat Saisonalität (auch die, die behaupten, keine zu haben)
Bevor wir darüber sprechen, wie man plant, lohnt es sich, es klar auszusprechen: fast jedes Unternehmen hat eine messbare Saisonalität. Nicht nur die offensichtlichen.
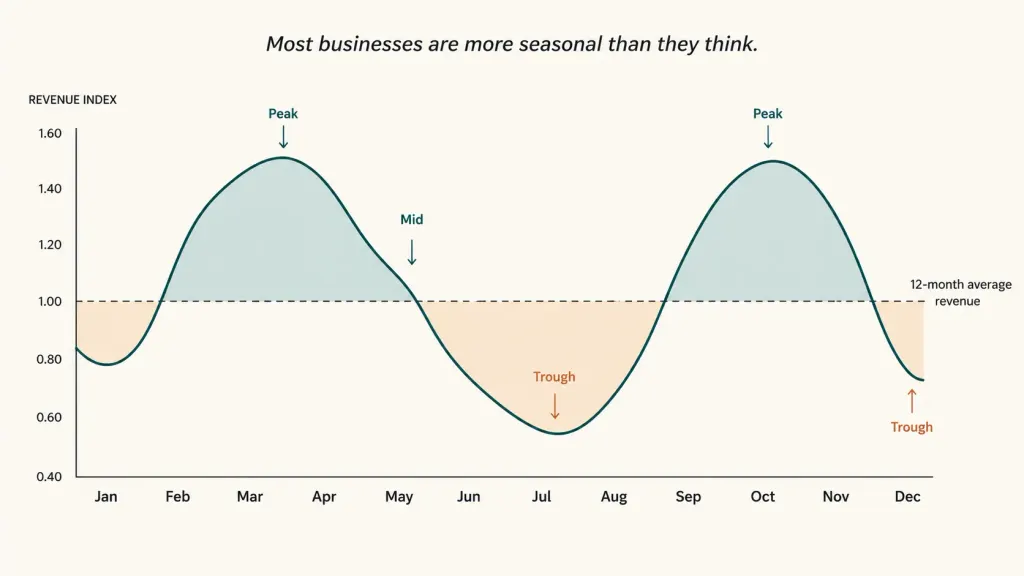
Einige Beispiele aus echten Beratungsgesprächen:
- B2B-SaaS: Der Umsatz ist glatter, aber das Volumen neuer Abschlüsse fällt Ende Juli, im August und in der zweiten Dezemberhälfte um 30–40 %
- Marketingagenturen: Kunden frieren Budgets Anfang Q1 und Ende Q4 ein — auch wenn der Umsatz dem um 30–60 Tage hinterherhinkt
- Bauwesen: Wetter- und Abnahmezyklen erzeugen eine 2- bis 3-fache Schwankung zwischen Spitzen- und Talmonaten
- E-Commerce: Black Friday → Januar-Flaute ist für die meisten Kategorien eine 3- bis 5-fache Schwankung
- Beratung/Dienstleistungen: Urlaubssaisons (August, Ende Dezember) senken die abrechenbaren Stunden um 40–60 %
- Restaurants: Wöchentliche Saisonalität (Mo vs. Sa) überlagert die monatliche Saisonalität (Feb vs. Dez)
Wenn Sie sich selbst gesagt haben „wir sind eigentlich nicht so saisonal“, ziehen Sie 24 Monate Umsatzdaten und schauen Sie sie sich Monat für Monat an. Das Muster ist fast immer vorhanden — und fast immer größer, als Sie vermutet hätten.
Die erste Disziplin der saisonalen Cashflow-Planung ist der Aufbau der Saisonalitätskarte: ein 12-Monats-Diagramm mit Balken, die den typischen Umsatz pro Monat zeigen, abgeleitet aus mindestens 24 Monaten Historie. Ohne diese Karte wird jede Entscheidung blind getroffen.
Die vier Anti-Muster saisonaler Unternehmen
In Beratungsgesprächen mit Dutzenden ukrainischen saisonalen Unternehmen wiederholen sich dieselben vier Anti-Muster — und die Inhaberin aus der Einleitung hatte innerhalb von acht Monaten alle vier begangen.
Anti-Muster eins. Verleugnung. „Wir sind eigentlich nicht so saisonal.“ Gesagt vom Inhaber eines Unternehmens mit einer messbaren 3-fachen Umsatzschwankung zwischen Spitze und Tal. Verleugnung ist das billigste Anti-Muster, weil sie keine Handlung erfordert — und das teuerste, weil jede darauffolgende Entscheidung die Realität ignoriert.
Anti-Muster zwei. Recency Bias. „Letzter Monat waren es ₴500.000, also können wir uns Ausgaben auf ₴500.000-Niveau leisten.“ Das Gehirn behandelt den jüngsten Monat als neue Basislinie, selbst wenn 24 Monate an Daten zeigen, dass es sich um einen Ausreißer handelt. Es wird eingestellt, Ausrüstung gekauft, Mietverträge unterschrieben — alles verankert an einer Zahl, die immer nur vorübergehend war.
Anti-Muster drei. Entscheidungen zu Spitzenpreisen. Fixe Verpflichtungen während der Spitzenmonate eingehen, die während der Talmonate eingehalten werden müssen. Die klassische Variante: einen 12-Monats-Mietvertrag für größere Räumlichkeiten im Oktober unterschreiben, wenn der Umsatz stark ist, und dann im Juli für die leeren größeren Räumlichkeiten zahlen, wenn der Umsatz nur ein Drittel des Oktoberwerts beträgt. Dem Mietvertrag ist egal, welcher Monat gerade ist. Den Gehältern auch.
Anti-Muster vier. Der Puffer-Raubzug. Der Inhaber weiß intellektuell, dass er einen „Saisonpuffer“ zurücklegen sollte, und hat es vor — tut es aber nie systematisch. Wenn das vorhersehbare Tal eintrifft, gibt es keinen Puffer, der es abfedern könnte. Dass das Tal vorhersehbar war, ist kein Trost, wenn der Kontostand bei ₴42.000 liegt.
Die Lösung für alle vier liegt in einem einzigen Framework, das das Bewusstsein „wir sind saisonal“ in die operativen Entscheidungen übersetzt, die sich tatsächlich ändern müssen.
Das Glättungs-Framework: Was Spitzenmonate den Talmonaten schulden
Echte saisonale Cashflow-Planung arbeitet rückwärts vom Tal aus.
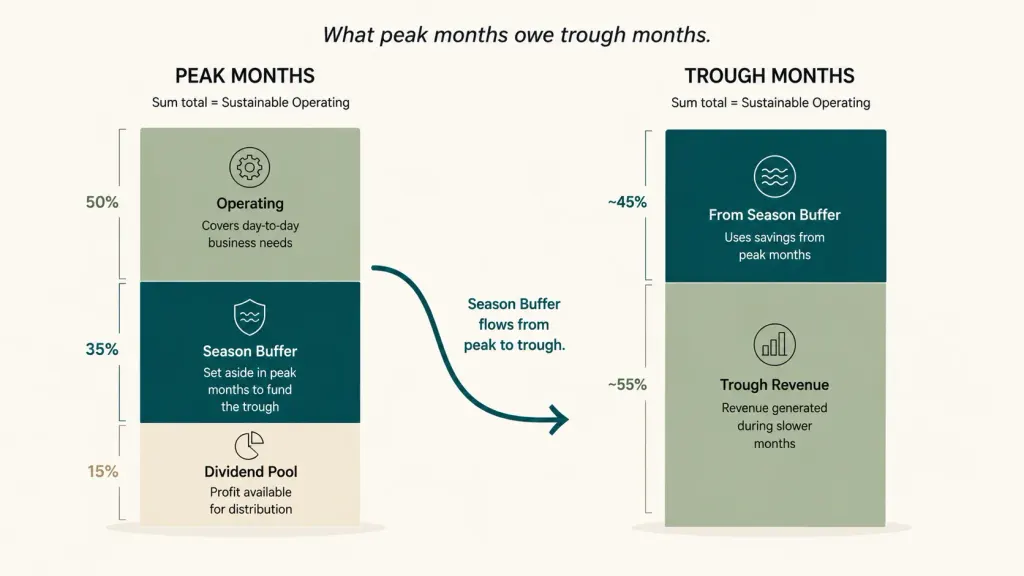
Schritt eins — die Finanzierungslücke der Talmonate berechnen. Nehmen Sie Ihre jährlichen Fixkosten. Teilen Sie durch 12, um die monatlichen Fixkosten zu erhalten. Ziehen Sie den Umsatz des Talmonats ab. Das Ergebnis ist die monatliche Finanzierungslücke während des Tals.
Für das Nachmittagsunterricht-Unternehmen: Fixkosten ₴290.000/Monat, Talumsatz ₴160.000/Monat, Lücke ₴130.000/Monat. Bei 3 Talmonaten ergibt sich ein Gesamtfinanzierungsbedarf für das Tal von ₴390.000. Diese ₴390.000 schulden die Spitzenmonate den Talmonaten.
Schritt zwei — die Ausgabenobergrenze für den Spitzenumsatz festlegen. Die meisten saisonalen Unternehmen können nachhaltig 50–60 % des Spitzenumsatzes für den laufenden Betrieb ausgeben, 30–35 % in den Saisonpuffer lenken und 10–15 % als tatsächlich ausschüttbaren Gewinn zurücklegen. Die Obergrenze ist die Disziplin. 90 % des Spitzenumsatzes auszugeben bedeutet, dass für das kommende Tal nichts übrig bleibt.
Schritt drei — den Saisonpuffer über die gesamte Spitzenzeit aufbauen. Versuchen Sie nicht, den Puffer in ein oder zwei Monaten zu finanzieren. Verteilen Sie konsequent über alle Spitzenmonate, damit er stetig und vorhersehbar wächst.
Für das Unternehmen mit ~6 Spitzenmonaten und einem Durchschnitt von ₴450.000/Monat: 30 % Zuweisung = ₴135.000/Monat × 6 = ₴810.000 angesammelter Saisonpuffer. Komfortabel über den benötigten ₴390.000. Der Überschuss wird zur strategischen Reserve.
Schritt vier — die „Während der Spitze tabu“-Entscheidungsregeln festlegen. Keine neuen Einstellungen, die auf dem Spitzenmonatsumsatz basieren. Keine Ausrüstungskäufe, die auf die Spitzenmonatskasse getaktet sind. Keine neuen Fixkostenverpflichtungen, es sei denn, sie wären auch beim Talmonatsumsatz noch bezahlbar. Diese Regel allein verhindert 70 % der Probleme, in die saisonale Unternehmen geraten.
Schritt fünf — die Saisonalitätskarte vierteljährlich überprüfen. Muster verschieben sich. Neue Produktlinien verändern die Kurve. Makroereignisse (Krieg, Inflation, Demografie) verändern das Kundenverhalten. Die vor zwei Jahren erstellte Karte könnte bereits falsch sein. Eine vierteljährliche 30-minütige Überprüfung hält sie nützlich.
Was das Nachmittagsunterricht-Unternehmen in 12 Monaten veränderte
Am Ende des Augusts in unserer Fallstudie hatte die Inhaberin überlebt — knapp. Zwei Kunden zahlten das Herbstsemester im Voraus, um die Lücke zu überbrücken. Sie selbst ging zwei Wochen ohne eigenes Gehalt aus. Die im Juni eingestellte Lehrkraft wurde gehalten, bereitete Lehrpläne vor, mit der Vereinbarung, sich im September zu rechtfertigen.
Dann setzte sie in den folgenden 90 Tagen drei strukturelle Maßnahmen um.
Sie erstellte die 24-Monats-Saisonalitätskarte. Zum ersten Mal. Trug jeden Umsatzmonat ein. Sah das Muster zum ersten Mal mit voller Klarheit — die Spitzen waren höher, als ihr bewusst gewesen war, und die Täler tiefer. Die Schwankung Mai-Juli betrug das 3,25-Fache. Die tatsächliche Zahl zu kennen veränderte, wie sie über jede künftige Entscheidung dachte.
Sie legte die Ausgabenobergrenze für den Spitzenumsatz fest. Ab September wurde jeder eingehende Umsatz aufgeteilt: 55 % Betrieb, 30 % Saisonpuffer, 15 % strategisch/Dividende. Die Aufteilung war nicht verhandelbar und wurde wöchentlich nachverfolgt.
Sie führte die „Während der Spitze tabu“-Regel ein. Keine neuen Einstellungen während der Spitzenmonate. Keine neuen Mietverträge während der Spitzenmonate. Keine neue Ausrüstung auf Basis der Spitzenmonatskasse. Wenn etwas während der Spitze verlockend aussah, wurde es vor jeder Verpflichtung gegen die Talrechnung modelliert.
Zwölf Monate später:
- Durchschnittlicher Spitzenmonat: ₴495.000 (leicht höher als im Vorjahr, da das Unternehmen gewachsen ist)
- Durchschnittlicher Talmonat: ₴175.000 (ähnlich wie im Vorjahr)
- Saisonpuffer bis Ende Oktober: ₴720.000 (gegenüber ₴42.000 im Vorjahr)
- Juni-August-Überleben: null Stress, keine Vorauszahlungsanfragen, die Inhaberin behielt ihr Gehalt
- Bonus an das Team im November: ₴85.000 (aus der strategischen Reserve — möglich, weil die Spitze nicht überausgegeben wurde)
- Nettogewinn des Jahres: ₴1.240.000 (gegenüber ₴1.060.000 im Vorjahr, trotz geringerer Ausgaben für Wachstum)
Das Unternehmen wuchs. Das Team wurde besser bezahlt. Der Sommer war nicht mehr beängstigend.
„Was sich verändert hat, war nicht, wie saisonal wir sind. Was sich verändert hat, ist, dass ich aufgehört habe, mir vorzumachen, die Saisons würden mir vergeben, wenn ich rund um den falschen Monat plane.“
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Wie viel Historie brauche ich, um die Saisonalität abzubilden?

Mindestens 12 Monate, idealerweise 24. Mit 24 Monaten können Sie „echtes saisonales Muster“ von „einmaligem Ereignis in einem einzelnen Jahr“ unterscheiden. Wenn Sie weniger als 12 Monate haben, nutzen Sie Branchenbenchmarks als Ausgangspunkt und bauen Sie Ihre eigene Karte auf, während sich Daten ansammeln.
Was, wenn mein Unternehmen neu ist und keine Historie hat?
Nutzen Sie Branchendaten plus konservative Annahmen. Die meisten Kategorien haben bekannte Saisonalitätsmuster — Einzelhandel, Bildung, Gastgewerbe, B2B-Dienstleistungen haben alle gut dokumentierte Verläufe. Gehen Sie davon aus, dass Ihr Unternehmen dem Kategoriemuster folgt, möglicherweise mit größeren Schwankungen (jüngere Unternehmen haben eine höhere Volatilität). Bauen Sie Puffer größer als von der Formel empfohlen, bis Sie eigene Daten haben.
Ist die 30-%-Pufferzuweisung immer die richtige Zahl?
Das hängt von Ihrem Tal-zu-Spitze-Verhältnis ab. Bei einer Spitze-Tal-Schwankung von 1,5× genügen 15–20 % Zuweisung. Bei einer 3-fachen Schwankung liegen 30 % näher am Richtigen. Bei einer Schwankung von 5×+ (mancher Einzelhandel) können 40–50 % nötig sein. Berechnen Sie aus Ihrer tatsächlichen Lücke, nicht aus einer generischen Richtlinie.
Kann ich für das Tal einfach eine Kreditlinie nutzen, statt einen Puffer aufzubauen?
Das können Sie, aber es ist teuer. Eine Kreditlinie über ₴390.000, die 4 Monate im Jahr zu 24 % effektivem Jahreszins genutzt wird, kostet jährlich ₴31.000 — Geld, das einfach verschwindet. Ein aufgebauter und wieder aufgefüllter Saisonpuffer erzielt dasselbe Ergebnis ohne Kosten. Kreditlinien eignen sich am besten als Rückfallebene für ungewöhnliche Ereignisse, nicht als Ersatz für den Puffer.
Was, wenn mein Saisonpuffer ungenutzt bleibt?
Ein hervorragendes Problem. Nutzen Sie ihn für strategische Schritte — eine geplante Einstellung, wenn die richtige Person verfügbar wird, Ausrüstung, die sich zinseszinsartig auszahlt, Vorauszahlungen an Lieferanten für bessere Konditionen oder die Übertragung in die strategische Reserve. Ein ungenutzter Saisonpuffer ist kein verlorenes Geld — es ist Optionalität.
Wie mache ich mein Team mit der saisonalen Planung vertraut?
Seien Sie transparent bei der Mathematik. Zeigen Sie dem Team die Saisonalitätskarte und den Pufferplan. Boni werden speziell deshalb möglich, weil die Disziplin während der Spitze gehalten hat. Talmonate hören auf, beängstigend zu sein, weil jeder weiß, dass der Plan funktioniert hat. Das Team beginnt, wie ein Inhaber zu denken — und das ist genau das Upgrade, auf das Sie gewartet haben.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



