


Tabla de contenidos
Inicio
/
Blog
/
₴500.000 en mayo, ₴160.000 en julio: la disciplina de flujo de caja que se saltan los negocios estacionales

823

11 min

18.06.2026
₴500.000 en mayo, ₴160.000 en julio: la disciplina de flujo de caja que se saltan los negocios estacionales

Sergiy Shuldik
Financial Expert at Finmap
"En la tercera semana de julio, me di cuenta de que el saldo consolidado bajaba ₴30.000 cada viernes. En mayo teníamos ₴320.000. En agosto teníamos ₴80.000. Nada había cambiado, salvo la temporada."
Ella dirige un negocio de clases extraescolares. Cinco años en el mercado. Catorce personas en el equipo: doce profesores y dos administrativos. Ingresos anuales: ₴4.800.000. Vista desde fuera, una empresa exitosa y en crecimiento.
Mayo había sido su mejor mes hasta entonces: ₴520.000 en ingresos, con 18 grupos completos y lista de espera. Animada por el impulso, había contratado a un profesor adicional a principios de junio y se había comprometido con el alquiler de un aula nueva a partir de septiembre. Ambas decisiones tenían sentido en ese momento.
Después llegó el verano.
Ingresos de junio: ₴280.000. Julio: ₴160.000. Agosto: ₴140.000.
Los costos fijos no habían bajado. Los profesores seguían en nómina. El alquiler seguía venciendo. Los servicios, las suscripciones, la contadora: todo igual. El profesor nuevo que había contratado en junio permaneció con salario completo durante tres de los meses más flojos del año, haciendo tareas de mantenimiento porque no había grupos que enseñar.
Para la tercera semana de agosto, el saldo consolidado del negocio era de ₴42.000. A dos semanas de una nómina que no sabía cómo cubrir.
Esta es la historia de una trampa de flujo de caja en la que cae casi cualquier negocio estacional, incluso aquellos cuyos dueños dirían "sí, claro que somos estacionales". Saber que tienes temporadas no es lo mismo que planificarlas. Este artículo trata sobre la disciplina que vive en la brecha entre esas dos cosas.
La paradoja: saber que eres estacional no es lo mismo que planificar para ello
Si le preguntas a cualquier dueño de un negocio estacional si su negocio es estacional, dirá que sí. Las escuelas tienen sus veranos. Los asesores fiscales tienen su primavera. Los operadores turísticos tienen los meses cálidos. Los fotógrafos de bodas tienen su temporada. Los contratistas de calefacción tienen el invierno. Los negocios de belleza tienen picos en fechas festivas.
Entonces, ¿por qué a la mayoría los sigue sorprendiendo el valle?
Porque la "estacionalidad" se trata como un dato del calendario, no como una restricción sobre las decisiones del día a día. El dueño sabe que febrero será flojo. Pero en noviembre, cuando los ingresos son fuertes y aparece una oportunidad de contratar, el yo-de-noviembre olvida la realidad-de-febrero. Las dos partes del mismo cerebro no se hablan.
La planificación real de flujo de caja estacional tiene una forma distinta de la planificación no estacional. Trata los meses pico y los meses valle como una sola unidad combinada, no como una secuencia de meses independientes. La pregunta fundamental deja de ser "¿podemos pagar esto?" y pasa a ser "dado que el próximo valle está a ₪90 días, ¿cuánto de este ingreso pico es realmente nuestro para gastar?"
"Sabía que septiembre sería bueno. Sabía que julio sería malo. Pero cuando llegó julio, me sorprendí igual, porque en octubre, cuando me comprometí con el aula nueva, estaba tomando una decisión no estacional."
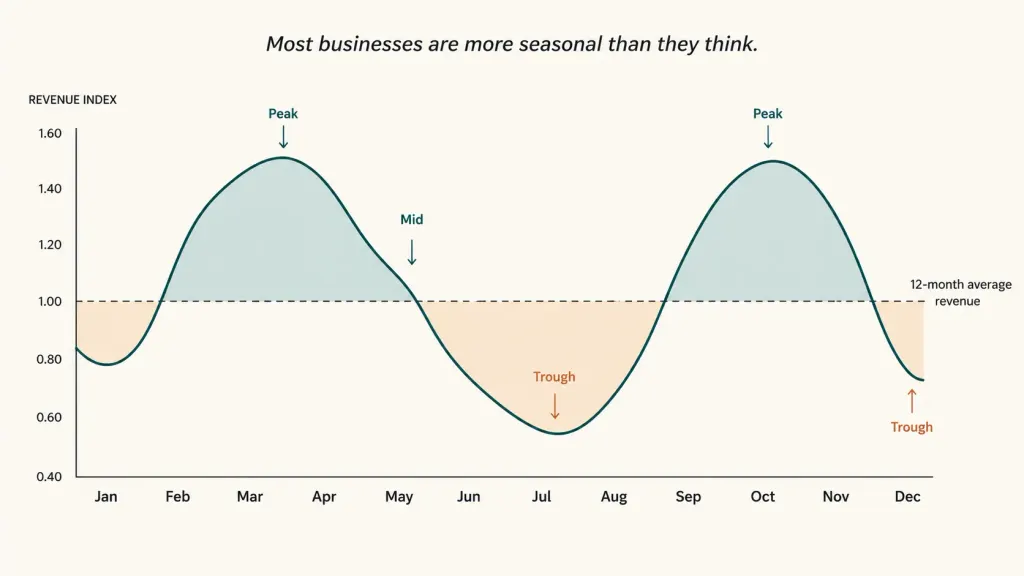
Todo negocio tiene estacionalidad (incluso los que dicen que no)
Antes de hablar de cómo planificar, vale la pena decirlo claramente: casi todo negocio tiene una estacionalidad medible. No solo los obvios.
Algunos ejemplos de conversaciones de consultoría reales:
- SaaS B2B: los ingresos son más estables, pero el volumen de nuevos contratos cae entre 30 % y 40 % a fines de julio, agosto y la segunda mitad de diciembre
- Agencias de marketing: los clientes congelan presupuestos a principios del primer trimestre y a fines del cuarto, aunque el ingreso lo refleje con 30–60 días de retraso
- Construcción: los ciclos climáticos y de inspección crean una variación de 2 a 3 veces entre los meses pico y valle
- E-commerce: el bajón entre el Black Friday y enero es de 3 a 5 veces para la mayoría de las categorías
- Consultoría/servicios: las temporadas de vacaciones (agosto, fines de diciembre) reducen las horas facturables entre 40 % y 60 %
- Restaurantes: la estacionalidad semanal (lunes vs. sábado) se superpone a la mensual (febrero vs. diciembre)
Si te has estado diciendo "en realidad no somos tan estacionales", saca 24 meses de ingresos y míralos mes a mes. El patrón casi siempre está ahí, y casi siempre es mayor de lo que imaginabas.
La primera disciplina de la planificación de flujo de caja estacional es construir el mapa de estacionalidad: un gráfico de 12 meses con barras que muestren el ingreso típico por mes, derivado de al menos 24 meses de historial. Sin este mapa, cada decisión se toma a ciegas.
Los cuatro antipatrones de los negocios estacionales
A lo largo de decenas de llamadas de consultoría con negocios estacionales ucranianos, se repiten los mismos cuatro antipatrones, y la dueña del negocio extraescolar del comienzo había cometido los cuatro en ocho meses.
Antipatrón uno. Negación. "En realidad no somos tan estacionales." Dicho por la dueña de un negocio con una variación de ingresos medible de 3 veces entre pico y valle. La negación es el antipatrón más barato porque no requiere ninguna acción, y es el más costoso porque cada decisión posterior ignora la realidad.
Antipatrón dos. Sesgo de recencia. "El mes pasado fueron ₴500K, así que podemos permitirnos gastar al nivel de ₴500K." El cerebro trata el mes más reciente como la nueva base, aunque 24 meses de datos muestren que es una excepción. Se hacen contrataciones, se compra equipo, se firman contratos de alquiler, todo anclado a una cifra que siempre iba a ser temporal.
Antipatrón tres. Decisiones a precio de pico. Asumir compromisos fijos durante los meses pico que hay que sostener durante los meses valle. La versión clásica: firmar un alquiler de 12 meses para un espacio más grande en octubre, cuando los ingresos son fuertes, y luego pagar por ese espacio más grande y vacío en julio, cuando los ingresos son un tercio de los de octubre. Al alquiler no le importa en qué mes estamos. A los salarios tampoco.
Antipatrón cuatro. El saqueo del colchón. El dueño sabe, intelectualmente, que debería reservar un "colchón de temporada", y tiene la intención de hacerlo, pero nunca lo hace de forma sistemática. Cuando llega el valle previsible, no hay colchón que lo absorba. Que el valle fuera previsible no es ningún consuelo cuando el saldo bancario llega a ₴42K.
La solución para los cuatro está en un único marco que convierte el "sé que somos estacionales" en las decisiones operativas que realmente necesitan cambiar.
El marco de suavizado: lo que los meses pico le deben a los meses valle
La planificación real de flujo de caja estacional funciona hacia atrás desde el valle.
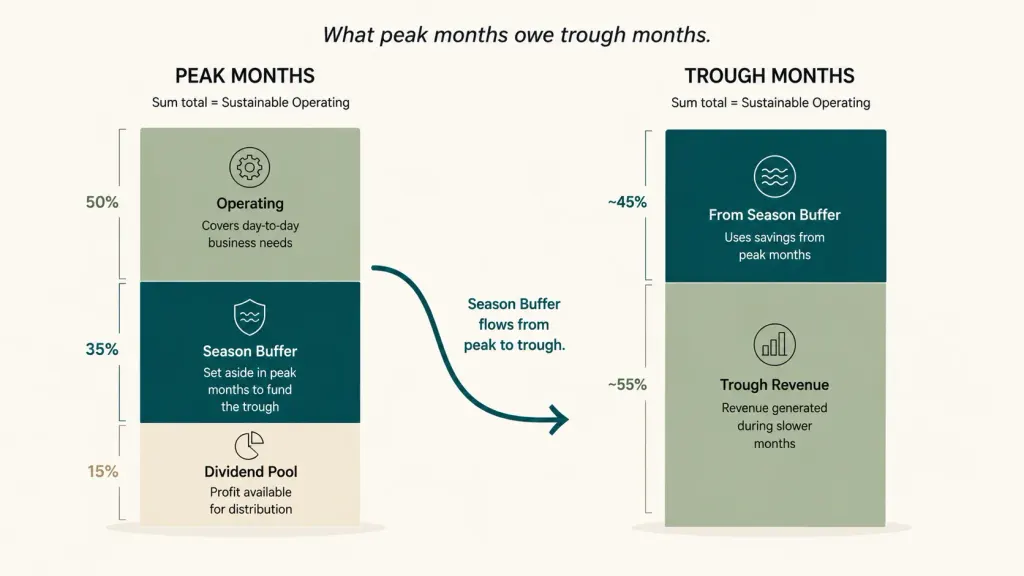
Paso uno: calcular la brecha de financiamiento de los meses valle. Toma tus costos fijos anuales. Divídelos entre 12 para obtener el costo fijo mensual. Réstale el ingreso del mes valle. El resultado es la brecha de financiamiento mensual durante el valle.
Para el negocio extraescolar: costos fijos ₴290K/mes, ingreso en valle ₴160K/mes, brecha ₴130K/mes. Con 3 meses de valle, la necesidad total de financiamiento del valle es: ₴390K. Eso es lo que los meses pico le deben a los meses valle.
Paso dos: fijar el tope de gasto del ingreso pico. La mayoría de los negocios estacionales pueden gastar de forma sostenible entre el 50 % y el 60 % del ingreso pico en operación actual, destinar entre el 30 % y el 35 % al colchón de temporada, y reservar entre el 10 % y el 15 % como beneficio efectivamente distribuible. El tope es la disciplina. Gastar el 90 % del ingreso pico significa que no queda nada para el valle que se aproxima.
Paso tres: construir el colchón de temporada a lo largo de todo el pico. No intentes financiar el colchón en uno o dos meses. Asigna de forma constante durante todos los meses pico para que crezca de manera estable y predecible.
Para el negocio extraescolar, con unos 6 meses pico que promedian ₴450K/mes: asignación del 30 % = ₴135K/mes × 6 = ₴810K de colchón de temporada acumulado. Cómodamente por encima de los ₴390K necesarios. El excedente se convierte en reserva estratégica.
Paso cuatro: fijar las reglas de decisión "prohibido durante el pico". No se comprometen nuevas contrataciones basadas en el ingreso del mes pico. No se compra equipo con el efectivo del mes pico. No se asumen nuevos compromisos de costo fijo a menos que sigan siendo asequibles con el ingreso del mes valle. Esta sola regla evita el 70 % de los problemas en los que caen los negocios estacionales.
Paso cinco: revisar el mapa de estacionalidad cada trimestre. Los patrones cambian. Las nuevas líneas de producto modifican la curva. Los eventos macro (guerra, inflación, demografía) cambian el comportamiento del cliente. El mapa que construiste hace dos años puede ya estar desactualizado. Una revisión trimestral de 30 minutos lo mantiene útil.
Lo que el negocio extraescolar cambió en 12 meses
Al final de agosto en nuestro caso de estudio, la dueña había sobrevivido, por poco. Dos clientas pagaron por adelantado el semestre de otoño para cubrir la brecha. Ella pasó dos semanas sin cobrar su propio salario. La profesora nueva contratada en junio se quedó, preparando el currículo, con el acuerdo de que se justificaría en septiembre.
Después hizo tres cambios estructurales en los siguientes 90 días.
Construyó el mapa de estacionalidad de 24 meses. Por primera vez. Graficó cada mes de ingresos. Vio el patrón con total claridad por primera vez: los picos eran más altos de lo que había pensado, y los valles más profundos. La variación entre mayo y julio era de 3,25 veces. Conocer la cifra real cambió cómo pensaba cada decisión futura.
Fijó el tope de gasto del ingreso pico. A partir de septiembre, cada ingreso entrante se dividía así: 55 % operación, 30 % colchón de temporada, 15 % estratégico/dividendo. La división no era negociable y se controlaba semanalmente.
Instauró la regla "prohibido durante el pico". Ninguna contratación nueva comprometida durante los meses pico. Ningún alquiler nuevo firmado durante los meses pico. Ningún equipo nuevo basado en el efectivo del mes pico. Si algo parecía atractivo durante el pico, se modelaba contra las cuentas del valle antes de cualquier compromiso.
Doce meses después:
- Promedio de mes pico: ₴495K (ligeramente por encima del año anterior, a medida que el negocio crecía)
- Promedio de mes valle: ₴175K (similar al año anterior)
- Colchón de temporada a fines de octubre: ₴720.000 (frente a ₴42K el año anterior)
- Supervivencia de junio a agosto: cero estrés, sin solicitudes de pago anticipado, la dueña conservó su salario
- Bono pagado al equipo en noviembre: ₴85.000 (de la reserva estratégica, posible porque el pico no se había sobregastado)
- Beneficio neto del año: ₴1.240.000 (frente a ₴1.060.000 del año anterior, a pesar de gastar menos en crecimiento)
El negocio creció. Al equipo se le pagó más. El verano dejó de dar miedo.
"Lo que cambió no fue cuán estacionales éramos. Lo que cambió fue que dejé de fingir que las temporadas me perdonarían si planificaba a partir del mes equivocado."
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Cuánto historial necesito para mapear la estacionalidad?

Un mínimo de 12 meses, idealmente 24. Con 24 meses puedes distinguir "patrón estacional real" de "evento puntual en un solo año". Si tienes menos de 12 meses, usa los puntos de referencia del sector como punto de partida y construye tu propio mapa a medida que acumulas datos.
¿Y si mi negocio es nuevo y no tiene historial?
Usa datos del sector más supuestos conservadores. La mayoría de las categorías tienen patrones de estacionalidad conocidos: el retail, la educación, la hostelería y los servicios B2B tienen formas bien documentadas. Asume que tu negocio seguirá el patrón de la categoría, posiblemente con oscilaciones mayores (los negocios más nuevos tienen mayor volatilidad). Construye colchones más grandes de lo que recomienda la fórmula hasta que tengas tus propios datos.
¿La asignación del 30 % al colchón es siempre la cifra correcta?
Depende de tu relación valle-pico. Para un negocio con una oscilación de 1,5 veces entre pico y valle, una asignación del 15–20 % es suficiente. Para una oscilación de 3 veces, el 30 % se acerca más a lo correcto. Para oscilaciones de 5 veces o más (algunos negocios de retail), puede que se necesite entre el 40 % y el 50 %. Calcúlalo a partir de tu brecha real, no de una guía genérica.
¿Puedo simplemente tomar una línea de crédito para el valle en lugar de construir un colchón?
Puedes, pero es caro. Una línea de crédito de ₴390K usada 4 meses al año a una TAE del 24 % cuesta ₴31K al año: dinero que simplemente desaparece. Un colchón de temporada construido y repuesto sin costo logra el mismo resultado. Las líneas de crédito son mejores como respaldo para eventos inusuales, no como sustituto del colchón.
¿Y si mi colchón de temporada no se usa?
Es un excelente problema. Úsalo para movimientos estratégicos: una contratación planificada cuando aparece la persona indicada, equipo que multiplica el retorno, pagos anticipados a proveedores para mejores condiciones, o transferirlo a la reserva estratégica. Un colchón de temporada no utilizado no es dinero perdido: es opcionalidad.
¿Cómo consigo que mi equipo se sienta cómodo con la planificación estacional?
Sé transparente con las cifras. Muéstrale al equipo el mapa de estacionalidad y el plan de colchón. Los bonos se vuelven posibles precisamente porque la disciplina se mantuvo durante el pico. Los meses de valle dejan de dar miedo porque todos saben que el plan funcionó. El equipo empieza a pensar como dueño, que es la mejora que estabas esperando.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



