


Sommaire
Accueil
/
Blog
/
500 000 ₴ en mai, 160 000 ₴ en juillet : la discipline de trésorerie que les entreprises saisonnières négligent

823

11 min

18.06.2026
500 000 ₴ en mai, 160 000 ₴ en juillet : la discipline de trésorerie que les entreprises saisonnières négligent

Sergiy Shuldik
Financial Expert at Finmap
« Dès la troisième semaine de juillet, j'ai réalisé que le solde consolidé baissait de 30 000 ₴ chaque vendredi. Nous avions 320 000 ₴ en mai. En août, il nous restait 80 000 ₴. Rien n'avait changé — à part la saison. »
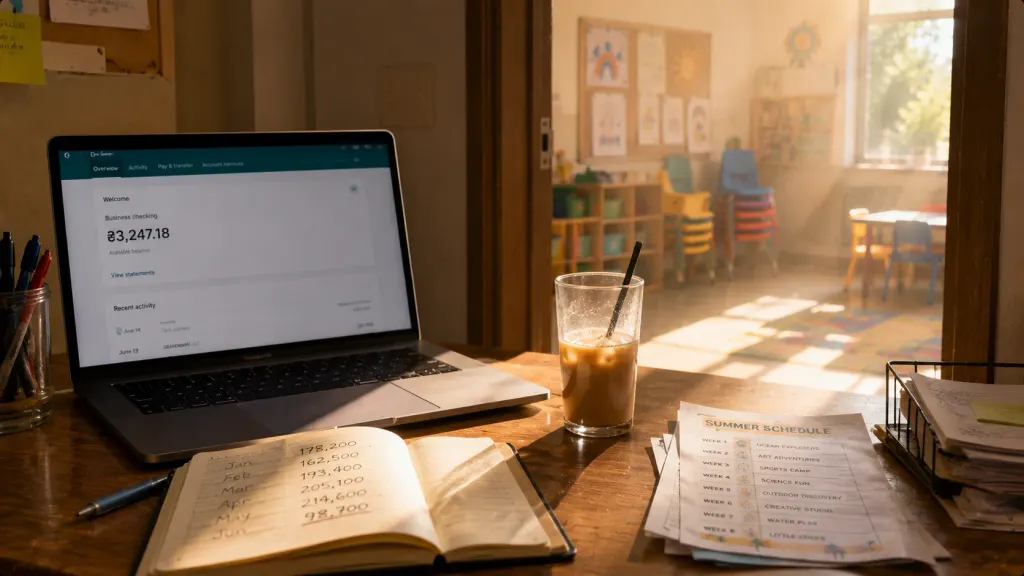
Elle dirige une entreprise d'accompagnement scolaire périscolaire. Cinq ans d'existence. Quatorze personnes dans l'équipe — douze enseignants, deux administratifs. Chiffre d'affaires annuel : 4 800 000 ₴. Sur le papier, une entreprise prospère et en croissance.
Mai avait été son meilleur mois jamais enregistré — 520 000 ₴ de chiffre d'affaires, avec 18 groupes complets et une liste d'attente. Portée par cet élan, elle avait embauché une enseignante supplémentaire début juin et s'était engagée pour la location d'une nouvelle salle de classe à partir de septembre. Les deux décisions avaient du sens sur le moment.
Puis l'été est arrivé.
Chiffre d'affaires de juin : 280 000 ₴. Juillet : 160 000 ₴. Août : 140 000 ₴.
Les charges fixes n'avaient pas baissé. Les enseignants étaient toujours salariés. Le loyer restait dû. Charges, abonnements, comptable — tout pareil. La nouvelle enseignante embauchée en juin était payée à plein temps pendant trois des mois les plus creux de l'année, à effectuer des tâches de maintenance faute de groupes à enseigner.
Dès la troisième semaine d'août, le solde consolidé de l'entreprise était de 42 000 ₴. À deux semaines d'une paie qu'elle ne savait pas comment honorer.
Voici l'histoire d'un piège de trésorerie dans lequel tombe presque toute entreprise saisonnière — même celles dont les dirigeants vous diraient « oui, bien sûr, nous sommes saisonniers ». Savoir que l'on a des saisons n'est pas la même chose que les planifier. Cet article traite de la discipline qui se loge dans l'écart entre ces deux choses.
Le paradoxe : savoir que l'on est saisonnier n'est pas la même chose que le planifier
Demandez à n'importe quel dirigeant d'entreprise saisonnière si son activité est saisonnière : il répondra oui. Les écoles ont l'été. Les conseillers fiscaux ont le printemps. Les voyagistes ont les mois chauds. Les photographes de mariage ont leur saison. Les chauffagistes ont l'hiver. Les instituts de beauté connaissent des pics autour des fêtes.
Alors pourquoi la plupart d'entre eux se font-ils quand même surprendre par le creux ?
Parce que la « saisonnalité » est traitée comme un fait du calendrier, pas comme une contrainte pesant sur les décisions du quotidien. Le dirigeant sait que février sera calme. Mais en novembre, quand le chiffre d'affaires est solide et qu'une opportunité d'embauche se présente, le décideur de novembre oublie la réalité de février. Les deux parties d'un même cerveau ne se parlent pas.
Une planification de trésorerie saisonnière digne de ce nom a une forme différente d'une planification non saisonnière. Elle traite les mois de pic et les mois de creux comme une seule unité combinée, et non comme une succession de mois indépendants. La question fondamentale n'est plus « pouvons-nous nous le permettre ? » mais devient « sachant que le prochain creux arrive dans ₪90 jours, quelle part de ce chiffre d'affaires de pic nous appartient réellement à dépenser ? »
« Je savais que septembre serait bon. Je savais que juillet serait mauvais. Mais quand juillet est arrivé, j'ai quand même été surprise — parce qu'en octobre, quand je me suis engagée pour la nouvelle salle de classe, je prenais une décision non saisonnière. »
Toute entreprise a une saisonnalité (même celles qui prétendent le contraire)
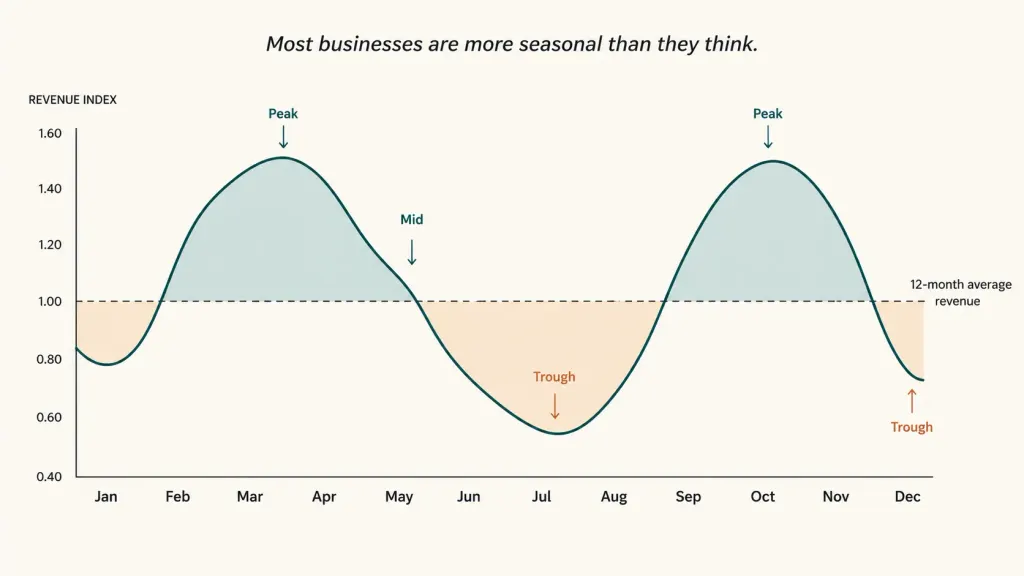
Avant de parler de la façon de planifier, il vaut la peine de le dire clairement : presque toute entreprise a une saisonnalité mesurable. Pas seulement les cas évidents.
Quelques exemples issus de véritables échanges de conseil :
- SaaS B2B : le chiffre d'affaires est plus lissé, mais le volume de nouveaux contrats chute de 30 à 40 % fin juillet, en août et lors de la seconde moitié de décembre
- Agences marketing : les clients gèlent leurs budgets début T1 et fin T4 — même si le chiffre d'affaires n'en subit l'effet qu'avec 30 à 60 jours de retard
- BTP : les cycles météo et d'inspection créent un écart de 2 à 3 fois entre les mois de pic et de creux
- E-commerce : le passage Black Friday → creux de janvier représente un écart de 3 à 5 fois pour la plupart des catégories
- Conseil/services : les périodes de vacances (août, fin décembre) font chuter les heures facturables de 40 à 60 %
- Restauration : la saisonnalité hebdomadaire (lundi vs samedi) se superpose à la saisonnalité mensuelle (février vs décembre)
Si vous vous répétez « nous ne sommes pas vraiment si saisonniers que ça », sortez 24 mois de chiffre d'affaires et examinez-les mois par mois. Le schéma est presque toujours là — et presque toujours plus marqué que vous ne l'imaginiez.
La première discipline de la planification de trésorerie saisonnière consiste à construire la carte de saisonnalité : un graphique en barres sur 12 mois montrant le chiffre d'affaires type de chaque mois, établi à partir d'au moins 24 mois d'historique. Sans cette carte, chaque décision est prise à l'aveugle.
Les quatre anti-schémas des entreprises saisonnières
Au fil des entretiens de conseil avec des dizaines d'entreprises saisonnières ukrainiennes, les quatre mêmes anti-schémas reviennent — et la dirigeante du centre périscolaire de notre introduction les avait tous les quatre commis en huit mois.
Premier anti-schéma. Le déni. « Nous ne sommes pas vraiment si saisonniers que ça. » Propos tenus par le dirigeant d'une entreprise affichant un écart mesurable de chiffre d'affaires de 3 fois entre pic et creux. Le déni est l'anti-schéma le moins coûteux, car il ne demande aucune action — et le plus coûteux, car chaque décision qui suit ignore la réalité.
Deuxième anti-schéma. Le biais de récence. « Le mois dernier, c'était 500 000 ₴, donc on peut se permettre des dépenses au niveau de 500 000 ₴. » Le cerveau traite le mois le plus récent comme la nouvelle référence, même quand 24 mois de données montrent qu'il s'agit d'une exception. Des embauches se font, du matériel s'achète, des baux se signent — tout ancré sur un chiffre qui n'a jamais été destiné à durer.
Troisième anti-schéma. Les décisions prises au tarif du pic. Prendre des engagements fixes pendant les mois de pic qu'il faudra honorer pendant les mois de creux. Le cas classique : signer en octobre un bail de 12 mois pour un local plus grand alors que le chiffre d'affaires est solide, puis payer en juillet pour ce local vide et plus grand alors que le chiffre d'affaires ne représente qu'un tiers de celui d'octobre. Le bail se moque du mois où l'on est. Les salaires aussi.
Quatrième anti-schéma. Le pillage du tampon. Le dirigeant sait intellectuellement qu'il devrait mettre de côté un « tampon de saison », et en a l'intention — mais ne le fait jamais de manière systématique. Quand le creux prévisible arrive, aucun tampon n'est là pour l'absorber. Le fait que le creux était prévisible n'est d'aucune consolation quand le solde bancaire tombe à 42 000 ₴.
Le remède à ces quatre anti-schémas tient dans un seul et même cadre, qui transforme la prise de conscience « je sais que nous sommes saisonniers » en décisions opérationnelles qui doivent réellement changer.
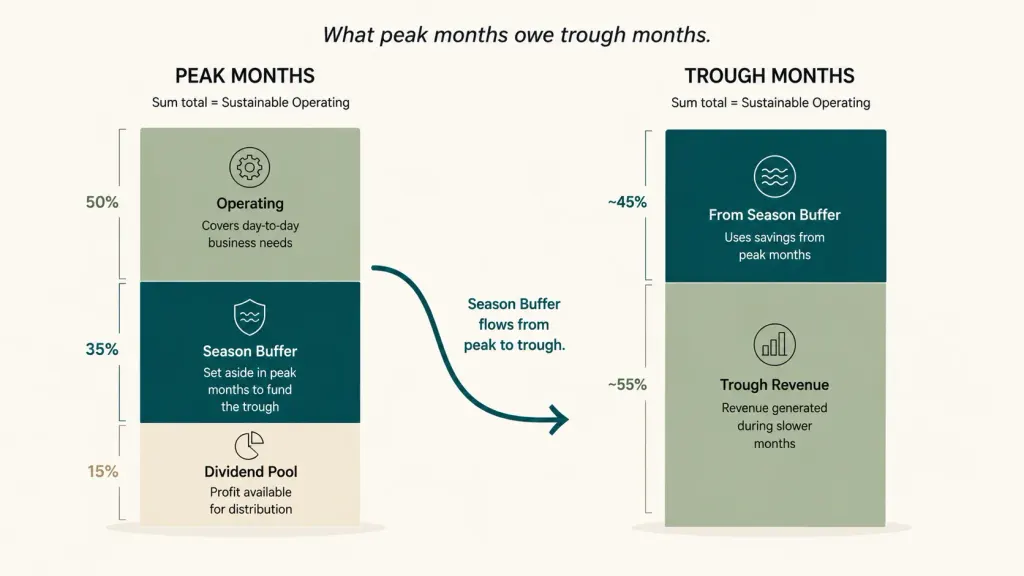
Le cadre de lissage : ce que les mois de pic doivent aux mois de creux
Une planification de trésorerie saisonnière digne de ce nom part du creux et remonte le fil.
Étape un — calculer l'écart de financement des mois de creux. Prenez vos charges fixes annuelles. Divisez-les par 12 pour obtenir vos charges fixes mensuelles. Soustrayez le chiffre d'affaires d'un mois de creux. Le résultat est l'écart de financement mensuel pendant le creux.
Pour le centre périscolaire : charges fixes de 290 000 ₴/mois, chiffre d'affaires de creux de 160 000 ₴/mois, écart de 130 000 ₴/mois. Avec 3 mois de creux, besoin de financement total sur le creux : 390 000 ₴. Ces 390 000 ₴, c'est ce que les mois de pic doivent aux mois de creux.
Étape deux — fixer le plafond de dépense du chiffre d'affaires de pic. La plupart des entreprises saisonnières peuvent durablement consacrer 50 à 60 % du chiffre d'affaires de pic à l'exploitation courante, orienter 30 à 35 % vers le tampon de saison, et réserver 10 à 15 % comme bénéfice réellement distribuable. Le plafond, c'est la discipline. Dépenser 90 % du chiffre d'affaires de pic signifie qu'il ne reste rien pour le creux à venir.
Étape trois — constituer le tampon de saison sur toute la durée du pic. N'essayez pas de financer le tampon en un ou deux mois. Provisionnez-le de manière constante sur tous les mois de pic pour qu'il croisse de façon régulière et prévisible.
Pour le centre périscolaire, avec environ 6 mois de pic à 450 000 ₴/mois en moyenne : une allocation de 30 % = 135 000 ₴/mois × 6 = 810 000 ₴ de tampon de saison accumulé. Largement au-dessus des 390 000 ₴ nécessaires. L'excédent devient une réserve stratégique.
Étape quatre — fixer les règles de décision « interdit pendant le pic ». Aucune nouvelle embauche engagée sur la base du chiffre d'affaires d'un mois de pic. Aucun achat d'équipement calé sur la trésorerie d'un mois de pic. Aucun nouvel engagement de charge fixe, sauf s'il resterait supportable au niveau du chiffre d'affaires d'un mois de creux. Cette seule règle évite 70 % des ennuis dans lesquels s'enferrent les entreprises saisonnières.
Étape cinq — revoir la carte de saisonnalité chaque trimestre. Les schémas évoluent. De nouvelles gammes de produits modifient la courbe. Les événements macro (guerre, inflation, démographie) changent le comportement des clients. La carte construite il y a deux ans est peut-être déjà obsolète. Une revue trimestrielle de 30 minutes suffit à la garder pertinente.
Ce que le centre périscolaire a changé en 12 mois
À la fin août, dans notre étude de cas, la dirigeante avait survécu — de justesse. Deux clients avaient payé d'avance le semestre d'automne pour combler l'écart. Elle-même s'est passée de son propre salaire pendant deux semaines. L'enseignante embauchée en juin a été conservée, chargée de préparer les programmes, avec l'accord tacite qu'elle ferait ses preuves en septembre.
Puis elle a mis en place trois changements structurels sur les 90 jours suivants.
Elle a construit la carte de saisonnalité sur 24 mois. Une première. Elle a reporté le chiffre d'affaires de chaque mois. Elle a vu le schéma avec une clarté totale pour la première fois — les pics étaient plus hauts qu'elle ne le pensait, et les creux plus profonds. L'écart entre mai et juillet était de 3,25 fois. Connaître le chiffre exact a changé sa façon d'envisager toute décision future.
Elle a fixé le plafond de dépense du chiffre d'affaires de pic. Dès septembre, chaque chiffre d'affaires entrant était réparti ainsi : 55 % exploitation, 30 % tampon de saison, 15 % stratégique/dividende. La répartition était non négociable et suivie chaque semaine.
Elle a instauré la règle « interdit pendant le pic ». Aucune embauche engagée pendant les mois de pic. Aucun nouveau bail signé pendant les mois de pic. Aucun équipement financé par la trésorerie d'un mois de pic. Si quelque chose semblait intéressant pendant le pic, cela était d'abord modélisé face aux calculs du creux avant tout engagement.
Douze mois plus tard :
- Moyenne des mois de pic : 495 000 ₴ (en légère hausse par rapport à l'année précédente, l'entreprise ayant grandi)
- Moyenne des mois de creux : 175 000 ₴ (similaire à l'année précédente)
- Tampon de saison fin octobre : 720 000 ₴ (contre 42 000 ₴ l'année précédente)
- Survie juin-août : aucun stress, aucune demande de paiement anticipé, la dirigeante a conservé son salaire
- Prime versée à l'équipe en novembre : 85 000 ₴ (prélevée sur la réserve stratégique — rendue possible parce que le pic n'avait pas été dépensé en trop)
- Bénéfice net de l'année : 1 240 000 ₴ (contre 1 060 000 ₴ l'année précédente, malgré moins de dépenses de croissance)
L'entreprise a grandi. L'équipe a été mieux payée. L'été n'était plus terrifiant.
« Ce qui a changé, ce n'est pas notre niveau de saisonnalité. Ce qui a changé, c'est que j'ai arrêté de faire comme si les saisons me pardonneraient d'avoir planifié en fonction du mauvais mois. »
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
De combien d'historique ai-je besoin pour cartographier la saisonnalité ?

Un minimum de 12 mois, idéalement 24. Avec 24 mois, vous pouvez distinguer un « véritable schéma saisonnier » d'un « événement isolé survenu une seule année ». Si vous avez moins de 12 mois, utilisez les repères sectoriels comme point de départ et construisez votre propre carte au fur et à mesure que les données s'accumulent.
Et si mon entreprise est récente et n'a pas d'historique ?
Utilisez les données sectorielles ainsi que des hypothèses prudentes. La plupart des secteurs ont des schémas de saisonnalité connus — le commerce de détail, l'éducation, l'hôtellerie-restauration, les services B2B ont tous des courbes bien documentées. Supposez que votre entreprise suivra le schéma de son secteur, avec des écarts potentiellement plus marqués (les jeunes entreprises ont une volatilité plus élevée). Constituez des tampons plus généreux que ce que recommande la formule, en attendant d'avoir vos propres données.
L'allocation de 30 % au tampon est-elle toujours le bon chiffre ?
Cela dépend de votre ratio creux/pic. Pour une entreprise avec un écart pic-creux de 1,5 fois, une allocation de 15 à 20 % suffit. Pour un écart de 3 fois, 30 % est plus proche du bon chiffre. Pour un écart de 5 fois ou plus (certains commerces de détail), 40 à 50 % peuvent être nécessaires. Calculez à partir de votre écart réel, pas d'une règle générique.
Puis-je simplement recourir à une ligne de crédit pour le creux plutôt que de constituer un tampon ?
Vous le pouvez, mais c'est coûteux. Une ligne de crédit de 390 000 ₴ utilisée 4 mois par an à un taux annuel de 24 % coûte 31 000 ₴ par an — de l'argent qui disparaît purement et simplement. Un tampon de saison constitué et reconstitué sans frais permet d'atteindre le même résultat. Les lignes de crédit sont surtout utiles comme filet de sécurité pour des événements exceptionnels, pas comme substitut au tampon.
Et si mon tampon de saison reste inutilisé ?
Excellent problème à avoir. Utilisez-le pour des décisions stratégiques — une embauche planifiée dès qu'apparaît la bonne personne, un équipement dont le rendement se cumule, des paiements anticipés à des fournisseurs pour obtenir de meilleures conditions, ou un transfert vers la réserve stratégique. Un tampon de saison inutilisé n'est pas de l'argent perdu — c'est une marge de choix.
Comment mettre mon équipe à l'aise avec la planification saisonnière ?
Soyez transparent sur les calculs. Montrez à l'équipe la carte de saisonnalité et le plan de tampon. Les primes deviennent possibles précisément parce que la discipline a tenu pendant le pic. Les mois de creux cessent d'être effrayants, car chacun sait que le plan a fonctionné. L'équipe commence à raisonner comme un dirigeant — c'est exactement le changement que vous attendiez.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



