



Índice

1.2k

11 min

12.06.2026
A construtora com ₴18 milhões em contratos assinados que não conseguia pagar a folha

Sergiy Shuldik
Especialista financeiro na Finmap
"Eu tinha três contratos na parede que somavam ₴18 milhões. E, numa sexta às 18h, eu estava tentando descobrir como pagar um caminhão de concreto."
O mestre de obras ligou numa sexta-feira à noite, às 18h14. O fornecedor de concreto tinha acabado de confirmar: sem pagamento até segunda às 8h, não haveria concretagem na segunda. Eram 1.200 metros cúbicos de fundação — já combinados com o cliente para a semana seguinte, previstos em contrato, com multa por atraso nas etapas.
Sem concreto na segunda, não haveria concretagem. Sem concretagem, não haveria medição para faturar no fim da semana. Sem essa medição, não entraria a terceira parcela do cliente, que estava prevista para cair "até meados do mês".
Saldo no banco naquela noite: ₴84.000. Nota do concreto para segunda-feira: ₴312.000. Folha de pagamento de quarta-feira para 14 pessoas da equipe: ₴487.000. Parcela esperada do cliente, da qual o mês inteiro dependia: ₴1.800.000.
A conta já tinha sido refeita umas dez vezes desde as 17h. O dono da empresa já tinha parado de abrir a calculadora.
Esta é a história de uma construtora lucrativa — ₴18 milhões em contratos assinados na parede, três obras em andamento, mais duas no pipeline — que quase perdeu sua equipe por causa da forma como o caixa funciona nesse setor. A crise não acabou com a empresa. Mas o que mudou depois é a parte que vale a pena contar.
O paradoxo: lucro no papel, sufoco no banco
Por qualquer indicador, a empresa parecia saudável. Três contratos assinados, somando ₴18 milhões, todos com clientes sólidos. Uma equipe principal de 14 pessoas que trabalhava junta havia mais de dois anos. Só no condomínio residencial — o maior dos três projetos — a margem ficava em torno de 22%. No papel, o negócio deveria estar dando muito dinheiro.
A realidade naquela sexta-feira à noite era outra. Caixa líquido total em todas as contas: ₴84.000. Valores a receber que já tinham passado por três datas “previstas” diferentes sem cair: ₴2,4 milhões. Compromissos com subempreiteiros vencendo nos próximos 10 dias: ₴890.000. Pedidos de materiais que precisavam ser pagos antecipadamente para manter o cronograma: ₴540.000.
O dono tinha construído a empresa porque entendia profundamente de obra — todo tipo de fundação, cada fornecedor, as manias de cada subempreiteiro. O que ele não tinha construído era um sistema financeiro capaz de enxergar duas semanas à frente. A planilha de Excel no notebook resumia os números do mês anterior, com precisão e sem utilidade nenhuma. Ela mostrava o que já tinha acontecido. Não dizia nada sobre a segunda-feira.
"Eu sabia quantos metros de vergalhão havia em cada obra. Mas não sabia dizer se a empresa sobreviveria até a quarta-feira seguinte." — reflexão durante visita à obra, dono da construtora
Por que a construção civil é tão vulnerável a buracos de caixa
A construção civil ocupa uma posição desconfortável no espectro do fluxo de caixa. Quase toda característica estrutural do setor empurra a liquidez para uma zona de risco.
Primeiro: materiais e subempreiteiros são pagos antes — clientes pagam por etapa. O fornecedor quer receber antes de entregar o concreto. O subempreiteiro quer 50% antes de mobilizar a equipe. Mas o cliente paga depois que as etapas são concluídas e aprovadas — normalmente 30 a 45 dias após a medição. Quanto maior a obra, maior o intervalo entre o dinheiro que sai e o dinheiro que entra.
Segundo: retenções ficam travadas por meses. Muitos contratos de construção retêm 5% a 10% de cada pagamento por etapa como garantia — liberada apenas depois da vistoria final. Em uma obra de ₴10 milhões, isso pode significar até ₴1 milhão parado na conta de outra pessoa por um ano. É lucro, mas não é liquidez.
Terceiro: clima e vistorias estão fora do seu controle. Dois dias de chuva empurram a concretagem. O fiscal remarca a inspeção. O departamento de compras do cliente entra em recesso. Nada disso muda o valor do contrato — mas tudo isso muda quando o dinheiro chega.
Quarto: cada obra tem seu próprio ritmo de caixa. Três obras em andamento significam três cronogramas de medição diferentes, três condições de pagamento diferentes, três grupos de fornecedores diferentes. Sem uma visão consolidada, o dono tenta administrar três calendários ao mesmo tempo de cabeça. Nem um contador cuidadoso consegue manter tudo isso na memória de curto prazo.
Quinto: crescer piora o problema, não melhora. Um empreiteiro pequeno, com uma obra por vez, tem uma visão de caixa simples. Uma construtora em crescimento, com cinco obras ativas, tem cinco ciclos sobrepostos — e, se dois deles atrasam ao mesmo tempo, a empresa inteira entra no buraco.
A empresa desse dono estava exatamente nesse ponto. Três obras em andamento. Mais duas começando em seis semanas. Crescendo rápido. E, como todo crescimento faz, consumindo caixa mais rápido do que gerava.
As 5 causas que dispararam a crise
Olhando para os 30 dias seguintes à ligação daquela sexta-feira, cinco padrões específicos apareceram como o mecanismo real por trás do buraco de caixa.
Causa um. O pagamento do maior cliente atrasou — mas não “o bastante” para virar cobrança pesada. A terceira parcela do projeto residencial, de ₴1,8 milhão, tinha sido prometida verbalmente para “meados do mês”. Entrou com 19 dias de atraso. Não um atraso catastrófico. Não um atraso para acionar jurídico. Só o suficiente para quebrar todos os planos em cadeia.
Causa dois. Dois adiantamentos a subempreiteiros caíram na mesma semana. Uma equipe de cobertura e uma equipe de acabamento mobilizaram na mesma segunda-feira — ambas exigindo 50% de adiantamento. Total: ₴680.000 saindo do caixa em 48 horas. O cronograma tinha sido definido meses antes; ninguém havia testado se haveria caixa para isso.
Causa três. ₴1,2 milhão em retenções espalhadas por três obras. Tudo travado, tudo “ganho” no papel, nada disponível. Em um mês tranquilo, isso passa despercebido. Em um mês apertado, é a diferença entre pagar a folha e não pagar.
Causa quatro. Um aumento de preço de materiais que ninguém tinha previsto. O aço subiu 11% entre a assinatura do contrato e a compra. O contrato era de preço fechado. O fornecedor, não. A diferença saiu do capital de giro.
Causa cinco. O dono vinha retirando dinheiro da empresa de forma constante. Nada extravagante — uma retirada mensal normal para uma família com dois filhos. Mas, quando confrontadas com um caixa apertado, aquelas retiradas viraram mais uma pressão. Ele não as enxergava como parte do problema porque “sempre tinha dado certo antes”.
Cinco causas. Nenhuma, sozinha, seria catastrófica. Todas presentes nos mesmos 30 dias. Juntas — uma ligação na sexta à noite sobre ₴312.000 em concreto.
O que o dono fez na segunda de manhã
A solução imediata do fim de semana não teve glamour. Uma ligação no sábado de manhã para o diretor financeiro do maior cliente (“precisamos de ₴500.000 esta semana, o restante pode esperar duas semanas”). Uma conversa com o banco sobre limite de cheque especial na segunda às 9h. Uma conversa franca no domingo à noite com o mestre de obras mais antigo, que aceitou atrasar o próprio salário em uma semana.
O concreto foi pago. A concretagem aconteceu na terça em vez de segunda. A multa contratual do cliente foi evitada. Ninguém da equipe saiu.
Mas, na segunda-feira depois que a poeira baixou, o dono fez outra coisa. Sentou com o contador e eles passaram quatro horas construindo algo que a empresa nunca tinha tido: um calendário de pagamentos que olhava 14 dias à frente em todas as três obras ao mesmo tempo.
Não era o resumo do mês anterior. Não era um DRE. Era uma projeção diária do saldo de caixa — hoje, amanhã, depois de amanhã, todos os dias por duas semanas — montada com cada entrada prevista (medições de clientes, liberações de retenção na data certa, linha do banco) e cada saída programada (pagamentos a subempreiteiros, pedidos de materiais, folha, impostos, retirada do dono).
A primeira versão era simples. Fórmulas no Excel, lançamento manual, três horas para atualizar. Mas, pela primeira vez, o dono conseguia olhar um número na segunda de manhã e saber se a quarta-feira estaria segura.
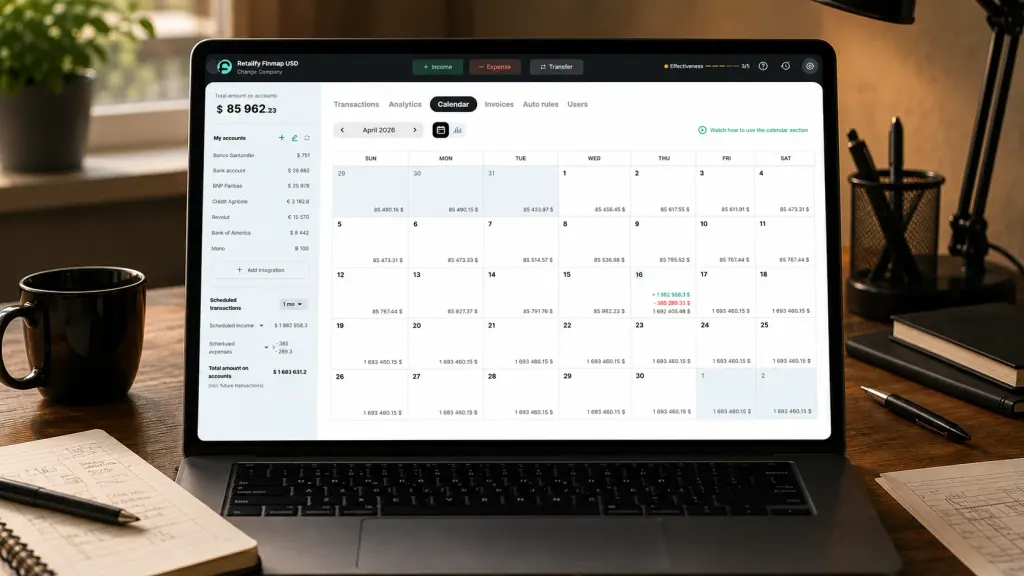
Em três semanas, a empresa saiu do Excel e passou a usar uma ferramenta adequada de planejamento financeiro. O calendário passou a ser atualizado automaticamente pelas integrações bancárias. Consolidava o fluxo de caixa das três obras em uma única visão. E destacava os dias em que o saldo projetado cairia abaixo do limite de segurança — o dono tinha definido ₴300.000 como mínimo.
O princípio era simples. Enxergue o buraco antes que ele engula você.
90 dias depois — o que mudou
Três meses depois da ligação daquela sexta-feira, a mesma empresa parecia estruturalmente diferente por dentro, mesmo com as mesmas obras, a mesma equipe e os mesmos contratos.
Reserva média de caixa. Antes: de ₴84 mil a ₴250 mil, oscilando sem previsibilidade. Depois de 90 dias: média de ₴680 mil, com mínimo de ₴340 mil. A reserva não foi construída cortando custos. Foi construída ajustando o timing dos pagamentos — empurrando adiantamentos a subempreiteiros em 5 a 7 dias para casar com as medições dos clientes, negociando prazos um pouco melhores com dois fornecedores-chave e suspendendo a retirada do dono nas duas semanas de maior risco de cada mês.
Horizonte de visibilidade. Antes: 0 dias — o dono descobria os problemas de caixa quando as contas chegavam. Depois: 14 dias como padrão, 30 a 45 dias para contratos grandes. Decisões que antes eram reativas (“dá para pagar isso?”) passaram a ser proativas (“este é o melhor momento para agendar isso”).
Uso de limite emergencial. Antes: 3 usos de cheque especial de curto prazo em 6 meses, com custo médio de 1,8% por saque. Depois de 90 dias: zero. A linha de crédito ainda existe como rede de segurança — mas não foi usada.
Surpresas na folha. Antes: 2 conversas no ano anterior do tipo “vamos pagar na sexta em vez de quarta”. Depois: zero. Os salários caem na mesma data todo mês, sem exceções.
Tom da comunicação com clientes. Antes: defensivo, muitas vezes com respostas atrasadas quando os clientes perguntavam sobre cronograma. Depois: o dono passou a puxar proativamente conversas sobre datas de liberação de retenção e programação de medições — porque sabe o que vem pela frente e quando precisa do dinheiro.
A mudança invisível é mais difícil de medir. Antes, o dono passava cerca de duas noites por semana pensando em caixa — simulando mentalmente qual pagamento poderia ser adiado, qual cliente precisava ser cobrado, o que fazer se X não caísse. Depois que o calendário entrou em operação, essas noites desapareceram. As mesmas perguntas continuavam existindo — mas as respostas já estavam prontas com antecedência.
A reflexão do dono
"Eu achava que um sistema financeiro era algo que você monta quando a empresa cresce além do ponto em que dá para guardar tudo na cabeça. Errado. Você monta no momento em que tem mais de uma obra rodando ao mesmo tempo. Quando já não cabe mais na cabeça, você provavelmente já atrasou duas folhas."
Hoje, o dono descreve a mudança em duas partes.
A parte visível: um calendário de pagamentos que consolida três obras, atualiza automaticamente pelos bancos e mostra 14 dias à frente toda segunda-feira de manhã. Ele passa 20 minutos por semana olhando para isso.
A parte invisível: uma mudança completa na forma como as decisões são tomadas. Orçamentos de novas obras agora incluem uma simulação de fluxo de caixa antes de o preço ser enviado. Cronogramas de subempreiteiros são testados no calendário antes de as equipes serem mobilizadas. Datas de liberação de retenções são acompanhadas individualmente e cobradas duas semanas antes do vencimento. A retirada pessoal do negócio é alinhada às semanas de caixa mais forte, não feita “quando dá”.
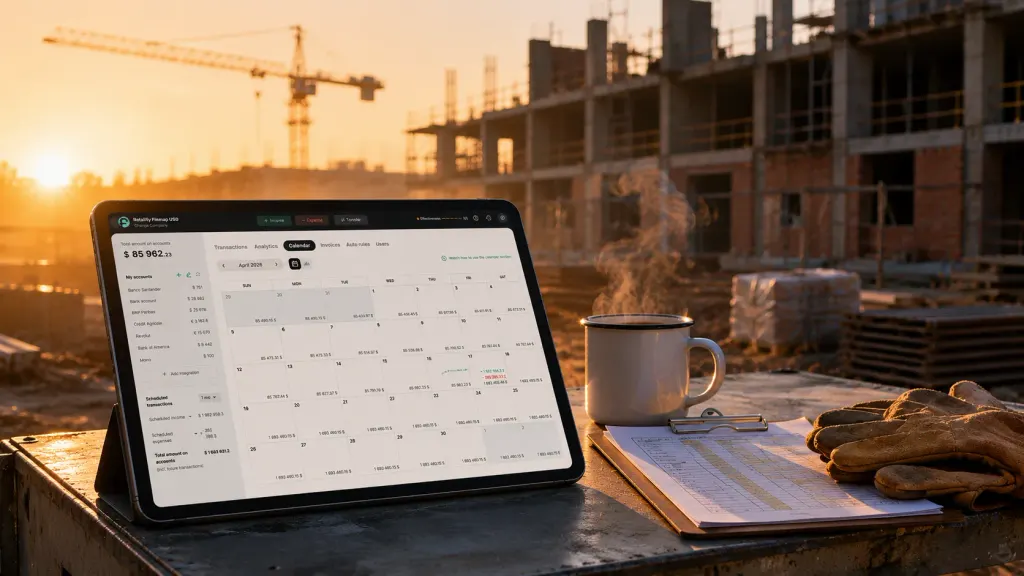
A empresa hoje trabalha em sua quinta obra simultânea. O calendário continua funcionando. A equipe agora tem 19 pessoas. A margem melhorou 3 pontos percentuais no portfólio ativo — não porque a execução da obra mudou, mas porque as decisões raras de modo emergência (pagar um subempreiteiro antes do necessário, aceitar piores condições de um fornecedor por pressão de prazo) pararam de acontecer.
A ligação de sexta-feira que abriu esta história não se repetiu.
Base do tema: Buraco no fluxo de caixa: como identificar e como evitar
Setor: Como o Finmap ajuda empresas da construção civil a recuperar o controle financeiro
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Um calendário de pagamentos ajuda se eu toco apenas uma obra por vez?

Sim, mas o ganho é menor. Com uma única obra, muitas vezes dá para manter a visão do caixa na cabeça. O valor real do calendário aparece quando você passa a ter duas ou mais obras com etapas se sobrepondo — é aí que o controle mental deixa de funcionar e a maioria dos buracos de caixa acontece.
Qual é uma reserva de caixa razoável para uma construtora?
De dois a três meses de custos fixos (salários, escritório, despesas recorrentes) mais uma reserva para adiantamentos de materiais da maior obra em andamento. Para uma empresa com ₴500 mil de custos fixos mensais e ₴800 mil de adiantamento típico para materiais, isso dá algo em torno de ₴1,8–2,3 milhões. A maioria das empreiteiras opera abaixo desse nível — e quase todas acabam enfrentando buracos de caixa por causa disso.
Quanto tempo leva para montar um calendário de pagamentos?
Primeira versão funcional: de 2 a 4 horas, mesmo com lançamento manual. Integração com extrato bancário e atualizações automáticas: mais 4 a 6 horas ao longo das duas primeiras semanas. Depois disso, o sistema praticamente se mantém sozinho, exigindo de 15 a 30 minutos de atenção por semana.
Posso fazer isso no Excel em vez de usar uma ferramenta específica?
Para uma ou duas obras, sim. Para três ou mais, o Excel vira um trabalho de meio período. O custo de manutenção cresce mais rápido do que o valor que ele entrega. O problema mais comum é a planilha ficar uma semana atrasada em relação à realidade, o que é pior do que não ter calendário nenhum (porque você confia nela, e ela te engana).
E os pagamentos retidos? Como devo me planejar para eles?
Acompanhe cada valor retido separadamente por contrato e pela data prevista de liberação. Trate esses valores como contas a receber com vencimento conhecido, não como dinheiro disponível. Depois, planeje duas reservas de caixa: uma para a operação e outra dimensionada especificamente para cobrir o intervalo entre o momento em que a retenção é “ganha” e o momento em que ela realmente entra.
Isso serve só para construtoras de médio porte?
Não. Quanto menor a empreiteira, menor a margem para erro. Uma equipe de 3 pessoas com uma obra de ₴2 milhões tem o mesmo buraco de caixa estrutural de uma empresa com 30 pessoas — só que com números absolutos menores. Em pequena escala, o calendário é ainda mais importante, não menos.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



