


Cuprins
Acasă
/
Blog
/
Firma de construcții cu ₴18M în contracte semnate care aproape nu a putut plăti salariile

985

11 min

12.06.2026
Firma de construcții cu ₴18M în contracte semnate care aproape nu a putut plăti salariile
Sergiy Shuldik
Financial Expert at Finmap
„Aveam trei contracte pe perete în valoare de ₴18 milioane. Iar vineri, la ora 18:00, mă gândeam cum să plătesc un camion de beton.”
Șeful de șantier a sunat vineri seara, la 18:14. Furnizorul de beton confirmase deja: fără plată până luni la ora 8:00, nu se toarnă luni. O mie două sute de metri cubi de lucrări de fundație — programate cu clientul pentru săptămâna următoare, scrise în contract, cu clauză de penalizare pentru termene ratate.
Fără beton luni însemna fără turnare. Fără turnare însemna fără factură de progres la sfârșitul săptămânii. Fără factură de progres însemna fără a treia tranșă de la client, care era programată să intre „până la mijlocul lunii”.
Contul bancar în acea seară: ₴84.000. Factura de beton de luni: ₴312.000. Salariile de miercuri pentru cei 14 oameni din echipă: ₴487.000. Tranșa așteptată de la client, de care depindea toată luna: ₴1.800.000.
Calculul fusese refăcut de zeci de ori de la ora 17:00. Proprietarul renunțase să mai deschidă aplicația de calculator.
Aceasta este povestea unei firme de construcții profitabile — ₴18 milioane în contracte semnate pe perete, trei proiecte active, alte două în pipeline — care aproape și-a pierdut echipa din cauza modului în care circulă banii în acest domeniu. Criza nu a pus capăt companiei. Dar ceea ce s-a schimbat după aceea merită povestit.
Paradoxul: profitabil pe hârtie, falit în bancă
După orice indicator, afacerea arăta sănătoasă. Trei contracte semnate, în valoare totală de ₴18 milioane, toate cu clienți de încredere. O echipă de bază de 14 oameni, care lucrau împreună de peste doi ani. Marja doar la complexul rezidențial — cel mai mare dintre cele trei proiecte — era de aproximativ 22%. Pe hârtie, afacerea ar fi trebuit să tipărească bani.
Realitatea din acea seară de vineri era alta. Total cash lichid pe toate conturile: ₴84.000. Creanțe care depășiseră trei date „așteptate” diferite fără să ajungă: ₴2,4 milioane. Obligații față de subantreprenori scadente în următoarele 10 zile: ₴890.000. Comenzi de materiale care trebuiau plătite în avans pentru a respecta graficul: ₴540.000.
Proprietarul construise afacerea cunoscând construcțiile în profunzime — fiecare tip de fundație, fiecare furnizor, toate particularitățile fiecărui subantreprenor. Ceea ce nu construise era un sistem financiar capabil să vadă două săptămâni înainte. Foaia Excel de pe laptopul lui rezuma cifrele lunii trecute, exact și inutil. Îi spunea ce se întâmplase deja. Nu spunea nimic despre luni.
„Știam fiecare metru de fier-beton de pe fiecare șantier. Nu puteam să-ți spun dacă firma va supraviețui până miercurea următoare.” — reflecție de pe teren, proprietarul unei firme de construcții
De ce construcțiile sunt structural fragile la deficitele de lichiditate
Construcțiile se află într-un colț incomod al spectrului fluxului de numerar. Aproape fiecare trăsătură structurală a domeniului împinge lichiditatea într-o poziție precară.
Primo: materialele și subantreprenorii se plătesc în avans — clienții plătesc în etape. Furnizorul vrea plata înainte de turnarea betonului. Subantreprenorul vrea 50% înainte de a mobiliza echipa. Dar clientul plătește după ce etapele sunt finalizate și verificate — de regulă la 30–45 de zile după semnarea recepției lucrării. Cu cât proiectul e mai mare, cu atât decalajul dintre ieșirea și intrarea banilor e mai lung.
Secundo: garanțiile de bună execuție rămân blocate luni de zile. Multe contracte de construcții rețin 5–10% din fiecare plată de progres drept garanție — eliberată abia după recepția finală. La un proiect de ₴10 milioane, asta înseamnă până la ₴1 milion care stă un an în contul altcuiva. Profitabil, dar nelichid.
Tertio: întârzierile din cauza vremii și a inspecțiilor sunt exogene. O ploaie de două zile amână turnarea. Inspectorul reprogramează. Departamentul de achiziții al clientului e în concediu. Niciuna dintre acestea nu afectează valoarea contractului — dar fiecare afectează momentul în care sosesc banii.
Quarto: fiecare proiect are propriul ritm de numerar. Trei proiecte active înseamnă trei grafice de etape diferite, trei termene de plată diferite, trei seturi diferite de furnizori. Fără o imagine consolidată, proprietarul jonglează mental cu trei calendare simultan. Nici cel mai atent contabil nu poate ține totul în memoria de lucru.
Quinto: creșterea agravează problema, nu o rezolvă. Un antreprenor mic, cu un singur proiect la un moment dat, are o imagine de cash simplă. Un antreprenor în creștere, cu cinci proiecte active, are cinci cicluri suprapuse — și dacă oricare două dintre ele întârzie în același timp, toată compania intră în deficit.
Compania proprietarului era exact la această scară. Trei proiecte active. Alte două care porneau în șase săptămâni. Creștere rapidă. Și, așa cum se întâmplă mereu la creștere, devora bani mai repede decât producea.
5 cauze care au declanșat concret criza
Privind retrospectiv la cele 30 de zile care au urmat apelului de vineri, cinci tipare specifice s-au conturat drept mecanismul real din spatele deficitului de cash.
Cauza unu. Plata celui mai mare client a întârziat — dar nu suficient de mult cât să fie urmărită agresiv. A treia tranșă din proiectul rezidențial, ₴1,8 milioane, fusese promisă verbal pentru „mijlocul lunii”. A venit cu 19 zile întârziere. Nu catastrofal de târziu. Nu suficient de târziu pentru acțiune juridică. Doar suficient de târziu cât să strice tot ce depindea de ea în aval.
Cauza doi. Două avansuri pentru subantreprenori plătite în aceeași săptămână. O echipă de acoperișuri și o echipă de finisaje s-au mobilizat amândouă în aceeași zi de luni — ambele cerând un avans de 50%. Total: ₴680.000 ieșiți din cont în 48 de ore. Programul fusese stabilit cu luni în urmă; nimeni nu testase dacă banii vor fi disponibili.
Cauza trei. ₴1,2 milioane în garanții de bună execuție pe trei proiecte. Toate blocate, toate „câștigate” pe hârtie, niciuna disponibilă. Într-o lună liniștită, e invizibil. Într-o lună strânsă, face diferența între a plăti salariile și a nu le plăti.
Cauza patru. O creștere a prețului materialelor pe care nimeni nu o bugetase. Prețul oțelului a crescut cu 11% între semnarea contractului și achiziție. Contractul era cu preț fix. Furnizorul nu era. Diferența a ieșit din capitalul de lucru.
Cauza cinci. Proprietarul retrăsese constant venit personal din afacere. Nu extravagant — o retragere lunară normală pentru o familie cu doi copii. Dar, sincronizate cu o perioadă de cash strâns, acele retrageri au fost încă o scurgere. Nu le văzuse ca parte a problemei de cash, pentru că „mereu funcționaseră până acum”.
Cinci cauze. Niciuna, luată separat, catastrofală. Toate prezente în aceleași 30 de zile. Împreună — un apel telefonic de vineri seara despre ₴312.000 de beton.
Ce a făcut proprietarul luni dimineață
Rezolvarea imediată din weekend a fost lipsită de glamour. Un telefon către directorul financiar al celui mai mare client, sâmbătă dimineață („avem nevoie de ₴500.000 săptămâna asta, restul poate aștepta două săptămâni”). O discuție despre descoperit de cont cu banca, luni la ora 9:00. O discuție sinceră, duminică seara, cu șeful de șantier senior al echipei, care a acceptat să-și amâne propriul salariu cu o săptămână.
Betonul a fost plătit. Turnarea a avut loc marți, în loc de luni. Clauza de penalizare a clientului a fost evitată. Echipa nu a pierdut pe nimeni.
Dar luni, după ce praful s-a așezat, proprietarul a mai făcut ceva. S-a așezat cu contabilul și au petrecut patru ore construind ceva ce compania nu avusese niciodată: un calendar de plăți care privea 14 zile înainte, pe toate cele trei proiecte simultan.
Nu un rezumat al lunii trecute. Nu un cont de profit și pierdere. Un sold de cash proiectat zilnic — azi, mâine, poimâine, în fiecare zi pentru două săptămâni — construit din fiecare intrare programată (etape de la clienți, eliberări de garanții atunci când erau scadente, linia de credit bancară) și fiecare ieșire programată (plăți către subantreprenori, comenzi de materiale, salarii, taxe, retragerea proprietarului).
Prima versiune era rudimentară. Formule Excel, introducere manuală, trei ore pentru actualizare. Dar, pentru prima dată, proprietarul putea vedea luni dimineață o cifră care îi spunea dacă miercuri va fi în siguranță.
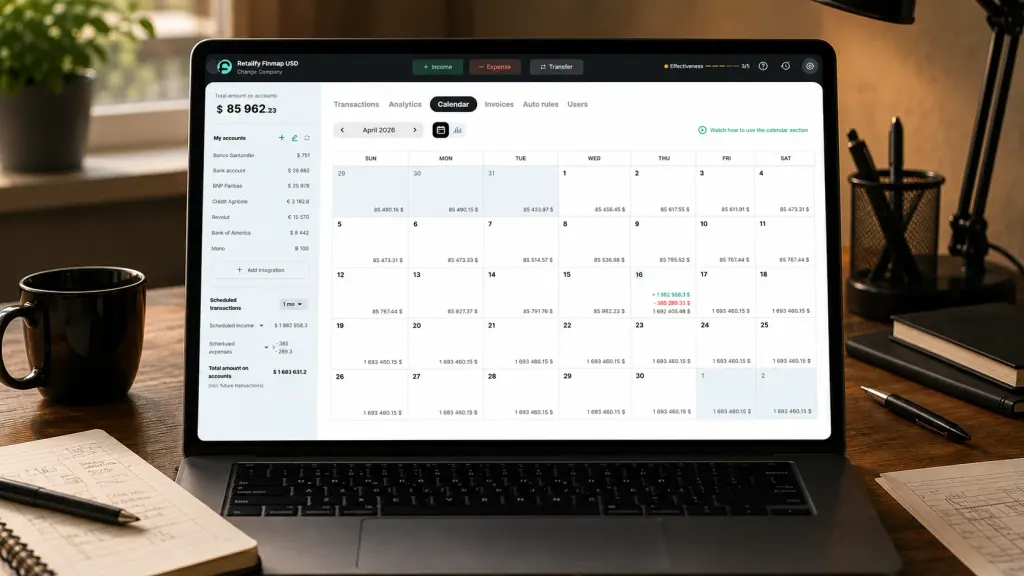
În trei săptămâni, compania migrase de la Excel la un instrument de planificare financiară adevărat. Calendarul se actualiza acum automat din fluxurile bancare. Consolida toate cele trei fluxuri de numerar ale proiectelor într-o singură vedere. Evidenția zilele în care soldul proiectat ar scădea sub pragul de siguranță — proprietarul stabilise ₴300.000 ca minim.
Principiul era simplu. Vezi deficitul înainte ca el să te vadă pe tine.
90 de zile mai târziu — ce s-a schimbat
La trei luni de la apelul de vineri, aceeași afacere arăta structural diferit pe dinăuntru, deși proiectele, echipa și contractele erau aceleași.
Bufferul mediu de cash. Înainte: între ₴84K și ₴250K, fluctuând haotic. După 90 de zile: medie de ₴680K, cu un minim de ₴340K. Bufferul nu a fost construit prin tăierea costurilor. A fost construit prin resincronizarea plăților — amânând avansurile subantreprenorilor cu 5–7 zile pentru a se alinia cu etapele primite de la client, negociind condiții puțin mai bune cu doi furnizori-cheie și oprind retragerea proprietarului în cele două săptămâni cu risc maxim din fiecare lună.
Orizontul de vizibilitate. Înainte: 0 zile — proprietarul descoperea problemele de cash când soseau facturile. După: 14 zile standard, 30–45 de zile pentru contractele majore. Deciziile care înainte erau reactive („ne permitem asta?”) au devenit proactive („iată când ar trebui să programăm asta”).
Utilizarea descoperitului de urgență. Înainte: 3 descoperiri de cont pe termen scurt în 6 luni, cost mediu 1,8% per tragere. După 90 de zile: zero. Linia de descoperit încă există ca plasă de siguranță — dar nu a mai fost atinsă.
Surprize la salarii. Înainte: 2 cazuri în anul anterior de discuții de tipul „plătim vineri în loc de miercuri”. După: zero. Salariile intră în același dată în fiecare lună, fără excepții.
Tonul comunicării cu clienții. Înainte: defensiv, adesea cu răspunsuri întârziate când clienții întrebau despre grafic. După: proprietarul deschide acum el însuși conversațiile despre momentul eliberării garanțiilor și programarea etapelor — pentru că știe ce urmează și când are nevoie de asta.
Schimbarea ascunsă e mai greu de măsurat. Proprietarul obișnuia să petreacă aproximativ două seri pe săptămână gândindu-se la cash — rulând simulări mentale despre ce plată ar putea fi amânată, ce client ar trebui urmărit, ce ar face dacă X nu ar sosi. După ce calendarul a fost implementat, acele seri au dispărut. Aceleași întrebări existau în continuare — dar aveau deja răspunsuri pregătite.
Reflecția proprietarului
„Obișnuiam să cred că un sistem financiar e ceva ce construiești când ai depășit dimensiunea la care poți ține totul în cap. Greșit. Îl construiești din momentul în care ai mai mult de un proiect activ simultan. Până ajungi să nu mai poți ține totul în cap, ai ratat deja două rânduri de salarii.”
Proprietarul descrie acum schimbarea în două părți.
Partea vizibilă: un calendar de plăți care consolidează trei proiecte, se actualizează automat din bănci și îi arată 14 zile înainte în fiecare luni dimineață. Petrece 20 de minute cu el în fiecare săptămână.
Partea invizibilă: o schimbare completă a modului în care se iau deciziile. Ofertele pentru proiecte noi includ acum o simulare a fluxului de numerar înainte ca prețul să fie trimis. Programele subantreprenorilor sunt testate în raport cu calendarul înainte ca echipele să fie mobilizate. Datele eliberării garanțiilor sunt urmărite individual și solicitate cu două săptămâni înainte de scadență. Venitul personal din afacere este sincronizat cu săptămânile cu cash abundent, nu „oricând”.
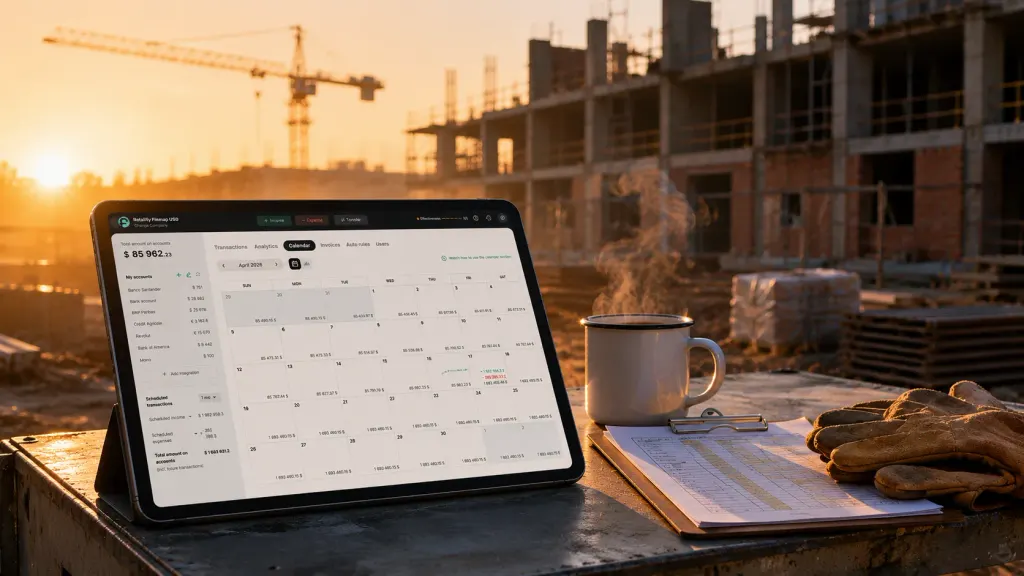
Compania lucrează în prezent simultan la al cincilea proiect. Calendarul funcționează în continuare. Numărul de angajați este acum 19. Marja s-a îmbunătățit cu 3 puncte procentuale pe tot portofoliul activ — nu pentru că munca s-a schimbat, ci pentru că deciziile rare, luate în modul de urgență (plătește acest subantreprenor mai repede decât e nevoie, acceptă condiții mai proaste de la un furnizor sub presiunea timpului) au încetat să se mai producă.
Apelul de vineri cu care a început această poveste nu s-a mai repetat.
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Un calendar de plăți ajută dacă am un singur proiect de construcție la un moment dat?

Da, dar câștigul e mai mic. Cu un singur proiect, poți ține adesea imaginea de cash în cap. Valoarea reală a calendarului apare din momentul în care ai două sau mai multe proiecte cu etape suprapuse — atunci se prăbușește modelul mental și acolo apar cele mai multe deficite de cash.
Ce buffer de cash e rezonabil pentru o firmă de construcții?
Două-trei luni de costuri fixe (salarii, birou, cheltuieli generale recurente) plus o rezervă pentru avansurile de materiale la cel mai mare proiect activ. Pentru o companie cu ₴500K costuri fixe lunare și un avans de materiale tipic de ₴800K, asta înseamnă aproximativ ₴1,8–2,3 milioane. Majoritatea antreprenorilor operează sub acest nivel — și aproape toți se confruntă, ca urmare, cu deficite de cash.
Cât durează să configurezi un calendar de plăți?
Prima versiune funcțională: 2–4 ore, chiar și cu introducere manuală. Integrarea cu fluxurile bancare și actualizările automate: încă 4–6 ore în primele două săptămâni. După aceea sistemul se întreține singur, cu 15–30 de minute de atenție pe săptămână.
Pot face asta în Excel în loc de un instrument dedicat?
Pentru unul sau două proiecte — da. Pentru trei sau mai multe, Excel devine o slujbă cu jumătate de normă. Costul de întreținere crește mai repede decât valoarea adusă. Cel mai frecvent eșec e că fișierul Excel rămâne în urma realității cu o săptămână, ceea ce îl face mai rău decât lipsa unui calendar (pentru că ai încredere în el, iar el te minte).
Ce se întâmplă cu garanțiile de bună execuție — cum ar trebui să le planific?
Urmărește fiecare sumă de garanție separat, pe contract și pe data estimată de eliberare. Tratează-le ca pe creanțe cu o scadență cunoscută, nu ca pe cash disponibil. Apoi planifică două buffere de cash: unul pentru operațiuni, altul dimensionat special pentru a absorbi decalajul dintre momentul în care garanția este „câștigată” și momentul în care ajunge efectiv.
Asta e valabil doar pentru firmele de construcții de mărime medie?
Nu. Cu cât antreprenorul e mai mic, cu atât are mai puțină marjă de eroare. O echipă de 3 persoane cu un singur proiect de ₴2 milioane are același deficit structural de cash ca o firmă de 30 de oameni — doar cu cifre absolute mai mici. Calendarul e mai important, nu mai puțin important, la scară mică.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



