


Πίνακας περιεχομένων
Αρχική
/
Blog
/
Η κατασκευαστική εταιρεία με υπογεγραμμένα συμβόλαια ₴18 εκατ. που δεν μπορούσε να πληρώσει μισθούς

970

11 λεπτά

12.06.2026
Η κατασκευαστική εταιρεία με υπογεγραμμένα συμβόλαια ₴18 εκατ. που δεν μπορούσε να πληρώσει μισθούς

Sergiy Shuldik
Financial Expert at Finmap
«Είχα τρία συμβόλαια στον τοίχο, συνολικής αξίας ₴18 εκατομμυρίων. Και την Παρασκευή στις 6 το απόγευμα αναρωτιόμουν πώς θα πλήρωνα ένα φορτηγό σκυρόδεμα.»
Ο εργοδηγός τηλεφώνησε Παρασκευή βράδυ, στις 6:14 μ.μ. Ο προμηθευτής σκυροδέματος μόλις είχε επιβεβαιώσει: αν δεν γίνει πληρωμή έως τις 8 π.μ. Δευτέρα, δεν θα γίνει σκυροδέτηση τη Δευτέρα. Χίλια διακόσια κυβικά μέτρα θεμελίωσης — προγραμματισμένα με τον πελάτη για την επόμενη εβδομάδα, γραμμένα στο συμβόλαιο, με ρήτρα ποινής για χαμένα ορόσημα.
Χωρίς σκυρόδεμα τη Δευτέρα δεν θα γινόταν σκυροδέτηση. Χωρίς σκυροδέτηση δεν θα υπήρχε τιμολόγιο προόδου στο τέλος της εβδομάδας. Χωρίς τιμολόγιο προόδου δεν θα υπήρχε τρίτη δόση από τον πελάτη, η οποία είχε προγραμματιστεί να εκκαθαριστεί «μέχρι το μέσο του μήνα».
Το τραπεζικό υπόλοιπο εκείνο το βράδυ: ₴84.000. Το τιμολόγιο σκυροδέματος της Δευτέρας: ₴312.000. Η μισθοδοσία της Τετάρτης για 14 άτομα της ομάδας: ₴487.000. Η αναμενόμενη δόση του πελάτη, από την οποία εξαρτιόταν όλος ο μήνας: ₴1.800.000.
Οι υπολογισμοί είχαν γίνει δεκάδες φορές από τις 5 το απόγευμα. Ο ιδιοκτήτης είχε σταματήσει πια να ανοίγει την εφαρμογή του αριθμομηχανήματος.
Αυτή είναι η ιστορία μιας κερδοφόρας κατασκευαστικής εταιρείας — ₴18 εκατομμύρια σε υπογεγραμμένα συμβόλαια στον τοίχο, τρία ενεργά έργα, δύο ακόμη στο pipeline — που παραλίγο να χάσει την ομάδα της εξαιτίας του τρόπου με τον οποίο κινείται το χρήμα σε αυτόν τον κλάδο. Η κρίση δεν τερμάτισε την εταιρεία. Αλλά αυτό που άλλαξε στη συνέχεια αξίζει να ειπωθεί.
Το παράδοξο: κερδοφόρα στα χαρτιά, «σπασμένη» στην τράπεζα
Με κάθε δείκτη, η επιχείρηση αυτή έδειχνε υγιής. Τρία υπογεγραμμένα συμβόλαια συνολικού ύψους ₴18 εκατομμυρίων, όλα με αξιόπιστους πελάτες. Έναν πυρήνα ομάδας 14 ατόμων που δούλευαν μαζί πάνω από δύο χρόνια. Το περιθώριο κέρδους μόνο στο οικιστικό συγκρότημα — το μεγαλύτερο από τα τρία έργα — ήταν περίπου 22%. Στα χαρτιά, η επιχείρηση θα έπρεπε να «τυπώνει χρήμα».
Η πραγματικότητα εκείνο το Παρασκευό βράδυ ήταν διαφορετική. Συνολικά ρευστά διαθέσιμα σε όλους τους λογαριασμούς: ₴84.000. Απαιτήσεις που είχαν περάσει τρεις διαφορετικές «αναμενόμενες» ημερομηνίες χωρίς να εισπραχθούν: ₴2,4 εκατομμύρια. Υποχρεώσεις προς υπεργολάβους με λήξη εντός των επόμενων 10 ημερών: ₴890.000. Παραγγελίες υλικών που έπρεπε να πληρωθούν προκαταβολικά για να τηρηθεί το χρονοδιάγραμμα: ₴540.000.
Ο ιδιοκτήτης είχε χτίσει την επιχείρηση γνωρίζοντας τις κατασκευές σε βάθος — κάθε είδος θεμελίωσης, κάθε προμηθευτή, κάθε ιδιοτροπία κάθε υπεργολάβου. Αυτό που δεν είχε χτίσει ήταν ένα χρηματοοικονομικό σύστημα ικανό να «βλέπει» δύο εβδομάδες μπροστά. Το φύλλο Excel στον φορητό του υπολογιστή συνόψιζε τα νούμερα του προηγούμενου μήνα, με ακρίβεια αλλά άχρηστα. Του έλεγε τι είχε ήδη συμβεί. Δεν έλεγε τίποτα για τη Δευτέρα.
«Ήξερα κάθε μέτρο οπλισμού σε κάθε εργοτάξιο. Δεν μπορούσα να πω αν η εταιρεία θα επιβίωνε την επόμενη Τετάρτη.» — απόσπασμα επίσκεψης στο εργοτάξιο, ιδιοκτήτης κατασκευαστικής εταιρείας
Γιατί οι κατασκευές είναι δομικά ευάλωτες στα ταμειακά κενά
Ο κλάδος των κατασκευών βρίσκεται σε μια δύσκολη γωνία του φάσματος της ταμειακής ροής. Σχεδόν κάθε δομικό χαρακτηριστικό του κλάδου σπρώχνει τη ρευστότητα σε επισφαλή θέση.
Πρώτον: τα υλικά και οι υπεργολάβοι πληρώνονται εκ των προτέρων — οι πελάτες πληρώνουν σε στάδια. Ο προμηθευτής θέλει πληρωμή πριν χυθεί το σκυρόδεμα. Ο υπεργολάβος θέλει το 50% πριν κινητοποιήσει το συνεργείο. Αλλά ο πελάτης πληρώνει αφού ολοκληρωθούν και επαληθευτούν τα ορόσημα — συνήθως 30 έως 45 ημέρες μετά την υπογραφή παραλαβής της εργασίας. Όσο μεγαλύτερο το έργο, τόσο μεγαλύτερο το χάσμα ανάμεσα στην έξοδο και στην είσοδο χρήματος.
Δεύτερον: οι παρακρατήσεις εγγύησης μένουν κλειδωμένες για μήνες. Πολλά συμβόλαια κατασκευών παρακρατούν 5–10% από κάθε πληρωμή προόδου ως εγγύηση καλής εκτέλεσης — που αποδεσμεύεται μόνο μετά την τελική επιθεώρηση. Σε ένα έργο ₴10 εκατομμυρίων, αυτό σημαίνει έως ₴1 εκατομμύριο «παρκαρισμένο» σε λογαριασμό τρίτου για έναν ολόκληρο χρόνο. Κερδοφόρο, αλλά όχι ρευστό.
Τρίτον: οι καθυστερήσεις λόγω καιρού και επιθεωρήσεων είναι εξωγενείς παράγοντες. Μια δίμερη βροχή μετατοπίζει τη σκυροδέτηση. Ο επιθεωρητής αναβάλλει το ραντεβού. Το τμήμα προμηθειών του πελάτη βρίσκεται σε άδεια. Τίποτα από αυτά δεν επηρεάζει την αξία του συμβολαίου — αλλά το καθένα επηρεάζει το πότε θα φτάσει το χρήμα.
Τέταρτον: κάθε έργο έχει τον δικό του ταμειακό ρυθμό. Τρία ενεργά έργα σημαίνουν τρία διαφορετικά χρονοδιαγράμματα ορόσημων, τρεις διαφορετικούς όρους πληρωμής, τρία διαφορετικά σύνολα προμηθευτών. Χωρίς ενιαία, ενοποιημένη εικόνα, ο ιδιοκτήτης δουλεύει νοερά με τρία ημερολόγια ταυτόχρονα. Ακόμη και ένας προσεκτικός λογιστής δεν μπορεί να τα κρατήσει όλα στη μνήμη εργασίας.
Πέμπτον: η ανάπτυξη επιδεινώνει το πρόβλημα, δεν το βελτιώνει. Ένας μικρός εργολάβος με ένα έργο κάθε φορά έχει μια απλή ταμειακή εικόνα. Ένας αναπτυσσόμενος εργολάβος με πέντε ενεργά έργα έχει πέντε αλληλεπικαλυπτόμενους κύκλους — και αν δύο από αυτούς καθυστερήσουν ταυτόχρονα, ολόκληρη η εταιρεία βρίσκεται σε ταμειακό κενό.
Η εταιρεία του ιδιοκτήτη βρισκόταν ακριβώς σε αυτή την κλίμακα. Τρία ενεργά έργα. Δύο ακόμη ξεκινούσαν σε έξι εβδομάδες. Αναπτυσσόταν γρήγορα. Και, όπως συμβαίνει πάντα με την ανάπτυξη, κατανάλωνε χρήμα πιο γρήγορα απ' όσο το παρήγαγε.
5 αιτίες που πυροδότησαν συγκεκριμένα την κρίση
Κοιτάζοντας πίσω, στις 30 ημέρες μετά το τηλεφώνημα της Παρασκευής, αναδύθηκαν πέντε συγκεκριμένα μοτίβα ως ο πραγματικός μηχανισμός πίσω από το ταμειακό κενό.
Αιτία πρώτη. Η πληρωμή του μεγαλύτερου πελάτη καθυστέρησε — αλλά όχι αρκετά ώστε να την «κυνηγήσει» κανείς. Η τρίτη δόση στο οικιστικό έργο, ₴1,8 εκατομμύρια, είχε υποσχεθεί προφορικά «μέχρι το μέσο του μήνα». Ήρθε 19 ημέρες καθυστερημένα. Όχι καταστροφικά καθυστερημένα. Όχι καθυστερημένα ώστε να δικαιολογεί νομική ενέργεια. Απλώς αρκετά καθυστερημένα ώστε να καταρρεύσει κάθε επόμενο σχέδιο.
Αιτία δεύτερη. Δύο προκαταβολές σε υπεργολάβους πληρώθηκαν την ίδια εβδομάδα. Ένα συνεργείο στεγοδεσίας και ένα συνεργείο τελειωμάτων κινητοποιήθηκαν την ίδια Δευτέρα — και τα δύο απαιτώντας 50% προκαταβολή. Συνολικά: ₴680.000 έφυγαν σε 48 ώρες. Το χρονοδιάγραμμα είχε οριστεί μήνες νωρίτερα· κανείς δεν είχε ελέγξει αν θα υπήρχε το απαραίτητο ρευστό.
Αιτία τρίτη. ₴1,2 εκατομμύρια σε παρακρατήσεις εγγύησης σε τρία έργα. Όλα κλειδωμένα, όλα «κερδισμένα» στα χαρτιά, κανένα διαθέσιμο. Σε έναν καλό μήνα αυτό περνάει απαρατήρητο. Σε έναν δύσκολο μήνα κάνει τη διαφορά ανάμεσα στο να πληρωθεί η μισθοδοσία ή όχι.
Αιτία τέταρτη. Μια αύξηση τιμών υλικών που κανείς δεν είχε προϋπολογίσει. Οι τιμές χάλυβα αυξήθηκαν κατά 11% ανάμεσα στην υπογραφή του συμβολαίου και την προμήθεια. Το συμβόλαιο ήταν σταθερής τιμής. Ο προμηθευτής δεν ήταν. Η διαφορά βγήκε από το κεφάλαιο κίνησης.
Αιτία πέμπτη. Ο ιδιοκτήτης έβγαζε σταθερά προσωπικό εισόδημα από την επιχείρηση. Όχι υπερβολικά — ένα κανονικό μηνιαίο ποσό για μια οικογένεια με δύο παιδιά. Αλλά χρονικά τοποθετημένο μέσα σε μια περίοδο πίεσης ρευστότητας, αυτές οι αναλήψεις αποτελούσαν μια ακόμη διαρροή. Δεν τις θεωρούσε μέρος του ταμειακού προβλήματος, επειδή «πάντα λειτουργούσαν στο παρελθόν».
Πέντε αιτίες. Καμία μεμονωμένα καταστροφική. Όλες παρούσες στις ίδιες 30 ημέρες. Μαζί — ένα τηλεφώνημα Παρασκευής βράδυ για ₴312.000 σε σκυρόδεμα.
Τι έκανε ο ιδιοκτήτης τη Δευτέρα το πρωί
Η άμεση λύση του Σαββατοκύριακου ήταν εντελώς απλή, χωρίς ρομαντισμό. Ένα τηλεφώνημα στον οικονομικό διευθυντή του μεγαλύτερου πελάτη το Σάββατο πρωί («χρειαζόμαστε ₴500.000 αυτή την εβδομάδα, τα υπόλοιπα μπορούν να περιμένουν δύο εβδομάδες»). Μια συζήτηση για υπερανάληψη με την τράπεζα τη Δευτέρα στις 9 π.μ. Μια ειλικρινής συζήτηση το βράδυ της Κυριακής με τον επικεφαλής εργοδηγό της ομάδας, ο οποίος δέχτηκε να καθυστερήσει τον δικό του μισθό κατά μία εβδομάδα.
Το σκυρόδεμα πληρώθηκε. Η σκυροδέτηση έγινε την Τρίτη αντί για τη Δευτέρα. Η ρήτρα ποινής του πελάτη αποφεύχθηκε. Η ομάδα δεν έχασε κανέναν.
Αλλά τη Δευτέρα, όταν κόπασε η σκόνη, ο ιδιοκτήτης έκανε κάτι διαφορετικό. Κάθισε με τον λογιστή και πέρασαν τέσσερις ώρες χτίζοντας κάτι που η εταιρεία δεν είχε ποτέ: ένα ημερολόγιο πληρωμών που έβλεπε 14 ημέρες μπροστά, ταυτόχρονα και στα τρία έργα.
Όχι σύνοψη του προηγούμενου μήνα. Όχι κατάσταση αποτελεσμάτων (P&L). Ένα καθημερινό, προβλεπόμενο ταμειακό υπόλοιπο — σήμερα, αύριο, μεθαύριο, κάθε μέρα για δύο εβδομάδες — χτισμένο από κάθε προγραμματισμένη εισροή (ορόσημα πελατών, αποδεσμεύσεις εγγύησης όταν λήγουν, η τραπεζική γραμμή) και κάθε προγραμματισμένη εκροή (πληρωμές υπεργολάβων, παραγγελίες υλικών, μισθοδοσία, φόροι, ανάληψη του ιδιοκτήτη).
Η πρώτη έκδοση ήταν πρόχειρη. Τύποι Excel, χειροκίνητη καταχώρηση, τρεις ώρες για κάθε ενημέρωση. Αλλά για πρώτη φορά, ο ιδιοκτήτης μπορούσε να δει τη Δευτέρα το πρωί έναν αριθμό που του έλεγε αν η Τετάρτη θα ήταν ασφαλής.
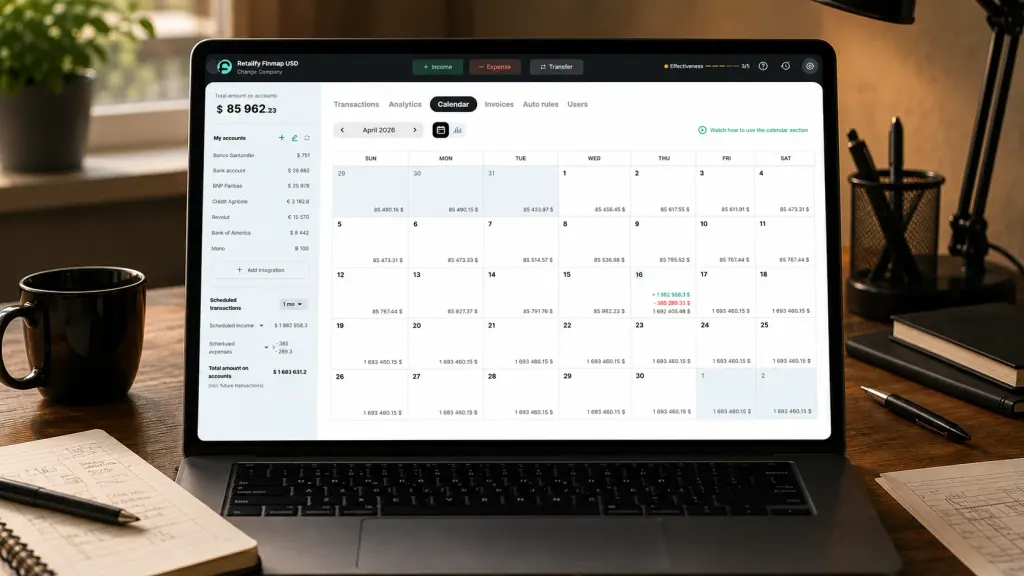
Μέσα σε τρεις εβδομάδες, η εταιρεία είχε μεταβεί από το Excel σε ένα κατάλληλο εργαλείο χρηματοοικονομικού σχεδιασμού. Το ημερολόγιο ενημερωνόταν πλέον αυτόματα από τις τραπεζικές ροές. Ενοποιούσε τις ταμειακές ροές και των τριών έργων σε μία ενιαία εικόνα. Επισήμαινε τις ημέρες όπου το προβλεπόμενο υπόλοιπο θα έπεφτε κάτω από το όριο ασφαλείας — ο ιδιοκτήτης είχε ορίσει ₴300.000 ως ελάχιστο.
Η αρχή ήταν απλή. Δείτε το κενό πριν σας δει εκείνο.
90 ημέρες μετά — τι άλλαξε
Τρεις μήνες μετά το τηλεφώνημα της Παρασκευής, η ίδια επιχείρηση έμοιαζε δομικά διαφορετική από μέσα, παρότι τα έργα, η ομάδα και τα συμβόλαια ήταν τα ίδια.
Μέσο ταμειακό απόθεμα. Πριν: από ₴84χιλ. έως ₴250χιλ., με χαοτικές διακυμάνσεις. Μετά από 90 ημέρες: μέσος όρος ₴680χιλ., με ελάχιστο ₴340χιλ. Το απόθεμα δεν χτίστηκε με περικοπές κόστους. Χτίστηκε με επανατοποθέτηση χρονισμού πληρωμών — μετακίνηση προκαταβολών υπεργολάβων κατά 5–7 ημέρες ώστε να συμπίπτουν με τα εισερχόμενα ορόσημα πελατών, διαπραγμάτευση ελαφρώς καλύτερων όρων με δύο βασικούς προμηθευτές, και διακοπή της ανάληψης του ιδιοκτήτη κατά τις δύο πιο επικίνδυνες εβδομάδες κάθε μήνα.
Ορίζοντας ορατότητας. Πριν: 0 ημέρες — ο ιδιοκτήτης ανακάλυπτε τα ταμειακά προβλήματα όταν έφταναν οι λογαριασμοί. Μετά: 14 ημέρες στάνταρ, 30–45 ημέρες για τα μεγάλα συμβόλαια. Οι αποφάσεις που παλιά ήταν αντιδραστικές («μπορούμε να το αντέξουμε αυτό;») έγιναν προληπτικές («να πότε πρέπει να το προγραμματίσουμε»).
Χρήση έκτακτης υπερανάληψης. Πριν: 3 βραχυπρόθεσμες υπεραναλήψεις σε 6 μήνες, μέσο κόστος 1,8% ανά ανάληψη. Μετά από 90 ημέρες: καμία. Η γραμμή υπερανάληψης εξακολουθεί να υπάρχει ως δίχτυ ασφαλείας — αλλά δεν έχει χρησιμοποιηθεί.
Εκπλήξεις στη μισθοδοσία. Πριν: 2 περιστατικά τον προηγούμενο χρόνο με συζητήσεις τύπου «θα πληρώσουμε την Παρασκευή αντί για την Τετάρτη». Μετά: καμία. Οι μισθοί εκκαθαρίζονται την ίδια ημερομηνία κάθε μήνα, χωρίς εξαιρέσεις.
Τόνος επικοινωνίας με πελάτες. Πριν: αμυντικός, συχνά καθυστερημένες απαντήσεις όταν οι πελάτες ρωτούσαν για το χρονοδιάγραμμα. Μετά: ο ιδιοκτήτης τώρα ανοίγει προληπτικά συζητήσεις για τον χρόνο αποδέσμευσης της εγγύησης και τον προγραμματισμό ορόσημων — επειδή ξέρει τι έρχεται και πότε το χρειάζεται.
Η κρυφή αλλαγή είναι πιο δύσκολο να μετρηθεί. Ο ιδιοκτήτης παλιά περνούσε περίπου δύο βράδια την εβδομάδα σκεπτόμενος το χρήμα — τρέχοντας νοερές προσομοιώσεις για το ποια πληρωμή θα μπορούσε να καθυστερήσει, ποιον πελάτη να «κυνηγήσει», τι να κάνει αν το Χ δεν ερχόταν. Αφότου μπήκε σε λειτουργία το ημερολόγιο, αυτά τα βράδια εξαφανίστηκαν. Τα ίδια ερωτήματα εξακολουθούσαν να υπάρχουν — αλλά είχαν πλέον έτοιμες απαντήσεις εκ των προτέρων.
Η αναστοχασμός του ιδιοκτήτη
«Παλιά πίστευα ότι ένα χρηματοοικονομικό σύστημα είναι κάτι που χτίζεις όταν έχεις ξεπεράσει το μέγεθος στο οποίο μπορείς να τα κρατάς όλα στο κεφάλι σου. Λάθος. Το χτίζεις τη στιγμή που έχεις περισσότερα από ένα έργα ταυτόχρονα. Μέχρι να φτάσεις στο σημείο που δεν μπορείς πια να τα κρατάς στο κεφάλι σου, έχεις ήδη χάσει δύο μισθοδοσίες.»
Ο ιδιοκτήτης περιγράφει τώρα την αλλαγή σε δύο μέρη.
Το ορατό μέρος: ένα ημερολόγιο πληρωμών που ενοποιεί τρία έργα, ενημερώνεται αυτόματα από τις τράπεζες και του δείχνει 14 ημέρες μπροστά κάθε Δευτέρα πρωί. Αφιερώνει 20 λεπτά μαζί του κάθε εβδομάδα.
Το αόρατο μέρος: μια πλήρης αλλαγή στον τρόπο που λαμβάνονται οι αποφάσεις. Οι προσφορές για νέα έργα περιλαμβάνουν πλέον μια προσομοίωση ταμειακής ροής πριν σταλεί η τιμή. Τα χρονοδιαγράμματα υπεργολάβων ελέγχονται σε σχέση με το ημερολόγιο πριν κινητοποιηθούν τα συνεργεία. Οι ημερομηνίες αποδέσμευσης εγγύησης παρακολουθούνται ξεχωριστά και επιδιώκονται δύο εβδομάδες πριν από τη λήξη τους. Το προσωπικό εισόδημα από την επιχείρηση χρονίζεται σε σχέση με τις εβδομάδες υψηλής ρευστότητας, όχι «όποτε βολεύει».
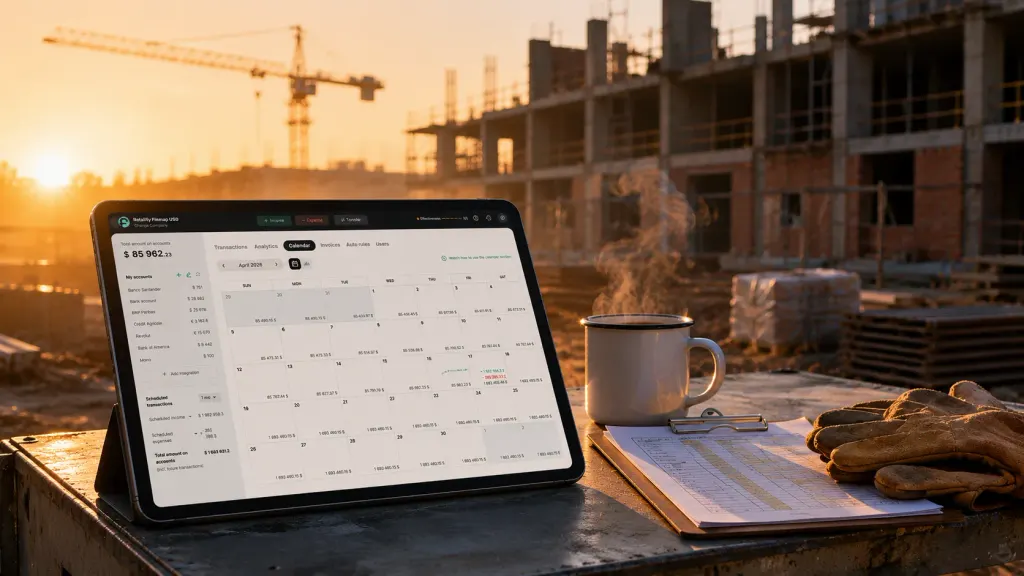
Η εταιρεία εργάζεται πλέον ταυτόχρονα στο πέμπτο της έργο. Το ημερολόγιο εξακολουθεί να λειτουργεί. Το προσωπικό της ανέρχεται πλέον σε 19 άτομα. Το περιθώριο κέρδους βελτιώθηκε κατά 3 ποσοστιαίες μονάδες σε όλο το ενεργό χαρτοφυλάκιο — όχι επειδή άλλαξε η εργασία, αλλά επειδή οι σπάνιες αποφάσεις σε λειτουργία «έκτακτης ανάγκης» (πληρωμή υπεργολάβου νωρίτερα απ' όσο χρειαζόταν, αποδοχή χειρότερων όρων από προμηθευτή υπό πίεση χρόνου) έχουν σταματήσει να συμβαίνουν.
Το τηλεφώνημα της Παρασκευής που ξεκίνησε αυτή την ιστορία δεν επαναλήφθηκε.
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές ερωτήσεις
Ένα ημερολόγιο πληρωμών βοηθά αν έχω μόνο ένα κατασκευαστικό έργο τη φορά;

Ναι, αλλά το όφελος είναι μικρότερο. Με ένα έργο, συχνά μπορείτε να κρατάτε την ταμειακή εικόνα στο μυαλό σας. Η πραγματική αξία του ημερολογίου φαίνεται τη στιγμή που έχετε δύο ή περισσότερα έργα με αλληλεπικαλυπτόμενα ορόσημα — τότε είναι που καταρρέει το νοητικό μοντέλο και συμβαίνουν τα περισσότερα ταμειακά κενά.
Ποιο είναι ένα λογικό ταμειακό απόθεμα για μια κατασκευαστική εταιρεία;
Δύο έως τρεις μήνες σταθερών εξόδων (μισθοί, γραφείο, επαναλαμβανόμενα γενικά έξοδα) συν ένα απόθεμα για προκαταβολές υλικών στο μεγαλύτερο ενεργό έργο. Για μια εταιρεία με ₴500χιλ. μηνιαία σταθερά έξοδα και τυπική προκαταβολή υλικών ₴800χιλ., αυτό είναι περίπου ₴1,8–2,3 εκατομμύρια. Οι περισσότεροι εργολάβοι λειτουργούν κάτω από αυτό το επίπεδο — και σχεδόν όλοι τους αντιμετωπίζουν ταμειακά κενά ως αποτέλεσμα.
Πόσο χρόνο χρειάζεται για να στηθεί ένα ημερολόγιο πληρωμών;
Πρώτη λειτουργική έκδοση: 2–4 ώρες, ακόμη και με χειροκίνητη καταχώρηση. Ενσωμάτωση τραπεζικών ροών και αυτόματες ενημερώσεις: ακόμη 4–6 ώρες μέσα στις πρώτες δύο εβδομάδες. Μετά από αυτό, το σύστημα συντηρείται μόνο του με 15–30 λεπτά προσοχής την εβδομάδα.
Μπορώ να το κάνω αυτό σε Excel αντί για ειδικό εργαλείο;
Για ένα ή δύο έργα — ναι. Για τρία ή περισσότερα, το Excel γίνεται σαν μερική απασχόληση. Το κόστος συντήρησης μεγαλώνει πιο γρήγορα από την αξία. Το πιο συνηθισμένο πρόβλημα είναι ότι το αρχείο Excel μένει μια εβδομάδα πίσω από την πραγματικότητα, κάτι που το κάνει χειρότερο από το να μην υπάρχει καθόλου ημερολόγιο (επειδή το εμπιστεύεστε, ενώ σας «λέει ψέματα»).
Τι γίνεται με τις παρακρατήσεις εγγύησης — πώς πρέπει να τις σχεδιάσω;
Παρακολουθείτε κάθε ποσό εγγύησης ξεχωριστά, ανά συμβόλαιο και ανά αναμενόμενη ημερομηνία αποδέσμευσης. Αντιμετωπίστε τα ως απαιτήσεις με γνωστή λήξη, όχι ως διαθέσιμο ρευστό. Στη συνέχεια σχεδιάστε δύο ταμειακά αποθέματα: ένα για τη λειτουργία, και ένα ειδικά διαμορφωμένο ώστε να απορροφά το κενό ανάμεσα στο πότε η εγγύηση «κερδίζεται» και στο πότε πραγματικά φτάνει.
Αυτό ισχύει μόνο για μεσαίου μεγέθους κατασκευαστικές εταιρείες;
Όχι. Όσο μικρότερος ο εργολάβος, τόσο λιγότερο περιθώριο λάθους. Ένα συνεργείο 3 ατόμων με ένα έργο ₴2 εκατομμυρίων έχει το ίδιο δομικό ταμειακό κενό με μια εταιρεία 30 ατόμων — απλώς με μικρότερα απόλυτα νούμερα. Το ημερολόγιο είναι πιο σημαντικό, όχι λιγότερο, στη μικρή κλίμακα.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



