


Tabla de contenidos

964

11 min

12.06.2026
La constructora con ₴18 millones en contratos firmados que casi no pudo pagar la nómina

Sergiy Shuldik
Financial Expert at Finmap
"Tenía tres contratos en la pared por valor de ₴18 millones. Y el viernes a las 18:00 me preguntaba cómo iba a pagar un camión de hormigón."
El capataz llamó un viernes por la tarde, a las 18:14. El proveedor de hormigón acababa de confirmarlo: sin pago antes de las 8 de la mañana del lunes, no habría vertido de hormigón el lunes. Mil doscientos metros cúbicos de trabajo de cimentación, programados con el cliente para la semana siguiente, escritos en el contrato, con una cláusula de penalización por hitos incumplidos.
Sin hormigón el lunes significaba sin vertido. Sin vertido significaba sin factura de avance de obra a final de semana. Sin factura de avance significaba sin el tercer pago del cliente, que estaba previsto que se abonara "a mediados de mes".
La cuenta bancaria aquella noche: ₴84.000. La factura del hormigón del lunes: ₴312.000. La nómina del miércoles para los 14 miembros del equipo: ₴487.000. El pago del cliente del que dependía todo el mes: ₴1.800.000.
Las cuentas se habían hecho una docena de veces desde las 17:00. El dueño había dejado de abrir la aplicación de la calculadora.
Esta es la historia de una empresa constructora rentable — ₴18 millones en contratos firmados en la pared, tres proyectos activos, dos más en cartera — que casi pierde a su equipo por la forma en que fluye el efectivo en este sector. La crisis no acabó con la empresa. Pero lo que cambió después es lo que vale la pena contar.
La paradoja: rentable sobre el papel, roto en el banco
Según cualquier indicador, este negocio parecía saludable. Tres contratos firmados por un total de ₴18 millones, todos con clientes de buena reputación. Un equipo estable de 14 personas que llevaban más de dos años juntas. El margen del complejo residencial por sí solo —el mayor de los tres proyectos— rondaba el 22%. Sobre el papel, el negocio debería haber estado generando dinero a raudales.
La realidad de aquel viernes por la tarde era otra. Efectivo líquido total en todas las cuentas: ₴84.000. Cuentas por cobrar que habían pasado por tres fechas "previstas" distintas sin llegar: ₴2,4 millones. Obligaciones con subcontratistas que vencían en los próximos 10 días: ₴890.000. Pedidos de materiales que había que pagar por adelantado para mantener los plazos: ₴540.000.
El dueño había construido el negocio conociendo la construcción a fondo: cada tipo de cimentación, cada proveedor, las peculiaridades de cada subcontratista. Lo que no había construido era un sistema financiero capaz de ver dos semanas hacia delante. La hoja de Excel de su portátil resumía las cifras del mes anterior, con precisión e inutilidad. Le decía lo que ya había pasado. No decía nada sobre el lunes.
"Conocía hasta el último metro de varilla de cada obra. No podía decirte si la empresa sobreviviría hasta el miércoles siguiente." — reflexión durante una visita a obra, dueño de la constructora
Por qué la construcción es estructuralmente frágil ante las brechas de caja
La construcción ocupa un rincón incómodo del espectro del flujo de caja. Casi todos los rasgos estructurales del sector empujan la liquidez hacia una posición precaria.
Primero: los materiales y los subcontratistas se pagan por adelantado; los clientes pagan por etapas. El proveedor quiere el pago antes de verter el hormigón. El subcontratista quiere el 50% antes de movilizar a la cuadrilla. Pero el cliente paga después de que los hitos se completan y verifican, normalmente entre 30 y 45 días después de que el trabajo se da por aprobado. Cuanto mayor es el proyecto, más largo es el desfase entre la salida y la entrada de efectivo.
Segundo: los pagos de retención quedan bloqueados durante meses. Muchos contratos de construcción retienen entre el 5% y el 10% de cada pago de avance como retención, que solo se libera tras la inspección final. En un proyecto de ₴10 millones, eso son hasta ₴1 millón inmovilizados en la cuenta de otro durante un año. Rentable, pero no líquido.
Tercero: los retrasos por clima e inspecciones son exógenos. Dos días de lluvia posponen el vertido. El inspector reprograma la visita. El departamento de compras del cliente está de vacaciones. Nada de esto afecta al valor del contrato, pero todo afecta a cuándo llega el efectivo.
Cuarto: cada proyecto tiene su propio ritmo de caja. Tres proyectos activos implican tres calendarios de hitos distintos, tres condiciones de pago distintas, tres conjuntos de proveedores distintos. Sin una vista consolidada, el dueño hace malabares mentales con tres calendarios a la vez. Ni un contable cuidadoso puede retener todo eso en la memoria de trabajo.
Quinto: la escala empeora el problema, no lo mejora. Un contratista pequeño con un solo proyecto a la vez tiene una imagen de caja sencilla. Un contratista en crecimiento con cinco proyectos activos tiene cinco ciclos superpuestos, y si dos de ellos se retrasan al mismo tiempo, toda la empresa entra en una brecha.
La empresa del dueño estaba exactamente en esa escala. Tres proyectos activos. Dos más que arrancaban en seis semanas. Crecía rápido. Y, como siempre hace el crecimiento, devoraba efectivo más rápido de lo que lo generaba.
5 causas que desencadenaron específicamente la crisis
Mirando hacia atrás, a los 30 días siguientes a la llamada del viernes, surgieron cinco patrones concretos como el mecanismo real detrás de la brecha de caja.
Causa uno. El pago del cliente más importante llegó tarde, pero no "lo bastante tarde" como para reclamarlo. El tercer pago del proyecto residencial, ₴1,8 millones, se había prometido verbalmente para "mediados de mes". Llegó con 19 días de retraso. No un retraso catastrófico. No un retraso que justificara acciones legales. Solo lo bastante tarde como para que todo el plan posterior se rompiera.
Causa dos. Se pagaron dos anticipos a subcontratistas la misma semana. Una cuadrilla de tejadores y una cuadrilla de acabados se movilizaron el mismo lunes, ambas exigiendo un anticipo del 50%. Combinado: ₴680.000 fuera de caja en 48 horas. El calendario se había fijado meses antes; nadie había comprobado si el efectivo estaría disponible.
Causa tres. ₴1,2 millones en pagos de retención en tres proyectos. Todos bloqueados, todos "ganados" sobre el papel, ninguno disponible. En un mes saludable, esto es invisible. En un mes ajustado, es la diferencia entre pagar la nómina o no.
Causa cuatro. Un aumento de precios de materiales que nadie había presupuestado. El precio del acero subió un 11% entre la firma del contrato y la compra. El contrato era de precio fijo. El proveedor no. La diferencia salió del capital de trabajo.
Causa cinco. El dueño había estado retirando ingresos personales del negocio de forma constante. No de forma extravagante: una retirada mensual normal para una familia con dos hijos. Pero, coincidiendo con un efectivo ajustado, esas retiradas eran un drenaje más. No las había visto como parte del problema de caja porque "siempre habían funcionado antes".
Cinco causas. Ninguna catastrófica por sí sola. Todas presentes en los mismos 30 días. Juntas: una llamada un viernes por la tarde por ₴312.000 en hormigón.
Lo que hizo el dueño el lunes por la mañana
La solución inmediata del fin de semana fue poco romántica. Una llamada al director financiero del cliente más grande el sábado por la mañana ("necesitamos ₴500.000 esta semana, el resto puede esperar dos semanas"). Una conversación sobre descubierto con el banco el lunes a las 9 de la mañana. Una conversación franca el domingo por la noche con el capataz jefe del equipo, que aceptó retrasar su propio salario una semana.
Se pagó el hormigón. El vertido se hizo el martes en lugar del lunes. Se evitó la cláusula de penalización del cliente. El equipo no perdió a nadie.
Pero el lunes, una vez asentado el polvo, el dueño hizo otra cosa. Se sentó con el contable y pasaron cuatro horas construyendo algo que la empresa nunca había tenido: un calendario de pagos que mirara 14 días hacia delante en los tres proyectos simultáneamente.
No un resumen del mes anterior. No una cuenta de resultados. Un saldo de caja proyectado diario —hoy, mañana, pasado mañana, cada día durante dos semanas— construido a partir de cada entrada programada (hitos del cliente, liberaciones de retención cuando corresponda, la línea bancaria) y cada salida programada (pagos a subcontratistas, pedidos de materiales, nóminas, impuestos, la retirada del dueño).
La primera versión era tosca. Fórmulas de Excel, entrada manual, tres horas para actualizarla. Pero, por primera vez, el dueño podía ver el lunes por la mañana un número que le decía si el miércoles sería seguro.
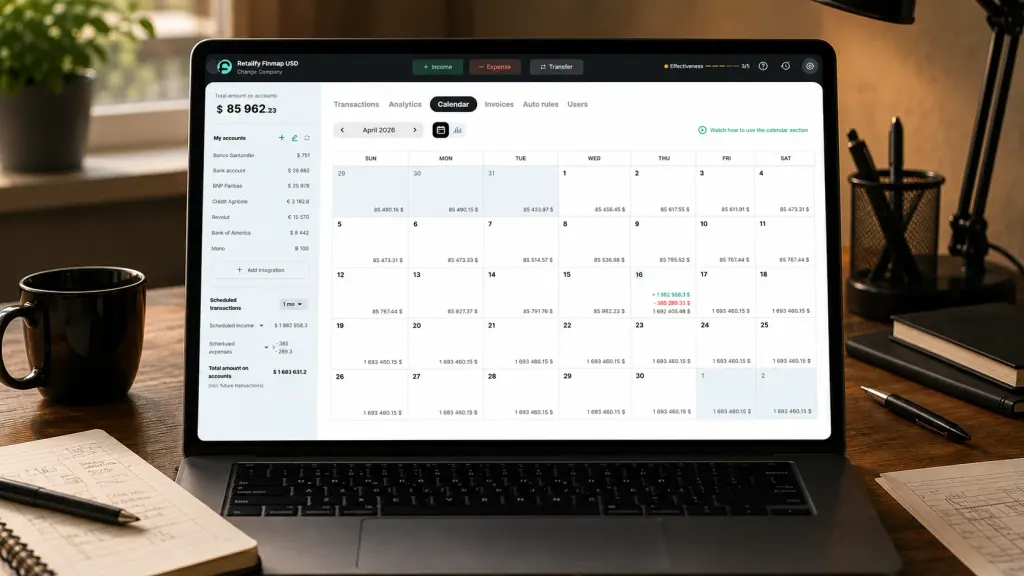
En tres semanas, la empresa había migrado de Excel a una herramienta de planificación financiera adecuada. El calendario ahora se actualizaba automáticamente desde los feeds bancarios. Consolidaba los tres flujos de caja de los proyectos en una sola vista. Resaltaba los días en los que el saldo proyectado caería por debajo del umbral de seguridad; el dueño había fijado ₴300.000 como mínimo.
El principio era sencillo. Ver la brecha antes de que ella te vea a ti.
90 días después: qué cambió
Tres meses después de la llamada del viernes, el mismo negocio se veía estructuralmente distinto por dentro, aunque los proyectos, el equipo y los contratos eran los mismos.
Colchón de efectivo medio. Antes: entre ₴84.000 y ₴250.000, fluctuando de forma caótica. A los 90 días: ₴680.000 de media, con un mínimo de ₴340.000. El colchón no se construyó recortando costes. Se construyó reprogramando pagos: adelantando los anticipos a subcontratistas entre 5 y 7 días para hacerlos coincidir con los hitos del cliente, negociando condiciones algo mejores con dos proveedores clave y deteniendo la retirada del dueño durante las dos semanas de mayor riesgo de cada mes.
Horizonte de visibilidad. Antes: 0 días; el dueño descubría los problemas de caja cuando llegaban las facturas. Después: 14 días como estándar, 30–45 días para los contratos importantes. Las decisiones que solían ser reactivas ("¿podemos permitirnos esto?") pasaron a ser proactivas ("aquí es cuando deberíamos programar esto").
Uso de descubierto de emergencia. Antes: 3 descubiertos de corto plazo en 6 meses, con un coste medio del 1,8% por disposición. A los 90 días: cero. La línea de descubierto sigue existiendo como red de seguridad, pero no se ha tocado.
Sorpresas en la nómina. Antes: 2 casos en el año anterior de conversaciones de "pagaremos el viernes en lugar del miércoles". Después: cero. Los salarios se abonan el mismo día cada mes, sin excepciones.
Tono de comunicación con los clientes. Antes: a la defensiva, a menudo con respuestas retrasadas cuando los clientes preguntaban por el calendario. Después: el dueño ahora abre proactivamente las conversaciones sobre el momento de liberación de la retención y la programación de hitos, porque sabe qué viene y cuándo lo necesita.
El cambio oculto es más difícil de medir. El dueño solía pasar unas dos tardes por semana pensando en el efectivo: haciendo simulaciones mentales sobre qué pago podía retrasarse, a qué cliente reclamar, qué hacer si X no llegaba. Una vez implantado el calendario, esas tardes desaparecieron. Las mismas preguntas seguían existiendo, pero ya tenían respuestas preparadas de antemano.
La reflexión del dueño
"Antes pensaba que un sistema financiero era algo que se construye cuando ya has superado el tamaño en el que puedes tenerlo todo en la cabeza. Me equivocaba. Lo construyes en el momento en que tienes más de un proyecto en marcha a la vez. Para cuando ya no puedes tenerlo todo en la cabeza, ya te has saltado dos nóminas."
El dueño describe ahora el cambio en dos partes.
La parte visible: un calendario de pagos que consolida tres proyectos, se actualiza automáticamente desde los bancos y le muestra 14 días hacia delante cada lunes por la mañana. Le dedica 20 minutos a la semana.
La parte invisible: un cambio completo en cómo se toman las decisiones. Los presupuestos para nuevos proyectos ahora incluyen una simulación de flujo de caja antes de enviar el precio. Los calendarios de los subcontratistas se comprueban contra el calendario antes de movilizar a las cuadrillas. Las fechas de liberación de retención se siguen individualmente y se reclaman dos semanas antes de su vencimiento. Los ingresos personales del negocio se programan en las semanas de mayor liquidez, no "cuando sea".
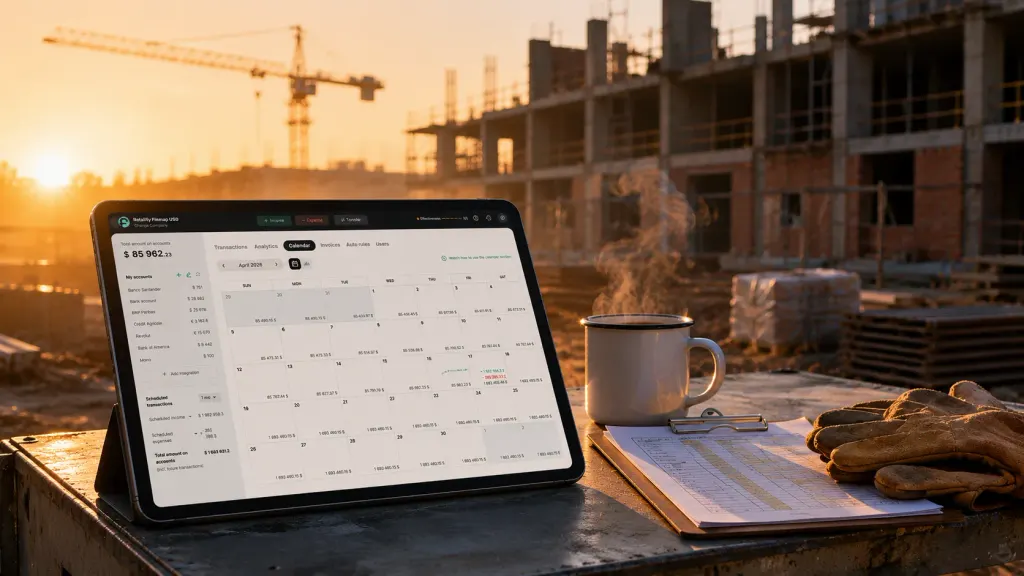
La empresa trabaja actualmente en su quinto proyecto de forma simultánea. El calendario sigue funcionando. La plantilla es ahora de 19 personas. El margen ha mejorado 3 puntos porcentuales en toda la cartera activa, no porque el trabajo haya cambiado, sino porque las decisiones raras en modo de emergencia (pagar a este subcontratista más rápido de lo necesario, aceptar peores condiciones de un proveedor bajo presión de tiempo) han dejado de ocurrir.
La llamada del viernes que dio inicio a esta historia no se repitió.
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Un calendario de pagos ayuda si solo llevo un proyecto de construcción a la vez?

Sí, pero la ganancia es menor. Con un solo proyecto, a menudo puedes tener la imagen de caja en la cabeza. El verdadero valor del calendario aparece en cuanto tienes dos o más proyectos con hitos superpuestos: es ahí cuando el modelo mental se rompe y ocurren la mayoría de las brechas de caja.
¿Cuál es un colchón de efectivo razonable para una empresa de construcción?
De dos a tres meses de costes fijos (salarios, oficina, gastos generales recurrentes) más una reserva para anticipos de materiales del mayor proyecto activo. Para una empresa con ₴500.000 de costes fijos mensuales y un anticipo de materiales típico de ₴800.000, eso son aproximadamente ₴1,8–2,3 millones. La mayoría de los contratistas operan por debajo de este nivel, y casi todos ellos experimentan brechas de caja como resultado.
¿Cuánto se tarda en montar un calendario de pagos?
Primera versión funcional: 2–4 horas, incluso con entrada manual. Integración con los feeds bancarios y actualizaciones automáticas: otras 4–6 horas durante las dos primeras semanas. Después, el sistema se mantiene solo con 15–30 minutos de atención a la semana.
¿Puedo hacer esto en Excel en lugar de con una herramienta dedicada?
Para uno o dos proyectos, sí. Para tres o más, Excel se convierte en un trabajo a tiempo parcial. El coste de mantenimiento crece más rápido que el valor. El fallo más común es que el archivo de Excel se quede una semana por detrás de la realidad, lo que lo hace peor que no tener calendario en absoluto (porque confías en él y te miente).
¿Qué pasa con los pagos de retención? ¿Cómo debería planificarlos?
Haz seguimiento de cada importe de retención por separado, por contrato y por fecha de liberación prevista. Trátalos como cuentas por cobrar con un vencimiento conocido, no como efectivo disponible. Después planifica dos colchones de efectivo: uno para las operaciones y otro dimensionado específicamente para absorber la brecha entre el momento en que la retención se "gana" y el momento en que realmente llega.
¿Esto es solo para empresas de construcción de tamaño medio?
No. Cuanto más pequeño es el contratista, menos margen de error tiene. Una cuadrilla de 3 personas con un proyecto de ₴2 millones tiene la misma brecha de caja estructural que una empresa de 30 personas, solo que con cifras absolutas más pequeñas. El calendario es más importante, no menos, a pequeña escala.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



