


Tartalomjegyzék
Főoldal
/
Blog
/
Az építőipari cég, amely ₴18 millió aláírt szerződés mellett sem tudta kifizetni a béreket

971

11 perc

12.06.2026
Az építőipari cég, amely ₴18 millió aláírt szerződés mellett sem tudta kifizetni a béreket

Sergiy Shuldik
Financial Expert at Finmap
"Három szerződésem lógott a falon, összesen ₴18 millió értékben. Pénteken este 6 órakor pedig azon törtem a fejem, hogyan fizessek ki egy teherautónyi betont."
A művezető pénteken este 18:14-kor hívott. A betonszállító éppen megerősítette: ha hétfőn reggel 8-ig nem érkezik meg a fizetés, nem lesz hétfői betonozás. Ezerkétszáz köbméter alapozási munka — a következő hétre egyeztetve az ügyféllel, szerződésbe foglalva, kötbérrel a határidők elmulasztására.
Ha hétfőn nincs beton, nincs betonozás. Ha nincs betonozás, nincs hét végi részszámla. Ha nincs részszámla, nincs harmadik részlet az ügyféltől, amelynek "hónap közepéig" kellett volna megérkeznie.
A bankszámla aznap este: ₴84 000. A hétfői betonszámla: ₴312 000. A 14 fős csapat szerdai bére: ₴487 000. Az ügyfél várt részlete, amelytől az egész hónap függött: ₴1 800 000.
A számolást tucatszor elvégezték már 17 óra óta. A tulajdonos ekkor már ki sem nyitotta a számológép-alkalmazást.
Ez egy nyereséges építőipari cég története — ₴18 millió aláírt szerződés a falon, három futó projekt, még kettő a tervezés alatt —, amely majdnem elveszítette csapatát az iparágra jellemző pénzáramlás miatt. A válság nem szüntette meg a céget. De ami utána történt, azt érdemes elmesélni.
A paradoxon: papíron nyereséges, a bankban csődközeli
Minden mutató szerint a vállalkozás egészségesnek tűnt. Három aláírt szerződés, összesen ₴18 millió értékben, mind megbízható ügyfelekkel. Egy 14 fős törzscsapat, amely már több mint két éve dolgozott együtt. Egyedül a lakóparki projekt — a három közül a legnagyobb — árrése körülbelül 22% volt. Papíron a cégnek szó szerint pénzt kellett volna nyomtatnia.
A péntek esti valóság más volt. Az összes számlán rendelkezésre álló likvid készpénz: ₴84 000. A követelések, amelyek már három különböző "várt" határidőt is túlléptek anélkül, hogy megérkeztek volna: ₴2,4 millió. A következő 10 napban esedékes alvállalkozói kötelezettségek: ₴890 000. Az ütemterv tartásához előre kifizetendő anyagrendelések: ₴540 000.
A tulajdonos úgy építette fel a vállalkozást, hogy kívülről-belülről ismerte az építőipart — minden alapozástípust, minden beszállítót, minden alvállalkozó sajátosságait. Amit viszont nem épített ki, az egy olyan pénzügyi rendszer volt, amely két héttel előre lát. A laptopján lévő Excel-tábla pontosan, de haszontalanul összegezte az előző hónap számait. Elmondta, mi történt már meg. De semmit sem mondott a hétfőről.
"Minden méter betonacélt ismertem minden építkezésen. De azt nem tudtam megmondani, hogy a cég túléli-e a következő szerdát." — helyszíni látogatás közben elhangzott gondolat, az építőipari cég tulajdonosa
Miért strukturálisan sérülékeny az építőipar a likviditási résekre
Az építőipar a cash flow spektrum kényelmetlen sarkában helyezkedik el. Az iparág szinte minden strukturális jellemzője bizonytalan helyzetbe sodorja a likviditást.
Első: az anyagokat és az alvállalkozókat előre kell kifizetni — az ügyfelek pedig szakaszosan fizetnek. A beszállító a betonozás előtt kéri a fizetést. Az alvállalkozó az 50%-ot a csapat mozgósítása előtt kéri. Az ügyfél azonban csak a mérföldkövek teljesítése és ellenőrzése után fizet — jellemzően 30–45 nappal a munka lezárása után. Minél nagyobb a projekt, annál hosszabb a rés a kiadás és a bevétel között.
Második: a visszatartott összegek hónapokig zárolva maradnak. Sok építőipari szerződés minden részszámla 5–10%-át visszatartja garanciaként — ezt csak a végső átvétel után engedik fel. Egy ₴10 milliós projektnél ez akár ₴1 millió is lehet, amely egy évig más számláján ül. Nyereséges, de nem likvid.
Harmadik: az időjárási és ellenőrzési csúszások külső tényezők. Egy kétnapos esőzés eltolja a betonozást. Az ellenőr átütemez. Az ügyfél beszerzési osztálya szabadságon van. Ezek egyike sem befolyásolja a szerződés értékét — de mindegyik befolyásolja, mikor érkezik meg a pénz.
Negyedik: minden projektnek megvan a saját pénzáramlási ritmusa. Három futó projekt három különböző mérföldkő-ütemtervet, három különböző fizetési feltételt, három különböző beszállítói kört jelent. Konszolidált áttekintés nélkül a tulajdonos fejben zsonglőrködik három naptárral egyszerre. Ezt még egy körültekintő könyvelő sem tudja teljes egészében a fejében tartani.
Ötödik: a növekedés súlyosbítja, nem enyhíti a problémát. Egy kisebb vállalkozónak, aki egyszerre egy projekten dolgozik, egyszerű a pénzügyi helyzete. Egy növekvő vállalkozónak öt futó projekttel öt egymást átfedő ciklusa van — és ha ezek közül bármelyik kettő egyszerre csúszik, az egész cég likviditási résbe kerül.
A tulajdonos cége pontosan ezen a szinten állt. Három futó projekt. Még kettő indul hat héten belül. Gyors növekedés. És ahogy a növekedés mindig teszi, gyorsabban emésztette fel a készpénzt, mint amilyen ütemben termelte.
5 konkrét ok, amely kiváltotta a válságot
A pénteki hívást követő 30 napot visszatekintve öt konkrét mintázat rajzolódott ki, amely valójában a likviditási rés mögött állt.
Első ok. A legnagyobb ügyfél fizetése késett — de nem "eléggé" ahhoz, hogy sürgetni kelljen. A lakóparki projekt harmadik, ₴1,8 milliós részletét szóban "hónap közepére" ígérték. 19 nappal később érkezett. Nem katasztrofálisan későn. Nem jogi lépésre okot adóan későn. Csak épp annyira, hogy minden ezt követő terv felborult.
Második ok. Két alvállalkozói előleget kellett kifizetni ugyanazon a héten. Egy tetőfedő csapat és egy kivitelezői csapat is ugyanazon a hétfőn mozgósított — mindkettő 50%-os előleget kért. Összesen ₴680 000 hagyta el a céget 48 óra alatt. Az ütemtervet hónapokkal korábban rögzítették; senki sem vizsgálta meg előre, hogy lesz-e rá elég készpénz.
Harmadik ok. ₴1,2 millió visszatartott összeg három projekten keresztül. Mind zárolva, mind "megszolgálva" papíron, egyik sem elérhető. Egy jó hónapban ez láthatatlan. Egy feszített hónapban ez a különbség a bérfizetés sikere és kudarca között.
Negyedik ok. Egy anyagár-emelkedés, amellyel senki sem számolt. Az acél ára 11%-kal ugrott meg a szerződéskötés és a beszerzés között. A szerződés fix áras volt. A beszállító nem. A különbséget a forgótőkéből kellett fedezni.
Ötödik ok. A tulajdonos folyamatosan vont ki személyes jövedelmet a cégből. Nem pazarlóan — egy kétgyermekes családnak megfelelő, szokásos havi kivét volt. De a szűkös likviditás idejére időzítve ezek a kivonások további terhet jelentettek. Nem tekintette őket a pénzügyi probléma részének, mert "eddig mindig működött".
Öt ok. Egyik sem katasztrofális önmagában. Mind jelen volt ugyanabban a 30 napban. Együtt — egy péntek esti telefonhívás ₴312 000 értékű betonról.
Amit a tulajdonos hétfő reggel tett
A hétvégi azonnali megoldás egyáltalán nem volt romantikus. Szombat reggel telefonhívás a legnagyobb ügyfél pénzügyi igazgatójának ("ezen a héten ₴500 000-re van szükségünk, a többi várhat két hetet"). Hétfőn reggel 9-kor folyószámlahitel-egyeztetés a bankkal. Vasárnap este őszinte beszélgetés a csapat vezető művezetőjével, aki beleegyezett, hogy egy héttel elhalasztja a saját fizetését.
A betont kifizették. A betonozás kedden történt meg hétfő helyett. Az ügyféllel szembeni kötbérklauzula elkerülhető volt. A csapatból senki nem távozott.
De a hétfőn, amikor minden elcsendesedett, a tulajdonos valami mást is tett. Leült a könyvelővel, és négy órán át olyasmit építettek, amilyennel a cég korábban sosem rendelkezett: egy fizetési naptárt, amely 14 nappal előre látott mindhárom projektre egyszerre.
Nem az előző hónap összefoglalója. Nem egy eredménykimutatás. Egy napi bontású, előrejelzett pénzegyenleg — ma, holnap, holnapután, minden nap két héten át —, amely minden tervezett bevételből (ügyfél-mérföldkövek, esedékes visszatartás-felszabadítások, bankvonal) és minden tervezett kiadásból (alvállalkozói kifizetések, anyagrendelések, bérek, adók, tulajdonosi kivét) épült fel.
Az első verzió még kezdetleges volt. Excel-képletek, kézi adatbevitel, három óra a frissítéshez. De a tulajdonos első alkalommal láthatott hétfő reggel egy olyan számot, amely megmondta neki, hogy szerda biztonságos lesz-e.
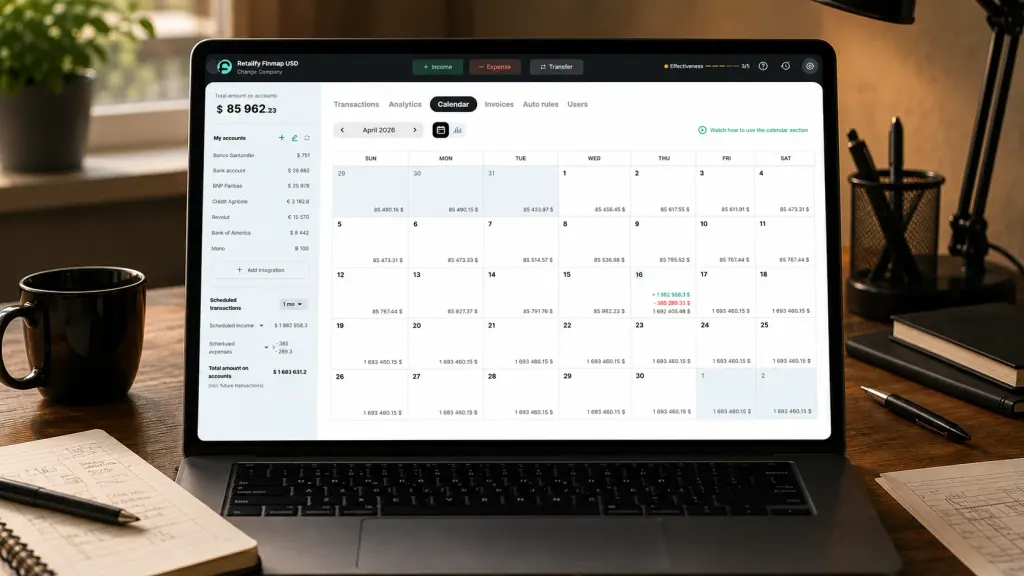
Három héten belül a cég áttért az Excelről egy megfelelő pénzügyi tervezőeszközre. A naptár mostantól automatikusan frissült a banki adatfolyamokból. Egyetlen nézetben konszolidálta mindhárom projekt pénzáramlását. Kiemelte azokat a napokat, amikor az előrejelzett egyenleg a biztonsági küszöb alá esne — a tulajdonos ₴300 000-et állított be minimumként.
Az elv egyszerű volt. Vegye észre a rést, mielőtt az venné észre Önt.
90 nappal később — mi változott
Három hónappal a pénteki hívás után ugyanaz a vállalkozás belülről strukturálisan másképp nézett ki, jóllehet a projektek, a csapat és a szerződések ugyanazok maradtak.
Átlagos készpénztartalék. Előtte: ₴84 000 és ₴250 000 között, kaotikusan ingadozva. 90 nap után: átlagosan ₴680 000, minimum ₴340 000-rel. A tartalékot nem költségcsökkentéssel érték el. Az időzítés átalakításával épült fel — az alvállalkozói előlegek 5–7 nappal történő eltolásával, hogy igazodjanak a beérkező ügyfél-mérföldkövekhez, valamivel jobb feltételek kialkudásával két kulcsfontosságú beszállítónál, és a tulajdonosi kivét felfüggesztésével a hónap két legkockázatosabb hetében.
Rálátási horizont. Előtte: 0 nap — a tulajdonos akkor szembesült a pénzügyi problémákkal, amikor megérkeztek a számlák. Utána: 14 nap alapesetben, 30–45 nap a nagyobb szerződéseknél. A korábban reaktív döntések ("megengedhetjük ezt magunknak?") proaktívvá váltak ("íme, mikor kell ezt beütemeznünk").
Vészhelyzeti folyószámlahitel-igénybevétel. Előtte: 3 rövid távú folyószámlahitel 6 hónap alatt, átlagosan 1,8%-os költséggel lehívásonként. 90 nap után: nulla. A hitelkeret még mindig létezik biztonsági hálóként — de nem nyúltak hozzá.
Bérfizetési meglepetések. Előtte: 2 eset az előző évben, amikor "inkább pénteken fizetünk, nem szerdán" jellegű beszélgetésre került sor. Utána: nulla. A bérek minden hónapban ugyanazon a napon érkeznek meg, kivétel nélkül.
Ügyfélkommunikáció hangneme. Előtte: védekező, gyakran késleltetett válaszok, amikor az ügyfelek az ütemtervről kérdeztek. Utána: a tulajdonos most már proaktívan kezdeményez beszélgetéseket a visszatartás felszabadításának időzítéséről és a mérföldkövek ütemezéséről — mert tudja, mi jön és mikor lesz rá szüksége.
A rejtett változást nehezebb mérni. A tulajdonos korábban körülbelül heti két estét töltött azzal, hogy a készpénzen gondolkodott — fejben szimulálta, melyik fizetést lehetne késleltetni, melyik ügyfelet kell sürgetni, mi legyen, ha X mégsem érkezik meg. Miután a naptár működésbe lépett, ezek az esték eltűntek. Ugyanazok a kérdések továbbra is léteztek — de a válaszok előre készen álltak rájuk.
A tulajdonos visszatekintése
"Régen azt hittem, egy pénzügyi rendszert akkor kell kiépíteni, amikor már túlnőttünk azon a méreten, amit fejben lehet tartani. Tévedtem. Már akkor ki kell építeni, amint egynél több projekt fut egyszerre. Mire már nem fér a fejünkbe, addigra már két bérfizetést is elmulasztottunk."
A tulajdonos ma két részre bontva írja le a változást.
A látható rész: egy fizetési naptár, amely három projektet konszolidál, automatikusan frissül a bankoktól, és minden hétfő reggel 14 nappal előre mutat neki. Hetente 20 percet tölt vele.
A láthatatlan rész: a döntéshozatal módjának teljes átalakulása. Az új projektekre adott árajánlatok mostantól tartalmaznak egy cash flow szimulációt, mielőtt elküldenék az árat. Az alvállalkozói ütemterveket a naptárral szemben tesztelik, mielőtt a csapatokat mozgósítanák. A visszatartási összegek felszabadítási dátumait egyenként követik nyomon, és két héttel az esedékesség előtt sürgetik. A vállalkozásból származó személyes jövedelmet a magas készpénzállományú hetekhez időzítik, nem "amikor éppen ráérnek".
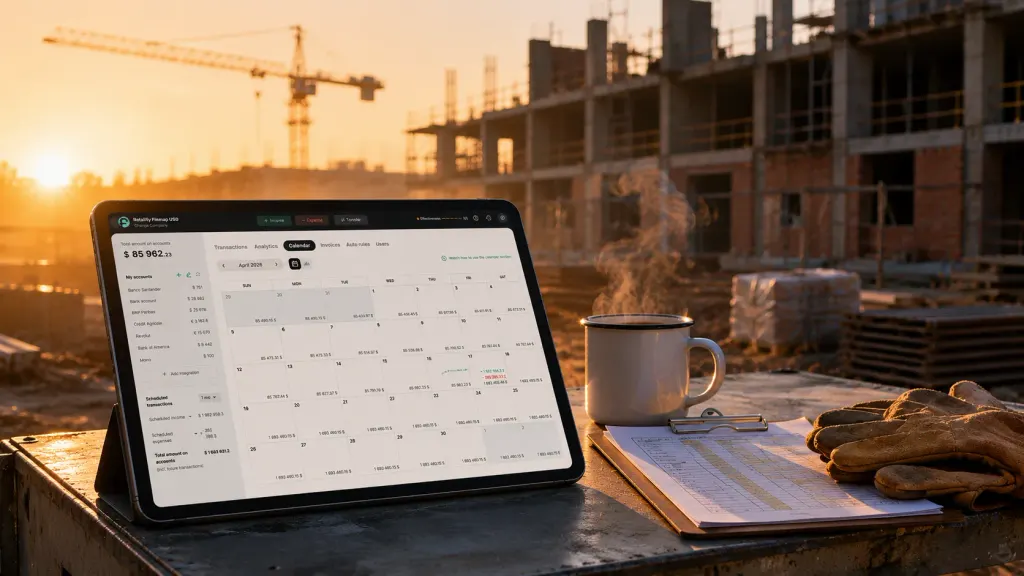
A cég jelenleg az ötödik projektjén dolgozik egyidejűleg. A naptár még mindig működik. A létszám ma már 19 fő. Az árrés 3 százalékponttal javult az aktív portfólión belül — nem azért, mert megváltozott a munka, hanem mert megszűntek a ritka vészhelyzeti döntések (egy alvállalkozó gyorsabb kifizetése a szükségesnél, rosszabb feltételek elfogadása egy beszállítótól időnyomás alatt).
A péntek esti hívás, amely elindította ezt a történetet, azóta nem ismétlődött meg.
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Segít a fizetési naptár akkor is, ha egyszerre csak egy építőipari projektet vezetek?

Igen, de a haszon kisebb. Egy projekt esetén gyakran fejben is tartható a pénzügyi kép. A naptár valódi értéke akkor mutatkozik meg, amikor két vagy több, egymást átfedő mérföldkövekkel rendelkező projektje van — ekkor omlik össze a fejben tartott modell, és ekkor keletkezik a legtöbb likviditási rés.
Mekkora ésszerű készpénztartalékot érdemes tartani egy építőipari cégnél?
Két-három havi fix költség (bérek, iroda, visszatérő rezsi) plusz egy tartalék a legnagyobb aktív projekt anyagelőlegeire. Egy olyan cégnél, amelynek havi fix költsége ₴500 000, tipikus anyagelőlege pedig ₴800 000, ez nagyjából ₴1,8–2,3 millió. A legtöbb vállalkozó ez alatt a szint alatt működik — és emiatt szinte mindegyikük tapasztal likviditási réseket.
Mennyi idő beállítani egy fizetési naptárt?
Az első működő verzió: 2–4 óra, kézi adatbevitel mellett is. A banki adatfolyam-integráció és az automatikus frissítések: további 4–6 óra az első két hét alatt. Ezután a rendszer heti 15–30 perc figyelemmel önmagát fenntartja.
Megcsinálhatom ezt Excelben egy dedikált eszköz helyett?
Egy vagy két projektnél — igen. Háromnál vagy annál többnél az Excel gyakorlatilag részmunkaidős feladattá válik. A fenntartás költsége gyorsabban nő, mint az érték. A leggyakoribb hibamód az, hogy az Excel-fájl egy héttel lemarad a valóságtól, ami rosszabbá teszi, mintha egyáltalán nem lenne naptár (mert megbízik benne, az pedig téves képet mutat).
Mi a helyzet a visszatartott összegekkel — hogyan tervezzek velük?
Kövessen nyomon minden visszatartott összeget külön-külön, szerződésenként és a várt felszabadítási dátum szerint. Kezelje őket ismert lejáratú követelésként, ne rendelkezésre álló készpénzként. Ezután tervezzen két készpénztartalékot: egyet a működéshez, egyet pedig kifejezetten arra méretezve, hogy felszívja a rést aközött, amikor a visszatartott összeg "megszolgálásra kerül", és amikor ténylegesen megérkezik.
Ez csak a közepes méretű építőipari cégeknek szól?
Nem. Minél kisebb a vállalkozó, annál kevesebb tere van a hibázásra. Egy 3 fős csapatnak, amely egyetlen ₴2 milliós projekten dolgozik, ugyanolyan strukturális likviditási rése van, mint egy 30 fős cégnek — csak kisebb abszolút számokkal. Kis léptékben a naptár nem kevésbé, hanem sokkal fontosabb.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



