


Inhaltsverzeichnis
Startseite
/
Blog
/
Die Baufirma mit ₴18 Mio. an unterschriebenen Verträgen, die fast keine Gehälter mehr zahlen konnte

964

11 Min.

12.06.2026
Die Baufirma mit ₴18 Mio. an unterschriebenen Verträgen, die fast keine Gehälter mehr zahlen konnte

Sergiy Shuldik
Financial Expert at Finmap
„Ich hatte drei Verträge an der Wand im Wert von ₴18 Millionen. Und am Freitag um 18 Uhr überlegte ich, wie ich einen Betonlaster bezahlen sollte.“
Der Vorarbeiter rief am Freitagabend um 18:14 Uhr an. Der Betonlieferant hatte soeben bestätigt: keine Zahlung bis 8 Uhr am Montag, kein Betonieren am Montag. Zwölfhundert Kubikmeter Fundamentarbeiten – mit dem Kunden für die folgende Woche vereinbart, im Vertrag festgehalten, mit einer Vertragsstrafe für verpasste Meilensteine.
Kein Beton am Montag bedeutete kein Betonieren. Kein Betonieren bedeutete keine Abschlagsrechnung am Ende der Woche. Keine Abschlagsrechnung bedeutete keine dritte Rate vom Kunden, die „bis Mitte des Monats“ eingeplant war.
Der Kontostand an diesem Abend: ₴84.000. Die Betonrechnung am Montag: ₴312.000. Die Gehälter am Mittwoch für 14 Teammitglieder: ₴487.000. Die erwartete Rate des Kunden, von der der ganze Monat abhing: ₴1.800.000.
Die Rechnung war seit 17 Uhr schon ein Dutzend Mal aufgemacht worden. Der Inhaber hatte aufgehört, die Taschenrechner-App zu öffnen.
Dies ist die Geschichte eines profitablen Bauunternehmens – ₴18 Millionen an unterschriebenen Verträgen an der Wand, drei laufende Projekte, zwei weitere in der Pipeline –, das sein Team beinahe verloren hätte, weil der Cashflow in dieser Branche so funktioniert, wie er funktioniert. Die Krise hat das Unternehmen nicht beendet. Aber was sich danach verändert hat, ist es wert, erzählt zu werden.
Das Paradox: profitabel auf dem Papier, leer auf dem Konto
Nach jeder Kennzahl sah dieses Unternehmen gesund aus. Drei unterschriebene Verträge über insgesamt ₴18 Millionen, alle mit seriösen Kunden. Ein Kernteam von 14 Personen, das seit über zwei Jahren zusammenarbeitete. Die Marge allein beim Wohnkomplex – dem größten der drei Projekte – lag bei etwa 22 %. Auf dem Papier hätte dieses Unternehmen Geld drucken müssen.
Die Realität an diesem Freitagabend war eine andere. Gesamtes liquides Kapital über alle Konten: ₴84.000. Forderungen, die drei verschiedene „erwartete“ Termine verstreichen ließen, ohne einzutreffen: ₴2,4 Millionen. Verbindlichkeiten gegenüber Subunternehmern, fällig in den nächsten 10 Tagen: ₴890.000. Materialbestellungen, die im Voraus bezahlt werden mussten, um die Zeitpläne zu halten: ₴540.000.
Der Inhaber hatte sein Unternehmen darauf aufgebaut, das Baugeschäft in- und auswendig zu kennen – jede Art von Fundament, jeden Lieferanten, jede Eigenheit jedes Subunternehmers. Was er nicht aufgebaut hatte, war ein Finanzsystem, das zwei Wochen vorausschauen konnte. Die Excel-Tabelle auf seinem Laptop fasste die Zahlen des Vormonats zusammen, korrekt und nutzlos. Sie sagte ihm, was bereits passiert war. Sie sagte nichts über Montag.
„Ich kannte jeden Meter Bewehrungsstahl auf jeder Baustelle. Ich konnte nicht sagen, ob das Unternehmen den nächsten Mittwoch überleben würde.“ – Reflexion bei einem Baustellenbesuch, Inhaber des Bauunternehmens
Warum das Baugewerbe strukturell anfällig für Liquiditätslücken ist
Das Baugewerbe sitzt in einer unbequemen Ecke des Cashflow-Spektrums. Fast jedes strukturelle Merkmal der Branche drängt die Liquidität in eine prekäre Position.
Erstens: Material und Subunternehmer werden im Voraus bezahlt – Kunden zahlen in Etappen. Der Lieferant will die Zahlung, bevor der Beton gegossen wird. Der Subunternehmer will 50 % vor der Mobilisierung der Mannschaft. Der Kunde aber zahlt, nachdem Meilensteine abgeschlossen und abgenommen wurden – typischerweise 30 bis 45 Tage nach Freigabe der Arbeiten. Je größer das Projekt, desto länger die Lücke zwischen Geldabfluss und Geldeingang.
Zweitens: Gewährleistungseinbehalte sind monatelang gesperrt. Viele Bauverträge behalten 5–10 % jeder Abschlagszahlung als Gewährleistungseinbehalt ein – freigegeben erst nach der Endabnahme. Bei einem ₴10-Millionen-Projekt sind das bis zu ₴1 Million, die ein Jahr lang auf einem fremden Konto liegen. Profitabel, aber nicht liquide.
Drittens: Wetter- und Inspektionsverzögerungen sind externe Faktoren. Zwei Tage Regen verschieben den Betoniertermin. Der Inspektor verschiebt seinen Besuch. Die Einkaufsabteilung des Kunden ist im Urlaub. Nichts davon beeinflusst den Vertragswert – aber jedes davon beeinflusst, wann das Geld eintrifft.
Viertens: Jedes Projekt hat seinen eigenen Cashflow-Rhythmus. Drei laufende Projekte bedeuten drei unterschiedliche Meilenstein-Zeitpläne, drei unterschiedliche Zahlungsbedingungen, drei unterschiedliche Lieferantensets. Ohne konsolidierte Übersicht jongliert der Inhaber gedanklich mit drei Kalendern gleichzeitig. Selbst ein sorgfältiger Buchhalter kann das nicht alles im Arbeitsgedächtnis behalten.
Fünftens: Wachstum verschärft das Problem, statt es zu lösen. Ein kleiner Bauunternehmer mit einem Projekt zur Zeit hat ein einfaches Kassenbild. Ein wachsender Unternehmer mit fünf laufenden Projekten hat fünf sich überlappende Zyklen – und wenn zwei davon gleichzeitig ins Stocken geraten, steckt das ganze Unternehmen in der Lücke.
Das Unternehmen des Inhabers befand sich genau auf dieser Größenordnung. Drei laufende Projekte. Zwei weitere starten in sechs Wochen. Schnelles Wachstum. Und, wie es beim Wachstum immer der Fall ist, verschlang es Kapital schneller, als es welches erwirtschaftete.
5 Ursachen, die genau diese Krise ausgelöst haben
Blickt man zurück auf die 30 Tage nach dem Freitagsanruf, treten fünf konkrete Muster hervor, die den eigentlichen Mechanismus hinter der Liquiditätslücke bildeten.
Ursache eins. Die Zahlung des größten Kunden verspätete sich – aber nicht „spät genug“, um sie einzufordern. Die dritte Rate für das Wohnprojekt, ₴1,8 Millionen, war mündlich für „Mitte des Monats“ zugesagt. Sie kam 19 Tage zu spät. Nicht katastrophal spät. Nicht „wir gehen vor Gericht“ spät. Nur spät genug, damit alle nachgelagerten Pläne zerbrachen.
Ursache zwei. Zwei Vorauszahlungen an Subunternehmer wurden in derselben Woche fällig. Eine Dachdecker- und eine Ausbaucrew mobilisierten am selben Montag – beide forderten 50 % Vorauszahlung. Zusammen: ₴680.000 innerhalb von 48 Stunden. Der Zeitplan war Monate zuvor festgelegt worden; niemand hatte geprüft, ob das Geld dann verfügbar sein würde.
Ursache drei. ₴1,2 Millionen an Gewährleistungseinbehalten über drei Projekte hinweg. Alle gesperrt, alle „verdient“ auf dem Papier, keiner verfügbar. In einem guten Monat ist das unsichtbar. In einem engen Monat ist es der Unterschied zwischen pünktlichen Gehältern und nicht.
Ursache vier. Eine Materialpreiserhöhung, die niemand eingeplant hatte. Stahlpreise stiegen zwischen Vertragsunterzeichnung und Beschaffung um 11 %. Der Vertrag war ein Festpreisvertrag. Der Lieferant nicht. Die Differenz ging aus dem Betriebskapital.
Ursache fünf. Der Inhaber hatte kontinuierlich privates Einkommen aus dem Unternehmen entnommen. Nicht extravagant – eine normale monatliche Entnahme für eine Familie mit zwei Kindern. Aber angesichts der angespannten Kasse war jede dieser Entnahmen ein weiterer Abfluss. Er hatte sie nicht als Teil des Liquiditätsproblems gesehen, weil es „bisher immer funktioniert hatte“.
Fünf Ursachen. Keine für sich genommen katastrophal. Alle innerhalb derselben 30 Tage vorhanden. Zusammen – ein Freitagabend-Anruf über ₴312.000 für Beton.
Was der Inhaber am Montagmorgen unternahm
Die sofortige Lösung übers Wochenende war unromantisch. Ein Anruf beim Finanzdirektor des größten Kunden am Samstagmorgen („wir brauchen diese Woche ₴500.000, der Rest kann zwei Wochen warten“). Ein Gespräch über einen Kontokorrentkredit mit der Bank am Montag um 9 Uhr. Ein offenes Sonntagabendgespräch mit dem leitenden Vorarbeiter des Teams, der zustimmte, sein eigenes Gehalt um eine Woche zu verschieben.
Der Beton wurde bezahlt. Das Betonieren fand am Dienstag statt statt am Montag. Die Vertragsstrafe wurde vermieden. Das Team verlor niemanden.
Aber am Montag, nachdem sich der Staub gelegt hatte, tat der Inhaber noch etwas anderes. Er setzte sich mit dem Buchhalter zusammen, und sie verbrachten vier Stunden damit, etwas aufzubauen, das das Unternehmen nie zuvor gehabt hatte: einen Zahlungskalender, der 14 Tage im Voraus für alle drei Projekte gleichzeitig blickt.
Keine Zusammenfassung des Vormonats. Keine Gewinn- und Verlustrechnung. Ein täglich prognostizierter Kassenstand – heute, morgen, übermorgen, jeder Tag für zwei Wochen – aufgebaut aus jedem geplanten Zufluss (Kundenmeilensteine, fällige Freigaben von Gewährleistungseinbehalten, die Kreditlinie) und jedem geplanten Abfluss (Zahlungen an Subunternehmer, Materialbestellungen, Gehälter, Steuern, die Entnahme des Inhabers).
Die erste Version war grob. Excel-Formeln, manuelle Eingabe, drei Stunden für die Aktualisierung. Aber zum ersten Mal konnte der Inhaber am Montagmorgen auf eine Zahl schauen, die ihm sagte, ob Mittwoch sicher sein würde.
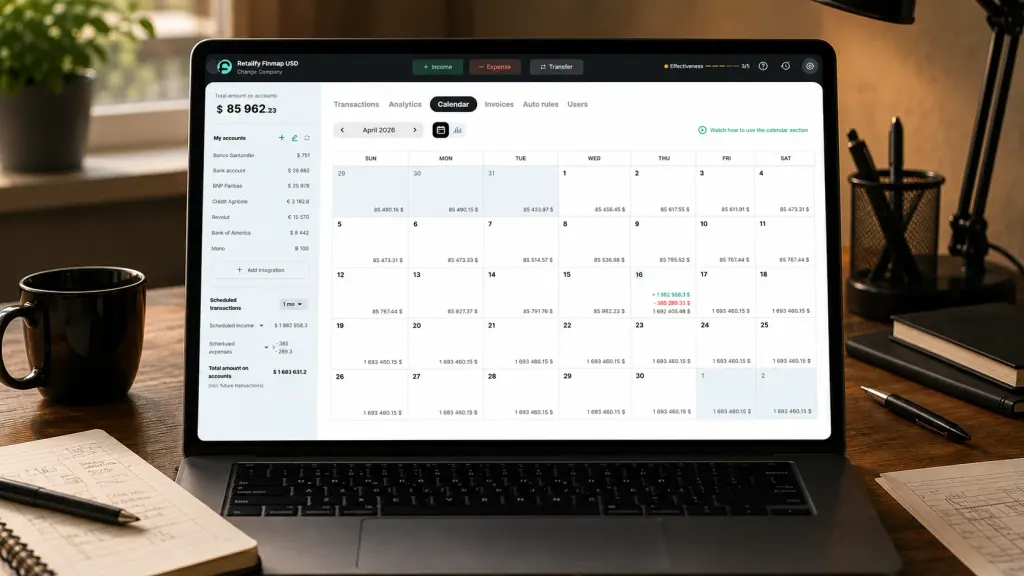
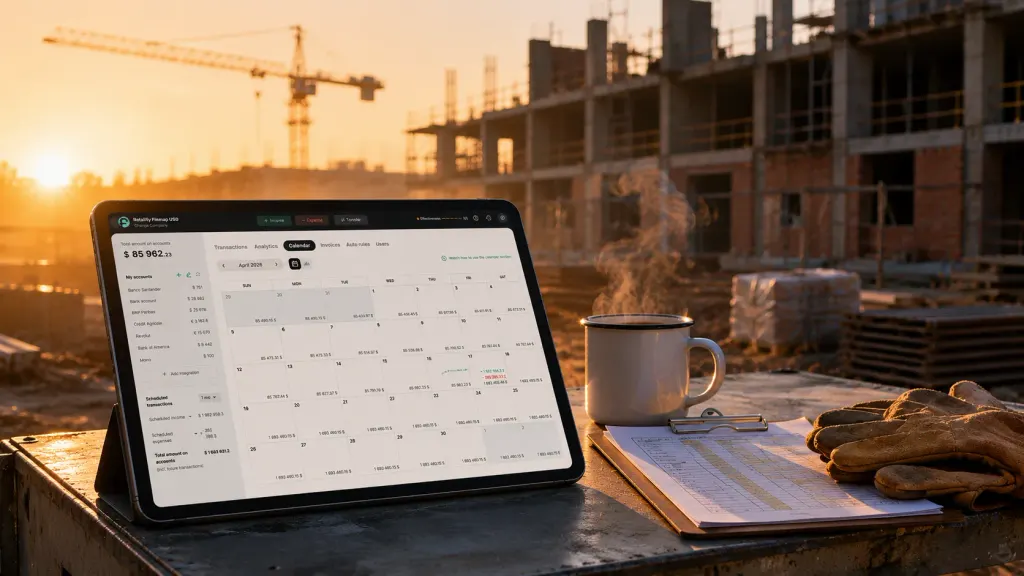
Innerhalb von drei Wochen war das Unternehmen von Excel auf ein richtiges Finanzplanungs-Tool umgestiegen. Der Kalender aktualisierte sich nun automatisch aus den Bankdaten. Er konsolidierte alle drei Projekt-Cashflows in einer Ansicht. Er hob Tage hervor, an denen der prognostizierte Kontostand unter die Sicherheitsschwelle fallen würde – der Inhaber hatte ₴300.000 als Minimum festgelegt.
Das Prinzip war einfach. Die Lücke sehen, bevor sie dich sieht.
90 Tage später – was sich verändert hat
Drei Monate nach dem Freitagsanruf sah dasselbe Unternehmen von innen strukturell anders aus, obwohl Projekte, Team und Verträge dieselben waren.
Durchschnittlicher Kassenpuffer. Vorher: ₴84.000 bis ₴250.000, chaotisch schwankend. Nach 90 Tagen: durchschnittlich ₴680.000, mit einem Minimum von ₴340.000. Der Puffer wurde nicht durch Kostensenkungen aufgebaut. Er entstand durch neu getimte Zahlungen – Vorauszahlungen an Subunternehmer um 5–7 Tage verschoben, um mit eingehenden Kundenmeilensteinen zusammenzupassen, etwas bessere Konditionen mit zwei Schlüssellieferanten ausgehandelt und die Entnahme des Inhabers während der zwei risikoreichsten Wochen jedes Monats ausgesetzt.
Sichtbarkeitshorizont. Vorher: 0 Tage – der Inhaber entdeckte Liquiditätsprobleme, wenn Rechnungen eintrafen. Nachher: 14 Tage im Standardfall, 30–45 Tage für größere Verträge. Entscheidungen, die früher reaktiv waren („können wir uns das leisten?“), wurden proaktiv („so, jetzt sollten wir das einplanen“).
Nutzung von Notfall-Kontokorrentkrediten. Vorher: 3 kurzfristige Kontokorrentkredite in 6 Monaten, durchschnittliche Kosten 1,8 % pro Inanspruchnahme. Nach 90 Tagen: null. Die Kreditlinie existiert weiterhin als Sicherheitsnetz – wurde aber nicht angetastet.
Gehaltsüberraschungen. Vorher: 2 Fälle im vorherigen Jahr mit Gesprächen wie „wir zahlen am Freitag statt am Mittwoch“. Nachher: null. Die Löhne werden jeden Monat pünktlich zum gleichen Termin ausgezahlt, ohne Ausnahmen.
Ton der Kundenkommunikation. Vorher: defensiv, oft verzögerte Antworten, wenn Kunden nach dem Zeitplan fragten. Nachher: Der Inhaber eröffnet nun proaktiv Gespräche über den Zeitpunkt der Freigabe von Gewährleistungseinbehalten und die Meilensteinplanung – weil er weiß, was kommt und wann er es braucht.
Die verborgene Veränderung ist schwerer zu messen. Der Inhaber verbrachte früher etwa zwei Abende pro Woche mit Gedanken an die Kasse – mentale Simulationen darüber, welche Zahlung verschoben werden könnte, welchen Kunden man drängen sollte, was zu tun sei, falls X nicht eintreffe. Nachdem der Kalender eingerichtet war, verschwanden diese Abende. Dieselben Fragen bestanden weiterhin – aber die Antworten lagen bereits im Voraus bereit.
Die Reflexion des Inhabers
„Ich dachte früher, ein Finanzsystem sei etwas, das man aufbaut, wenn man aus der Größe herauswächst, in der man alles im Kopf behalten kann. Falsch. Man baut es in dem Moment auf, in dem man mehr als ein Projekt gleichzeitig laufen hat. Bis man es nicht mehr im Kopf behalten kann, hat man bereits zwei Gehaltszahlungen verpasst.“
Der Inhaber beschreibt die Veränderung heute in zwei Teilen.
Der sichtbare Teil: ein Zahlungskalender, der drei Projekte konsolidiert, sich automatisch aus den Banken aktualisiert und ihm jeden Montagmorgen 14 Tage im Voraus zeigt. Er verbringt jede Woche 20 Minuten damit.
Der unsichtbare Teil: eine vollständige Verlagerung darin, wie Entscheidungen getroffen werden. Angebote für neue Projekte enthalten nun eine Cashflow-Simulation, bevor der Preis verschickt wird. Zeitpläne der Subunternehmer werden vor der Mobilisierung der Mannschaften gegen den Kalender getestet. Termine für die Freigabe von Gewährleistungseinbehalten werden individuell nachverfolgt und zwei Wochen vor Fälligkeit eingefordert. Das private Einkommen aus dem Unternehmen wird auf Wochen mit hoher Liquidität getimt, nicht mehr „irgendwann“.
Das Unternehmen arbeitet derzeit gleichzeitig an seinem fünften Projekt. Der Kalender funktioniert weiterhin. Die Mitarbeiterzahl liegt jetzt bei 19. Die Marge hat sich über das aktive Portfolio hinweg um 3 Prozentpunkte verbessert – nicht weil sich die Arbeit verändert hat, sondern weil die seltenen Notfallentscheidungen (einen Subunternehmer schneller bezahlen als nötig, unter Zeitdruck schlechtere Konditionen von einem Lieferanten akzeptieren) aufgehört haben.
Der Freitagsanruf, mit dem diese Geschichte begann, hat sich nicht wiederholt.
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Hilft ein Zahlungskalender, wenn ich immer nur ein Bauprojekt gleichzeitig habe?

Ja, aber der Nutzen ist geringer. Bei einem einzigen Projekt lässt sich das Kassenbild oft im Kopf behalten. Der wirkliche Wert des Kalenders zeigt sich in dem Moment, in dem Sie zwei oder mehr Projekte mit überlappenden Meilensteinen haben – dann bricht das mentale Modell zusammen, und genau dann entstehen die meisten Liquiditätslücken.
Welcher Kassenpuffer ist für ein Bauunternehmen angemessen?
Zwei bis drei Monatsfixkosten (Löhne, Büro, laufende Gemeinkosten) plus eine Reserve für Materialvorschüsse beim größten aktiven Projekt. Für ein Unternehmen mit ₴500.000 monatlichen Fixkosten und einem typischen Materialvorschuss von ₴800.000 sind das etwa ₴1,8–2,3 Millionen. Die meisten Bauunternehmer liegen unter diesem Niveau – und fast alle erleben deshalb Liquiditätslücken.
Wie lange dauert es, einen Zahlungskalender einzurichten?
Erste funktionsfähige Version: 2–4 Stunden, selbst mit manueller Eingabe. Bankanbindung und automatische Aktualisierungen: weitere 4–6 Stunden in den ersten zwei Wochen. Danach hält sich das System mit 15–30 Minuten Aufwand pro Woche von selbst instand.
Kann ich das stattdessen in Excel machen?
Für ein oder zwei Projekte – ja. Ab drei Projekten wird Excel zu einem Nebenjob. Der Pflegeaufwand wächst schneller als der Nutzen. Der häufigste Fehler ist, dass die Excel-Datei der Realität eine Woche hinterherhinkt – das macht sie schlimmer als gar keinen Kalender, weil Sie ihr vertrauen und sie Sie belügt.
Wie sieht es mit Gewährleistungseinbehalten aus – wie sollte ich dafür planen?
Verfolgen Sie jeden Gewährleistungsbetrag separat nach Vertrag und erwartetem Freigabetermin. Behandeln Sie ihn als Forderung mit bekannter Fälligkeit, nicht als verfügbare Liquidität. Planen Sie dann zwei Kassenpuffer: einen für den Betrieb, einen speziell dimensioniert, um die Lücke zwischen „verdient“ und „tatsächlich eingegangen“ zu überbrücken.
Gilt das nur für mittelgroße Bauunternehmen?
Nein. Je kleiner der Bauunternehmer, desto weniger Spielraum für Fehler. Eine 3-köpfige Crew mit einem ₴2-Millionen-Projekt hat dieselbe strukturelle Liquiditätslücke wie ein Unternehmen mit 30 Mitarbeitern – nur mit kleineren absoluten Zahlen. Der Kalender ist im kleinen Maßstab wichtiger, nicht weniger wichtig.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



