


Sommaire
Accueil
/
Blog
/
L'entreprise de construction avec ₴18 M de contrats signés qui ne pouvait plus payer les salaires

964

11 min

12.06.2026
L'entreprise de construction avec ₴18 M de contrats signés qui ne pouvait plus payer les salaires

Sergiy Shuldik
Financial Expert at Finmap
"J'avais trois contrats au mur d'une valeur de ₴18 millions. Et le vendredi à 18 h, je me demandais comment j'allais payer un camion de béton."
Le chef de chantier a appelé un vendredi soir, à 18 h 14. Le fournisseur de béton venait de confirmer : sans paiement avant 8 h le lundi, pas de coulage le lundi. Mille deux cents mètres cubes de travaux de fondation — programmés avec le client pour la semaine suivante, inscrits dans le contrat, avec une clause de pénalité en cas de jalons manqués.
Pas de béton le lundi voulait dire pas de coulage. Pas de coulage voulait dire pas de facture d'avancement en fin de semaine. Pas de facture d'avancement voulait dire pas de troisième versement du client, attendu « d'ici la mi-mois ».
Le compte bancaire ce soir-là : ₴84 000. La facture de béton du lundi : ₴312 000. La paie du mercredi pour les 14 membres de l'équipe : ₴487 000. Le versement attendu du client, dont dépendait tout le mois : ₴1 800 000.
Le calcul avait été refait une dizaine de fois depuis 17 h. Le patron avait cessé d'ouvrir l'application calculatrice.
Voici l'histoire d'une entreprise de construction rentable — ₴18 millions de contrats signés au mur, trois projets actifs, deux autres dans le pipeline — qui a failli perdre son équipe à cause de la façon dont circule la trésorerie dans ce secteur. La crise n'a pas mis fin à l'entreprise. Mais ce qui a changé ensuite mérite d'être raconté.
Le paradoxe : rentable sur le papier, à sec en banque
Sur tous les indicateurs, cette entreprise avait l'air en bonne santé. Trois contrats signés totalisant ₴18 millions, tous avec des clients réputés. Une équipe centrale de 14 personnes réunies depuis plus de deux ans. La marge sur le seul complexe résidentiel — le plus gros des trois projets — avoisinait les 22 %. Sur le papier, l'entreprise aurait dû faire tourner la planche à billets.
La réalité de ce vendredi soir était différente. Trésorerie disponible totale sur l'ensemble des comptes : ₴84 000. Créances clients ayant dépassé trois échéances « prévues » différentes sans être réglées : ₴2,4 millions. Dettes fournisseurs envers les sous-traitants exigibles dans les 10 jours : ₴890 000. Commandes de matériaux devant être payées d'avance pour tenir les délais : ₴540 000.
Le patron avait bâti son entreprise en connaissant le bâtiment sur le bout des doigts — chaque type de fondation, chaque fournisseur, les particularités de chaque sous-traitant. Ce qu'il n'avait pas bâti, c'était un système financier capable de voir deux semaines à l'avance. Le tableur Excel sur son ordinateur portable résumait les chiffres du mois dernier, avec précision et inutilité. Il lui disait ce qui s'était déjà passé. Il ne disait rien sur le lundi.
"Je connaissais chaque mètre d'armature sur chaque chantier. Je n'aurais pas pu vous dire si l'entreprise survivrait jusqu'à mercredi prochain." — réflexion lors d'une visite de chantier, patron de l'entreprise de construction
Pourquoi le bâtiment est structurellement fragile face aux trous de trésorerie
Le bâtiment occupe une position inconfortable dans le spectre de la trésorerie. Presque chaque caractéristique structurelle du secteur pousse la liquidité vers une situation précaire.
Premièrement : les matériaux et les sous-traitants sont payés d'avance — les clients paient par étapes. Le fournisseur veut être payé avant de couler le béton. Le sous-traitant veut 50 % avant de mobiliser son équipe. Mais le client paie une fois les jalons achevés et vérifiés — généralement 30 à 45 jours après validation des travaux. Plus le projet est gros, plus l'écart entre sortie et entrée de trésorerie s'allonge.
Deuxièmement : les retenues de garantie restent bloquées pendant des mois. De nombreux contrats de construction retiennent 5 à 10 % de chaque paiement d'avancement au titre de la retenue de garantie — libérée uniquement après la réception finale. Sur un projet de ₴10 millions, cela représente jusqu'à ₴1 million immobilisé sur le compte d'un tiers pendant un an. Rentable, mais pas liquide.
Troisièmement : les retards liés à la météo et aux inspections sont exogènes. Deux jours de pluie repoussent le coulage. L'inspecteur reporte sa visite. Le service achats du client est en congé. Rien de tout cela n'affecte la valeur du contrat — mais chacun de ces éléments affecte la date d'arrivée des fonds.
Quatrièmement : chaque projet a son propre rythme de trésorerie. Trois projets actifs signifient trois calendriers de jalons différents, trois conditions de paiement différentes, trois ensembles de fournisseurs différents. Sans vue consolidée, le patron jongle mentalement avec trois calendriers à la fois. Même un comptable méticuleux ne peut pas tout garder en mémoire de travail.
Cinquièmement : la croissance aggrave le problème, elle ne l'améliore pas. Un petit entrepreneur avec un seul projet à la fois a une trésorerie facile à lire. Un entrepreneur en croissance avec cinq projets actifs a cinq cycles qui se chevauchent — et si deux d'entre eux prennent du retard en même temps, c'est toute l'entreprise qui se retrouve dans le trou.
L'entreprise du patron se trouvait exactement à cette échelle. Trois projets actifs. Deux autres démarrant dans six semaines. Une croissance rapide. Et, comme c'est toujours le cas avec la croissance, elle dévorait la trésorerie plus vite qu'elle n'en produisait.
5 causes qui ont précisément déclenché la crise
En regardant les 30 jours suivant l'appel du vendredi, cinq schémas précis se dégagent comme le véritable mécanisme derrière le trou de trésorerie.
Cause n° 1. Le paiement du plus gros client était en retard — mais pas assez « en retard » pour le relancer fermement. Le troisième versement du projet résidentiel, ₴1,8 million, avait été promis verbalement pour « la mi-mois ». Il est arrivé avec 19 jours de retard. Pas un retard catastrophique. Pas un retard justifiant une action en justice. Juste assez tard pour que tous les plans qui en dépendaient s'effondrent.
Cause n° 2. Deux avances à des sous-traitants ont été versées la même semaine. Une équipe de couvreurs et une équipe de finition se sont mobilisées le même lundi — toutes deux exigeant une avance de 50 %. Total : ₴680 000 sortis de la caisse en 48 heures. Le planning avait été fixé des mois plus tôt ; personne n'avait vérifié si la trésorerie serait au rendez-vous.
Cause n° 3. ₴1,2 million de retenues de garantie répartis sur trois projets. Tout bloqué, tout « gagné » sur le papier, rien de disponible. Un mois normal, c'est invisible. Un mois tendu, c'est la différence entre payer les salaires ou non.
Cause n° 4. Une hausse du prix des matériaux que personne n'avait budgétée. Le prix de l'acier a bondi de 11 % entre la signature du contrat et l'achat. Le contrat était à prix fixe. Le fournisseur, non. La différence est sortie du fonds de roulement.
Cause n° 5. Le patron prélevait régulièrement un revenu personnel de l'entreprise. Rien d'extravagant — un prélèvement mensuel normal pour une famille avec deux enfants. Mais dans une trésorerie tendue, ces prélèvements représentaient une fuite de plus. Il ne les avait pas identifiés comme faisant partie du problème de trésorerie, car « ça avait toujours fonctionné avant ».
Cinq causes. Aucune n'est catastrophique isolément. Toutes présentes sur les mêmes 30 jours. Ensemble — un appel un vendredi soir au sujet de ₴312 000 de béton.
Ce que le patron a fait le lundi matin
La résolution immédiate du week-end n'avait rien de romantique. Un appel au directeur financier du plus gros client samedi matin (« il nous faut ₴500 000 cette semaine, le reste peut attendre deux semaines »). Une discussion sur un découvert avec la banque lundi à 9 h. Une conversation franche dimanche soir avec le chef de chantier principal de l'équipe, qui a accepté de reporter son propre salaire d'une semaine.
Le béton a été payé. Le coulage a eu lieu le mardi au lieu du lundi. La clause de pénalité du client a été évitée. L'équipe n'a perdu personne.
Mais le lundi, une fois la poussière retombée, le patron a fait autre chose. Il s'est installé avec le comptable et ils ont passé quatre heures à construire quelque chose que l'entreprise n'avait jamais eu : un calendrier de paiement projetant 14 jours à l'avance sur les trois projets simultanément.
Pas un résumé du mois dernier. Pas un compte de résultat. Un solde de trésorerie prévisionnel quotidien — aujourd'hui, demain, après-demain, chaque jour pendant deux semaines — construit à partir de chaque entrée prévue (jalons clients, libérations de retenues de garantie à échéance, la ligne bancaire) et de chaque sortie prévue (paiements aux sous-traitants, commandes de matériaux, salaires, impôts, prélèvement du patron).
La première version était rudimentaire. Formules Excel, saisie manuelle, trois heures pour la mettre à jour. Mais pour la première fois, le patron pouvait voir le lundi matin un chiffre qui lui indiquait si le mercredi serait sûr.
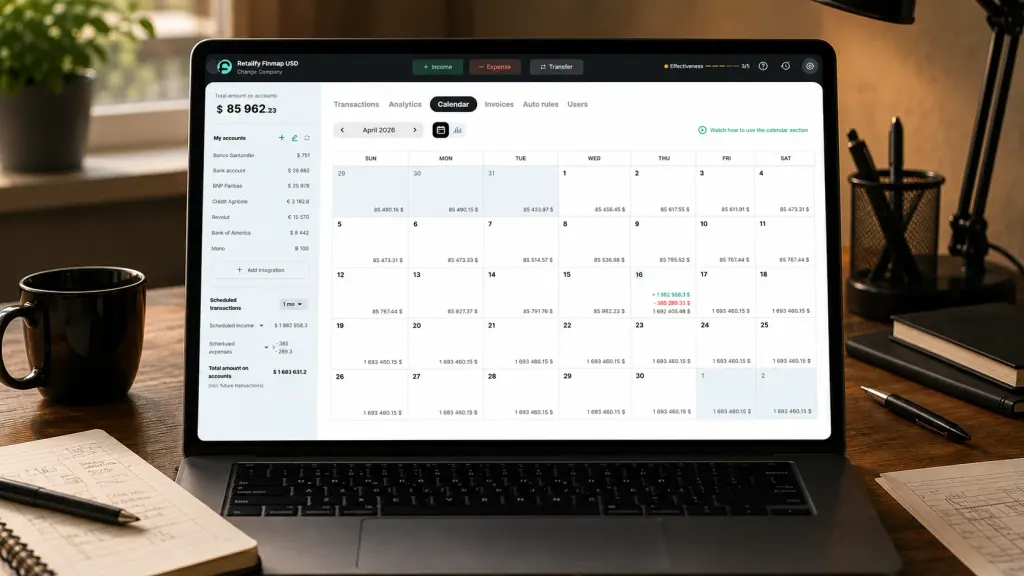
En trois semaines, l'entreprise était passée d'Excel à un véritable outil de planification financière. Le calendrier se mettait désormais à jour automatiquement à partir des flux bancaires. Il consolidait les flux de trésorerie des trois projets en une seule vue. Il mettait en évidence les jours où le solde prévisionnel passerait sous le seuil de sécurité — le patron avait fixé ₴300 000 comme minimum.
Le principe était simple. Voir le trou avant qu'il ne vous voie.
90 jours plus tard — ce qui a changé
Trois mois après l'appel du vendredi, la même entreprise avait l'air structurellement différente de l'intérieur, alors même que les projets, l'équipe et les contrats étaient identiques.
Réserve de trésorerie moyenne. Avant : entre ₴84 000 et ₴250 000, fluctuant de façon chaotique. Après 90 jours : ₴680 000 en moyenne, avec un minimum de ₴340 000. Cette réserve n'a pas été construite en coupant les coûts. Elle a été construite en retimant les paiements — en décalant les avances aux sous-traitants de 5 à 7 jours pour les faire coïncider avec les jalons clients entrants, en négociant des conditions légèrement meilleures avec deux fournisseurs clés, et en suspendant le prélèvement du patron pendant les deux semaines les plus à risque de chaque mois.
Horizon de visibilité. Avant : 0 jour — le patron découvrait les problèmes de trésorerie à la réception des factures. Après : 14 jours en standard, 30 à 45 jours pour les gros contrats. Des décisions autrefois réactives (« pouvons-nous nous le permettre ? ») sont devenues proactives (« voici le moment où il faut planifier cela »).
Recours au découvert d'urgence. Avant : 3 découverts à court terme en 6 mois, coût moyen de 1,8 % par tirage. Après 90 jours : zéro. La ligne de découvert existe toujours comme filet de sécurité — mais elle n'a pas été touchée.
Surprises sur les salaires. Avant : 2 cas l'année précédente de conversations du type « on paiera vendredi au lieu de mercredi ». Après : zéro. Les salaires tombent à la même date chaque mois, sans exception.
Ton de la communication avec les clients. Avant : posture défensive, réponses souvent tardives lorsque les clients demandaient des nouvelles du calendrier. Après : le patron engage désormais spontanément les conversations sur le calendrier de libération des retenues de garantie et la planification des jalons — parce qu'il sait ce qui arrive et quand il en a besoin.
Le changement invisible est plus difficile à mesurer. Le patron passait auparavant environ deux soirées par semaine à penser à la trésorerie — à faire des simulations mentales sur quel paiement pourrait être retardé, quel client relancer, que faire si X n'arrivait pas. Une fois le calendrier en place, ces soirées ont disparu. Les mêmes questions existaient toujours — mais les réponses étaient déjà prêtes à l'avance.
La réflexion du patron
"Je pensais autrefois qu'un système financier était quelque chose qu'on met en place quand on dépasse la taille où l'on peut tout garder en tête. Faux. On le construit dès l'instant où l'on a plus d'un projet en cours à la fois. Le temps qu'on ne puisse plus tout garder en tête, on a déjà manqué deux paies."
Le patron décrit désormais ce changement en deux volets.
La partie visible : un calendrier de paiement qui consolide trois projets, se met à jour automatiquement depuis les banques, et lui montre 14 jours à l'avance chaque lundi matin. Il y consacre 20 minutes par semaine.
La partie invisible : un changement complet dans la façon de prendre les décisions. Les devis pour les nouveaux projets incluent désormais une simulation de trésorerie avant l'envoi du prix. Les plannings des sous-traitants sont testés par rapport au calendrier avant la mobilisation des équipes. Les dates de libération des retenues de garantie sont suivies individuellement et relancées deux semaines avant leur échéance. Le revenu personnel tiré de l'entreprise est calé sur les semaines de trésorerie abondante, et non plus « n'importe quand ».
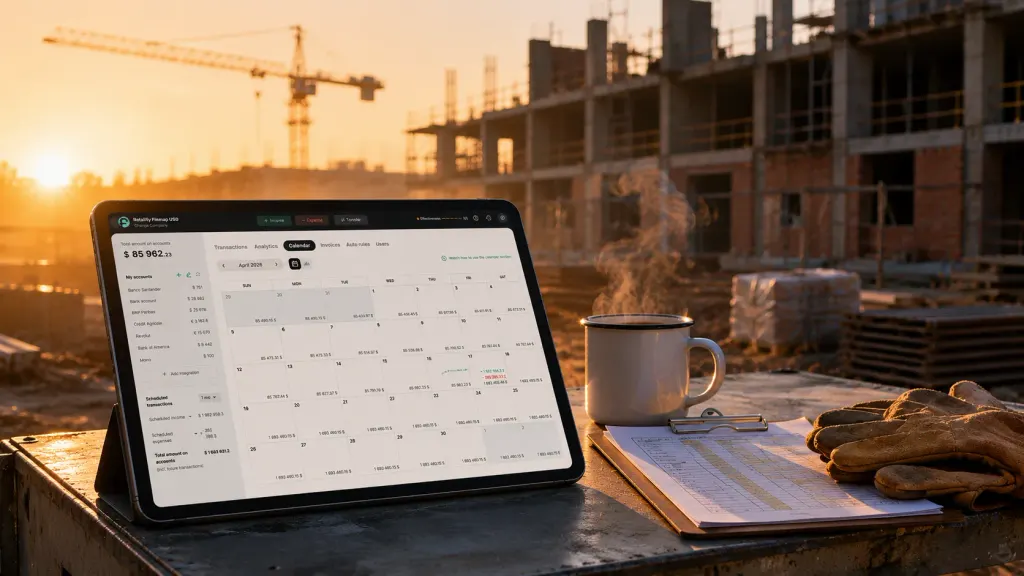
L'entreprise travaille actuellement sur son cinquième projet en simultané. Le calendrier fonctionne toujours. L'effectif est maintenant de 19 personnes. La marge s'est améliorée de 3 points de pourcentage sur l'ensemble du portefeuille actif — non pas parce que le travail a changé, mais parce que les rares décisions en mode urgence (payer un sous-traitant plus vite que nécessaire, accepter de moins bonnes conditions d'un fournisseur sous pression du temps) ont cessé de se produire.
L'appel du vendredi qui a déclenché cette histoire ne s'est jamais reproduit.
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Un calendrier de paiement est-il utile si je ne mène qu'un seul projet de construction à la fois ?

Oui, mais le gain est plus faible. Avec un seul projet, vous pouvez souvent garder la vision de la trésorerie en tête. La vraie valeur du calendrier apparaît dès que vous avez deux projets ou plus avec des jalons qui se chevauchent — c'est là que le modèle mental s'effondre et que surviennent la plupart des trous de trésorerie.
Quelle réserve de trésorerie est raisonnable pour une entreprise de construction ?
Deux à trois mois de coûts fixes (salaires, bureau, frais généraux récurrents) plus une réserve pour les avances sur matériaux du plus gros projet actif. Pour une entreprise avec ₴500 000 de coûts fixes mensuels et une avance matériaux typique de ₴800 000, cela représente environ ₴1,8 à 2,3 millions. La plupart des entrepreneurs se situent en dessous de ce niveau — et presque tous connaissent en conséquence des trous de trésorerie.
Combien de temps faut-il pour mettre en place un calendrier de paiement ?
Première version fonctionnelle : 2 à 4 heures, même avec une saisie manuelle. Intégration des flux bancaires et mises à jour automatiques : encore 4 à 6 heures sur les deux premières semaines. Ensuite, le système s'entretient tout seul avec 15 à 30 minutes d'attention par semaine.
Puis-je faire cela dans Excel plutôt qu'avec un outil dédié ?
Pour un ou deux projets — oui. À partir de trois, Excel devient un travail à mi-temps. Le coût d'entretien croît plus vite que la valeur apportée. Le mode d'échec le plus fréquent est que le fichier Excel prend une semaine de retard sur la réalité, ce qui le rend pire que l'absence de calendrier (parce que vous lui faites confiance et qu'il vous ment).
Et les retenues de garantie — comment les planifier ?
Suivez chaque montant de retenue de garantie séparément, par contrat et par date de libération prévue. Traitez-les comme des créances clients à échéance connue, et non comme de la trésorerie disponible. Prévoyez ensuite deux réserves de trésorerie : une pour l'exploitation, une dimensionnée spécifiquement pour absorber l'écart entre le moment où la retenue est « gagnée » et celui où elle arrive réellement.
Est-ce réservé aux entreprises de construction de taille moyenne ?
Non. Plus l'entrepreneur est petit, moins il a de marge d'erreur. Une équipe de 3 personnes avec un projet à ₴2 millions présente le même trou de trésorerie structurel qu'une entreprise de 30 personnes — simplement avec des montants absolus plus petits. Le calendrier est plus important, pas moins, à petite échelle.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



