


Indice
Home
/
Blog
/
L'impresa edile con ₴18 milioni di contratti firmati che non riusciva a pagare gli stipendi

971

11 min

12.06.2026
L'impresa edile con ₴18 milioni di contratti firmati che non riusciva a pagare gli stipendi

Sergiy Shuldik
Financial Expert at Finmap
"Avevo tre contratti appesi al muro per un valore di ₴18 milioni. E venerdì alle 18:00 mi chiedevo come pagare un camion di calcestruzzo."
Il caposquadra ha chiamato un venerdì sera, alle 18:14. Il fornitore di calcestruzzo aveva appena confermato: senza pagamento entro le 8 di lunedì mattina, niente getto di lunedì. Milleduecento metri cubi di fondazioni — programmati con il cliente per la settimana successiva, scritti nel contratto, con una clausola penale per i ritardi sulle milestone.
Niente calcestruzzo lunedì significava niente getto. Niente getto significava nessuna fattura di avanzamento lavori a fine settimana. Nessuna fattura di avanzamento significava nessuna terza rata dal cliente, che era prevista in arrivo "entro metà mese".
Il conto in banca quella sera: ₴84.000. La fattura del calcestruzzo di lunedì: ₴312.000. Gli stipendi di mercoledì per i 14 membri del team: ₴487.000. La rata attesa dal cliente da cui dipendeva l'intero mese: ₴1.800.000.
I calcoli erano stati rifatti decine di volte dalle 17:00 in poi. Il titolare aveva smesso di aprire l'app della calcolatrice.
Questa è la storia di un'impresa edile redditizia — ₴18 milioni di contratti firmati appesi al muro, tre progetti attivi, altri due in pipeline — che ha quasi perso il proprio team a causa del modo in cui scorre la cassa in questo settore. La crisi non ha chiuso l'azienda. Ma quello che è cambiato dopo è la parte che vale la pena raccontare.
Il paradosso: redditizi sulla carta, in affanno in banca
Secondo ogni indicatore, questa azienda sembrava in salute. Tre contratti firmati per un totale di ₴18 milioni, tutti con clienti affidabili. Un team stabile di 14 persone che lavorava insieme da oltre due anni. Il margine sul complesso residenziale, il più grande dei tre progetti, era di circa il 22%. Sulla carta, l'azienda avrebbe dovuto stampare denaro.
La realtà quel venerdì sera era diversa. Liquidità totale su tutti i conti: ₴84.000. Crediti che avevano già superato tre diverse scadenze "previste" senza arrivare: ₴2,4 milioni. Obbligazioni verso i subappaltatori in scadenza nei successivi 10 giorni: ₴890.000. Ordini di materiali da pagare in anticipo per rispettare i tempi: ₴540.000.
Il titolare aveva costruito l'azienda conoscendo l'edilizia a fondo — ogni tipo di fondazione, ogni fornitore, le particolarità di ogni subappaltatore. Quello che non aveva costruito era un sistema finanziario capace di guardare due settimane avanti. Il foglio Excel sul suo laptop riassumeva i numeri del mese scorso, in modo accurato e inutile. Gli diceva cosa era già successo. Non gli diceva nulla su lunedì.
"Conoscevo ogni metro di tondino su ogni cantiere. Non avrei saputo dirti se l'azienda sarebbe sopravvissuta al mercoledì successivo." — riflessione durante una visita in cantiere, titolare dell'impresa edile
Perché l'edilizia è strutturalmente fragile ai gap di cassa
L'edilizia occupa un angolo scomodo dello spettro del flusso di cassa. Quasi ogni caratteristica strutturale del settore spinge la liquidità in una posizione precaria.
Primo: materiali e subappaltatori si pagano in anticipo — i clienti pagano a fasi. Il fornitore vuole il pagamento prima di colare il calcestruzzo. Il subappaltatore vuole il 50% prima di mobilitare la squadra. Ma il cliente paga dopo che le milestone sono completate e verificate — tipicamente 30-45 giorni dopo il completamento dei lavori. Più grande è il progetto, più lungo è il divario tra uscite e entrate di cassa.
Secondo: le ritenute a garanzia restano bloccate per mesi. Molti contratti edili trattengono il 5-10% di ogni pagamento di avanzamento come ritenuta a garanzia — rilasciata solo dopo il collaudo finale. Su un progetto da ₴10 milioni, sono fino a ₴1 milione fermi sul conto di qualcun altro per un anno. Redditizio, ma non liquido.
Terzo: i ritardi dovuti a meteo e ispezioni sono esogeni. Due giorni di pioggia rimandano il getto. L'ispettore riprogramma. L'ufficio acquisti del cliente è in ferie. Nessuno di questi eventi incide sul valore del contratto — ma ognuno incide su quando arriva la cassa.
Quarto: ogni progetto ha il proprio ritmo di cassa. Tre progetti attivi significano tre calendari di milestone diversi, tre condizioni di pagamento diverse, tre gruppi di fornitori diversi. Senza una vista consolidata, il titolare deve tenere mentalmente in mano tre calendari contemporaneamente. Anche un contabile scrupoloso non riesce a mantenere tutto questo in memoria di lavoro.
Quinto: crescere peggiora il problema, non lo migliora. Un piccolo contractor con un solo progetto alla volta ha un quadro di cassa semplice. Un contractor in crescita con cinque progetti attivi ha cinque cicli sovrapposti — e se due di essi ritardano contemporaneamente, l'intera azienda entra in gap.
L'azienda del titolare si trovava esattamente a questo livello. Tre progetti attivi. Altri due in partenza tra sei settimane. In rapida crescita. E, come accade sempre con la crescita, divorava cassa più velocemente di quanta ne producesse.
5 cause che hanno innescato specificamente la crisi
Ripercorrendo i 30 giorni successivi alla telefonata del venerdì, sono emersi cinque pattern specifici come vero meccanismo dietro il gap di cassa.
Causa uno. Il pagamento del cliente più importante era in ritardo — ma non "abbastanza in ritardo" da sollecitare. La terza rata sul progetto residenziale, ₴1,8 milioni, era stata promessa verbalmente per "metà mese". È arrivata con 19 giorni di ritardo. Non un ritardo catastrofico. Non un ritardo da azione legale. Solo abbastanza in ritardo da far saltare ogni piano a valle.
Causa due. Due anticipi ai subappaltatori pagati nella stessa settimana. Una squadra di copertura e una squadra di finiture si sono mobilitate entrambe lo stesso lunedì — entrambe richiedendo un anticipo del 50%. Totale: ₴680.000 usciti in 48 ore. Il calendario era stato fissato mesi prima; nessuno aveva verificato sotto stress se la cassa sarebbe stata disponibile.
Causa tre. ₴1,2 milioni di ritenute a garanzia su tre progetti. Tutte bloccate, tutte "maturate" sulla carta, nessuna disponibile. In un mese normale questo è invisibile. In un mese difficile è la differenza tra pagare gli stipendi o no.
Causa quattro. Un aumento del prezzo dei materiali che nessuno aveva preventivato. I prezzi dell'acciaio sono saliti dell'11% tra la firma del contratto e l'approvvigionamento. Il contratto era a prezzo fisso. Il fornitore no. La differenza è uscita dal capitale circolante.
Causa cinque. Il titolare prelevava reddito personale dall'azienda con regolarità. Non in modo eccessivo — un prelievo mensile normale per una famiglia con due figli. Ma coincidendo con una cassa tesa, quei prelievi erano un ulteriore drenaggio. Non li aveva mai considerati parte del problema di cassa perché "avevano sempre funzionato in passato".
Cinque cause. Nessuna singolarmente catastrofica. Tutte presenti negli stessi 30 giorni. Insieme — una telefonata di venerdì sera su ₴312.000 di calcestruzzo.
Cosa ha fatto il titolare lunedì mattina
La soluzione immediata nel weekend è stata poco romantica. Una telefonata al direttore finanziario del cliente più importante sabato mattina ("ci servono ₴500.000 questa settimana, il resto può aspettare due settimane"). Un colloquio sullo scoperto di conto con la banca lunedì alle 9. Una conversazione franca domenica sera con il caposquadra senior del team, che ha accettato di posticipare il proprio stipendio di una settimana.
Il calcestruzzo è stato pagato. Il getto è avvenuto martedì invece che lunedì. La clausola penale del cliente è stata evitata. Il team non ha perso nessuno.
Ma il lunedì successivo, una volta calmata la tempesta, il titolare ha fatto qualcos'altro. Si è seduto con il commercialista e insieme hanno passato quattro ore a costruire qualcosa che l'azienda non aveva mai avuto: un calendario dei pagamenti che guardava 14 giorni avanti su tutti e tre i progetti contemporaneamente.
Non un riepilogo del mese scorso. Non un conto economico. Un saldo di cassa proiettato giorno per giorno — oggi, domani, dopodomani, ogni giorno per due settimane — costruito su ogni entrata programmata (milestone dei clienti, rilasci di ritenute a garanzia quando dovuti, la linea di credito bancaria) e ogni uscita programmata (pagamenti ai subappaltatori, ordini di materiali, stipendi, tasse, il prelievo del titolare).
La prima versione era grezza. Formule Excel, inserimento manuale, tre ore per aggiornarla. Ma per la prima volta, il titolare poteva vedere lunedì mattina un numero che gli diceva se mercoledì sarebbe stato al sicuro.
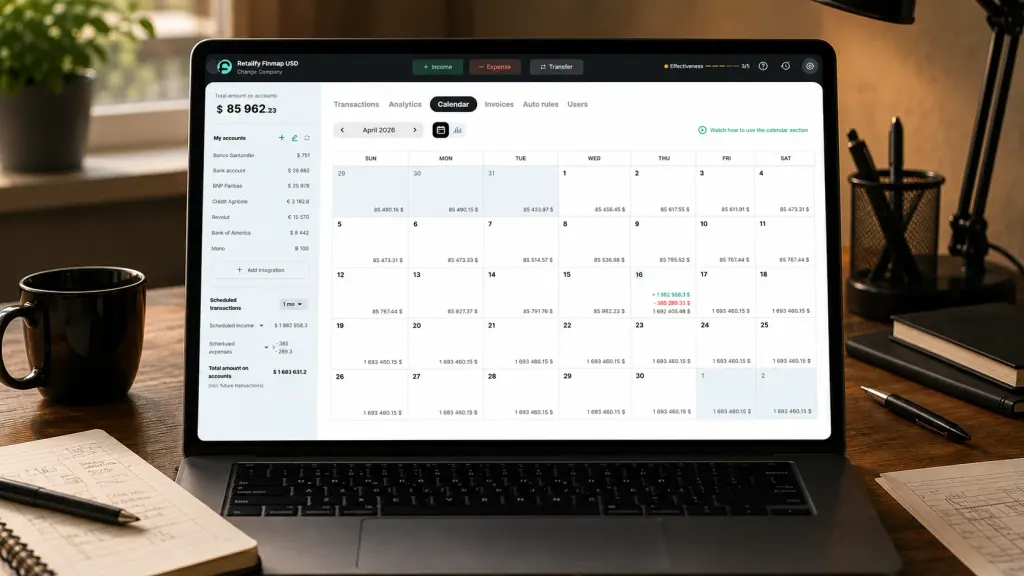
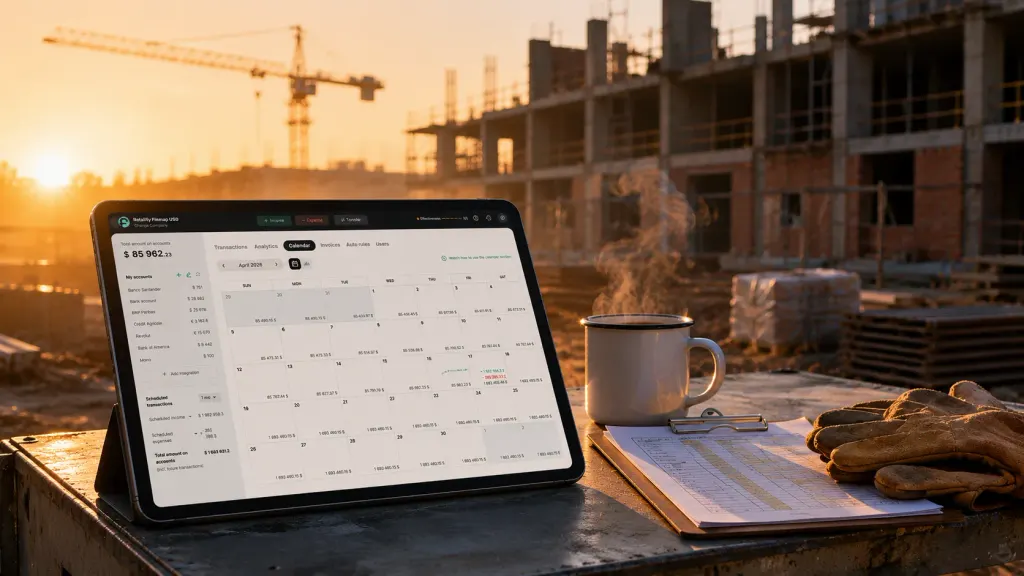
Entro tre settimane, l'azienda era passata da Excel a un vero strumento di pianificazione finanziaria. Il calendario ora si aggiornava automaticamente dai feed bancari. Consolidava in un'unica vista i flussi di cassa di tutti e tre i progetti. Evidenziava i giorni in cui il saldo proiettato sarebbe sceso sotto la soglia di sicurezza — il titolare aveva fissato ₴300.000 come minimo.
Il principio era semplice. Vedere il gap prima che il gap veda te.
90 giorni dopo — cosa è cambiato
Tre mesi dopo la telefonata del venerdì, la stessa azienda appariva strutturalmente diversa dall'interno, pur avendo gli stessi progetti, lo stesso team e gli stessi contratti.
Riserva di cassa media. Prima: da ₴84K a ₴250K, con oscillazioni caotiche. Dopo 90 giorni: media di ₴680K, con un minimo di ₴340K. La riserva non è stata costruita tagliando i costi. È stata costruita ricalibrando i tempi dei pagamenti — spostando gli anticipi ai subappaltatori di 5-7 giorni per farli coincidere con le milestone in arrivo dai clienti, negoziando condizioni leggermente migliori con due fornitori chiave, e sospendendo il prelievo del titolare durante le due settimane a maggior rischio di ogni mese.
Orizzonte di visibilità. Prima: 0 giorni — il titolare scopriva i problemi di cassa quando arrivavano le fatture. Dopo: 14 giorni standard, 30-45 giorni per i contratti principali. Le decisioni che prima erano reattive ("possiamo permettercelo?") sono diventate proattive ("ecco quando dovremmo programmare questo").
Uso degli scoperti di conto d'emergenza. Prima: 3 scoperti a breve termine in 6 mesi, costo medio 1,8% per utilizzo. Dopo 90 giorni: zero. La linea di scoperto esiste ancora come rete di sicurezza — ma non è stata toccata.
Sorprese sugli stipendi. Prima: 2 episodi nell'anno precedente di conversazioni del tipo "pagheremo venerdì invece che mercoledì". Dopo: zero. Gli stipendi vengono accreditati la stessa data ogni mese, senza eccezioni.
Tono della comunicazione con i clienti. Prima: difensivo, con risposte spesso ritardate quando i clienti chiedevano informazioni sui tempi. Dopo: il titolare ora avvia proattivamente le conversazioni sui tempi di rilascio delle ritenute a garanzia e sulla pianificazione delle milestone — perché sa cosa sta arrivando e quando gli servirà.
Il cambiamento nascosto è più difficile da misurare. Il titolare passava circa due sere a settimana a pensare alla cassa — facendo simulazioni mentali su quale pagamento poteva essere rimandato, quale cliente sollecitare, cosa fare se X non fosse arrivato. Dopo l'introduzione del calendario, quelle sere sono sparite. Le stesse domande esistevano ancora — ma avevano già una risposta pronta in anticipo.
La riflessione del titolare
"Pensavo che un sistema finanziario fosse qualcosa da costruire quando l'azienda cresce oltre la dimensione in cui riesci a tenere tutto in testa. Sbagliato. Lo costruisci nel momento in cui hai più di un progetto in corso contemporaneamente. Quando ormai non riesci più a tenerlo in testa, hai già saltato due stipendi."
Il titolare oggi descrive il cambiamento in due parti.
La parte visibile: un calendario dei pagamenti che consolida tre progetti, si aggiorna automaticamente dalle banche e gli mostra 14 giorni avanti ogni lunedì mattina. Ci dedica 20 minuti a settimana.
La parte invisibile: un cambiamento completo nel modo in cui vengono prese le decisioni. I preventivi per i nuovi progetti ora includono una simulazione del flusso di cassa prima che il prezzo venga inviato. I calendari dei subappaltatori vengono testati rispetto al calendario di cassa prima che le squadre vengano mobilitate. Le date di rilascio delle ritenute a garanzia vengono tracciate individualmente e sollecitate due settimane prima della scadenza. Il reddito personale dall'azienda è calibrato sulle settimane ad alta liquidità, non "quando capita".
L'azienda sta attualmente lavorando al suo quinto progetto contemporaneamente. Il calendario funziona ancora. Il personale è ora di 19 persone. Il margine è migliorato di 3 punti percentuali sull'intero portafoglio attivo — non perché il lavoro sia cambiato, ma perché le rare decisioni prese in modalità di emergenza (pagare un subappaltatore più in fretta del necessario, accettare condizioni peggiori da un fornitore sotto pressione di tempo) hanno smesso di verificarsi.
La telefonata del venerdì che ha dato inizio a questa storia non si è più ripetuta.
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Un calendario dei pagamenti serve anche se gestisco un solo progetto edile alla volta?

Sì, ma il vantaggio è minore. Con un solo progetto, spesso riesci a tenere il quadro di cassa a mente. Il valore reale del calendario emerge nel momento in cui hai due o più progetti con milestone sovrapposte — è lì che il modello mentale smette di funzionare e si verificano la maggior parte dei gap di cassa.
Qual è una riserva di cassa ragionevole per un'impresa edile?
Da due a tre mesi di costi fissi (stipendi, ufficio, spese generali ricorrenti) più una riserva per gli anticipi sui materiali del progetto attivo più grande. Per un'azienda con ₴500K di costi fissi mensili e un anticipo materiali tipico di ₴800K, sono circa ₴1,8-2,3 milioni. La maggior parte dei contractor opera sotto questo livello — e quasi tutti sperimentano gap di cassa come conseguenza.
Quanto tempo serve per impostare un calendario dei pagamenti?
Prima versione funzionante: 2-4 ore, anche con inserimento manuale. Integrazione dei feed bancari e aggiornamenti automatici: altre 4-6 ore nelle prime due settimane. Dopodiché il sistema si mantiene da solo con 15-30 minuti di attenzione a settimana.
Posso farlo in Excel invece di usare uno strumento dedicato?
Per uno o due progetti — sì. Per tre o più, Excel diventa un lavoro part-time. Il costo di manutenzione cresce più in fretta del valore che offre. Il difetto più comune è che il file Excel finisce per essere indietro di una settimana rispetto alla realtà, il che lo rende peggiore di nessun calendario (perché ti fidi di lui e lui mente).
E le ritenute a garanzia — come devo pianificarle?
Tieni traccia di ogni importo di ritenuta separatamente per contratto e per data di rilascio prevista. Trattale come crediti con una scadenza nota, non come cassa disponibile. Poi pianifica due riserve di cassa: una per le operazioni, una dimensionata specificamente per assorbire il gap tra quando la ritenuta viene "maturata" e quando arriva effettivamente.
Questo vale solo per le imprese edili di medie dimensioni?
No. Più piccolo è il contractor, minore è il margine di errore. Una squadra di 3 persone con un progetto da ₴2 milioni ha lo stesso gap di cassa strutturale di un'azienda da 30 persone — solo con numeri assoluti più piccoli. Il calendario è più, non meno, importante su piccola scala.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



