


Inhoudsopgave
Home
/
Blog
/
Het bouwbedrijf met ₴18 miljoen aan ondertekende contracten dat de lonen bijna niet kon betalen

975

11 min

12.06.2026
Het bouwbedrijf met ₴18 miljoen aan ondertekende contracten dat de lonen bijna niet kon betalen

Sergiy Shuldik
Financial Expert at Finmap
"Ik had drie contracten aan de muur hangen, samen ₴18 miljoen waard. En op vrijdag om 18.14 uur vroeg ik me af hoe ik één vrachtwagen beton moest betalen."
De uitvoerder belde op een vrijdagavond om 18.14 uur. De betonleverancier had het net bevestigd: geen betaling voor 8.00 uur maandag betekende geen storting op maandag. Twaalfhonderd kubieke meter funderingswerk — met de klant ingepland voor de volgende week, in het contract vastgelegd, met een boeteclausule voor gemiste mijlpalen.
Geen beton op maandag betekende geen storting. Geen storting betekende geen voortgangsfactuur aan het eind van de week. Geen voortgangsfactuur betekende geen derde termijn van de klant, die "medio de maand" op de rekening zou moeten staan.
De banksaldo die avond: ₴84.000. De betonfactuur voor maandag: ₴312.000. De loonbetaling van woensdag voor 14 mensen: ₴487.000. De verwachte termijn van de klant waar de hele maand van afhing: ₴1.800.000.
De sommen waren sinds 17.00 uur al tientallen keren gemaakt. De eigenaar was gestopt met de rekenmachine-app te openen.
Dit is het verhaal van een winstgevend bouwbedrijf — ₴18 miljoen aan ondertekende contracten aan de muur, drie actieve projecten, nog twee in de pijplijn — dat bijna zijn team verloor door de manier waarop het geld in deze sector stroomt. De crisis heeft het bedrijf niet de das omgedaan. Maar wat daarna veranderde, is het vertellen waard.
De paradox: winstgevend op papier, kapot op de bank
Volgens elke maatstaf zag dit bedrijf er gezond uit. Drie ondertekende contracten van in totaal ₴18 miljoen, allemaal met gerenommeerde klanten. Een vast team van 14 mensen dat al meer dan twee jaar samenwerkte. Alleen al de marge op het wooncomplex — het grootste van de drie projecten — lag rond de 22%. Op papier had dit bedrijf geld moeten drukken.
De werkelijkheid op vrijdagavond was anders. Totale liquide middelen op alle rekeningen samen: ₴84.000. Debiteuren die drie verschillende "verwachte" data waren gepasseerd zonder binnen te komen: ₴2,4 miljoen. Verplichtingen aan onderaannemers die binnen 10 dagen vervielen: ₴890.000. Materiaalbestellingen die vooraf betaald moesten worden om de planning te halen: ₴540.000.
De eigenaar had het bedrijf opgebouwd door de bouw van binnen en van buiten te kennen — elk soort fundering, elke leverancier, de eigenaardigheden van elke onderaannemer. Wat hij niet had opgebouwd, was een financieel systeem dat twee weken vooruit kon kijken. Het Excel-blad op zijn laptop vatte de cijfers van vorige maand samen, nauwkeurig en nutteloos. Het vertelde hem wat er al was gebeurd. Het zei niets over maandag.
"Ik kende elke meter wapeningsstaal op elke bouwplaats. Ik kon je niet vertellen of het bedrijf volgende week woensdag nog zou bestaan." — reflectie tijdens een bedrijfsbezoek, eigenaar van het bouwbedrijf
Waarom de bouw structureel kwetsbaar is voor liquiditeitstekorten
De bouwsector bevindt zich in een ongemakkelijke hoek van het kasstroomspectrum. Bijna elk structureel kenmerk van de sector duwt de liquiditeit in een precaire positie.
Ten eerste: materiaal en onderaannemers worden vooraf betaald — klanten betalen in fases. De leverancier wil betaald worden voordat het beton wordt gestort. De onderaannemer wil 50% vooraf voordat de ploeg wordt gemobiliseerd. Maar de klant betaalt pas nadat mijlpalen zijn afgerond en gecontroleerd — meestal 30 tot 45 dagen nadat het werk is goedgekeurd. Hoe groter het project, hoe langer de kloof tussen geld uitgeven en geld binnenkrijgen.
Ten tweede: retentiebedragen zitten maandenlang vast. Veel bouwcontracten houden 5–10% van elke voortgangsbetaling achter als retentie — pas vrijgegeven na de eindinspectie. Bij een project van ₴10 miljoen staat er zo tot ₴1 miljoen een jaar lang op de rekening van iemand anders. Winstgevend, maar niet liquide.
Ten derde: weer- en inspectievertragingen zijn extern. Twee dagen regen verschuift de storting. De inspecteur plant om. De inkoopafdeling van de klant zit met vakantie. Niets hiervan verandert de contractwaarde — maar elk van deze factoren beïnvloedt wanneer het geld binnenkomt.
Ten vierde: elk project heeft zijn eigen kasritme. Drie actieve projecten betekenen drie verschillende mijlpaalschema's, drie verschillende betalingstermijnen, drie verschillende leveranciersgroepen. Zonder een geconsolideerd overzicht jongleert de eigenaar mentaal met drie agenda's tegelijk. Zelfs een zorgvuldige boekhouder kan dat niet allemaal in het werkgeheugen houden.
Ten vijfde: schaalvergroting maakt het probleem groter, niet kleiner. Een kleine aannemer met één project tegelijk heeft een eenvoudig kasoverzicht. Een groeiende aannemer met vijf actieve projecten heeft vijf overlappende cycli — en als er twee tegelijk vertraging oplopen, zit het hele bedrijf in de knel.
Het bedrijf van de eigenaar bevond zich precies op deze schaal. Drie actieve projecten. Nog twee die over zes weken starten. Snel groeiend. En, zoals groei altijd doet, sneller geld verslindend dan het opleverde.
5 oorzaken die specifiek de crisis veroorzaakten
Terugkijkend op de 30 dagen na het telefoontje op vrijdag, kwamen vijf specifieke patronen naar voren als het eigenlijke mechanisme achter het liquiditeitstekort.
Oorzaak één. De betaling van de grootste klant kwam te laat — maar niet "laat genoeg" om achteraan te gaan. De derde termijn van het wooncomplex-project, ₴1,8 miljoen, was mondeling toegezegd voor "medio de maand." Hij kwam 19 dagen te laat binnen. Niet catastrofaal laat. Niet laat genoeg voor juridische stappen. Gewoon laat genoeg dat elk plan daarna in duigen viel.
Oorzaak twee. Twee voorschotten aan onderaannemers werden in dezelfde week betaald. Een dakdekkersploeg en een afwerkingsploeg mobiliseerden allebei op dezelfde maandag — beiden eisten 50% voorschot. Samen: ₴680.000 de deur uit binnen 48 uur. Het schema was maanden eerder vastgesteld; niemand had getest of het geld er dan wel zou zijn.
Oorzaak drie. ₴1,2 miljoen aan retentiebetalingen verspreid over drie projecten. Allemaal vastgezet, allemaal "verdiend" op papier, niets beschikbaar. In een gezonde maand is dit onzichtbaar. In een krappe maand is het het verschil tussen wel of niet de lonen kunnen betalen.
Oorzaak vier. Een prijsstijging van materiaal waar niemand rekening mee had gehouden. Staalprijzen stegen met 11% tussen het ondertekenen van het contract en de inkoop. Het contract had een vaste prijs. De leverancier niet. Het verschil kwam uit het werkkapitaal.
Oorzaak vijf. De eigenaar had gestaag persoonlijk inkomen uit het bedrijf gehaald. Niet buitensporig — een normale maandelijkse opname voor een gezin met twee kinderen. Maar op het verkeerde moment tegen een krappe kaspositie waren die opnames nog een extra lek. Hij had ze niet als onderdeel van het liquiditeitsprobleem gezien, omdat het "altijd eerder had gewerkt."
Vijf oorzaken. Geen enkele op zichzelf catastrofaal. Allemaal aanwezig in dezelfde 30 dagen. Samen — een telefoontje op vrijdagavond over ₴312.000 aan beton.
Wat de eigenaar maandagochtend deed
De directe oplossing dat weekend was onromantisch. Een telefoontje naar de financieel directeur van de grootste klant op zaterdagochtend ("we hebben deze week ₴500.000 nodig, de rest kan nog twee weken wachten"). Een gesprek over een roodstandfaciliteit met de bank op maandag om 9.00 uur. Een openhartig gesprek op zondagavond met de senior uitvoerder van het team, die instemde met een week uitstel van zijn eigen salaris.
Het beton werd betaald. De storting vond dinsdag plaats in plaats van maandag. De boeteclausule van de klant werd vermeden. Het team verloor niemand.
Maar op de maandag nadat het stof was neergedaald, deed de eigenaar nog iets anders. Hij ging met de boekhouder zitten en samen bouwden ze vier uur lang iets wat het bedrijf nog nooit had gehad: een betaalkalender die 14 dagen vooruit keek, over alle drie de projecten tegelijk.
Geen samenvatting van vorige maand. Geen winst-en-verliesrekening. Een dagelijks geprojecteerd kassaldo — vandaag, morgen, overmorgen, elke dag voor twee weken — opgebouwd uit elke geplande instroom (mijlpalen van klanten, vrijgave van retentie zodra die vervalt, de kredietlijn van de bank) en elke geplande uitstroom (betalingen aan onderaannemers, materiaalbestellingen, loonbetaling, belastingen, de opname van de eigenaar).
De eerste versie was ruw. Excel-formules, handmatige invoer, drie uur om bij te werken. Maar voor het eerst kon de eigenaar op maandagochtend een getal zien dat hem vertelde of woensdag veilig zou zijn.
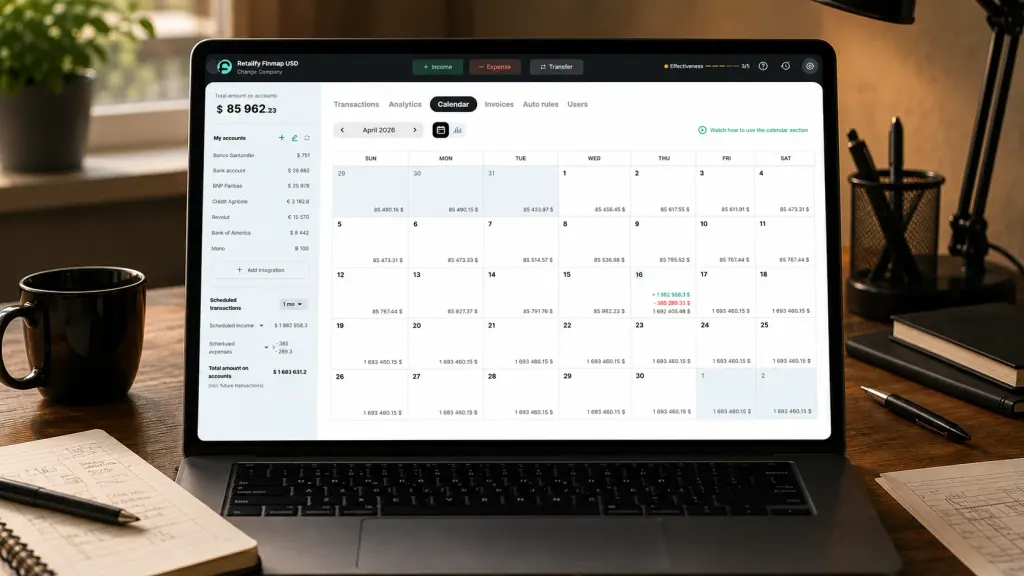
Binnen drie weken was het bedrijf overgestapt van Excel naar een echte financiële planningstool. De kalender werd nu automatisch bijgewerkt vanuit de bankfeeds. Hij consolideerde de kasstromen van alle drie de projecten in één overzicht. Hij markeerde dagen waarop het geprojecteerde saldo onder de veiligheidsdrempel zou zakken — de eigenaar had ₴300.000 als minimum ingesteld.
Het principe was eenvoudig. Zie het gat voordat het jou ziet.
90 dagen later — wat is er veranderd
Drie maanden na het telefoontje op vrijdag zag hetzelfde bedrijf er van binnenuit structureel anders uit, ook al waren de projecten, het team en de contracten hetzelfde gebleven.
Gemiddelde kasbuffer. Ervoor: ₴84K tot ₴250K, chaotisch schommelend. Na 90 dagen: gemiddeld ₴680K, met een minimum van ₴340K. De buffer werd niet opgebouwd door te bezuinigen. Hij werd opgebouwd door betalingen anders te timen — voorschotten aan onderaannemers 5–7 dagen verschuiven om ze te laten aansluiten bij binnenkomende mijlpalen van klanten, iets betere voorwaarden onderhandelen met twee belangrijke leveranciers, en de opname van de eigenaar stopzetten tijdens de twee riskantste weken van elke maand.
Zichthorizon. Ervoor: 0 dagen — de eigenaar ontdekte kasproblemen zodra rekeningen binnenkwamen. Erna: standaard 14 dagen, 30–45 dagen voor grote contracten. Beslissingen die vroeger reactief waren ("kunnen we dit betalen?") werden proactief ("dit is wanneer we dit moeten inplannen").
Gebruik van de noodroodstand. Ervoor: 3 kortlopende roodstanden in 6 maanden, gemiddelde kosten 1,8% per opname. Na 90 dagen: nul. De roodstandfaciliteit bestaat nog steeds als vangnet — maar is niet aangesproken.
Verrassingen bij de loonbetaling. Ervoor: 2 keer in het voorgaande jaar het gesprek "we betalen vrijdag in plaats van woensdag." Erna: nul. De lonen worden elke maand op dezelfde datum uitbetaald, zonder uitzondering.
Toon in de klantcommunicatie. Ervoor: defensief, vaak vertraagde reacties wanneer klanten naar de planning vroegen. Erna: de eigenaar opent nu proactief gesprekken over de timing van retentievrijgave en de planning van mijlpalen — omdat hij weet wat eraan komt en wanneer hij het nodig heeft.
De verborgen verandering is moeilijker te meten. De eigenaar besteedde vroeger ongeveer twee avonden per week aan nadenken over geld — mentale simulaties draaien over welke betaling kon worden uitgesteld, welke klant hij moest achterna zitten, wat te doen als X niet binnenkwam. Nadat de kalender er was, verdwenen die avonden. Dezelfde vragen bestonden nog steeds — maar de antwoorden lagen al klaar.
De reflectie van de eigenaar
"Ik dacht altijd dat je een financieel systeem bouwt op het moment dat je te groot bent geworden om alles in je hoofd te houden. Dat klopt niet. Je bouwt het op het moment dat je meer dan één project tegelijk hebt lopen. Tegen de tijd dat je het niet meer in je hoofd kunt houden, heb je al twee keer de lonen gemist."
De eigenaar beschrijft de verandering nu in twee delen.
Het zichtbare deel: een betaalkalender die drie projecten consolideert, automatisch bijwerkt vanuit de bank, en hem elke maandagochtend 14 dagen vooruit laat kijken. Hij besteedt er 20 minuten per week aan.
Het onzichtbare deel: een complete verschuiving in hoe beslissingen worden genomen. Offertes voor nieuwe projecten bevatten nu een kasstroomsimulatie voordat de prijs wordt verstuurd. Schema's van onderaannemers worden tegen de kalender getest voordat ploegen worden gemobiliseerd. Data voor de vrijgave van retentie worden individueel bijgehouden en twee weken van tevoren opgevolgd. Persoonlijk inkomen uit het bedrijf wordt getimed op weken met veel geld, niet "wanneer het uitkomt."
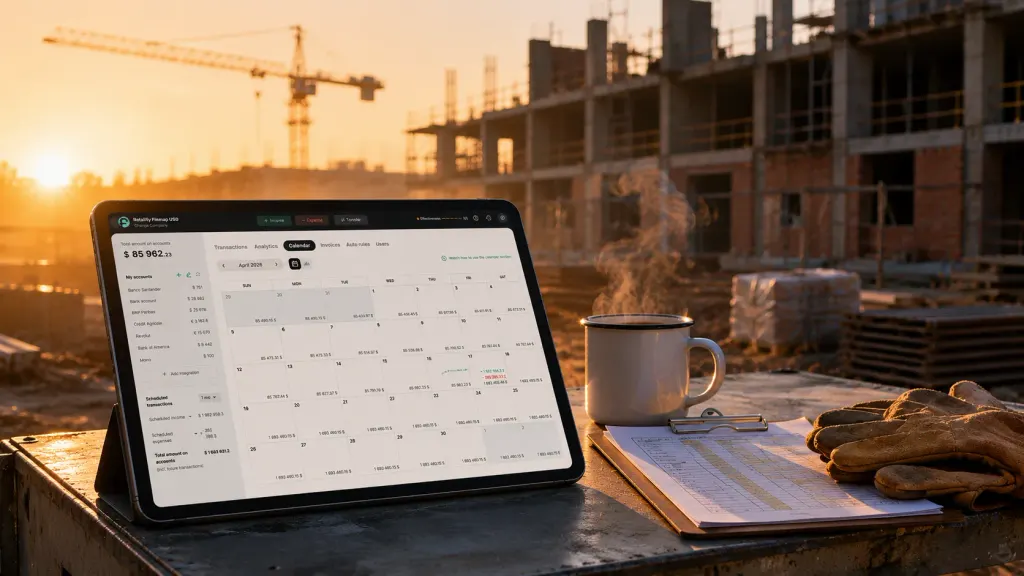
Het bedrijf werkt op dit moment tegelijkertijd aan zijn vijfde project. De kalender werkt nog steeds. Het personeelsbestand telt nu 19 mensen. De marge is met 3 procentpunten verbeterd over de actieve portefeuille — niet omdat het werk veranderde, maar omdat de zeldzame beslissingen in noodmodus (deze onderaannemer sneller betalen dan nodig, slechtere voorwaarden accepteren van een leverancier onder tijdsdruk) zijn gestopt.
Het telefoontje op vrijdag waarmee dit verhaal begon, kwam niet meer terug.
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Helpt een betaalkalender ook als ik maar één bouwproject tegelijk heb?

Ja, maar de winst is kleiner. Bij één project kun je het kasoverzicht vaak nog in je hoofd houden. De echte waarde van de kalender komt naar voren zodra je twee of meer projecten hebt met overlappende mijlpalen — dat is het moment waarop het mentale model instort en de meeste liquiditeitstekorten ontstaan.
Wat is een redelijke kasbuffer voor een bouwbedrijf?
Twee tot drie maanden vaste kosten (lonen, kantoor, terugkerende overhead) plus een reserve voor materiaalvoorschotten op het grootste actieve project. Voor een bedrijf met ₴500K maandelijkse vaste kosten en een typisch materiaalvoorschot van ₴800K komt dat neer op ongeveer ₴1,8–2,3 miljoen. De meeste aannemers zitten onder dit niveau — en bijna allemaal ervaren ze daardoor liquiditeitstekorten.
Hoe lang duurt het om een betaalkalender op te zetten?
Eerste werkende versie: 2–4 uur, zelfs met handmatige invoer. Koppeling met bankfeeds en automatische updates: nog eens 4–6 uur verspreid over de eerste twee weken. Daarna onderhoudt het systeem zichzelf met 15–30 minuten aandacht per week.
Kan ik dit in Excel doen in plaats van een speciale tool?
Voor één of twee projecten — ja. Voor drie of meer wordt Excel een parttimebaan. De onderhoudskosten groeien sneller dan de waarde. Het meest voorkomende faalscenario is dat het Excel-bestand een week achterloopt op de werkelijkheid, wat erger is dan helemaal geen kalender (omdat je erop vertrouwt terwijl het je voorliegt).
En retentiebetalingen — hoe moet ik daarmee plannen?
Houd elk retentiebedrag apart bij per contract en per verwachte vrijgavedatum. Behandel ze als debiteuren met een bekende vervaldatum, niet als beschikbaar geld. Plan vervolgens twee kasbuffers: één voor de operatie, en één specifiek dimensioneerd om de kloof op te vangen tussen het moment waarop retentie "verdiend" is en het moment waarop hij daadwerkelijk binnenkomt.
Is dit alleen voor middelgrote bouwbedrijven?
Nee. Hoe kleiner de aannemer, hoe minder ruimte voor fouten. Een ploeg van 3 mensen met één project van ₴2 miljoen heeft hetzelfde structurele liquiditeitstekort als een bedrijf van 30 mensen — alleen met kleinere absolute bedragen. De kalender is belangrijker, niet minder belangrijk, op kleine schaal.
Nog vragen?
We beantwoorden ze graag.


Finmap support



