



Índice

419

12 min

25.06.2026
Modelo financeiro para pequenas empresas: o que é e como montar o seu

Sergiy Shuldik
Especialista financeiro na Finmap
"Durante três anos, eu tive uma planilha que chamava de modelo financeiro. Era uma previsão — uma única linha com os números do ano seguinte, projetada a partir do ano anterior. Na primeira vez que montei um modelo de verdade, percebi que aquela planilha tinha passado três anos respondendo à pergunta errada."
A fundadora de uma pequena consultoria de marketing descreveu com clareza o momento em que a ficha caiu. Durante três anos, ela manteve uma planilha que chamava de modelo financeiro. No topo, ficava a receita projetada para o ano seguinte; na lateral, os custos previstos; no rodapé, o lucro calculado. Ela atualizava essa planilha uma vez por ano, na época do orçamento. Para ela, aquilo era o plano.
Na primeira vez em que sentou com um consultor financeiro para construir um modelo financeiro de verdade, descobriu que sua planilha respondia a uma única pergunta: o que eu acho que vai acontecer no ano que vem?
Um modelo financeiro real faz outro tipo de pergunta: e se a receita crescer 20% em vez dos 10% esperados? E se contratarmos duas pessoas a mais no 2º trimestre em vez do 3º? E se nosso maior cliente sair? E se os custos crescerem 5 pontos percentuais acima da receita? Em cada uma dessas situações, quando o caixa aperta — e em quanto?
A diferença entre a planilha dela e um modelo de verdade não estava na matemática. Estava em para que aquele documento tinha sido construído. Uma previsão serve para tentar prever. Um modelo serve para permitir que você faça perguntas e enxergue as consequências antes de se comprometer.
Este artigo é sobre essa diferença — e sobre como uma empresária sem formação em finanças consegue montar seu primeiro modelo de verdade em um fim de semana.
O paradoxo: um modelo não é uma previsão — é uma máquina de perguntas
A maioria dos empresários, quando ouve “modelo financeiro”, imagina uma planilha precisa que prevê o futuro. Então conclui — muitas vezes com razão — que previsões precisas do futuro são impossíveis para uma pequena empresa. E, por isso, decide que não vale a pena montar um modelo.
Essa lógica está certa sobre previsões, mas errada sobre modelos. Um modelo financeiro não tenta prever o futuro. Ele tenta tornar visíveis as consequências de futuros diferentes antes que eles aconteçam.
O empresário não precisa saber exatamente como será o próximo ano. Ele precisa saber:
- Se o próximo ano for normal, conseguimos bancar a contratação que estamos considerando?
- Se o próximo ano for mais fraco que o normal, quando o caixa aperta e em quanto?
- Se o próximo ano for melhor que o normal, o que precisamos deixar preparado para aproveitar esse crescimento?
Essas três perguntas são respondidas rodando três cenários no mesmo modelo — não tentando adivinhar qual deles está certo. O valor do modelo está na comparação, não na previsão.
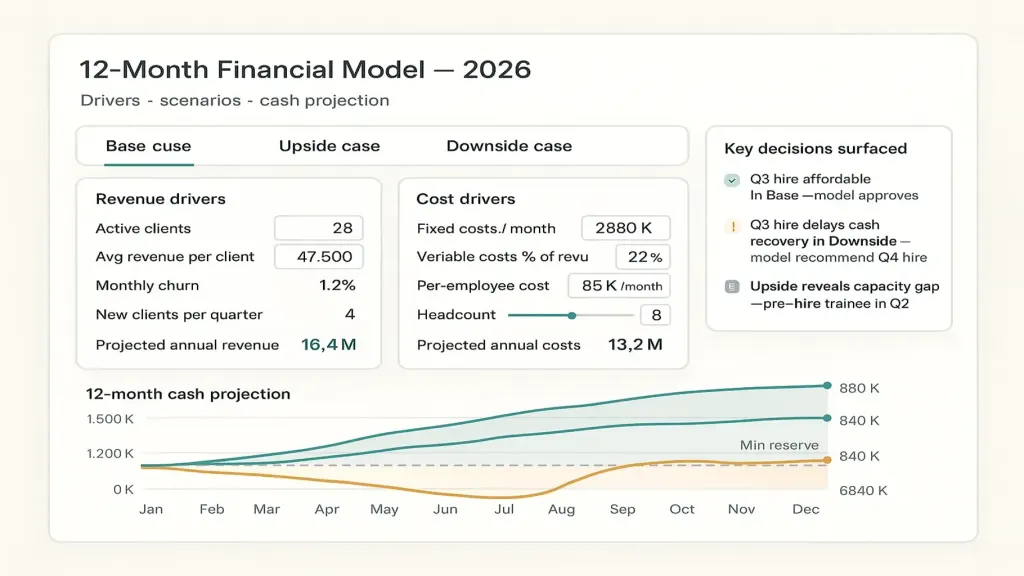
Uma fundadora que tem um modelo de verdade não diz “esperamos ₴8M de receita no ano que vem”. Ela diz “no nosso cenário base, encerramos o ano com ₴840K em caixa; no cenário pessimista, o caixa aperta em agosto e talvez precisemos adiar uma contratação planejada; no cenário otimista, chegamos a ₴1,4M e devemos considerar abrir um segundo escritório”. Cada cenário é fundamentado. A decisão fica estruturada. O futuro deixa de ser um grande desconhecido — passa a ser um conjunto de condições para as quais ela está preparada.
O modelo financeiro é um dos quatro artefatos centrais da contabilidade gerencial apresentados no artigo principal → Contabilidade gerencial explicada.
O que é, de fato, um modelo financeiro
Uma definição sem linguagem de livro-texto de finanças:
Um modelo financeiro é um conjunto estruturado de premissas sobre como uma empresa funciona, organizado de modo que, ao mudar uma premissa, você veja as consequências em cadeia sobre receita, custos, lucro e caixa — em um horizonte futuro.
Três pontos dessa frase são importantes.
"Um conjunto estruturado de premissas." Um modelo não é uma lista de números previstos. É uma lista de direcionadores — as premissas que geram os números. “Receita média por cliente de ₴25K” é um direcionador. “Número de clientes” é um direcionador. “Custo médio mensal por funcionário” é um direcionador. “Alíquota de impostos” é um direcionador. Multiplique e some esses dados corretamente, e você chega a uma DRE projetada e a um fluxo de caixa projetado. Mude um direcionador, e tudo o que depende dele muda automaticamente. É isso que faz dele um modelo, e não uma previsão estática.
"Consequências em cadeia sobre receita, custos, lucro e caixa." A mudança em um direcionador deve se espalhar por todo o documento. Se você adiciona uma contratação, o modelo deve refletir automaticamente custos salariais maiores, um perfil diferente de produtividade, possivelmente mais receita se a função gerar receita, mudanças em encargos trabalhistas, o impacto no caixa dos três primeiros meses antes de a produtividade aparecer. Uma planilha estática não cria esse efeito em cadeia. Um modelo cria.
"Em um horizonte futuro." Normalmente, 12 meses para pequenas empresas; às vezes, 24 a 36 meses para negócios com ciclos de planejamento mais longos. O horizonte importa porque obriga você a projetar — a pensar não só nos custos deste mês, mas em como eles evoluem, quando novos compromissos se acumulam, quando as reservas voltam a ser recompostas.
Um modelo real tem essas três características. A maioria das planilhas que os empresários mantêm tem, no máximo, uma ou duas.
Os quatro componentes de um modelo básico
Você não precisa de um modelo no padrão McKinsey para tomar decisões melhores. Um modelo para pequena empresa tem quatro componentes centrais.
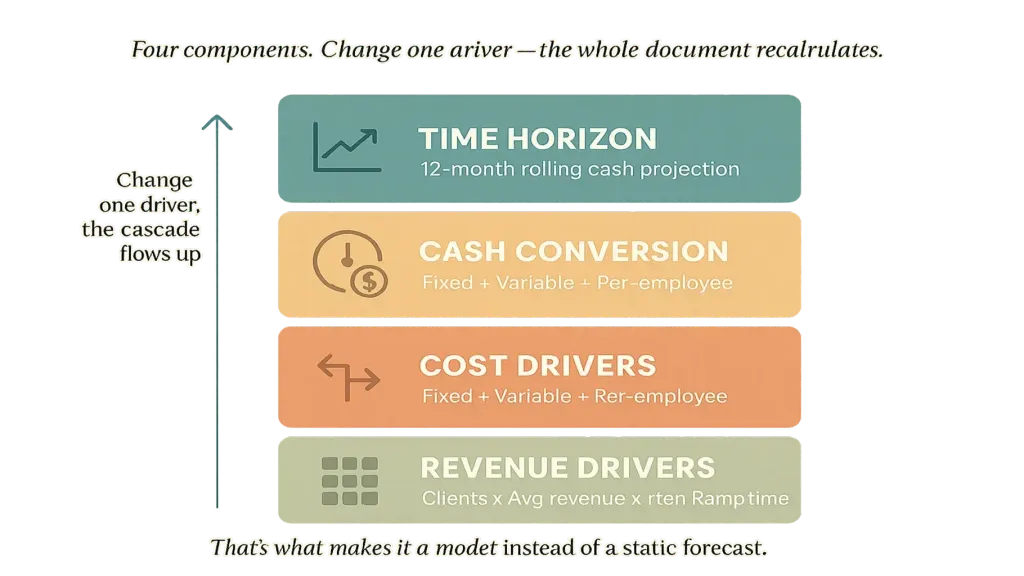
Componente dois — Direcionadores de custos. Separe custos fixos — aluguel, salários-base, assinaturas — de custos variáveis, que se movem junto com a receita: processamento de pagamentos, custos diretos de projetos, comissões de vendas. Separe também os custos por funcionário, para conseguir simular “e se contratarmos dois designers?”. Uma boa abertura de custos transforma a pergunta “quanto custa tocar este negócio?” em uma função do tamanho da empresa, não em um número estático.
Componente três — Conversão em caixa. Lucro e caixa não são a mesma coisa. Uma empresa lucrativa pode ficar sem dinheiro. Seu modelo precisa converter a projeção da DRE em uma projeção de caixa, considerando: prazos de pagamento, como clientes pagando em 30 dias versus 15 dias; prazo de pagamento a fornecedores; datas específicas de impostos; retiradas dos sócios; compras de equipamentos. Artigo nº 13 → aborda o calendário de pagamentos ao qual o componente de caixa se conecta.
Componente quatro — Horizonte de tempo. Projete os três primeiros componentes ao longo de 12 meses — ou mais. Agora o modelo mostra: receita por mês, custo por mês, lucro por mês e posição de caixa acumulada ao fim de cada mês. A linha de caixa é o que mostra se um cenário é sustentável.
Em conjunto: direcionadores → projeção de receita + projeção de custos → projeção de lucro → projeção de caixa ao longo do tempo. Mude qualquer direcionador, e todo o documento é recalculado. Isso é um modelo.
Os três cenários que todo modelo deve rodar
Um modelo com um único cenário ainda é, na prática, quase uma previsão. O valor aparece quando você roda o mesmo modelo com três conjuntos diferentes de premissas.
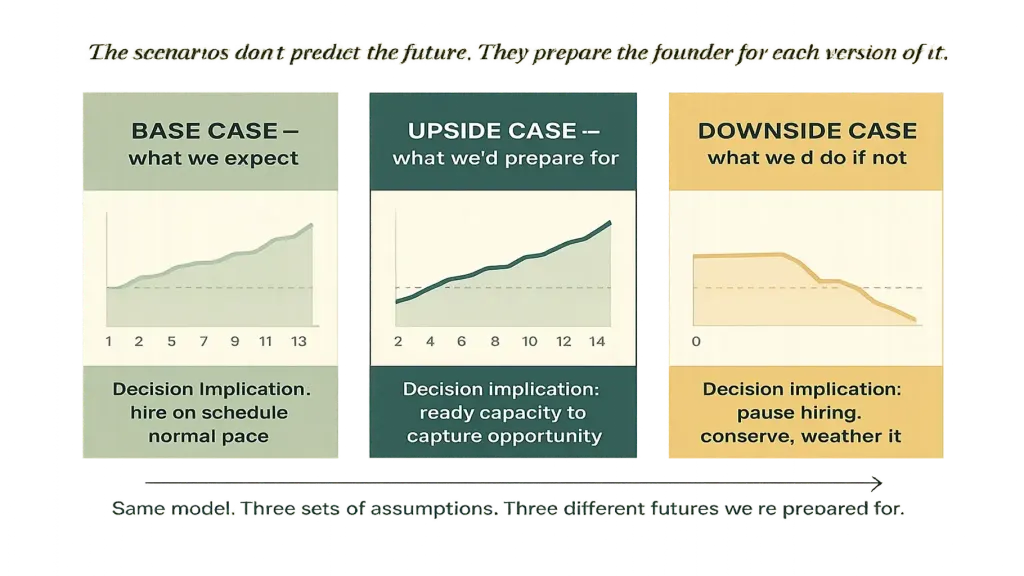
Cenário otimista. Aplique premissas realisticamente otimistas — não “se tudo der perfeito”, mas “se as iniciativas em que estamos trabalhando realmente derem resultado”. A receita cresce mais rápido. A nova linha de serviço que lançamos gera 50% mais do que o planejado. O teste de marketing funciona. Rode o mesmo modelo com essas premissas. O cenário otimista responde: se as coisas forem bem, para o que precisamos estar preparados — contratações extras, capacidade, aumento de reservas?
Cenário pessimista. O cenário realista, mas desconfortável. A receita cresce menos do que o esperado. O maior cliente vai embora. Um lançamento planejado atrasa. Rode o modelo. O cenário pessimista responde a duas perguntas críticas: a empresa sobrevive, e o que precisaríamos fazer — pausar contratações, cortar custos variáveis, adiar a retirada dos sócios — para garantir essa sobrevivência?
Uma fundadora que pensou nos três cenários toma decisões muito diferentes de uma que olhou apenas para o cenário base. Em especial: ela assume riscos com confiança quando o pior cenário ainda é administrável, e evita se comprometer demais quando até o cenário base é frágil. Os cenários não preveem o futuro. Eles preparam a fundadora para cada versão dele.
Como montar seu primeiro modelo em um fim de semana — o processo em 5 etapas
Um primeiro modelo exige de 4 a 8 horas de foco. A maioria dos empresários divide esse trabalho entre sábado e domingo.
Etapa um — liste seus direcionadores de receita (60 minutos). Não escreva um número de receita. Escreva os direcionadores que geram essa receita. Para uma empresa de serviços: clientes atuais com seu faturamento médio, novos clientes esperados por trimestre, premissas de churn para cada grupo. Para uma empresa de produtos: SKUs, preços unitários, volumes esperados de venda. O resultado desta etapa é uma pequena aba de direcionadores que gera uma projeção mensal de receita por fórmula, não manualmente.
Etapa dois — liste seus direcionadores de custos (60 minutos). Custos fixos em lista: aluguel, salários-base, ferramentas, contador. Custos variáveis como percentual da receita: processamento de pagamentos, custos de entrega dos projetos, comissões de vendas. Custos por funcionário separados. O resultado: uma projeção mensal de custos a partir dos direcionadores.
Etapa três — calcule lucro e caixa (60 minutos). Receita menos custos = lucro. Lucro ajustado pelo prazo de recebimentos e pagamentos = fluxo de caixa. Caixa inicial + fluxo de caixa mensal = posição de caixa acumulada. O resultado: uma projeção mensal de caixa para os próximos 12 meses. A linha de caixa é a saída mais importante do modelo.
Etapa quatro — construa os três cenários (90 minutos). Copie o modelo duas vezes. Na cópia otimista, ajuste os direcionadores de receita para cima e os de custo de forma conservadora. Na cópia pessimista, ajuste os direcionadores de receita para baixo e mantenha — ou aumente — os custos. Agora você tem três projeções paralelas.
Etapa cinco — traga as decisões à tona (60 minutos). Coloque as três projeções lado a lado. Faça três perguntas: (1) onde elas mais divergem? (2) quais decisões que você está tomando hoje mudariam em cada cenário? (3) qual é o maior risco que você não enxergava antes deste exercício? As decisões que aparecem aqui são o verdadeiro produto do modelo. Os números são apenas os insumos.
Ao fim do fim de semana, você tem um modelo que mostra coisas que você não sabia sobre a sua empresa — e uma estrutura que pode ser atualizada mensalmente com 30 minutos de atenção.
Seis erros que tornam um modelo inútil
Em conversas de consultoria com empresários que tentaram montar modelos, seis erros aparecem o tempo todo.
Dois — modelar a receita sem modelar seus direcionadores. “Vamos fazer ₴8M no ano que vem” sem detalhar clientes × faturamento médio × retenção. Isso faz a projeção parecer confiável, mas esconde todas as premissas que permitiriam testá-la sob pressão.
Três — confundir lucro com caixa. Um modelo que mostra DRE, mas não fluxo de caixa, pode dizer que a empresa é lucrativa enquanto ela fica sem dinheiro. Lucro e caixa divergem por causa de prazos de pagamento, obrigações fiscais e investimentos em ativos. As duas linhas precisam estar no modelo.
Quatro — usar o modelo como ferramenta de cobrança do orçamento. Alguns empresários montam um modelo e depois o usam para se punir quando a realidade sai diferente. O modelo não é um orçamento a ser defendido — é uma máquina de perguntas a ser atualizada. Quando a realidade diverge, a resposta certa é atualizar o modelo com o que você aprendeu, não se sentir mal por ter errado.
Cinco — nunca atualizar o modelo. Um modelo feito em janeiro e nunca mais tocado já está errado em março. Atualize mensalmente com os números reais — os mesmos 30 minutos que você dedica à revisão da DRE operacional. Artigo nº 12 → aborda a disciplina de cadência que torna sustentável a manutenção contínua do modelo.
Seis — confundir o modelo com a plataforma. Um modelo em planilha funciona bem para a primeira versão. Depois de 6 a 12 meses, a maioria dos empresários migra para uma plataforma que integra o modelo aos dados contábeis, para que ele seja atualizado automaticamente. Artigo nº 3 → aborda diretamente a opção de plataforma.
📌 Veja como é um modelo financeiro de verdade — direcionadores, cenários, projeção de caixa e decisões visíveis — em uma visão integrada. Agende uma demonstração de 20 minutos da Finmap. Vamos percorrer um modelo com dados reais de exemplo e mostrar como os três cenários revelam decisões que você ainda não está enxergando. Agendar uma demonstração da Finmap →
Leia também
- Modelo financeiro: da ideia ao primeiro milhão
- Como ler um relatório de DRE
- Finmap Findirector: planeje suas finanças
Neste tema
- Como ler uma DRE — e por que a maioria dos empresários não enxerga o sinal mais importante
- Dinheiro indo pelo ralo? Como uma demonstração de lucros e perdas pode salvar sua empresa
- Da ideia ao milhão: como um modelo financeiro pode fazer isso acontecer
- Resultados financeiros do ano: como preparar e analisar relatórios
- Vendas ≠ lucro: como estancar a perda de margem em 10 minutos por dia
- 4.800 clientes atendidos, ₴47K de prejuízo: por que restaurantes não conseguem sentir seu ponto de equilíbrio
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Minha empresa é pequena demais para um modelo financeiro. Devo esperar?

Não. Quanto mais complexidade se acumula, mais difícil fica montar o modelo. Uma empresa que fatura ₴500 mil e cria hoje um modelo básico para 12 meses está construindo esse hábito; já uma empresa de ₴5 milhões tentando começar do zero sofre com toda a complexidade histórica que já se formou. Comece simples. Até uma única planilha de direcionadores com três cenários já é um começo de verdade.
O modelo deve ficar no Excel ou em uma plataforma?
Para a primeira versão, Excel ou Google Sheets resolve bem. O trabalho de construir o modelo é muito mais sobre pensar do que sobre a ferramenta. Depois de 6 a 12 meses, a maioria dos empresários migra para uma plataforma que integra o modelo aos demais relatórios e controles da contabilidade gerencial. Artigo nº 3 → fala sobre essa migração para uma plataforma.
Quão preciso o modelo precisa ser?
Menos do que você imagina. O valor do modelo está em revelar decisões e testar sua resistência, não em buscar precisão absoluta. Um modelo que acerta a receita dentro de uma margem de 15% a 25% e o caixa dentro de 10% é muito mais útil do que uma projeção “precisa” que nunca é atualizada. Busque honestidade e atualizações frequentes, não uma falsa precisão.
Qual é a diferença entre um modelo financeiro e um plano de negócios?
Um plano de negócios é um documento que explica o que a empresa faz e como ela pretende dar certo. Um modelo financeiro é a estrutura numérica por trás disso: quais premissas, quais cenários, qual trajetória de caixa. Um plano de negócios para investidores geralmente inclui um modelo financeiro. Já um modelo financeiro para decisões internas não precisa de um plano de negócios em volta.
Devo compartilhar o modelo com a minha equipe?
Um resumo, em geral, sim. Principalmente os cenários — “é isso que vamos fazer se o ritmo diminuir” — dão segurança para a equipe de que existe um plano, não apenas torcida. A estrutura detalhada dos direcionadores normalmente fica no nível da liderança. Artigo nº 12 → fala sobre direitos de decisão e compartilhamento de informações.
Com que frequência devo atualizar?
Atualize mensalmente com os números realizados durante a revisão do DRE operacional, adicionando 15 minutos a essa reunião. Revise as premissas a cada trimestre na reunião estratégica. Reconstrua do zero uma vez por ano, como parte do ciclo de planejamento. Artigo nº 14 → explica como isso se encaixa na cadência de gestão.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



