


Cuprins

241

12 min

25.06.2026
Modelul financiar pentru o afacere mică: ce este și cum să construiești unul
Sergiy Shuldik
Financial Expert at Finmap
"Timp de trei ani am avut un tabel pe care îl numeam modelul meu financiar. Era o prognoză — un singur rând cu cifrele anului următor, extins din anul precedent. Prima dată când am construit un model real, mi-am dat seama că acel tabel răspunsese la întrebarea greșită timp de trei ani."
O fondatoare care conduce o mică agenție de consultanță în marketing a descris clar acest moment de realizare. Timp de trei ani ținuse un tabel pe care îl numea modelul ei financiar. Avea veniturile proiectate pentru anul următor pe rândul de sus, costurile proiectate pe verticală și un profit calculat la final. Îl actualiza o dată pe an, în sezonul bugetării. Îl considera planul ei.
Prima dată când s-a așezat cu un consultant financiar pentru a construi un model financiar real, a descoperit că tabelul ei răspunsese la o singură întrebare: ce cred eu că se va întâmpla anul viitor?
Un model financiar real pune un set diferit de întrebări: ce se întâmplă dacă veniturile cresc cu 20% în loc de 10% cum era așteptat? Ce se întâmplă dacă angajăm încă doi oameni în T2 în loc de T3? Ce se întâmplă dacă cel mai mare client pleacă? Ce se întâmplă dacă costurile cresc cu 5 puncte procentuale mai repede decât veniturile? Unde devine lichiditatea strânsă în fiecare dintre aceste condiții, și cu cât?
Diferența dintre tabelul ei și un model real nu era în matematică. Era în ceea ce documentul era construit să facă. O prognoză este construită pentru a prezice. Un model este construit pentru a te lăsa să pui întrebări și să vezi consecințele înainte de a te angaja.
Acest articol este despre această diferență — și despre cum o antreprenoare fără pregătire financiară își construiește primul model real într-un weekend.
Paradoxul: un model nu este o predicție — este o mașină de întrebări
Majoritatea antreprenorilor, când aud "model financiar", își imaginează un tabel precis care prezice viitorul. Apoi concluzionează (adesea corect) că predicțiile precise ale viitorului sunt imposibile pentru o afacere mică. Așa că decid că un model nu merită construit.
Această logică este corectă în privința predicțiilor și greșită în privința modelelor. Un model financiar nu încearcă să prezică viitorul. Încearcă să facă vizibile consecințele unor viitoruri diferite înainte ca acestea să se întâmple.
Antreprenorul nu trebuie să știe ce va fi anul viitor. Antreprenorul trebuie să știe:
- Dacă anul viitor este normal, ne permitem angajarea pe care o luăm în calcul?
- Dacă anul viitor este mai slab decât normal, când devine lichiditatea strânsă și cu cât?
- Dacă anul viitor este mai bun decât normal, ce ar trebui să fi pregătit ca să putem profita de acest avans?
Aceste trei întrebări sunt clarificate rulând trei scenarii prin același model — nu prezicând care scenariu este corect. Valoarea modelului stă în comparație, nu în predicție.
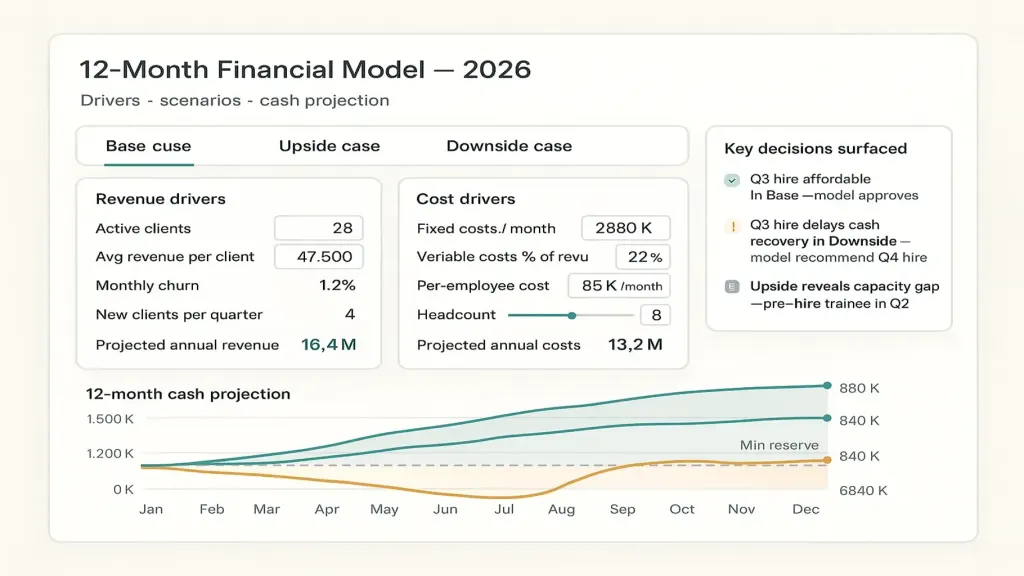
O fondatoare care are un model real nu spune "ne așteptăm la ₴8M venituri anul viitor." Ea spune "în scenariul de bază, încheiem anul cu ₴840K lichidități; în scenariul pesimist, devenim strânși la lichiditate în august și e posibil să trebuiască să amânăm o angajare planificată; în scenariul optimist, avem ₴1,4M și ar trebui să luăm în calcul deschiderea unui al doilea birou." Fiecare scenariu este documentat. Decizia este structurată. Viitorul nu mai este o singură necunoscută — este o plajă de condiții pentru care ea s-a pregătit.
Modelul financiar este unul dintre cele patru instrumente esențiale ale contabilității de gestiune prezentate în articolul-ancoră → Management Accounting Explained.
Ce este de fapt un model financiar
O definiție lipsită de limbaj de manual financiar:
Un model financiar este un set structurat de presupuneri despre modul în care funcționează o afacere, organizat astfel încât schimbarea unei presupuneri să arate consecințele în cascadă asupra veniturilor, costurilor, profitului și lichidității — pe un orizont de timp anticipat.
Trei lucruri contează în această frază.
"Un set structurat de presupuneri." Un model nu este o listă de cifre prezise. Este o listă de factori determinanți — presupunerile care produc cifrele. "Venit mediu per client de ₴25K" este un factor determinant. "Numărul de clienți" este un factor determinant. "Costul mediu lunar per angajat" este un factor determinant. "Cota de impozitare" este un factor determinant. Înmulțește și adună acestea corect și obții un P&L proiectat și un flux de numerar. Schimbă un factor determinant și totul din aval se schimbă automat. Asta face ca acesta să fie un model, nu o prognoză statică.
"Consecințe în cascadă asupra veniturilor, costurilor, profitului și lichidității." O schimbare într-un factor determinant ar trebui să se propage prin întregul document. Dacă adaugi o angajare, modelul ar trebui să reflecte automat costurile salariale mai mari, un profil de productivitate diferit, posibil venituri mai mari (dacă rolul generează venituri), schimbări în impozitele pe salarii, impactul asupra lichidității în primele trei luni de angajare înainte ca productivitatea să apară. Un tabel static nu se propagă în cascadă. Un model o face.
"Pe un orizont de timp anticipat." De obicei 12 luni pentru afacerile mici, uneori 24–36 pentru afacerile cu cicluri de planificare mai lungi. Orizontul contează pentru că te obligă să proiectezi — să te gândești nu doar la costurile din luna aceasta, ci la modul în care evoluează, când se acumulează angajamente noi, când sunt reconstituite rezervele.
Un model real are aceste trei proprietăți. Majoritatea tabelelor pe care le țin antreprenorii au cel mult una sau două dintre ele.
Cele patru componente ale unui model de bază
Nu ai nevoie de un model de nivel McKinsey ca să iei decizii mai bune. Un model pentru o afacere mică are patru componente esențiale.
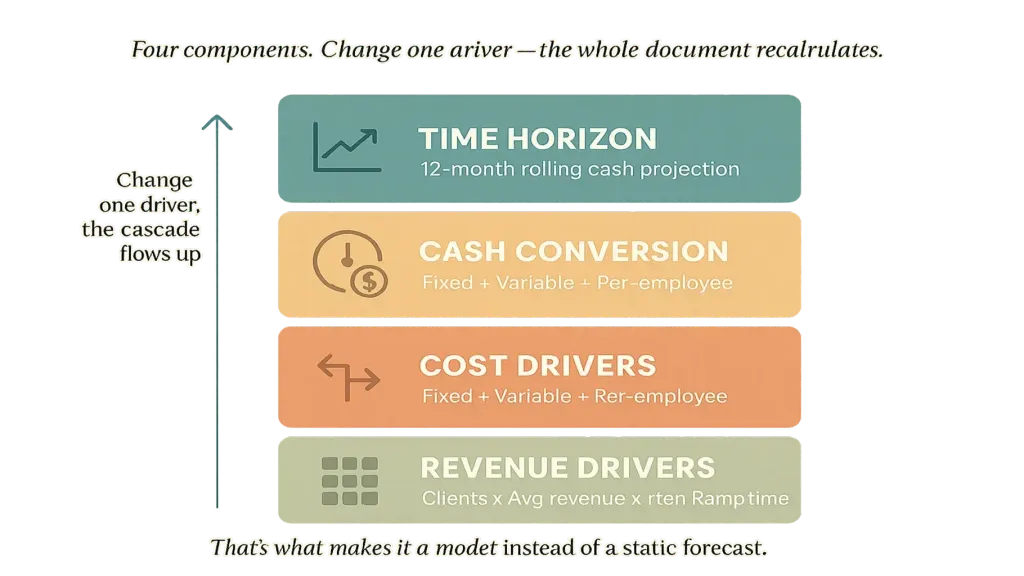
Componenta doi — factorii determinanți ai costurilor. Separă costurile fixe (chirie, salarii de bază, abonamente) de costurile variabile (cele care se mișcă odată cu veniturile: procesarea plăților, costurile directe de proiect, comisioanele de vânzări). Separă de acestea: costurile per angajat (poți apoi să modelezi "ce se întâmplă dacă adăugăm doi designeri?"). O defalcare bună a costurilor transformă "cât costă să conduci această afacere?" într-o funcție de dimensiune, nu într-o cifră statică.
Componenta trei — conversia în lichiditate. Profitul și lichiditatea nu sunt același lucru. O afacere profitabilă poate rămâne fără bani. Modelul tău trebuie să convertească proiecția P&L într-o proiecție de flux de numerar, ținând cont de: termenii de plată (clienți care plătesc la 30 de zile față de 15 zile), momentul plăților către furnizori, plățile de taxe la date specifice, retragerile proprietarului, achizițiile de echipamente. Articolul #13 → tratează calendarul de plăți la care se conectează componenta de lichiditate.
Componenta patru — orizontul de timp. Rulează primele trei componente pe parcursul a 12 luni (sau mai mult). Modelul arată acum: veniturile pe lună, costurile pe lună, profitul pe lună și poziția cumulată de lichiditate la sfârșitul fiecărei luni. Linia de lichiditate este cea care îți spune dacă un scenariu este viabil.
Împreună: factori determinanți → proiecția veniturilor + proiecția costurilor → proiecția profitului → proiecția lichidității în timp. Schimbă orice factor determinant și întregul document se recalculează. Acesta este un model.
Cele trei scenarii pe care ar trebui să le ruleze orice model
Un model cu un singur scenariu este tot mai degrabă o prognoză. Valoarea apare atunci când rulezi același model sub trei seturi diferite de presupuneri.
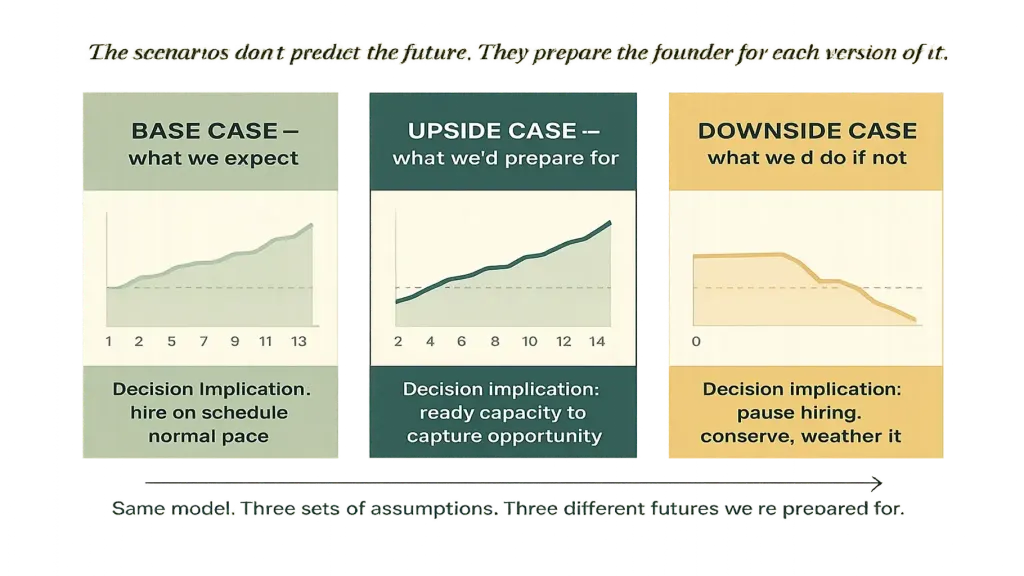
Scenariul optimist. Aplică presupuneri realist optimiste — nu "dacă totul merge perfect," ci "dacă lucrurile la care lucrăm chiar dau roade." Veniturile cresc mai repede. Noua linie de servicii pe care am lansat-o generează cu 50% mai mult decât era planificat. Testul de marketing dă roade. Rulează același model cu aceste presupuneri. Scenariul optimist răspunde: dacă lucrurile merg bine, ce ar trebui să fim pregătiți să facem — ce angajări suplimentare, ce capacitate, ce acumulare de rezerve ar trebui să avem pregătite?
Scenariul pesimist. Scenariul realist, dar incomod. Veniturile cresc mai încet decât era așteptat. Cel mai mare client renunță. O lansare planificată întârzie. Rulează modelul. Scenariul pesimist răspunde la două întrebări esențiale: supraviețuiește afacerea, și ce ar trebui să facem — să oprim angajările, să tăiem costurile variabile, să amânăm retragerea proprietarului — ca să ne asigurăm că da?
O fondatoare care a analizat toate cele trei scenarii ia decizii foarte diferite față de una care s-a gândit doar la scenariul de bază. Concret: își asumă riscuri cu încredere atunci când scenariul pesimist este viabil și nu se supra-angajează atunci când chiar și scenariul de bază este fragil. Scenariile nu prezic viitorul. Ele pregătesc fondatoarea pentru fiecare versiune a acestuia.
Cum îți construiești primul model într-un weekend — procesul în 5 pași
Un prim model necesită 4–8 ore de timp concentrat. Majoritatea antreprenorilor îl împart între sâmbătă și duminică.
Pasul unu — listează factorii determinanți ai veniturilor (60 de minute). Nu scrie o cifră de venit. Scrie factorii care o produc. Pentru o afacere de servicii: clienți existenți cu facturarea lor medie, clienți noi așteptați pe trimestru, presupuneri de abandon (churn) pentru fiecare. Pentru o afacere de produse: SKU-uri, prețuri unitare, volume unitare așteptate. Rezultatul acestui pas este o mică foaie de factori determinanți care produce o proiecție lunară de venituri prin formulă, nu manual.
Pasul doi — listează factorii determinanți ai costurilor (60 de minute). Costurile fixe ca listă (chirie, salarii de bază, instrumente, contabil). Costurile variabile ca procent din venituri (procesarea plăților, costurile de livrare a proiectelor, comisioanele de vânzări). Costurile per angajat separate. Rezultatul: proiecția lunară a costurilor pe baza factorilor determinanți.
Pasul trei — calculează profitul și lichiditatea (60 de minute). Venituri minus costuri = profit. Profitul ajustat pentru momentul plăților = flux de numerar. Lichiditate de start + flux de numerar lunar = poziție cumulată de lichiditate. Rezultatul: o proiecție lunară a lichidității pentru următoarele 12 luni. Linia de lichiditate este cel mai important rezultat al modelului.
Pasul patru — construiește cele trei scenarii (90 de minute). Copiază modelul de două ori. Pentru copia optimistă, ajustează factorii determinanți ai veniturilor în sus și pe cei ai costurilor conservator. Pentru copia pesimistă, ajustează factorii determinanți ai veniturilor în jos, iar cei ai costurilor rămân (sau cresc). Ai acum trei proiecții paralele.
Pasul cinci — scoate deciziile la suprafață (60 de minute). Stai cu cele trei proiecții alături. Pune trei întrebări: (1) unde diferă cel mai mult? (2) care decizii pe care le iei în prezent s-ar schimba sub fiecare scenariu? (3) care este cel mai mare risc pe care nu l-ai văzut înainte de acest exercițiu? Deciziile scoase la suprafață aici sunt adevăratul produs al modelului. Cifrele sunt doar intrări pentru ele.
Până la finalul weekendului, ai un model care îți spune lucruri pe care nu le știai despre afacerea ta — și o structură pe care o poți actualiza lunar cu 30 de minute de atenție.
Șase greșeli care fac un model inutil
În apelurile de consultanță cu antreprenori care au încercat să construiască modele, șase greșeli apar din nou și din nou.
Doi — modelarea veniturilor fără modelarea factorilor determinanți. "Vom face ₴8M anul viitor" fără nicio defalcare în clienți × facturare medie × retenție. Asta face ca proiecția să pară autoritară, ascunzând în același timp toate presupunerile care ți-ar permite să o testezi la stres.
Trei — confuzia dintre profit și lichiditate. Un model care arată P&L, dar nu și fluxul de numerar, îți va spune că o afacere este profitabilă în timp ce rămâne fără bani. Profitul și lichiditatea diverg prin momentul plăților, obligațiile fiscale și investițiile de capital. Ambele linii au locul lor în model.
Patru — folosirea modelului ca instrument de impunere a bugetului. Unii antreprenori construiesc un model și apoi îl folosesc ca să se mustre singuri atunci când realitatea diverge. Modelul nu este un buget de apărat — este o mașină de întrebări de actualizat. Când realitatea diverge, răspunsul corect este să actualizezi modelul cu ce ai învățat, nu să te simți prost pentru că ai greșit.
Cinci — să nu-l actualizezi niciodată. Un model construit în ianuarie și niciodată atins este greșit până în martie. Actualizează-l lunar cu date reale — aceleași 30 de minute pe care le petreci la revizuirea P&L operațională. Articolul #12 → tratează disciplina cadenței care face ca mentenanța continuă a modelului să fie sustenabilă.
Șase — confuzia dintre model și platformă. Un model în tabel este suficient de bun pentru prima versiune. După 6–12 luni, majoritatea antreprenorilor trec la o platformă care integrează modelul cu datele contabile, astfel încât se actualizează automat. Articolul #3 → tratează direct opțiunea platformei.
📌 Vezi cum arată de fapt un model financiar real — factori determinanți, scenarii, proiecția lichidității, deciziile la suprafață — într-o singură vizualizare integrată. Programează o demonstrație Finmap de 20 de minute. Vom parcurge un model pe date reale de exemplu și îți vom arăta cum cele trei scenarii scot la suprafață decizii pe care încă nu le vezi. [Programează o demonstrație Finmap →]
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Afacerea mea este prea mică pentru un model financiar. Ar trebui să aștept?

Nu. Modelul devine mai greu de construit pe măsură ce complexitatea se acumulează. O afacere de ₴500K care construiește astăzi un model de bază pe 12 luni stabilește practica; o afacere de ₴5M care încearcă să construiască unul de la zero se luptă cu toată complexitatea istorică deja existentă. Începe simplu. Chiar și o singură foaie de factori determinanți plus trei scenarii este un început real.
Modelul ar trebui să fie în Excel sau într-o platformă?
Pentru prima ta versiune — Excel sau Google Sheets este suficient de bun. Munca de construire a modelului este în mare parte gândire, nu unelte. După 6–12 luni, majoritatea antreprenorilor trec la o platformă care integrează modelul cu restul rezultatelor contabilității de gestiune. Articolul #3 → tratează trecerea la platformă.
Cât de precis trebuie să fie modelul?
Mai puțin decât ai crede. Valoarea modelului stă în scoaterea deciziilor la suprafață și testarea lor la stres, nu în precizie. Un model "corect" în limita a 15–25% pe venituri și 10% pe lichiditate este mult mai util decât o proiecție "precisă" care nu este niciodată actualizată. Optimizează pentru onestitate și actualizări frecvente, nu pentru o precizie falsă.
Care este diferența dintre un model financiar și un plan de afaceri?
Un plan de afaceri este un document care explică ce face afacerea și cum va reuși. Un model financiar este structura numerică de dedesubt — ce presupuneri, ce scenarii, ce traiectorie a lichidității. Un plan de afaceri pentru investitori include de obicei un model financiar. Un model financiar pentru deciziile interne nu are nevoie de un plan de afaceri în jurul lui.
Ar trebui să împărtășesc modelul cu echipa mea?
Un rezumat, de obicei da. Scenariile în special — "iată ce am face dacă lucrurile încetinesc" — dau echipei încrederea că există un plan, nu doar speranță. Structura detaliată a factorilor determinanți este de obicei păstrată la nivelul conducerii. Articolul #12 → tratează drepturile de decizie și partajarea informațiilor.
Cât de des ar trebui să-l actualizez?
Actualizează-l lunar cu date reale în timpul revizuirii P&L operaționale (15 minute adăugate la acea revizuire). Actualizează presupunerile trimestrial în timpul revizuirii strategice. Reconstruiește-l de la zero anual, ca parte a ciclului de planificare. Articolul #14 → tratează modul în care acest lucru se încadrează în cadrul cadenței.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



