


Indice

223

12 min

25.06.2026
Modello finanziario per una piccola impresa: cos'è e come costruirlo

Sergiy Shuldik
Financial Expert at Finmap
"Per tre anni ho avuto un foglio Excel che chiamavo il mio modello finanziario. Era una previsione — un'unica riga di numeri per l'anno successivo, proiettata in avanti a partire da quelli dell'anno prima. La prima volta che ho costruito un vero modello, ho capito che quel foglio stava rispondendo alla domanda sbagliata da tre anni."
La fondatrice di una piccola agenzia di consulenza marketing ha descritto con chiarezza il momento della rivelazione. Per tre anni aveva tenuto un foglio Excel che chiamava il suo modello finanziario. Aveva i ricavi previsti dell'anno successivo sulla riga in alto, i costi previsti sul lato, e un utile calcolato in fondo. Lo aggiornava una volta l'anno, in periodo di budgeting. Lo considerava il suo piano.
La prima volta che si è seduta con un consulente finanziario per costruire un vero modello finanziario, ha scoperto che il suo foglio rispondeva a una sola domanda: cosa penso che sarà l'anno prossimo?
Un vero modello finanziario pone domande diverse: e se i ricavi crescessero del 20% invece del 10% previsto? E se assumessimo altre due persone nel secondo trimestre invece che nel terzo? E se il nostro cliente principale se ne andasse? E se i costi crescessero 5 punti percentuali più in fretta dei ricavi? Dove si restringe la liquidità disponibile in ciascuno di questi scenari, e di quanto?
La differenza tra il suo foglio e un vero modello non stava nei calcoli. Stava in cosa era stato costruito per fare il documento. Una previsione è costruita per predire. Un modello è costruito per farti porre domande e vederne le conseguenze prima di impegnarti.
Questo articolo parla di quella differenza — e di come un'imprenditrice senza formazione finanziaria può costruire il suo primo vero modello in un weekend.
Il paradosso: un modello non è una previsione, è una macchina di domande
La maggior parte degli imprenditori, quando sente "modello finanziario", immagina un foglio preciso che predice il futuro. Concludono poi (spesso correttamente) che previsioni precise del futuro sono impossibili per una piccola impresa. Quindi decidono che non vale la pena costruire un modello.
Questo ragionamento è corretto sulle previsioni e sbagliato sui modelli. Un modello finanziario non cerca di predire il futuro. Cerca di rendere visibili le conseguenze di futuri diversi prima che accadano.
L'imprenditore non ha bisogno di sapere cosa sarà l'anno prossimo. Ha bisogno di sapere:
- Se l'anno prossimo è normale, possiamo permetterci l'assunzione che stiamo valutando?
- Se l'anno prossimo è più debole del normale, quando si restringe la liquidità, e di quanto?
- Se l'anno prossimo è migliore del normale, cosa avremmo dovuto preparare per cogliere l'opportunità?
A queste tre domande si risponde eseguendo tre scenari sullo stesso modello — non predicendo quale scenario sia quello giusto. Il valore del modello sta nel confronto, non nella previsione.
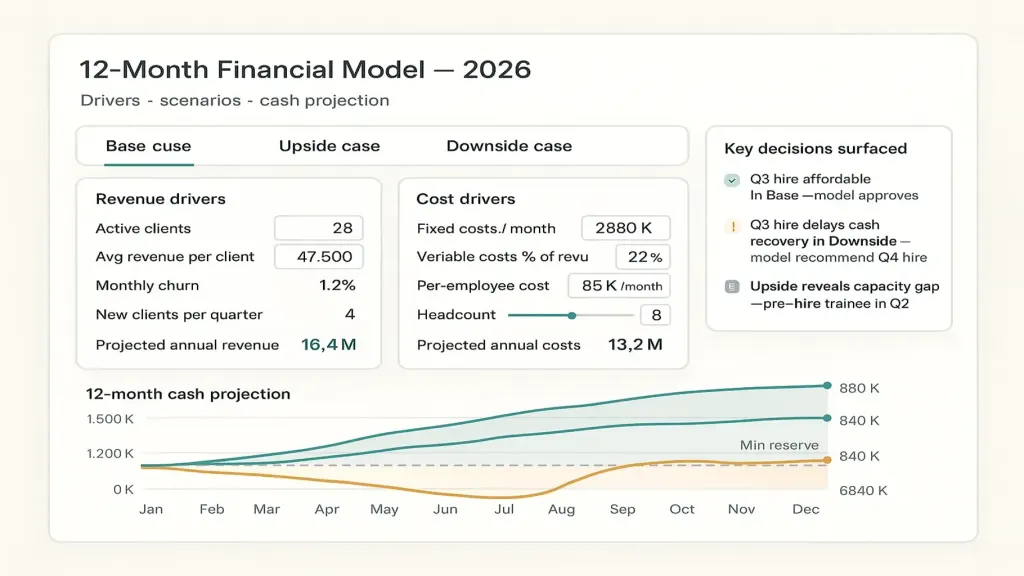
Un'imprenditrice che ha un vero modello non dice "ci aspettiamo ₴8M di ricavi il prossimo anno". Dice "nel nostro scenario base, chiudiamo l'anno con ₴840K di liquidità; nello scenario negativo, ci stringiamo ad agosto e potremmo dover rimandare un'assunzione pianificata; nello scenario positivo, abbiamo ₴1,4M e dovremmo considerare l'apertura di una seconda sede". Ogni scenario è informato. La decisione è strutturata. Il futuro non è più un'unica incognita — è una gamma di condizioni a cui si è preparata.
Il modello finanziario è uno dei quattro artefatti fondamentali della contabilità gestionale introdotti nell'articolo di riferimento → Management Accounting Explained.
Cos'è davvero un modello finanziario
Una definizione priva di gergo da manuale di finanza:
Un modello finanziario è un insieme strutturato di ipotesi su come opera un'azienda, organizzato in modo che cambiare un'ipotesi mostri le conseguenze a cascata su ricavi, costi, utile e liquidità — lungo un orizzonte temporale futuro.
In questa frase contano tre cose.
"Un insieme strutturato di ipotesi." Un modello non è un elenco di numeri previsti. È un elenco di driver — le ipotesi che generano i numeri. "Ricavo medio per cliente di ₴25K" è un driver. "Numero di clienti" è un driver. "Costo medio mensile per dipendente" è un driver. "Aliquota fiscale" è un driver. Moltiplica e somma questi elementi correttamente, e ottieni un conto economico e un flusso di cassa proiettati. Cambia un driver, e tutto il resto cambia automaticamente. Questo è ciò che lo rende un modello e non una previsione statica.
"Conseguenze a cascata su ricavi, costi, utile e liquidità." Un cambiamento in un driver dovrebbe propagarsi in tutto il documento. Se aggiungi un'assunzione, il modello dovrebbe riflettere automaticamente costi salariali più alti, un profilo di produttività diverso, possibilmente ricavi più alti (se il ruolo genera ricavi), variazioni nelle imposte sul lavoro, l'impatto sulla liquidità dei primi tre mesi dell'assunzione prima che arrivi la produttività. Un foglio statico non si propaga a cascata. Un modello sì.
"Lungo un orizzonte temporale futuro." Di solito 12 mesi per le piccole imprese, a volte 24–36 per le aziende con cicli di pianificazione più lunghi. L'orizzonte conta perché ti costringe a proiettare — a pensare non solo ai costi di questo mese ma a come evolvono, a quando gli impegni nuovi si sommano, a quando le riserve vengono ricostituite.
Un vero modello ha queste tre proprietà. La maggior parte dei fogli che gli imprenditori mantengono ne ha al massimo una o due.
I quattro componenti di un modello base
Non ti serve un modello da consulenza di livello McKinsey per prendere decisioni migliori. Un modello per piccola impresa ha quattro componenti fondamentali.
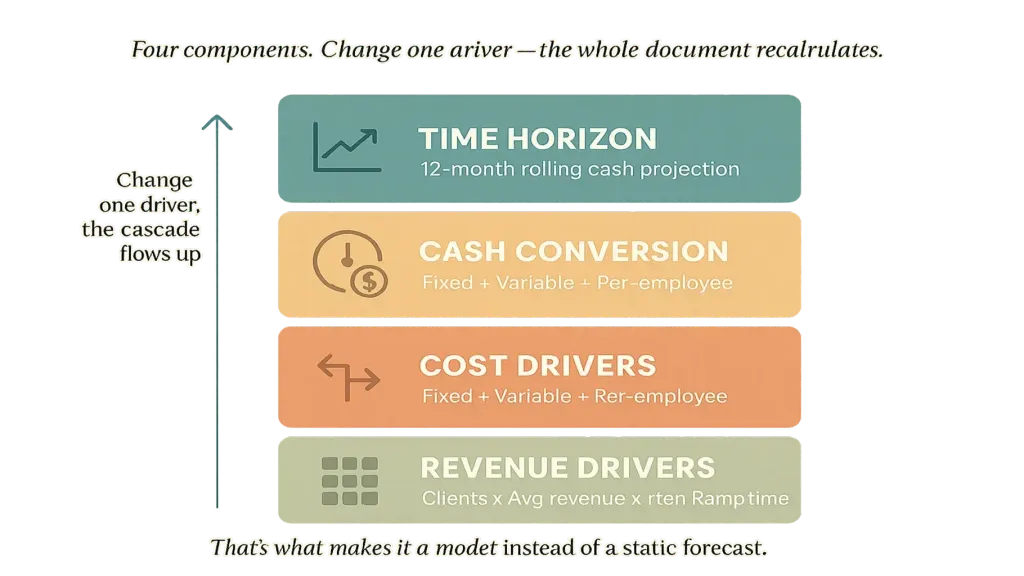
Componente due — Driver dei costi. Separa i costi fissi (affitto, stipendi di base, abbonamenti) dai costi variabili (quelli che si muovono con i ricavi: elaborazione pagamenti, costi diretti di progetto, commissioni di vendita). Separa poi: i costi per dipendente (così puoi modellare "cosa succede se aggiungiamo due designer?"). Una buona scomposizione lato costi trasforma "quanto costa mandare avanti questa azienda?" in una funzione della dimensione, non in un numero statico.
Componente tre — Conversione in liquidità. Utile e liquidità non sono la stessa cosa. Un'azienda in utile può rimanere senza liquidità. Il tuo modello deve convertire la proiezione del conto economico in una proiezione di cassa tenendo conto di: termini di pagamento (clienti che pagano a 30 giorni contro 15 giorni), tempistiche di pagamento dei fornitori, scadenze fiscali specifiche, prelievi del titolare, acquisti di attrezzature. Articolo #13 → tratta il calendario dei pagamenti a cui si collega la componente cassa.
Componente quattro — Orizzonte temporale. Fai scorrere i primi tre componenti in avanti per 12 mesi (o più). Il modello ora mostra: ricavi al mese, costi al mese, utile al mese, e posizione di cassa cumulata alla fine di ogni mese. La linea della liquidità è quella che ti dice se uno scenario è sostenibile.
Insieme: driver → proiezione dei ricavi + proiezione dei costi → proiezione dell'utile → proiezione di cassa nel tempo. Cambia un driver qualsiasi, e l'intero documento si ricalcola. Questo è un modello.
I tre scenari che ogni modello dovrebbe eseguire
Un modello con un solo scenario resta principalmente una previsione. Il valore emerge quando esegui lo stesso modello con tre diversi insiemi di ipotesi.
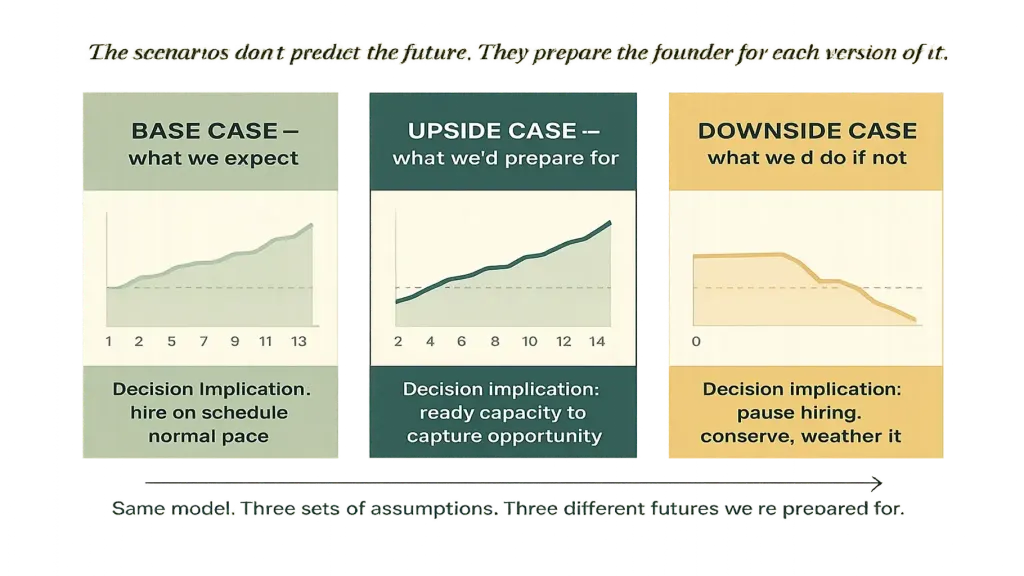
Scenario positivo. Applica ipotesi realisticamente ottimistiche — non "se tutto funziona alla perfezione", ma "se le cose su cui stiamo lavorando danno davvero i loro frutti". I ricavi crescono più velocemente. La nuova linea di servizi lanciata genera il 50% in più del previsto. Il test di marketing ripaga. Esegui lo stesso modello con queste ipotesi. Lo scenario positivo risponde: se le cose vanno bene, cosa dovremmo essere pronti a fare — quali assunzioni extra, capacità, accumulo di riserve dovremmo essere pronti a mettere in campo?
Scenario negativo. Lo scenario realistico ma scomodo. I ricavi crescono più lentamente del previsto. Il cliente principale se ne va. Un lancio pianificato slitta. Esegui il modello. Lo scenario negativo risponde a due domande critiche: l'azienda sopravvive, e cosa dovremmo fare — mettere in pausa le assunzioni, tagliare i costi variabili, rimandare il prelievo del titolare — per assicurarcene?
Un'imprenditrice che ha riflettuto su tutti e tre gli scenari prende decisioni molto diverse rispetto a chi ha considerato solo lo scenario base. In particolare: si assume rischi con sicurezza quando lo scenario negativo è sostenibile, e non si espone troppo quando anche lo scenario base è fragile. Gli scenari non predicono il futuro. Preparano l'imprenditrice a ogni sua versione.
Come costruire il tuo primo modello in un weekend — il processo in 5 passi
Un primo modello richiede 4–8 ore di tempo concentrato. La maggior parte degli imprenditori lo suddivide tra sabato e domenica.
Passo uno — elenca i tuoi driver dei ricavi (60 minuti). Non scrivere un numero di ricavi. Scrivi i driver che lo generano. Per un'attività di servizi: clienti esistenti con la loro fatturazione media, nuovi clienti attesi per trimestre, ipotesi di abbandono per ciascuno. Per un'attività di prodotto: SKU, prezzi unitari, volumi unitari attesi. L'output di questo passo è un piccolo foglio dei driver che genera una proiezione mensile dei ricavi tramite formula, non a mano.
Passo due — elenca i tuoi driver dei costi (60 minuti). Costi fissi come elenco (affitto, stipendi di base, strumenti, commercialista). Costi variabili come percentuale dei ricavi (elaborazione pagamenti, costi di erogazione dei progetti, commissioni di vendita). Costi per dipendente separati. L'output: proiezione mensile dei costi dai driver.
Passo tre — calcola utile e liquidità (60 minuti). Ricavi meno costi = utile. Utile corretto per le tempistiche di pagamento = flusso di cassa. Liquidità iniziale + flusso di cassa mensile = posizione di cassa cumulata. L'output: una proiezione mensile della liquidità per i prossimi 12 mesi. La linea della liquidità è l'output più importante del modello.
Passo quattro — costruisci i tre scenari (90 minuti). Copia il modello due volte. Per la copia dello scenario positivo, aumenta i driver dei ricavi e mantieni conservativi quelli dei costi. Per la copia dello scenario negativo, riduci i driver dei ricavi e lascia invariati (o in crescita) i driver dei costi. Ora hai tre proiezioni parallele.
Passo cinque — fai emergere le decisioni (60 minuti). Siediti con le tre proiezioni affiancate. Poniti tre domande: (1) dove differiscono di più? (2) quali decisioni che stai prendendo ora cambierebbero in ciascuno scenario? (3) qual è il rischio più grande che non avevi visto prima di fare questo esercizio? Le decisioni fatte emergere qui sono il vero prodotto del modello. I numeri sono solo input per esse.
Alla fine del weekend, hai un modello che ti dice cose che non sapevi sulla tua azienda — e una struttura che puoi aggiornare ogni mese con 30 minuti di attenzione.
Sei errori che rendono un modello inutile
Nelle chiamate di consulenza con imprenditori che hanno provato a costruire modelli, sei errori ricorrono continuamente.
Due — modellare i ricavi senza modellarne i driver. "Faremo ₴8M il prossimo anno" senza scomposizione in clienti × fatturazione media × fidelizzazione. Questo fa sembrare la proiezione autorevole nascondendo tutte le ipotesi che permetterebbero di sottoporla a stress test.
Tre — confondere utile e liquidità. Un modello che mostra il conto economico ma non il flusso di cassa ti dirà che un'azienda è redditizia mentre resta senza liquidità. Utile e liquidità divergono per le tempistiche di pagamento, gli obblighi fiscali e gli investimenti di capitale. Entrambe le linee appartengono al modello.
Quattro — usare il modello come strumento di controllo del budget. Alcuni imprenditori costruiscono un modello e poi lo usano per rimproverarsi quando la realtà diverge. Il modello non è un budget da difendere — è una macchina di domande da aggiornare. Quando la realtà diverge, la risposta giusta è aggiornare il modello con ciò che hai imparato, non sentirsi in colpa per aver sbagliato.
Cinque — non aggiornarlo mai. Un modello costruito a gennaio e mai più toccato è sbagliato entro marzo. Aggiornalo mensilmente con i dati reali — gli stessi 30 minuti che dedichi alla revisione del conto economico operativo. Articolo #12 → tratta la disciplina della cadenza che rende sostenibile la manutenzione continua del modello.
Sei — confondere il modello con la piattaforma. Un modello su foglio elettronico va bene per la prima versione. Dopo 6–12 mesi, la maggior parte degli imprenditori passa a una piattaforma che integra il modello con i dati di contabilità così che si aggiorni automaticamente. Articolo #3 → tratta direttamente l'opzione piattaforma.
📌 Scopri come appare davvero un modello finanziario — driver, scenari, proiezione di cassa, decisioni in evidenza — in un'unica vista integrata. Prenota una demo Finmap di 20 minuti. Ti mostreremo un modello su dati di esempio reali e come i tre scenari fanno emergere decisioni che ancora non stai vedendo. [Prenota una demo Finmap →]
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
La mia azienda è troppo piccola per un modello finanziario. Devo aspettare?

No. Il modello diventa più difficile da costruire con l'aumentare della complessità già radicata. Un'azienda da ₴500K che costruisce oggi un modello base a 12 mesi sta stabilendo l'abitudine; un'azienda da ₴5M che cerca di costruirne uno da zero fatica con tutta la complessità storica già accumulata. Inizia in modo semplice. Anche solo un foglio dei driver più tre scenari è un vero inizio.
Il modello deve stare in Excel o su una piattaforma?
Per la tua prima versione, Excel o Google Sheets va benissimo. Il lavoro di costruzione del modello è soprattutto pensiero, non strumenti. Dopo 6–12 mesi, la maggior parte degli imprenditori passa a una piattaforma che integra il modello con il resto degli output della contabilità gestionale. Articolo #3 → tratta il passaggio alla piattaforma.
Quanto deve essere accurato il modello?
Meno di quanto si pensi. Il valore del modello sta nel far emergere le decisioni e nel sottoporle a stress test, non nella precisione. Un modello "corretto" entro il 15–25% sui ricavi e il 10% sulla liquidità è molto più utile di una proiezione "precisa" che non viene mai aggiornata. Ottimizza per l'onestà e gli aggiornamenti frequenti, non per una falsa precisione.
Qual è la differenza tra un modello finanziario e un business plan?
Un business plan è un documento che spiega cosa fa l'azienda e come avrà successo. Un modello finanziario è la struttura numerica sottostante — quali ipotesi, quali scenari, quale traiettoria di cassa. Un business plan per gli investitori di solito include un modello finanziario. Un modello finanziario per le decisioni interne non ha bisogno di un business plan intorno.
Devo condividere il modello con il mio team?
Una sintesi, di solito sì. Gli scenari in particolare — "ecco cosa faremmo se le cose rallentassero" — danno al team la fiducia che esista un piano, non solo speranza. La struttura dettagliata dei driver di solito resta a livello dirigenziale. Articolo #12 → tratta i diritti decisionali e la condivisione delle informazioni.
Con quale frequenza devo aggiornarlo?
Aggiornalo mensilmente con i dati reali durante la revisione del conto economico operativo (15 minuti aggiuntivi a quella revisione). Aggiorna le ipotesi trimestralmente durante la revisione strategica. Ricostruiscilo da zero ogni anno come parte del ciclo di pianificazione. Articolo #14 → tratta come questo si inserisce nel framework della cadenza.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



