


Inhaltsverzeichnis

205

12 Min.

25.06.2026
Finanzmodell für ein kleines Unternehmen: Was es ist und wie man eines erstellt

Sergiy Shuldik
Financial Expert at Finmap
"Drei Jahre lang hatte ich eine Tabelle, die ich mein Finanzmodell nannte. Es war eine Prognose — eine einzige Zeile mit den Zahlen fürs nächste Jahr, fortgeschrieben aus dem letzten. Als ich zum ersten Mal ein echtes Modell baute, erkannte ich, dass die Tabelle drei Jahre lang die falsche Frage beantwortet hatte."
Eine Gründerin, die eine kleine Marketingberatung führt, beschrieb den Moment der Erkenntnis sehr klar. Drei Jahre lang hatte sie eine Tabelle gepflegt, die sie ihr Finanzmodell nannte. Darin stand der prognostizierte Umsatz des nächsten Jahres in der obersten Zeile, die prognostizierten Kosten seitlich, und ganz unten der berechnete Gewinn. Sie aktualisierte sie einmal im Jahr, rund um die Budgetsaison. Sie betrachtete sie als ihren Plan.
Als sie sich zum ersten Mal mit einem Finanzberater zusammensetzte, um ein echtes Finanzmodell zu bauen, stellte sie fest, dass ihre Tabelle nur eine einzige Frage beantwortet hatte: Was glaube ich, wird nächstes Jahr passieren?
Ein echtes Finanzmodell stellt einen anderen Satz von Fragen: Was, wenn der Umsatz um 20% statt der erwarteten 10% wächst? Was, wenn wir im Q2 statt im Q3 zwei weitere Leute einstellen? Was, wenn unser wichtigster Kunde abspringt? Was, wenn die Kosten 5 Prozentpunkte schneller wachsen als der Umsatz? Wo wird die Liquidität unter jeder dieser Bedingungen eng, und um wie viel?
Der Unterschied zwischen ihrer Tabelle und einem echten Modell lag nicht in der Mathematik. Er lag darin, wofür das Dokument gebaut war. Eine Prognose ist dafür gebaut vorherzusagen. Ein Modell ist dafür gebaut, Ihnen zu erlauben, Fragen zu stellen und Konsequenzen zu sehen, bevor Sie sich festlegen.
In diesem Artikel geht es um diesen Unterschied — und darum, wie eine Inhaberin ohne Finanzausbildung ihr erstes echtes Modell an einem Wochenende baut.
Das Paradox: Ein Modell ist keine Vorhersage — es ist eine Fragenmaschine
Die meisten Inhaber stellen sich bei „Finanzmodell" eine präzise Tabelle vor, die die Zukunft vorhersagt. Dann schließen sie (oft zu Recht), dass präzise Vorhersagen der Zukunft für ein kleines Unternehmen unmöglich sind. Also entscheiden sie, dass sich der Bau eines Modells nicht lohnt.
Diese Logik ist richtig bei Vorhersagen und falsch bei Modellen. Ein Finanzmodell versucht nicht, die Zukunft vorherzusagen. Es versucht, die Konsequenzen unterschiedlicher Zukünfte sichtbar zu machen, bevor sie eintreten.
Die Inhaberin muss nicht wissen, was nächstes Jahr sein wird. Sie muss wissen:
- Wenn nächstes Jahr normal läuft, können wir uns die Einstellung leisten, die wir erwägen?
- Wenn nächstes Jahr schwächer als normal läuft, wann wird die Liquidität eng, und um wie viel?
- Wenn nächstes Jahr besser als normal läuft, worauf hätten wir uns vorbereiten sollen, um das Aufwärtspotenzial zu nutzen?
Diese drei Fragen werden beantwortet, indem drei Szenarien durch dasselbe Modell laufen — nicht indem man vorhersagt, welches Szenario richtig ist. Der Wert des Modells liegt im Vergleich, nicht in der Vorhersage.
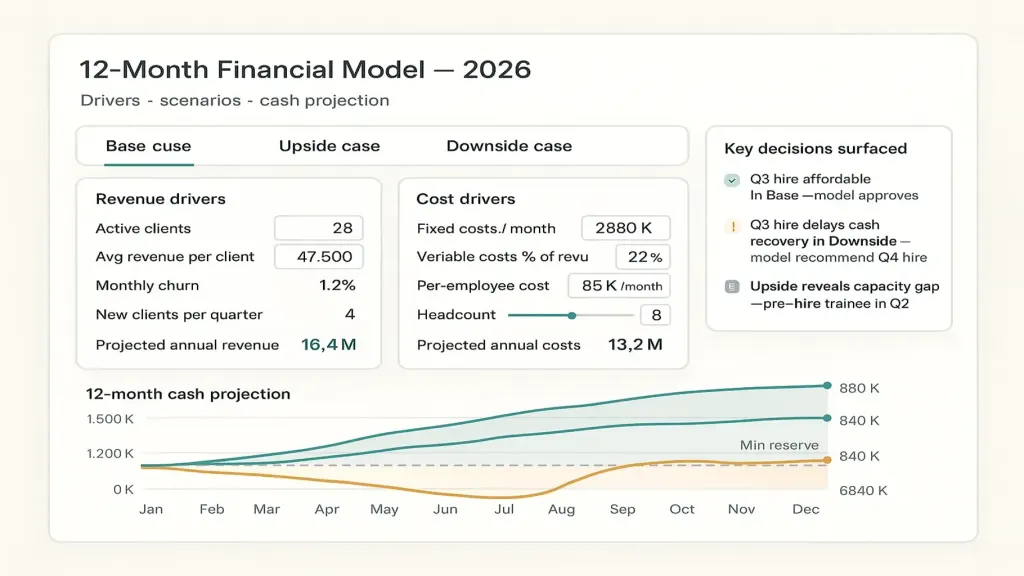
Eine Gründerin mit einem echten Modell sagt nicht „wir erwarten ₴8M Umsatz nächstes Jahr". Sie sagt: „In unserem Basisszenario beenden wir das Jahr mit ₴840K Cash; in unserem Downside-Szenario wird es im August eng, und wir müssen möglicherweise eine geplante Einstellung verschieben; in unserem Upside-Szenario haben wir ₴1,4M und sollten die Eröffnung eines zweiten Büros in Betracht ziehen." Jedes Szenario ist fundiert. Die Entscheidung ist strukturiert. Die Zukunft ist nicht mehr eine einzige Unbekannte — sie ist eine Bandbreite von Bedingungen, auf die sie vorbereitet ist.
Das Finanzmodell ist eines der vier Kernartefakte der Betriebsbuchhaltung, die im Ankerartikel vorgestellt werden → Betriebsbuchhaltung erklärt.
Was ein Finanzmodell wirklich ist
Eine Definition ohne Fachjargon aus dem Finanzlehrbuch:
Ein Finanzmodell ist ein strukturierter Satz von Annahmen darüber, wie ein Unternehmen funktioniert, so organisiert, dass die Änderung einer Annahme die kaskadierenden Konsequenzen für Umsatz, Kosten, Gewinn und Cashflow über einen zukunftsgerichteten Zeithorizont zeigt.
Drei Dinge sind in diesem Satz wichtig.
„Ein strukturierter Satz von Annahmen." Ein Modell ist keine Liste vorhergesagter Zahlen. Es ist eine Liste von Treibern — den Annahmen, die die Zahlen erzeugen. „Durchschnittlicher Umsatz pro Kunde von ₴25K" ist ein Treiber. „Anzahl der Kunden" ist ein Treiber. „Durchschnittliche Mitarbeiterkosten pro Monat" ist ein Treiber. „Steuersatz" ist ein Treiber. Multiplizieren und addieren Sie diese korrekt, und Sie erhalten eine prognostizierte GuV und einen Cashflow. Ändern Sie einen Treiber, und alles nachgelagerte ändert sich automatisch. Das macht es zu einem Modell und nicht zu einer statischen Prognose.
„Kaskadierende Konsequenzen für Umsatz, Kosten, Gewinn und Cashflow." Eine Änderung eines Treibers sollte sich durch das gesamte Dokument ziehen. Wenn Sie eine Einstellung hinzufügen, sollte das Modell automatisch höhere Gehaltskosten widerspiegeln, ein anderes Produktivitätsprofil, möglicherweise höheren Umsatz (wenn die Rolle umsatzgenerierend ist), Änderungen bei den Lohnnebenkosten, den Liquiditätseffekt der ersten drei Monate der Einstellung, bevor die Produktivität einsetzt. Eine statische Tabelle kaskadiert nicht. Ein Modell schon.
„Über einen zukunftsgerichteten Zeithorizont." Bei kleinen Unternehmen meist 12 Monate, manchmal 24–36 bei Unternehmen mit längeren Planungszyklen. Der Horizont ist wichtig, weil er Sie zwingt zu projizieren — nicht nur über die Kosten dieses Monats nachzudenken, sondern darüber, wie sie sich entwickeln, wann neue Verpflichtungen sich summieren, wann Reserven wieder aufgebaut werden.
Ein echtes Modell hat diese drei Eigenschaften. Die meisten Tabellen, die Inhaber pflegen, haben höchstens ein oder zwei davon.
Die vier Komponenten eines Basismodells
Sie brauchen kein Modell auf McKinsey-Niveau, um bessere Entscheidungen zu treffen. Ein Modell für ein kleines Unternehmen hat vier Kernkomponenten.
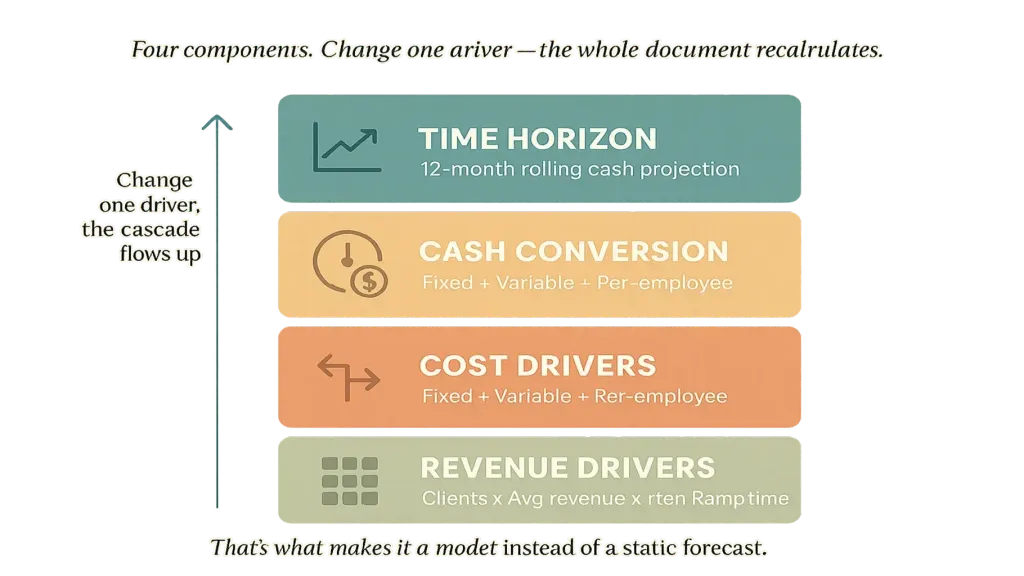
Komponente zwei — Kostentreiber. Trennen Sie Fixkosten (Miete, Grundgehälter, Abos) von variablen Kosten (jene, die sich mit dem Umsatz bewegen: Zahlungsabwicklung, direkte Projektkosten, Vertriebsprovisionen). Trennen Sie davon: Kosten pro Mitarbeiter (so können Sie dann modellieren „was, wenn wir zwei Designer hinzufügen?"). Eine gute Aufschlüsselung der Kostenseite macht aus „was kostet es, dieses Unternehmen zu führen?" eine Funktion der Größe, keine statische Zahl.
Komponente drei — Cash-Konversion. Gewinn und Cash sind nicht dasselbe. Ein profitables Unternehmen kann trotzdem die Liquidität verlieren. Ihr Modell muss die GuV-Prognose in eine Cash-Prognose umwandeln, indem es Folgendes berücksichtigt: Zahlungsbedingungen (Kunden mit Zahlungsziel netto 30 vs. netto 15), Timing der Lieferantenzahlungen, Steuerzahlungen an bestimmten Terminen, Ausschüttungen an den Inhaber, Anschaffungen von Ausrüstung. Artikel #13 → behandelt den Zahlungskalender, an den die Cash-Komponente anschließt.
Komponente vier — Zeithorizont. Rollen Sie die ersten drei Komponenten über 12 Monate (oder länger) fort. Das Modell zeigt nun: Umsatz pro Monat, Kosten pro Monat, Gewinn pro Monat, und die kumulierte Liquiditätsposition am Ende jedes Monats. Die Cash-Zeile sagt Ihnen, ob ein Szenario überlebensfähig ist.
Zusammen: Treiber → Umsatzprognose + Kostenprognose → Gewinnprognose → Cashflow-Prognose über die Zeit. Ändern Sie einen beliebigen Treiber, und das gesamte Dokument rechnet neu. Das ist ein Modell.
Die drei Szenarien, die jedes Modell durchspielen sollte
Ein Modell mit nur einem Szenario ist immer noch größtenteils eine Prognose. Der Wert entsteht, wenn Sie dasselbe Modell unter drei verschiedenen Annahmensets durchspielen.
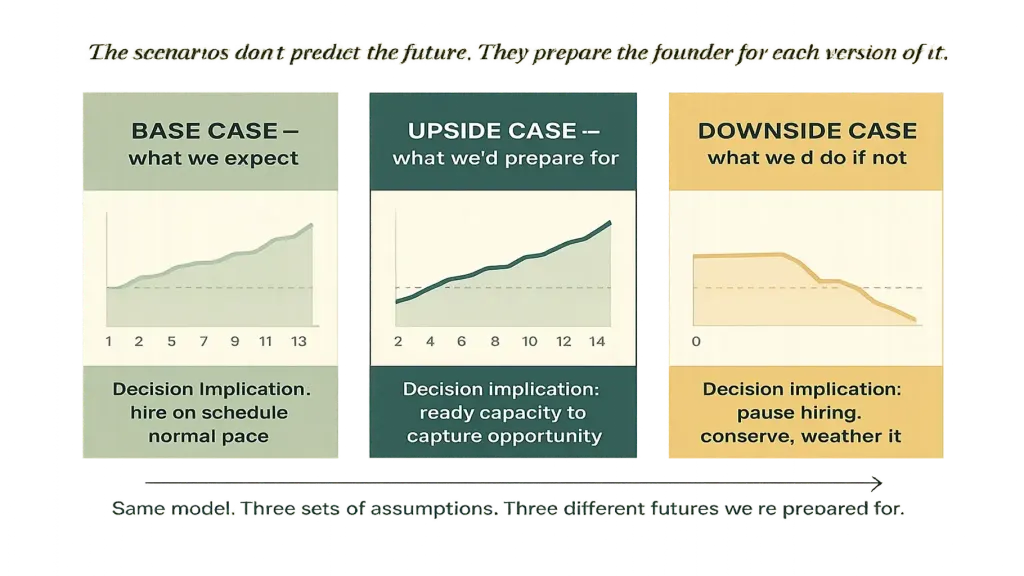
Upside-Szenario. Wenden Sie Annahmen an, die realistisch optimistisch sind — nicht „wenn alles perfekt läuft", sondern „wenn sich das, woran wir arbeiten, tatsächlich auszahlt". Der Umsatz wächst schneller. Die neue Produktlinie, die wir gestartet haben, bringt 50% mehr als geplant. Der Marketing-Test zahlt sich aus. Spielen Sie dasselbe Modell mit diesen Annahmen durch. Das Upside-Szenario beantwortet: Wenn es gut läuft, worauf sollten wir vorbereitet sein — welche zusätzlichen Einstellungen, Kapazitäten, Reservenaufbauten sollten wir bereithalten?
Downside-Szenario. Das realistische, aber unbequeme Szenario. Der Umsatz wächst langsamer als erwartet. Der wichtigste Kunde springt ab. Ein geplanter Launch verzögert sich. Spielen Sie das Modell durch. Das Downside-Szenario beantwortet zwei entscheidende Fragen: Überlebt das Unternehmen, und was müssten wir tun — Einstellungen pausieren, variable Kosten kürzen, die Ausschüttung an den Inhaber aufschieben — um das sicherzustellen?
Eine Gründerin, die alle drei Szenarien durchdacht hat, trifft ganz andere Entscheidungen als eine, die nur das Basisszenario durchdacht hat. Konkret: Sie geht Risiken selbstbewusst ein, wenn der Downside überlebbar ist, und überengagiert sich nicht, wenn schon das Basisszenario fragil ist. Die Szenarien sagen die Zukunft nicht vorher. Sie bereiten die Gründerin auf jede ihrer Versionen vor.
Wie Sie Ihr erstes Modell an einem Wochenende bauen — der 5-Schritte-Prozess
Ein erstes Modell dauert 4–8 Stunden konzentrierte Zeit. Die meisten Inhaber verteilen das auf einen Samstag und Sonntag.
Schritt eins — Umsatztreiber auflisten (60 Minuten). Schreiben Sie keine Umsatzzahl auf. Schreiben Sie die Treiber auf, die sie erzeugen. Für ein Dienstleistungsunternehmen: bestehende Kunden mit ihrer durchschnittlichen Abrechnung, erwartete neue Kunden pro Quartal, Abwanderungsannahmen für jeden. Für ein Produktunternehmen: SKUs, Stückpreise, erwartete Stückzahlen. Das Ergebnis dieses Schritts ist ein kleines Treiberblatt, das per Formel eine monatliche Umsatzprognose erzeugt, nicht von Hand.
Schritt zwei — Kostentreiber auflisten (60 Minuten). Fixkosten als Liste (Miete, Grundgehälter, Tools, Buchhalter). Variable Kosten als Prozentsatz des Umsatzes (Zahlungsabwicklung, Projektabwicklungskosten, Vertriebsprovisionen). Kosten pro Mitarbeiter separat. Das Ergebnis: monatliche Kostenprognose aus den Treibern.
Schritt drei — Gewinn und Cash berechnen (60 Minuten). Umsatz minus Kosten = Gewinn. Gewinn angepasst um das Zahlungs-Timing = Cashflow. Anfangskasse + monatlicher Cashflow = kumulierte Liquiditätsposition. Das Ergebnis: eine monatliche Cash-Prognose für die nächsten 12 Monate. Die Cash-Zeile ist der wichtigste Output des Modells.
Schritt vier — die drei Szenarien bauen (90 Minuten). Kopieren Sie das Modell zweimal. Passen Sie für die Upside-Kopie die Umsatztreiber nach oben und die Kostentreiber konservativ an. Für die Downside-Kopie passen Sie die Umsatztreiber nach unten an, während die Kosten gleich bleiben (oder wachsen). Sie haben nun drei parallele Prognosen.
Schritt fünf — die Entscheidungen sichtbar machen (60 Minuten). Setzen Sie sich mit den drei Prognosen nebeneinander hin. Stellen Sie drei Fragen: (1) Wo unterscheiden sie sich am meisten? (2) Welche Entscheidungen, die Sie aktuell treffen, würden sich unter jedem Szenario ändern? (3) Was ist das größte Einzelrisiko, das Sie vor dieser Übung nicht gesehen haben? Die hier sichtbar gewordenen Entscheidungen sind das eigentliche Produkt des Modells. Die Zahlen sind nur Eingaben dafür.
Am Ende des Wochenendes haben Sie ein Modell, das Ihnen Dinge über Ihr Unternehmen sagt, die Sie nicht wussten — und eine Struktur, die Sie monatlich mit 30 Minuten Aufmerksamkeit aktualisieren können.
Sechs Fehler, die ein Modell nutzlos machen
In Beratungsgesprächen mit Inhabern, die versucht haben, Modelle zu bauen, tauchen immer wieder sechs Fehler auf.
Zwei — Umsatz modellieren, ohne seine Treiber zu modellieren. „Wir machen nächstes Jahr ₴8M" ohne Aufschlüsselung in Kunden × durchschnittliche Abrechnung × Bindung. Das lässt die Prognose autoritativ wirken, während es alle Annahmen verbirgt, mit denen man sie stresstesten könnte.
Drei — Gewinn und Cash verwechseln. Ein Modell, das die GuV zeigt, aber nicht den Cashflow, wird Ihnen sagen, dass ein Unternehmen profitabel ist, während es die Liquidität verliert. Gewinn und Cash divergieren durch Zahlungs-Timing, Steuerpflichten und Investitionen. Beide Zeilen gehören ins Modell.
Vier — das Modell als Budget-Durchsetzungswerkzeug verwenden. Manche Inhaber bauen ein Modell und nutzen es dann, um sich selbst zu tadeln, wenn die Realität abweicht. Das Modell ist kein Budget, das verteidigt werden muss — es ist eine Fragenmaschine, die aktualisiert wird. Wenn die Realität abweicht, ist die richtige Reaktion, das Modell mit dem zu aktualisieren, was Sie gelernt haben, nicht sich schlecht zu fühlen, weil man falsch lag.
Fünf — es nie aktualisieren. Ein im Januar gebautes und nie angefasstes Modell ist im März schon falsch. Aktualisieren Sie monatlich mit den Ist-Zahlen — dieselben 30 Minuten, die Sie für die Überprüfung der operativen GuV aufwenden. Artikel #12 → behandelt die Rhythmusdisziplin, die die laufende Modellpflege nachhaltig macht.
Sechs — das Modell mit der Plattform verwechseln. Ein Tabellenmodell ist für die erste Version völlig in Ordnung. Nach 6–12 Monaten wechseln die meisten Inhaber zu einer Plattform, die das Modell mit den Buchhaltungsdaten integriert, sodass es sich automatisch aktualisiert. Artikel #3 → behandelt die Plattform-Option direkt.
📌 Sehen Sie, wie ein echtes Finanzmodell aussieht — Treiber, Szenarien, Cash-Prognose, sichtbar gemachte Entscheidungen — in einer integrierten Ansicht. Buchen Sie eine 20-minütige Finmap-Demo. Wir gehen ein Modell anhand echter Beispieldaten durch und zeigen, wie die drei Szenarien Entscheidungen sichtbar machen, die Sie noch nicht sehen. [Finmap-Demo buchen →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Mein Unternehmen ist zu klein für ein Finanzmodell. Soll ich warten?

Nein. Das Modell wird mit eingebetteter Komplexität schwerer zu bauen. Ein Unternehmen mit ₴500K, das heute ein einfaches 12-Monats-Modell baut, etabliert die Praxis; ein Unternehmen mit ₴5M, das versucht, eines von Grund auf zu bauen, kämpft mit der gesamten bereits vorhandenen historischen Komplexität. Fangen Sie einfach an. Schon ein Treiberblatt plus drei Szenarien ist ein echter Anfang.
Sollte das Modell in Excel oder auf einer Plattform sein?
Für Ihre erste Version ist Excel oder Google Sheets völlig in Ordnung. Die Arbeit beim Bau des Modells besteht überwiegend aus Denken, nicht aus Tools. Nach 6–12 Monaten wechseln die meisten Inhaber zu einer Plattform, die das Modell mit den übrigen Ergebnissen der Betriebsbuchhaltung integriert. Artikel #3 → behandelt den Plattformwechsel.
Wie genau muss das Modell sein?
Weniger, als Sie denken. Der Wert des Modells liegt darin, Entscheidungen sichtbar zu machen und sie stresszutesten, nicht in der Präzision. Ein Modell, das beim Umsatz auf 15–25% und beim Cash auf 10% „richtig" liegt, ist weit nützlicher als eine „präzise" Prognose, die nie aktualisiert wird. Optimieren Sie auf Ehrlichkeit und häufige Aktualisierungen, nicht auf falsche Präzision.
Was ist der Unterschied zwischen einem Finanzmodell und einem Businessplan?
Ein Businessplan ist ein Dokument, das erklärt, was das Unternehmen tut und wie es erfolgreich sein wird. Ein Finanzmodell ist die numerische Struktur darunter — welche Annahmen, welche Szenarien, welche Cash-Entwicklung. Ein Businessplan für Investoren enthält meist ein Finanzmodell. Ein Finanzmodell für interne Entscheidungen braucht keinen Businessplan drumherum.
Sollte ich das Modell mit meinem Team teilen?
Eine Zusammenfassung, meist ja. Besonders die Szenarien — „hier ist, was wir tun würden, wenn es langsamer läuft" — geben dem Team die Sicherheit, dass es einen Plan gibt, nicht nur Hoffnung. Die detaillierte Treiberstruktur bleibt meist auf Führungsebene. Artikel #12 → behandelt Entscheidungsrechte und Informationsweitergabe.
Wie oft sollte ich es aktualisieren?
Aktualisieren Sie monatlich mit den Ist-Zahlen während der operativen GuV-Überprüfung (15 zusätzliche Minuten bei dieser Überprüfung). Aktualisieren Sie die Annahmen vierteljährlich während der strategischen Überprüfung. Bauen Sie das Modell jährlich im Rahmen des Planungszyklus komplett neu auf. Artikel #14 → behandelt, wie das in den Rhythmus-Rahmen passt.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



