


Πίνακας περιεχομένων
Αρχική
/
Blog
/
Χρηματοοικονομικό μοντέλο για μια μικρή επιχείρηση: Τι είναι και πώς να το δημιουργήσετε

221

12 λεπτά

25.06.2026
Χρηματοοικονομικό μοντέλο για μια μικρή επιχείρηση: Τι είναι και πώς να το δημιουργήσετε

Sergiy Shuldik
Financial Expert at Finmap
"Για τρία χρόνια είχα ένα υπολογιστικό φύλλο που αποκαλούσα χρηματοοικονομικό μου μοντέλο. Ήταν μια πρόβλεψη — μία μόνο σειρά με τα νούμερα του επόμενου έτους, προεκταμένη από τα περσινά. Την πρώτη φορά που έφτιαξα ένα πραγματικό μοντέλο, συνειδητοποίησα ότι το υπολογιστικό φύλλο απαντούσε στο λάθος ερώτημα εδώ και τρία χρόνια."
Μια ιδρύτρια που διευθύνει μια μικρή συμβουλευτική εταιρεία μάρκετινγκ περιέγραψε καθαρά τη στιγμή της συνειδητοποίησης. Για τρία χρόνια διατηρούσε ένα υπολογιστικό φύλλο που αποκαλούσε χρηματοοικονομικό της μοντέλο. Είχε τα προβλεπόμενα έσοδα του επόμενου έτους στην πρώτη γραμμή, το προβλεπόμενο κόστος στο πλάι και ένα υπολογισμένο κέρδος στο κάτω μέρος. Το ενημέρωνε μία φορά τον χρόνο, γύρω στην περίοδο κατάρτισης προϋπολογισμού. Το θεωρούσε το πλάνο της.
Την πρώτη φορά που κάθισε με έναν χρηματοοικονομικό σύμβουλο για να φτιάξει ένα πραγματικό χρηματοοικονομικό μοντέλο, ανακάλυψε ότι το υπολογιστικό φύλλο της απαντούσε σε ένα και μόνο ερώτημα: τι νομίζω ότι θα είναι ο επόμενος χρόνος;
Ένα πραγματικό χρηματοοικονομικό μοντέλο θέτει ένα διαφορετικό σύνολο ερωτημάτων: τι θα γινόταν αν τα έσοδα αυξηθούν κατά 20% αντί για το αναμενόμενο 10%; Τι θα γινόταν αν προσλάβουμε δύο ακόμη άτομα στο Q2 αντί για το Q3; Τι θα γινόταν αν φύγει ο κορυφαίος μας πελάτης; Τι θα γινόταν αν τα έξοδα αυξηθούν 5 ποσοστιαίες μονάδες ταχύτερα από τα έσοδα; Πού σφίγγει η ρευστότητα κάτω από κάθε ένα από αυτά τα σενάρια, και κατά πόσο;
Η διαφορά ανάμεσα στο υπολογιστικό της φύλλο και σε ένα πραγματικό μοντέλο δεν βρισκόταν στα μαθηματικά. Βρισκόταν στο τι είχε σχεδιαστεί να κάνει το έγγραφο. Μια πρόβλεψη σχεδιάζεται για να προβλέπει. Ένα μοντέλο σχεδιάζεται για να σας επιτρέπει να θέτετε ερωτήματα και να βλέπετε τις συνέπειες προτού δεσμευτείτε.
Αυτό το άρθρο αφορά αυτή τη διαφορά — και το πώς μια ιδιοκτήτρια χωρίς οικονομική εκπαίδευση φτιάχνει το πρώτο της πραγματικό μοντέλο μέσα σε ένα Σαββατοκύριακο.
Το παράδοξο: Ένα μοντέλο δεν είναι πρόβλεψη — είναι μηχανή ερωτημάτων
Οι περισσότεροι ιδιοκτήτες, όταν ακούν «χρηματοοικονομικό μοντέλο», φαντάζονται ένα ακριβές υπολογιστικό φύλλο που προβλέπει το μέλλον. Στη συνέχεια καταλήγουν (συχνά ορθά) στο ότι οι ακριβείς προβλέψεις του μέλλοντος είναι αδύνατες για μια μικρή επιχείρηση. Οπότε αποφασίζουν ότι δεν αξίζει τον κόπο να φτιάξουν μοντέλο.
Αυτή η λογική είναι σωστή για τις προβλέψεις και λανθασμένη για τα μοντέλα. Ένα χρηματοοικονομικό μοντέλο δεν προσπαθεί να προβλέψει το μέλλον. Προσπαθεί να κάνει ορατές τις συνέπειες διαφορετικών μελλόντων προτού συμβούν.
Η ιδιοκτήτρια δεν χρειάζεται να ξέρει τι θα είναι ο επόμενος χρόνος. Χρειάζεται να ξέρει:
- Αν ο επόμενος χρόνος είναι κανονικός, μπορούμε να αντέξουμε οικονομικά την πρόσληψη που εξετάζουμε;
- Αν ο επόμενος χρόνος είναι χειρότερος από το κανονικό, πότε σφίγγει η ρευστότητα, και κατά πόσο;
- Αν ο επόμενος χρόνος είναι καλύτερος από το κανονικό, τι θα έπρεπε να έχουμε προετοιμάσει ώστε να εκμεταλλευτούμε το πλεονέκτημα;
Αυτά τα τρία ερωτήματα απαντώνται τρέχοντας τρία σενάρια μέσα από το ίδιο μοντέλο — όχι προβλέποντας ποιο σενάριο είναι το σωστό. Η αξία του μοντέλου βρίσκεται στη σύγκριση, όχι στην πρόβλεψη.
Μια ιδρύτρια που έχει ένα πραγματικό μοντέλο δεν λέει «περιμένουμε ₴8 εκατ. έσοδα τον επόμενο χρόνο». Λέει «στο βασικό μας σενάριο, κλείνουμε τη χρονιά με ₴840K ταμειακό διαθέσιμο· στο δυσμενές σενάριο, η ρευστότητα σφίγγει τον Αύγουστο και ίσως χρειαστεί να καθυστερήσουμε μια προγραμματισμένη πρόσληψη· στο ευνοϊκό σενάριο, έχουμε ₴1,4 εκατ. και θα πρέπει να σκεφτούμε να ανοίξουμε δεύτερο γραφείο». Κάθε σενάριο είναι τεκμηριωμένο. Η απόφαση είναι δομημένη. Το μέλλον δεν είναι πια ένα άγνωστο — είναι ένα εύρος συνθηκών για τις οποίες έχει προετοιμαστεί.
Το χρηματοοικονομικό μοντέλο είναι ένα από τα τέσσερα βασικά τεκμήρια της διοικητικής λογιστικής που παρουσιάστηκαν στο άρθρο-άγκυρα → Η διοικητική λογιστική εξηγημένη.
Τι είναι πραγματικά ένα χρηματοοικονομικό μοντέλο
Ένας ορισμός χωρίς τη γλώσσα των οικονομικών εγχειριδίων:
Ένα χρηματοοικονομικό μοντέλο είναι ένα δομημένο σύνολο παραδοχών για το πώς λειτουργεί μια επιχείρηση, οργανωμένο έτσι ώστε η αλλαγή μιας παραδοχής να σας δείχνει τις αλυσιδωτές συνέπειες σε έσοδα, έξοδα, κέρδος και ταμειακή ρευστότητα — σε έναν μελλοντικό χρονικό ορίζοντα.
Τρία πράγματα έχουν σημασία σε αυτή την πρόταση.
«Ένα δομημένο σύνολο παραδοχών». Ένα μοντέλο δεν είναι μια λίστα προβλεπόμενων νούμερων. Είναι μια λίστα παραγόντων — οι παραδοχές που παράγουν τα νούμερα. «Μέσα έσοδα ανά πελάτη ₴25K» είναι ένας παράγοντας. «Αριθμός πελατών» είναι ένας παράγοντας. «Μέσο κόστος υπαλλήλου ανά μήνα» είναι ένας παράγοντας. «Φορολογικός συντελεστής» είναι ένας παράγοντας. Πολλαπλασιάστε και προσθέστε αυτά σωστά, και παίρνετε μια προβλεπόμενη κατάσταση αποτελεσμάτων και ταμειακή ροή. Αλλάξτε έναν παράγοντα, και όλα τα επόμενα βήματα αλλάζουν αυτόματα. Αυτό είναι που το κάνει μοντέλο και όχι στατική πρόβλεψη.
«Αλυσιδωτές συνέπειες σε έσοδα, έξοδα, κέρδος και ταμειακή ρευστότητα». Μια αλλαγή σε έναν παράγοντα θα πρέπει να διαχέεται σε όλο το έγγραφο. Αν προσθέσετε μια πρόσληψη, το μοντέλο θα πρέπει αυτόματα να αντικατοπτρίζει υψηλότερο κόστος μισθοδοσίας, διαφορετικό προφίλ παραγωγικότητας, πιθανώς υψηλότερα έσοδα (αν ο ρόλος παράγει έσοδα), αλλαγές στις εισφορές μισθοδοσίας, την ταμειακή επίπτωση των πρώτων τριών μηνών της πρόσληψης προτού έρθει η παραγωγικότητα. Ένα στατικό υπολογιστικό φύλλο δεν διαχέεται. Ένα μοντέλο το κάνει.
«Σε έναν μελλοντικό χρονικό ορίζοντα». Συνήθως 12 μήνες για μικρές επιχειρήσεις, μερικές φορές 24–36 για επιχειρήσεις με μακρύτερους κύκλους σχεδιασμού. Ο ορίζοντας έχει σημασία γιατί σας αναγκάζει να προβάλετε — να σκεφτείτε όχι μόνο το κόστος αυτού του μήνα αλλά το πώς εξελίσσεται, πότε νέες δεσμεύσεις σωρεύονται, πότε ανασυγκροτούνται τα αποθεματικά.
Ένα πραγματικό μοντέλο έχει αυτές τις τρεις ιδιότητες. Τα περισσότερα υπολογιστικά φύλλα που διατηρούν οι ιδιοκτήτες έχουν το πολύ μία ή δύο από αυτές.
Τα τέσσερα στοιχεία ενός βασικού μοντέλου
Δεν χρειάζεστε μοντέλο επιπέδου McKinsey για να παίρνετε καλύτερες αποφάσεις. Ένα μοντέλο μικρής επιχείρησης έχει τέσσερα βασικά στοιχεία.
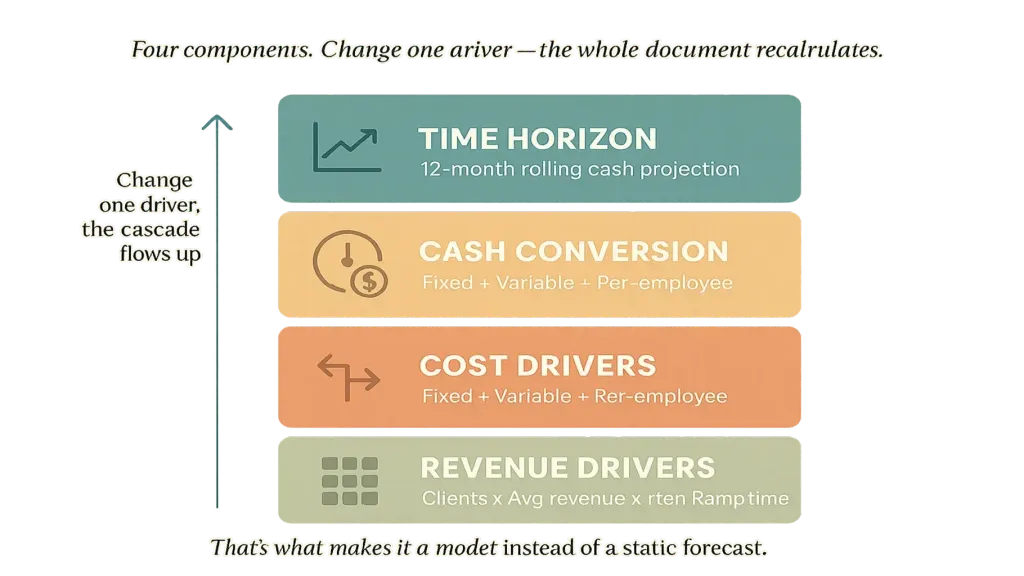
Στοιχείο δύο — Παράγοντες κόστους. Διαχωρίστε τα σταθερά έξοδα (ενοίκιο, βασικοί μισθοί, συνδρομές) από τα μεταβλητά έξοδα (αυτά που κινούνται μαζί με τα έσοδα: επεξεργασία πληρωμών, άμεσο κόστος έργων, προμήθειες πωλήσεων). Ξεχωρίστε από αυτά: το κόστος ανά υπάλληλο (μπορείτε τότε να μοντελοποιήσετε «τι θα γινόταν αν προσθέταμε δύο σχεδιαστές;»). Μια καλή ανάλυση του κόστους μετατρέπει το «πόσο κοστίζει να λειτουργεί αυτή η επιχείρηση;» σε συνάρτηση του μεγέθους, όχι σε στατικό νούμερο.
Στοιχείο τρία — Μετατροπή σε ταμειακή ρευστότητα. Το κέρδος και η ρευστότητα δεν είναι το ίδιο πράγμα. Μια κερδοφόρα επιχείρηση μπορεί να μείνει χωρίς ρευστό. Το μοντέλο σας πρέπει να μετατρέπει την πρόβλεψη της κατάστασης αποτελεσμάτων σε ταμειακή πρόβλεψη λαμβάνοντας υπόψη: τους όρους πληρωμής (πελάτες που πληρώνουν σε 30 ημέρες έναντι 15 ημερών), τον χρόνο πληρωμής προμηθευτών, τις φορολογικές πληρωμές σε συγκεκριμένες ημερομηνίες, τις αναλήψεις του ιδιοκτήτη, τις αγορές εξοπλισμού. Άρθρο #13 → καλύπτει το ημερολόγιο πληρωμών με το οποίο συνδέεται το ταμειακό στοιχείο.
Στοιχείο τέσσερα — Χρονικός ορίζοντας. Προβάλετε τα τρία πρώτα στοιχεία σε βάθος 12 μηνών (ή περισσότερο). Το μοντέλο δείχνει πλέον: έσοδα ανά μήνα, κόστος ανά μήνα, κέρδος ανά μήνα, και σωρευτική ταμειακή θέση στο τέλος κάθε μήνα. Η γραμμή της ρευστότητας είναι αυτή που σας λέει αν ένα σενάριο είναι βιώσιμο.
Μαζί: παράγοντες → πρόβλεψη εσόδων + πρόβλεψη κόστους → πρόβλεψη κέρδους → πρόβλεψη ταμειακής ρευστότητας στον χρόνο. Αλλάξτε οποιονδήποτε παράγοντα, και ολόκληρο το έγγραφο επαναϋπολογίζεται. Αυτό είναι ένα μοντέλο.
Τα τρία σενάρια που πρέπει να τρέχει κάθε μοντέλο
Ένα μοντέλο με ένα σενάριο είναι ακόμη κυρίως πρόβλεψη. Η αξία αναδύεται όταν τρέχετε το ίδιο μοντέλο κάτω από τρία διαφορετικά σύνολα παραδοχών.
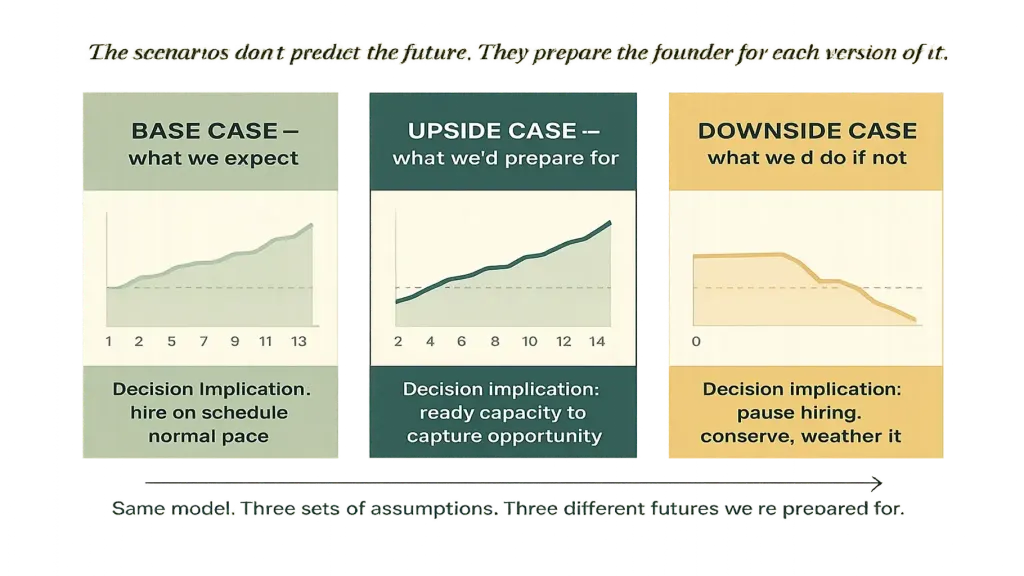
Ευνοϊκό σενάριο. Εφαρμόστε παραδοχές που είναι ρεαλιστικά αισιόδοξες — όχι «αν όλα πάνε τέλεια», αλλά «αν αυτά που δουλεύουμε πραγματικά αποδώσουν». Τα έσοδα αυξάνονται πιο γρήγορα. Η νέα υπηρεσία που λανσάραμε αποφέρει 50% περισσότερα από το προγραμματισμένο. Το τεστ μάρκετινγκ αποδίδει. Τρέξτε το ίδιο μοντέλο με αυτές τις παραδοχές. Το ευνοϊκό σενάριο απαντά: αν τα πράγματα πάνε καλά, τι θα πρέπει να είμαστε έτοιμοι να κάνουμε — για ποιες επιπλέον προσλήψεις, δυναμικότητα, δημιουργία αποθεματικού πρέπει να είμαστε προετοιμασμένοι;
Δυσμενές σενάριο. Το ρεαλιστικό αλλά δυσάρεστο σενάριο. Τα έσοδα αυξάνονται πιο αργά από το αναμενόμενο. Ο κορυφαίος πελάτης φεύγει. Ένα προγραμματισμένο λανσάρισμα καθυστερεί. Τρέξτε το μοντέλο. Το δυσμενές σενάριο απαντά σε δύο κρίσιμα ερωτήματα: επιβιώνει η επιχείρηση, και τι θα έπρεπε να κάνουμε — να παγώσουμε τις προσλήψεις, να μειώσουμε τα μεταβλητά έξοδα, να αναβάλουμε την ανάληψη του ιδιοκτήτη — για να το εξασφαλίσουμε;
Μια ιδρύτρια που έχει σκεφτεί και τα τρία σενάρια παίρνει πολύ διαφορετικές αποφάσεις από μια που έχει σκεφτεί μόνο το βασικό σενάριο. Συγκεκριμένα: αναλαμβάνει ρίσκα με αυτοπεποίθηση όταν το δυσμενές σενάριο είναι βιώσιμο, και δεν υπερδεσμεύεται όταν ακόμη και το βασικό σενάριο είναι εύθραυστο. Τα σενάρια δεν προβλέπουν το μέλλον. Προετοιμάζουν την ιδρύτρια για κάθε εκδοχή του.
Πώς να φτιάξετε το πρώτο σας μοντέλο σε ένα Σαββατοκύριακο — η διαδικασία των 5 βημάτων
Ένα πρώτο μοντέλο απαιτεί 4–8 ώρες συγκεντρωμένου χρόνου. Οι περισσότεροι ιδιοκτήτες το μοιράζουν σε ένα Σάββατο και μια Κυριακή.
Βήμα ένα — καταγράψτε τους παράγοντες εσόδων σας (60 λεπτά). Μη γράψετε ένα νούμερο εσόδων. Γράψτε τους παράγοντες που το παράγουν. Για μια επιχείρηση υπηρεσιών: υπάρχοντες πελάτες με τη μέση χρέωσή τους, αναμενόμενοι νέοι πελάτες ανά τρίμηνο, παραδοχές απώλειας πελατών για κάθε έναν. Για μια επιχείρηση προϊόντων: SKU, τιμές μονάδας, αναμενόμενοι όγκοι μονάδων. Το αποτέλεσμα αυτού του βήματος είναι ένα μικρό φύλλο παραγόντων που παράγει μηνιαία πρόβλεψη εσόδων μέσω τύπου, όχι με το χέρι.
Βήμα δύο — καταγράψτε τους παράγοντες κόστους σας (60 λεπτά). Σταθερά έξοδα ως λίστα (ενοίκιο, βασικοί μισθοί, εργαλεία, λογιστής). Μεταβλητά έξοδα ως ποσοστό των εσόδων (επεξεργασία πληρωμών, κόστος υλοποίησης έργων, προμήθειες πωλήσεων). Κόστος ανά υπάλληλο ξεχωριστά. Το αποτέλεσμα: μηνιαία πρόβλεψη κόστους από τους παράγοντες.
Βήμα τρία — υπολογίστε το κέρδος και τη ρευστότητα (60 λεπτά). Έσοδα μείον έξοδα = κέρδος. Κέρδος προσαρμοσμένο για τον χρόνο πληρωμής = ταμειακή ροή. Αρχικό ταμειακό διαθέσιμο + μηνιαία ταμειακή ροή = σωρευτική ταμειακή θέση. Το αποτέλεσμα: μια μηνιαία ταμειακή πρόβλεψη για τους επόμενους 12 μήνες. Η γραμμή ρευστότητας είναι το πιο σημαντικό αποτέλεσμα του μοντέλου.
Βήμα τέσσερα — φτιάξτε τα τρία σενάρια (90 λεπτά). Αντιγράψτε το μοντέλο δύο φορές. Για το αντίγραφο του ευνοϊκού σεναρίου, προσαρμόστε τους παράγοντες εσόδων προς τα πάνω και τους παράγοντες κόστους συντηρητικά. Για το αντίγραφο του δυσμενούς σεναρίου, προσαρμόστε τους παράγοντες εσόδων προς τα κάτω ενώ οι παράγοντες κόστους παραμένουν (ή αυξάνονται). Τώρα έχετε τρεις παράλληλες προβλέψεις.
Βήμα πέντε — αναδείξτε τις αποφάσεις (60 λεπτά). Καθίστε με τις τρεις προβλέψεις δίπλα-δίπλα. Θέστε τρία ερωτήματα: (1) πού διαφέρουν περισσότερο; (2) ποιες αποφάσεις που παίρνετε τώρα θα άλλαζαν σε κάθε σενάριο; (3) ποιος είναι ο μεγαλύτερος κίνδυνος που δεν βλέπατε πριν κάνετε αυτή την άσκηση; Οι αποφάσεις που αναδεικνύονται εδώ είναι το πραγματικό προϊόν του μοντέλου. Τα νούμερα είναι απλώς εισροές γι' αυτές.
Μέχρι το τέλος του Σαββατοκύριακου, έχετε ένα μοντέλο που σας λέει πράγματα που δεν γνωρίζατε για την επιχείρησή σας — και μια δομή που μπορείτε να ενημερώνετε μηνιαία με 30 λεπτά προσοχής.
Έξι λάθη που καθιστούν ένα μοντέλο άχρηστο
Σε κλήσεις συμβουλευτικής με ιδιοκτήτες που προσπάθησαν να φτιάξουν μοντέλα, έξι λάθη εμφανίζονται ξανά και ξανά.
Δύο — να μοντελοποιείτε τα έσοδα χωρίς να μοντελοποιείτε τους παράγοντές τους. «Θα κάνουμε ₴8 εκατ. τον επόμενο χρόνο» χωρίς ανάλυση σε πελάτες × μέση χρέωση × διατήρηση. Αυτό κάνει την πρόβλεψη να φαίνεται έγκυρη ενώ κρύβει όλες τις παραδοχές που θα σας επέτρεπαν να την ελέγξετε υπό πίεση.
Τρία — σύγχυση κέρδους και ρευστότητας. Ένα μοντέλο που δείχνει την κατάσταση αποτελεσμάτων αλλά όχι την ταμειακή ροή θα σας λέει ότι μια επιχείρηση είναι κερδοφόρα ενώ μένει χωρίς ρευστό. Το κέρδος και η ρευστότητα αποκλίνουν μέσω του χρόνου πληρωμής, των φορολογικών υποχρεώσεων και των κεφαλαιουχικών επενδύσεων. Και οι δύο γραμμές ανήκουν στο μοντέλο.
Τέσσερα — να χρησιμοποιείτε το μοντέλο ως εργαλείο επιβολής προϋπολογισμού. Κάποιοι ιδιοκτήτες φτιάχνουν ένα μοντέλο και μετά το χρησιμοποιούν για να αυτοκατακρίνονται όταν η πραγματικότητα αποκλίνει. Το μοντέλο δεν είναι ένας προϋπολογισμός που πρέπει να υπερασπιστείτε — είναι μια μηχανή ερωτημάτων που πρέπει να ενημερώνετε. Όταν η πραγματικότητα αποκλίνει, η σωστή αντίδραση είναι να ενημερώσετε το μοντέλο με ό,τι μάθατε, όχι να νιώθετε άσχημα που κάνατε λάθος.
Πέντε — να μην το ενημερώνετε ποτέ. Ένα μοντέλο που φτιάχτηκε τον Ιανουάριο και δεν αγγίχτηκε ξανά είναι λανθασμένο μέχρι τον Μάρτιο. Ενημερώστε μηνιαία με πραγματικά στοιχεία — τα ίδια 30 λεπτά που αφιερώνετε στην ανασκόπηση της λειτουργικής κατάστασης αποτελεσμάτων. Άρθρο #12 → καλύπτει την πειθαρχία στον ρυθμό που κάνει τη διαρκή συντήρηση του μοντέλου βιώσιμη.
Έξι — σύγχυση του μοντέλου με την πλατφόρμα. Ένα μοντέλο υπολογιστικού φύλλου είναι εντάξει για την πρώτη έκδοση. Μετά από 6–12 μήνες, οι περισσότεροι ιδιοκτήτες μεταβαίνουν σε μια πλατφόρμα που ενσωματώνει το μοντέλο με τα λογιστικά δεδομένα ώστε να ενημερώνεται αυτόματα. Άρθρο #3 → καλύπτει απευθείας την επιλογή πλατφόρμας.
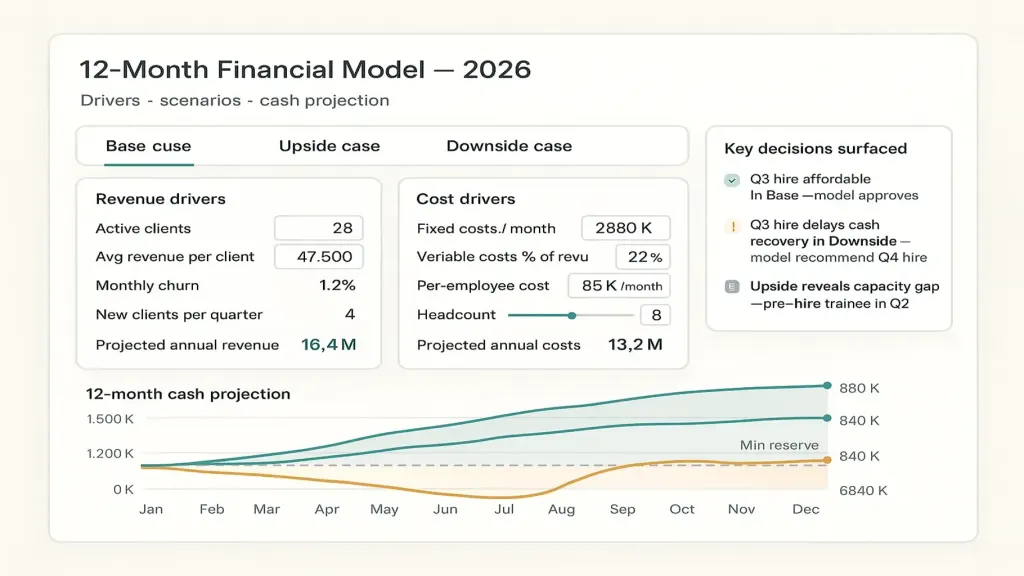
📌 Δείτε πώς μοιάζει ένα πραγματικό χρηματοοικονομικό μοντέλο — παράγοντες, σενάρια, πρόβλεψη ρευστότητας, επιφάνεια αποφάσεων — σε μία ενοποιημένη όψη. Κλείστε μια 20λεπτη επίδειξη του Finmap. Θα περάσουμε μαζί από ένα μοντέλο με πραγματικά δεδομένα παραδείγματος και θα δείξουμε πώς τα τρία σενάρια αναδεικνύουν αποφάσεις που δεν βλέπετε ακόμη. [Κλείστε επίδειξη Finmap →]
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές ερωτήσεις
Η επιχείρησή μου είναι πολύ μικρή για χρηματοοικονομικό μοντέλο. Πρέπει να περιμένω;

Όχι. Το μοντέλο γίνεται πιο δύσκολο να φτιαχτεί όσο ενσωματώνεται περισσότερη πολυπλοκότητα. Μια επιχείρηση ₴500K που φτιάχνει σήμερα ένα βασικό μοντέλο 12 μηνών καθιερώνει την πρακτική· μια επιχείρηση ₴5 εκατ. που προσπαθεί να φτιάξει ένα από την αρχή δυσκολεύεται με όλη την ιστορική πολυπλοκότητα που ήδη υπάρχει. Ξεκινήστε απλά. Ακόμη και ένα μόνο φύλλο παραγόντων συν τρία σενάρια είναι μια πραγματική αρχή.
Το μοντέλο πρέπει να είναι σε Excel ή σε πλατφόρμα;
Για την πρώτη σας έκδοση — το Excel ή τα Google Sheets είναι εντάξει. Η δουλειά της κατασκευής του μοντέλου είναι κυρίως σκέψη, όχι εργαλεία. Μετά από 6–12 μήνες, οι περισσότεροι ιδιοκτήτες μεταβαίνουν σε μια πλατφόρμα που ενσωματώνει το μοντέλο με τα υπόλοιπα αποτελέσματα της διοικητικής λογιστικής. Άρθρο #3 → καλύπτει τη μετάβαση στην πλατφόρμα.
Πόσο ακριβές πρέπει να είναι το μοντέλο;
Λιγότερο απ' όσο νομίζετε. Η αξία του μοντέλου βρίσκεται στην ανάδειξη αποφάσεων και στον έλεγχό τους υπό πίεση, όχι στην ακρίβεια. Ένα μοντέλο που είναι «σωστό» εντός 15–25% στα έσοδα και 10% στη ρευστότητα είναι πολύ πιο χρήσιμο από μια «ακριβή» πρόβλεψη που δεν ενημερώνεται ποτέ. Βελτιστοποιήστε για ειλικρίνεια και συχνές ενημερώσεις, όχι για ψευδή ακρίβεια.
Ποια είναι η διαφορά ανάμεσα σε ένα χρηματοοικονομικό μοντέλο και ένα επιχειρηματικό σχέδιο;
Ένα επιχειρηματικό σχέδιο είναι ένα έγγραφο που εξηγεί τι κάνει η επιχείρηση και πώς θα πετύχει. Ένα χρηματοοικονομικό μοντέλο είναι η αριθμητική δομή από κάτω — ποιες παραδοχές, ποια σενάρια, ποια πορεία ρευστότητας. Ένα επιχειρηματικό σχέδιο για επενδυτές συνήθως περιλαμβάνει ένα χρηματοοικονομικό μοντέλο. Ένα χρηματοοικονομικό μοντέλο για εσωτερικές αποφάσεις δεν χρειάζεται ένα επιχειρηματικό σχέδιο γύρω του.
Πρέπει να μοιραστώ το μοντέλο με την ομάδα μου;
Μια σύνοψη, συνήθως ναι. Τα σενάρια ειδικότερα — «να τι θα κάναμε αν τα πράγματα επιβραδύνουν» — δίνουν στην ομάδα εμπιστοσύνη ότι υπάρχει σχέδιο, όχι απλώς ελπίδα. Η λεπτομερής δομή παραγόντων συνήθως παραμένει σε επίπεδο ηγεσίας. Άρθρο #12 → καλύπτει τα δικαιώματα λήψης αποφάσεων και την ανταλλαγή πληροφοριών.
Πόσο συχνά πρέπει να το ενημερώνω;
Ενημερώστε μηνιαία με πραγματικά στοιχεία κατά την ανασκόπηση της λειτουργικής κατάστασης αποτελεσμάτων (15 λεπτά επιπλέον σε αυτή την ανασκόπηση). Ενημερώστε τις παραδοχές τριμηνιαία κατά τη στρατηγική ανασκόπηση. Ξαναφτιάξτε το από την αρχή ετησίως ως μέρος του κύκλου σχεδιασμού. Άρθρο #14 → καλύπτει το πώς εντάσσεται αυτό στο πλαίσιο ρυθμού.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



