


Tartalomjegyzék

223

12 perc

25.06.2026
Pénzügyi modell kisvállalkozásoknak: mi ez, és hogyan építsünk egyet

Sergiy Shuldik
Financial Expert at Finmap
"Három éven át volt egy táblázatom, amit a pénzügyi modellemnek neveztem. Valójában előrejelzés volt — a jövő év számainak egyetlen sora, a tavalyi adatokból tovább vetítve. Amikor először építettem egy valódi modellt, rájöttem, hogy a táblázat három éven át rossz kérdésre válaszolt."
Egy kis marketingtanácsadó cég alapítója világosan leírta ezt a felismerés pillanatát. Három éven át egy táblázatot vezetett, amit a pénzügyi modelljének nevezett. A felső sorban a következő év várható bevétele szerepelt, mellette a tervezett költségek, alul pedig a kiszámított nyereség. Évente egyszer, a költségvetés-tervezési időszakban frissítette. A tervének tekintette.
Amikor először ült le egy pénzügyi tanácsadóval, hogy egy valódi pénzügyi modellt építsen, rájött, hogy a táblázata mindössze egyetlen kérdésre válaszolt: mit gondolok, milyen lesz a jövő év?
Egy valódi pénzügyi modell egészen más kérdéseket tesz fel: mi történik, ha a bevétel a várt 10% helyett 20%-kal nő? Mi történik, ha a Q3 helyett a Q2-ben veszünk fel két új embert? Mi történik, ha a legnagyobb ügyfelünk elmegy? Mi történik, ha a költségek 5 százalékponttal gyorsabban nőnek, mint a bevétel? Ezen feltételek mindegyike mellett mikor szorul a készpénz, és mennyivel?
A különbség a táblázata és egy valódi modell között nem a matematikában rejlett. Abban rejlett, hogy mire készült a dokumentum. Az előrejelzés célja a jóslás. A modell célja, hogy lehetővé tegye kérdések feltevését, és a következmények megismerését még a döntés meghozatala előtt.
Ez a cikk erről a különbségről szól — és arról, hogyan épít fel egy pénzügyi képzettség nélküli tulajdonos egyetlen hétvége alatt egy valódi modellt.
A paradoxon: a modell nem előrejelzés — hanem kérdésgép
A legtöbb tulajdonos, amikor meghallja a "pénzügyi modell" kifejezést, egy pontos táblázatot képzel el, amely megjósolja a jövőt. Ezután arra a következtetésre jut (gyakran helyesen), hogy a jövő pontos megjóslása egy kisvállalkozás esetében lehetetlen. Így úgy döntenek, nem éri meg modellt építeni.
Ez a logika az előrejelzések tekintetében helyes, a modellek tekintetében viszont téves. A pénzügyi modell nem a jövő megjóslására törekszik. Arra törekszik, hogy a különböző jövőbeli forgatókönyvek következményeit láthatóvá tegye, még mielőtt bekövetkeznének.
A tulajdonosnak nem kell tudnia, milyen lesz a jövő év. A tulajdonosnak a következőket kell tudnia:
- Ha a jövő év átlagos, megengedhetjük-e magunknak a tervezett felvételt?
- Ha a jövő év az átlagnál gyengébb, mikor szorul a készpénz, és mennyivel?
- Ha a jövő év az átlagnál jobb, mire kellene felkészülnünk, hogy ki tudjuk használni a lehetőséget?
Erre a három kérdésre úgy kapunk választ, hogy ugyanazt a modellt három forgatókönyvön futtatjuk végig — nem pedig úgy, hogy megjósoljuk, melyik forgatókönyv fog beválni. A modell értéke az összehasonlításban rejlik, nem az előrejelzésben.
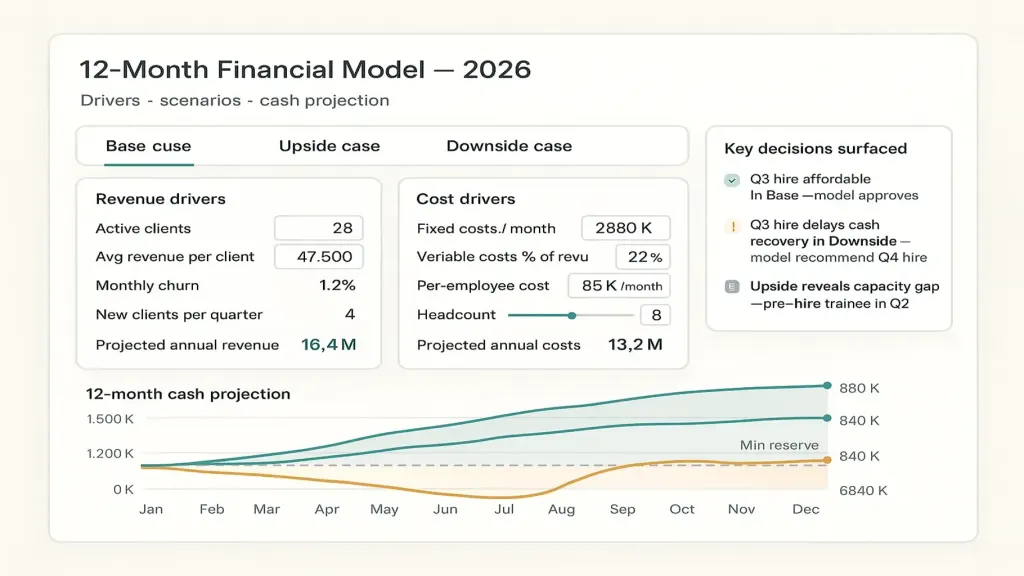
Egy alapító, akinek valódi modellje van, nem azt mondja: "jövőre 8 millió ₴ bevételre számítunk." Azt mondja: "az alapesetben az év végén 840 000 ₴ készpénzzel zárunk; a pesszimista esetben augusztusban szorul a helyzet, és el kell halasztanunk egy tervezett felvételt; az optimista esetben 1,4 millió ₴-nk lesz, és érdemes megfontolnunk egy második iroda megnyitását." Minden forgatókönyv megalapozott. A döntés strukturált. A jövő már nem egyetlen ismeretlen — hanem olyan feltételek sora, amelyekre felkészült.
A pénzügyi modell a vezetői számvitel négy alapvető dokumentumának egyike, amelyeket a kiindulási cikk mutat be → A vezetői számvitel elmagyarázva.
Mi valójában a pénzügyi modell
Egy definíció, pénzügyi tankönyvi nyelvezet nélkül:
A pénzügyi modell a vállalkozás működésére vonatkozó feltételezések strukturált rendszere, amely úgy épül fel, hogy egyetlen feltételezés megváltoztatása megmutatja a láncreakciószerű következményeket a bevételre, a költségekre, a nyereségre és a készpénzre — egy jövőbeli időhorizonton keresztül.
Ebben a mondatban három dolog számít.
"Feltételezések strukturált rendszere." A modell nem egy előre jelzett számokból álló lista. Egy tényezőkből (driverekből) álló lista — azokból a feltételezésekből, amelyek a számokat eredményezik. Az "átlagos bevétel ügyfelenként 25 000 ₴" egy tényező. Az "ügyfelek száma" egy tényező. Az "átlagos alkalmazotti költség havonta" egy tényező. Az "adókulcs" egy tényező. Ha ezeket helyesen szorozzuk és összeadjuk, megkapjuk a tervezett eredménykimutatást (P&L) és a cash flow-t. Változtass meg egy tényezőt, és minden, ami ezután következik, automatikusan megváltozik. Ez teszi modellé, nem pedig statikus előrejelzéssé.
"Láncreakciószerű következmények a bevételre, a költségekre, a nyereségre és a készpénzre." Egyetlen tényező megváltozásának végig kell gyűrűznie az egész dokumentumon. Ha felveszel valakit, a modellnek automatikusan tükröznie kell a magasabb bérköltségeket, egy eltérő termelékenységi profilt, esetleg magasabb bevételt (ha a pozíció bevételtermelő), a bérjárulékok változásait, valamint az új munkatárs első három hónapjának készpénzhatását, mielőtt a termelékenysége beindul. Egy statikus táblázat nem gyűrűzik tovább. Egy modell igen.
"Egy jövőbeli időhorizonton keresztül." Kisvállalkozásoknál általában 12 hónap, hosszabb tervezési ciklussal rendelkező vállalkozásoknál néha 24–36 hónap. Az időhorizont azért számít, mert arra kényszerít, hogy előre gondolkodj — hogy ne csak az adott hónap költségeit vedd figyelembe, hanem azt is, hogyan alakulnak, mikor halmozódnak fel az új kötelezettségek, és mikor épülnek újra a tartalékok.
Egy valódi modell mindhárom tulajdonsággal rendelkezik. A legtöbb táblázat, amit a tulajdonosok vezetnek, legfeljebb egyet-kettőt tartalmaz ezek közül.
Egy alapmodell négy összetevője
Nem kell McKinsey-szintű modell ahhoz, hogy jobb döntéseket hozz. Egy kisvállalkozási modellnek négy alapvető összetevője van.
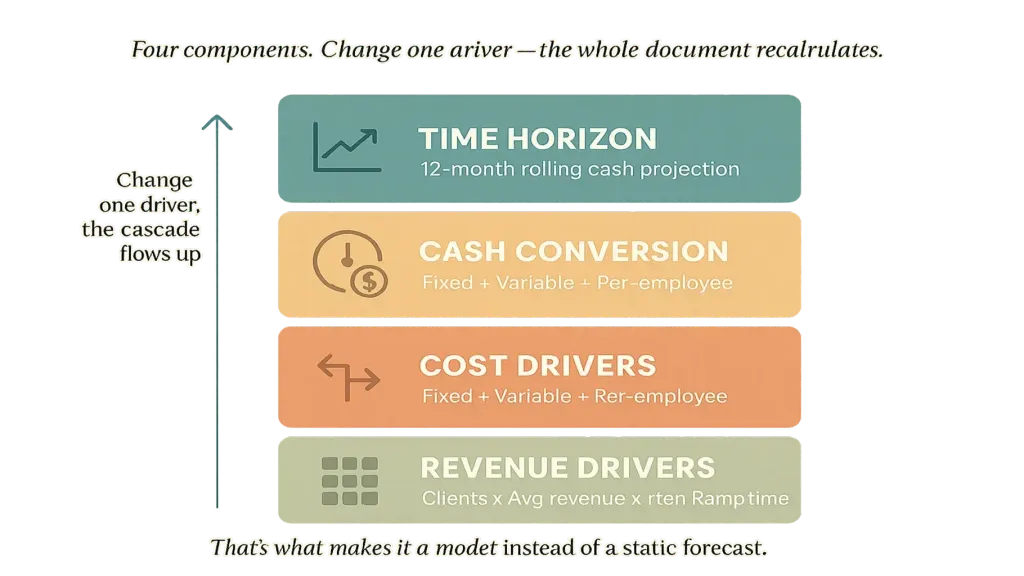
Második összetevő — Költségtényezők. Válaszd külön a fix költségeket (bérleti díj, alapbérek, előfizetések) a változó költségektől (amelyek a bevétellel együtt mozognak: fizetésfeldolgozás, közvetlen projektköltségek, értékesítési jutalékok). Ezektől külön: alkalmazottankénti költségek (így modellezheted, "mi történik, ha felveszünk két dizájnert?"). Egy jó költségoldali bontás a "mennyibe kerül ezt a vállalkozást működtetni?" kérdést a méret függvényévé alakítja, nem statikus számmá.
Harmadik összetevő — Készpénz-konverzió. A nyereség és a készpénz nem ugyanaz. Egy nyereséges vállalkozásnak is elfogyhat a készpénze. A modellednek az eredménykimutatás-előrejelzést készpénz-előrejelzéssé kell alakítania, figyelembe véve: a fizetési feltételeket (az ügyfelek net-30 vagy net-15 alapon fizetnek), a beszállítói fizetési határidőket, a konkrét dátumokhoz kötött adófizetéseket, a tulajdonosi kivéteket, az eszközbeszerzéseket. #13. cikk → a fizetési naptárról, amelyhez a készpénz-összetevő kapcsolódik.
Negyedik összetevő — Időhorizont. Görgesd tovább az első három összetevőt 12 hónapon (vagy tovább) keresztül. A modell most már mutatja: a havi bevételt, a havi költséget, a havi nyereséget és a kumulált készpénzpozíciót az egyes hónapok végén. A készpénzsor mondja meg, hogy egy forgatókönyv túlélhető-e.
Együtt: tényezők → bevétel-előrejelzés + költség-előrejelzés → nyereség-előrejelzés → készpénz-előrejelzés az időben. Változtass meg bármely tényezőt, és az egész dokumentum újraszámol. Ez egy modell.
A három forgatókönyv, amit minden modellnek le kell futtatnia
Egy egyetlen forgatókönyvvel rendelkező modell még mindig többnyire előrejelzés. Az érték akkor jelenik meg, ha ugyanazt a modellt három különböző feltételezés-rendszerrel futtatod le.
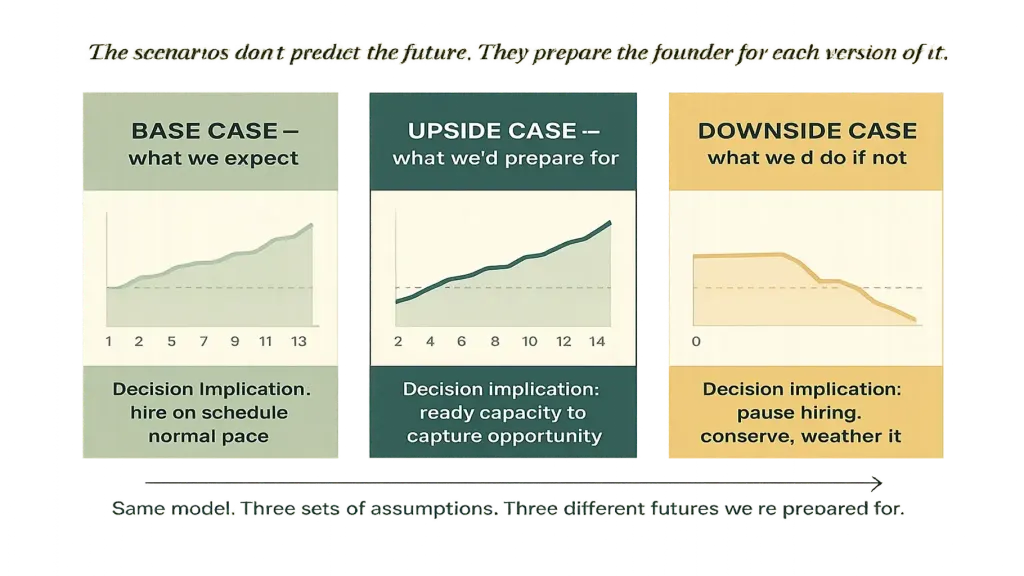
Optimista eset. Alkalmazz reálisan optimista feltételezéseket — nem azt, hogy "ha minden tökéletesen működik", hanem azt, hogy "ha amin dolgozunk, az valóban kifizetődik". A bevétel gyorsabban nő. Az elindított új szolgáltatási vonal 50%-kal többet termel a tervezettnél. A marketingteszt beválik. Futtasd le ugyanazt a modellt ezekkel a feltételezésekkel. Az optimista eset a következő kérdésre válaszol: ha jól alakulnak a dolgok, mire kellene felkészülnünk — milyen extra felvételekre, kapacitásra, tartalékfeltöltésre kellene készen állnunk?
Pesszimista eset. A reális, de kényelmetlen forgatókönyv. A bevétel a vártnál lassabban nő. A legnagyobb ügyfél elmegy. Egy tervezett indulás csúszik. Futtasd le a modellt. A pesszimista eset két kritikus kérdésre válaszol: túléli-e a vállalkozás, és mit kellene tennünk — felfüggeszteni a felvételeket, csökkenteni a változó költségeket, elhalasztani a tulajdonosi kivétet — hogy biztosan túlélje?
Egy alapító, aki mindhárom forgatókönyvet végiggondolta, egészen más döntéseket hoz, mint aki csak az alapesetet gondolta végig. Konkrétan: magabiztosan vállal kockázatot, amikor a pesszimista eset túlélhető, és nem vállal túl sokat, amikor még az alapeset is törékeny. A forgatókönyvek nem jósolják meg a jövőt. Felkészítik az alapítót annak minden lehetséges változatára.
Hogyan építsd fel az első modelledet egy hétvége alatt — az 5 lépéses folyamat
Az első modell 4–8 óra koncentrált munkát igényel. A legtöbb tulajdonos szombat és vasárnap között osztja el.
Első lépés — a bevételi tényezők listázása (60 perc). Ne írj le egy bevételi számot. Írd le azokat a tényezőket, amelyek létrehozzák. Szolgáltató vállalkozás esetén: meglévő ügyfelek az átlagos számlázásukkal, várható új ügyfelek negyedévenként, lemorzsolódási feltételezések mindegyikhez. Termékalapú vállalkozás esetén: cikkszámok, egységárak, várható darabszámok. Ennek a lépésnek az eredménye egy kis tényezőlap, amely képlettel, nem kézzel állítja elő a havi bevétel-előrejelzést.
Második lépés — a költségtényezők listázása (60 perc). A fix költségek listaként (bérleti díj, alapbérek, eszközök, könyvelő). A változó költségek a bevétel százalékában (fizetésfeldolgozás, projektszállítási költségek, értékesítési jutalékok). Az alkalmazottankénti költségek külön. Az eredmény: havi költség-előrejelzés a tényezőkből.
Harmadik lépés — a nyereség és a készpénz kiszámítása (60 perc). Bevétel mínusz költségek = nyereség. A fizetési ütemezéssel korrigált nyereség = cash flow. Nyitó készpénz + havi cash flow = kumulált készpénzpozíció. Az eredmény: havi készpénz-előrejelzés a következő 12 hónapra. A készpénzsor a modell legfontosabb kimenete.
Negyedik lépés — a három forgatókönyv felépítése (90 perc). Másold le kétszer a modellt. Az optimista másolatnál igazítsd felfelé a bevételi tényezőket, és óvatosan a költségtényezőket. A pesszimista másolatnál igazítsd lefelé a bevételi tényezőket, a költségtényezők pedig maradnak (vagy nőnek). Most már három párhuzamos előrejelzésed van.
Ötödik lépés — a döntések felszínre hozása (60 perc). Ülj le a három előrejelzéssel egymás mellett. Tegyél fel három kérdést: (1) hol térnek el a legjobban egymástól? (2) mely, jelenleg meghozott döntések változnának meg az egyes forgatókönyvek mellett? (3) mi az az egyetlen legnagyobb kockázat, amit ez előtt a gyakorlat előtt nem láttál? Az itt felszínre kerülő döntések a modell valódi terméke. A számok csak bemeneti adatok hozzájuk.
A hétvége végére van egy modelled, amely olyan dolgokat mond el a vállalkozásodról, amiket eddig nem tudtál — és egy struktúrád, amelyet havonta 30 perc figyelemmel frissíteni tudsz.
Hat hiba, amitől egy modell használhatatlanná válik
A modellépítést megpróbáló tulajdonosokkal folytatott konzultációk során ugyanez a hat hiba merül fel újra és újra.
Kettő — a bevétel modellezése a tényezőinek modellezése nélkül. "Jövőre 8 millió ₴-t fogunk elérni" anélkül, hogy lebontanád ügyfelekre × átlagos számlázásra × megtartásra. Ez tekintélyt sugárzónak mutatja az előrejelzést, miközben elrejti az összes feltételezést, amellyel stresszteszteket lehetne végezni rajta.
Három — a nyereség és a készpénz összekeverése. Egy modell, amely az eredménykimutatást mutatja, de nem a cash flow-t, azt fogja mondani, hogy a vállalkozás nyereséges, miközben elfogy a készpénze. A nyereség és a készpénz a fizetési ütemezés, az adókötelezettségek és a tőkebefektetések miatt térnek el egymástól. Mindkét sornak helye van a modellben.
Négy — a modell budget-betartatási eszközként való használata. Néhány tulajdonos épít egy modellt, majd azt használja arra, hogy megszidja magát, amikor a valóság eltér tőle. A modell nem egy megvédendő költségvetés — hanem egy frissítendő kérdésgép. Amikor a valóság eltér, a helyes reakció az, hogy frissítsd a modellt azzal, amit megtanultál, nem az, hogy rosszul érezd magad a tévedés miatt.
Öt — soha nem frissíteni. Egy januárban felépített és soha meg nem érintett modell márciusra már téves. Frissítsd havonta a tényleges adatokkal — ugyanaz a 30 perc, amit az operatív eredménykimutatás átnézésére fordítasz. #12. cikk → az ütemezési fegyelemről, amely fenntarthatóvá teszi a modell folyamatos karbantartását.
Hat — a modell összekeverése a platformmal. Egy táblázatalapú modell tökéletesen megfelel az első verziónak. 6–12 hónap után a legtöbb tulajdonos áttér egy olyan platformra, amely a modellt összekapcsolja a könyvelési adatokkal, így az automatikusan frissül. #3. cikk → közvetlenül a platform opcióról.
📌 Nézd meg, hogyan néz ki egy valódi pénzügyi modell — tényezők, forgatókönyvek, készpénz-előrejelzés, döntési felület — egyetlen integrált nézetben. Foglalj egy 20 perces Finmap-demót. Végigvezetünk egy modellen valós példaadatokkal, és megmutatjuk, hogyan hozza felszínre a három forgatókönyv azokat a döntéseket, amelyeket még nem látsz. [Foglalj Finmap-demót →]
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
A vállalkozásom túl kicsi egy pénzügyi modellhez. Várjak?

Nem. A modellt egyre nehezebb felépíteni, ahogy a beépült bonyolultság nő. Egy 500 000 ₴-s vállalkozás, amely ma egy alapvető 12 hónapos modellt épít, most alakítja ki a gyakorlatot; egy 5 millió ₴-s vállalkozás, amely nulláról próbál egyet építeni, küszködik a már meglévő teljes historikus bonyolultsággal. Kezdd egyszerűen. Már egy tényezőlap plusz három forgatókönyv is valódi kezdet.
A modell legyen Excelben vagy egy platformon?
Az első verzióhoz — az Excel vagy a Google Sheets megfelelő. A modell felépítésének munkája többnyire gondolkodás, nem eszközhasználat. 6–12 hónap után a legtöbb tulajdonos áttér egy olyan platformra, amely a modellt összekapcsolja a vezetői számvitel többi kimenetével. #3. cikk → a platformváltásról.
Mennyire kell pontosnak lennie a modellnek?
Kevésbé, mint gondolnád. A modell értéke a döntések felszínre hozásában és stressztesztelésében rejlik, nem a pontosságban. Egy modell, amely a bevételben 15–25%-on, a készpénzben 10%-on belül "jó", sokkal hasznosabb, mint egy soha nem frissített "pontos" előrejelzés. Optimalizálj az őszinteségre és a gyakori frissítésekre, ne a hamis pontosságra.
Mi a különbség a pénzügyi modell és az üzleti terv között?
Az üzleti terv egy dokumentum, amely elmagyarázza, mit csinál a vállalkozás, és hogyan fog sikeres lenni. A pénzügyi modell az ez alatt húzódó számszerű struktúra — milyen feltételezések, milyen forgatókönyvek, milyen készpénzpálya. A befektetőknek szánt üzleti terv általában tartalmaz egy pénzügyi modellt. A belső döntésekhez szükséges pénzügyi modellnek nincs szüksége üzleti tervre maga köré.
Meg kell osztanom a modellt a csapatommal?
Egy összefoglalót, általában igen. Különösen a forgatókönyvek — "íme, mit tennénk, ha lassulna a helyzet" — adnak a csapatnak magabiztosságot, hogy van egy terv, nem csak remény. A részletes tényezőstruktúrát általában a vezetői szinten tartják. #12. cikk → a döntési jogkörökről és az információmegosztásról.
Milyen gyakran kell frissítenem?
Frissítsd havonta a tényleges adatokkal az operatív eredménykimutatás átnézése során (15 perccel megnövelve azt az átnézést). Frissítsd a feltételezéseket negyedévente a stratégiai átnézés során. Építsd fel újra nulláról évente, a tervezési ciklus részeként. #14. cikk → arról, hogyan illeszkedik ez az ütemezési keretrendszerbe.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



