


Tabla de contenidos

205

12 min

25.06.2026
Modelo financiero para una pequeña empresa: qué es y cómo construir uno

Sergiy Shuldik
Financial Expert at Finmap
"Durante tres años tuve una hoja de cálculo que llamaba mi modelo financiero. Era una previsión — una única fila con las cifras del año siguiente, extendida a partir de las del año anterior. La primera vez que construí un modelo real, me di cuenta de que la hoja de cálculo llevaba tres años respondiendo a la pregunta equivocada."
Una fundadora al frente de una pequeña consultora de marketing describió con claridad ese momento de lucidez. Durante tres años había mantenido una hoja de cálculo que llamaba su modelo financiero. Tenía los ingresos proyectados del año siguiente en la fila superior, los costes proyectados en el lateral y un beneficio calculado al final. La actualizaba una vez al año, en época de presupuestos. Pensaba en ella como su plan.
La primera vez que se sentó con un asesor financiero para construir un modelo financiero real, descubrió que su hoja de cálculo había estado respondiendo a una sola pregunta: ¿qué creo que será el año que viene?
Un modelo financiero real plantea un conjunto de preguntas distinto: ¿y si los ingresos crecen un 20% en lugar del 10% esperado? ¿Y si contratamos a dos personas más en el segundo trimestre en lugar del tercero? ¿Y si nuestro cliente principal se va? ¿Y si los costes crecen 5 puntos porcentuales más rápido que los ingresos? ¿En qué momento se tensiona la caja bajo cada una de estas condiciones, y en qué medida?
La diferencia entre su hoja de cálculo y un modelo real no estaba en las matemáticas. Estaba en para qué se construyó el documento. Una previsión se construye para predecir. Un modelo se construye para dejarte hacer preguntas y ver las consecuencias antes de comprometerte.
Este artículo trata sobre esa diferencia — y sobre cómo una propietaria sin formación financiera construye su primer modelo real en un fin de semana.
La paradoja: un modelo no es una predicción — es una máquina de preguntas
La mayoría de los propietarios, al oír «modelo financiero», imaginan una hoja de cálculo precisa que predice el futuro. Luego concluyen (a menudo con razón) que las predicciones precisas del futuro son imposibles para una pequeña empresa. Así que deciden que no vale la pena construir un modelo.
Esta lógica es correcta respecto a las predicciones y equivocada respecto a los modelos. Un modelo financiero no intenta predecir el futuro. Intenta hacer visibles las consecuencias de distintos futuros antes de que ocurran.
El propietario no necesita saber cómo será el año que viene. El propietario necesita saber:
- Si el año que viene es normal, ¿podemos permitirnos la contratación que estamos considerando?
- Si el año que viene es más débil de lo normal, ¿cuándo se tensiona la caja, y en qué medida?
- Si el año que viene es mejor de lo normal, ¿qué deberíamos haber preparado para poder aprovechar esa mejora?
Estas tres preguntas se responden ejecutando tres escenarios sobre el mismo modelo — no prediciendo cuál escenario es el correcto. El valor del modelo está en la comparación, no en la predicción.
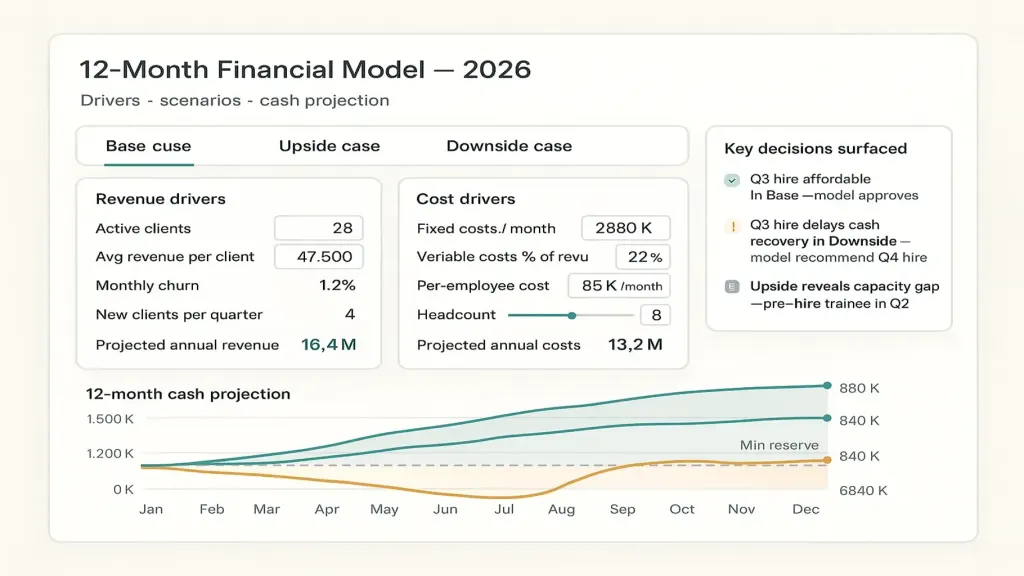
Una fundadora que tiene un modelo real no dice «esperamos ₴8M en ingresos el año que viene». Dice «en nuestro caso base, terminamos el año con ₴840K en caja; en nuestro caso pesimista, nos tensionamos en agosto y quizás debamos retrasar una contratación planificada; en nuestro caso optimista, tenemos ₴1,4M y deberíamos considerar abrir una segunda oficina». Cada escenario está informado. La decisión está estructurada. El futuro ya no es una sola incógnita — es un rango de condiciones para las que está preparada.
El modelo financiero es uno de los cuatro artefactos centrales de la contabilidad de gestión presentados en el artículo de referencia → Management Accounting Explained.
Qué es realmente un modelo financiero
Una definición libre de jerga de manual de finanzas:
Un modelo financiero es un conjunto estructurado de supuestos sobre cómo opera un negocio, organizado de forma que cambiar un supuesto muestra las consecuencias en cascada sobre los ingresos, los costes, el beneficio y la caja — a lo largo de un horizonte temporal futuro.
Tres cosas importan en esa frase.
«Un conjunto estructurado de supuestos». Un modelo no es una lista de cifras predichas. Es una lista de impulsores (drivers) — los supuestos que producen las cifras. «Ingreso medio por cliente de ₴25K» es un driver. «Número de clientes» es un driver. «Coste medio mensual por empleado» es un driver. «Tipo impositivo» es un driver. Multiplica y suma esto correctamente, y obtienes una cuenta de resultados y un flujo de caja proyectados. Cambia un driver, y todo lo que depende de él cambia automáticamente. Eso es lo que lo convierte en un modelo y no en una previsión estática.
«Consecuencias en cascada sobre los ingresos, los costes, el beneficio y la caja». Un cambio en un driver debe repercutir en todo el documento. Si añades una contratación, el modelo debe reflejar automáticamente mayores costes salariales, un perfil de productividad distinto, posiblemente más ingresos (si el puesto genera ingresos), cambios en los impuestos sobre nómina, el impacto en caja de los primeros tres meses de esa persona antes de alcanzar productividad plena. Una hoja de cálculo estática no genera cascada. Un modelo sí.
«A lo largo de un horizonte temporal futuro». Normalmente 12 meses para pequeñas empresas, a veces 24–36 para negocios con ciclos de planificación más largos. El horizonte importa porque te obliga a proyectar — a pensar no solo en los costes de este mes, sino en cómo evolucionan, cuándo se acumulan nuevos compromisos, cuándo se reconstruyen las reservas.
Un modelo real tiene esas tres propiedades. La mayoría de las hojas de cálculo que mantienen los propietarios tienen, como mucho, una o dos.
Los cuatro componentes de un modelo básico
No necesitas un modelo de nivel McKinsey para tomar mejores decisiones. Un modelo de pequeña empresa tiene cuatro componentes centrales.
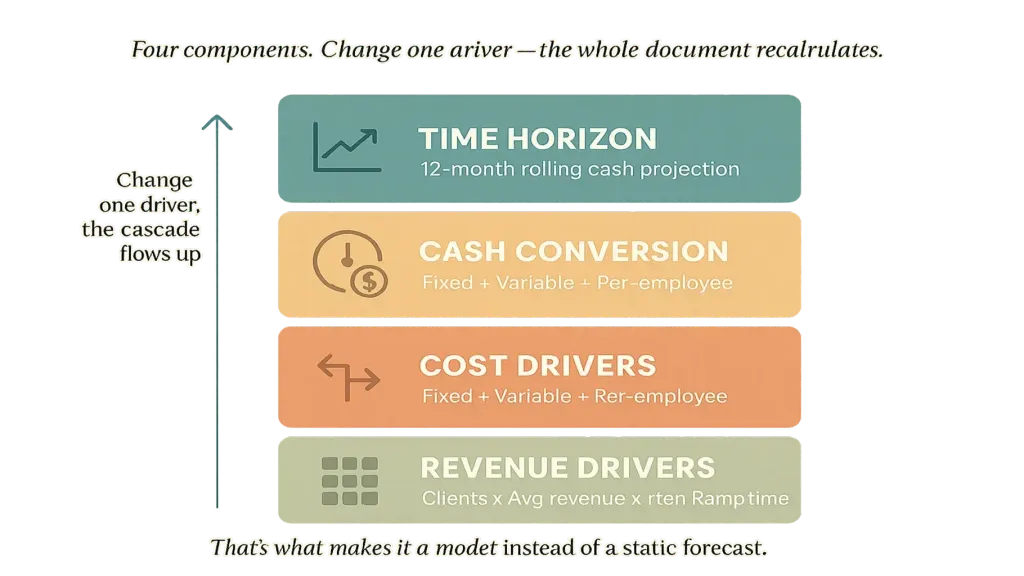
Componente dos — Drivers de costes. Separa los costes fijos (alquiler, salarios base, suscripciones) de los costes variables (los que se mueven con los ingresos: procesamiento de pagos, costes directos de proyecto, comisiones de venta). Y sepáralos de los costes por empleado (así puedes modelar «¿y si añadimos dos diseñadores?»). Un buen desglose del lado de los costes convierte «¿cuánto cuesta operar este negocio?» en una función del tamaño, no en una cifra estática.
Componente tres — Conversión a caja. Beneficio y caja no son lo mismo. Un negocio rentable puede quedarse sin caja. Tu modelo necesita convertir la proyección de cuenta de resultados en una proyección de caja teniendo en cuenta: los plazos de pago (clientes que pagan a 30 días frente a 15 días), el momento de pago a proveedores, los pagos de impuestos en fechas específicas, los retiros del propietario, las compras de equipamiento. El artículo #13 → cubre el calendario de pagos con el que se conecta el componente de caja.
Componente cuatro — Horizonte temporal. Proyecta los tres primeros componentes a lo largo de 12 meses (o más). El modelo ahora muestra: ingresos por mes, costes por mes, beneficio por mes y posición de caja acumulada al final de cada mes. La línea de caja es lo que te dice si un escenario es sobrevivible.
En conjunto: drivers → proyección de ingresos + proyección de costes → proyección de beneficio → proyección de caja a lo largo del tiempo. Cambia cualquier driver, y todo el documento se recalcula. Eso es un modelo.
Los tres escenarios que todo modelo debería ejecutar
Un modelo con un solo escenario sigue siendo, en gran medida, una previsión. El valor surge cuando ejecutas el mismo modelo bajo tres conjuntos de supuestos diferentes.
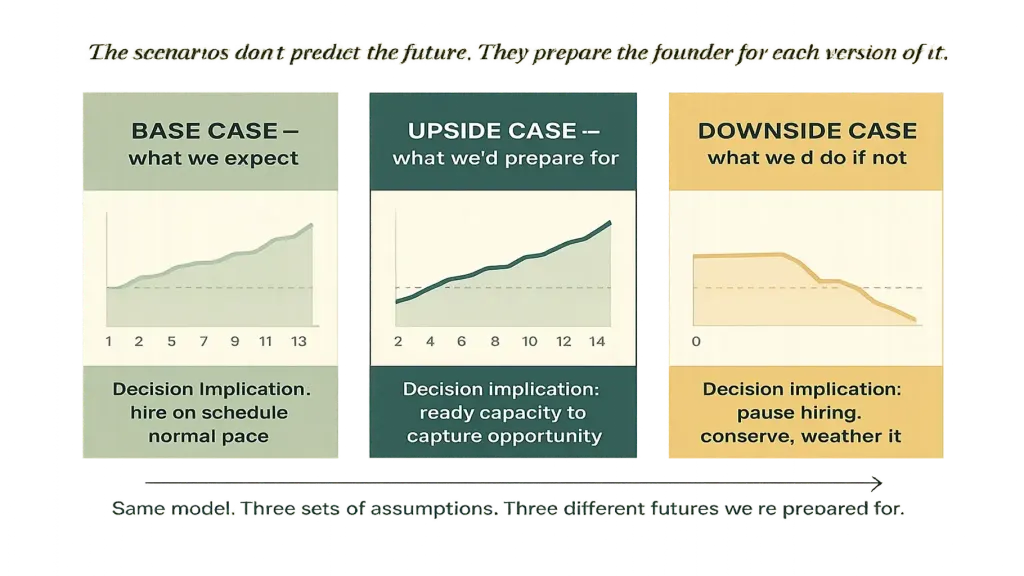
Caso optimista. Aplica supuestos realistamente optimistas — no «si todo funciona perfectamente», sino «si lo que estamos trabajando realmente da fruto». Los ingresos crecen más rápido. La nueva línea de servicio que lanzamos genera un 50% más de lo previsto. La prueba de marketing da resultado. Ejecuta el mismo modelo con estos supuestos. El caso optimista responde: si las cosas van bien, ¿para qué deberíamos estar preparados — qué contrataciones extra, capacidad, acumulación de reservas deberíamos tener listas?
Caso pesimista. El escenario realista pero incómodo. Los ingresos crecen más lento de lo esperado. El cliente principal se va. Un lanzamiento planificado se retrasa. Ejecuta el modelo. El caso pesimista responde a dos preguntas críticas: ¿sobrevive el negocio, y qué tendríamos que hacer — pausar contrataciones, recortar costes variables, aplazar el retiro del propietario — para asegurarnos de que sobrevive?
Una fundadora que ha pensado a fondo los tres escenarios toma decisiones muy distintas a las de quien solo ha pensado el caso base. En concreto: asume riesgos con confianza cuando el escenario pesimista es sobrevivible, y no se sobrecompromete cuando hasta el caso base es frágil. Los escenarios no predicen el futuro. Preparan a la fundadora para cada versión de él.
Cómo construir tu primer modelo en un fin de semana — el proceso de 5 pasos
Un primer modelo lleva de 4 a 8 horas de trabajo concentrado. La mayoría de los propietarios lo reparten entre un sábado y un domingo.
Paso uno — enumera tus drivers de ingresos (60 minutos). No escribas una cifra de ingresos. Escribe los drivers que la producen. Para un negocio de servicios: clientes actuales con su facturación media, nuevos clientes esperados por trimestre, supuestos de churn para cada uno. Para un negocio de producto: SKUs, precios unitarios, volúmenes de unidades esperados. El resultado de este paso es una pequeña hoja de drivers que produce una proyección mensual de ingresos mediante fórmula, no a mano.
Paso dos — enumera tus drivers de costes (60 minutos). Costes fijos como lista (alquiler, salarios base, herramientas, contable). Costes variables como porcentaje de los ingresos (procesamiento de pagos, costes de entrega de proyectos, comisiones de venta). Costes por empleado separados. El resultado: proyección mensual de costes a partir de los drivers.
Paso tres — calcula el beneficio y la caja (60 minutos). Ingresos menos costes = beneficio. Beneficio ajustado por los plazos de pago = flujo de caja. Caja inicial + flujo de caja mensual = posición de caja acumulada. El resultado: una proyección mensual de caja para los próximos 12 meses. La línea de caja es el resultado más importante del modelo.
Paso cuatro — construye los tres escenarios (90 minutos). Copia el modelo dos veces. Para la copia optimista, ajusta los drivers de ingresos al alza y los de costes con prudencia. Para la copia pesimista, ajusta los drivers de ingresos a la baja y deja los de costes igual (o al alza). Ahora tienes tres proyecciones en paralelo.
Paso cinco — haz visibles las decisiones (60 minutos). Siéntate con las tres proyecciones lado a lado. Hazte tres preguntas: (1) ¿dónde difieren más? (2) ¿qué decisiones que estás tomando ahora cambiarían en cada escenario? (3) ¿cuál es el mayor riesgo que no veías antes de hacer este ejercicio? Las decisiones que salen a la luz aquí son el verdadero producto del modelo. Las cifras son solo insumos para ellas.
Al final del fin de semana, tienes un modelo que te dice cosas que no sabías sobre tu negocio — y una estructura que puedes actualizar cada mes con 30 minutos de atención.
Seis errores que hacen inútil un modelo
En las llamadas de asesoría con propietarios que intentaron construir modelos, seis errores aparecen una y otra vez.
Dos — modelar los ingresos sin modelar sus drivers. «Haremos ₴8M el año que viene» sin desglose en clientes × facturación media × retención. Esto hace que la proyección parezca autorizada mientras oculta todos los supuestos que permitirían someterla a prueba de estrés.
Tres — confundir beneficio y caja. Un modelo que muestra la cuenta de resultados pero no el flujo de caja te dirá que un negocio es rentable mientras se queda sin caja. El beneficio y la caja divergen por los plazos de pago, las obligaciones fiscales y las inversiones de capital. Ambas líneas pertenecen al modelo.
Cuatro — usar el modelo como herramienta de control presupuestario. Algunos propietarios construyen un modelo y luego lo usan para reprocharse a sí mismos cuando la realidad diverge. El modelo no es un presupuesto que defender — es una máquina de preguntas que actualizar. Cuando la realidad diverge, la respuesta correcta es actualizar el modelo con lo aprendido, no sentirse mal por haberse equivocado.
Cinco — no actualizarlo nunca. Un modelo construido en enero y nunca más tocado está equivocado ya en marzo. Actualízalo mensualmente con los datos reales — los mismos 30 minutos que dedicas a la revisión de la cuenta de resultados operativa. El artículo #12 → cubre la disciplina de cadencia que hace sostenible el mantenimiento continuo del modelo.
Seis — confundir el modelo con la plataforma. Un modelo en hoja de cálculo está bien para la primera versión. Después de 6 a 12 meses, la mayoría de los propietarios cambian a una plataforma que integra el modelo con los datos contables para que se actualice automáticamente. El artículo #3 → cubre directamente la opción de plataforma.
📌 Descubre cómo es un modelo financiero real — drivers, escenarios, proyección de caja, decisiones a la vista — en una sola vista integrada. Reserva una demo de Finmap de 20 minutos. Recorreremos un modelo con datos de ejemplo reales y te mostraremos cómo los tres escenarios sacan a la luz decisiones que todavía no estás viendo. [Reservar una demo de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Frequently Asked Questions
Mi negocio es demasiado pequeño para un modelo financiero. ¿Debería esperar?

No. El modelo se vuelve más difícil de construir a medida que se acumula complejidad. Un negocio de ₴500K que construye hoy un modelo básico a 12 meses está estableciendo la práctica; un negocio de ₴5M que intenta construir uno desde cero lucha contra toda la complejidad histórica que ya existe. Empieza simple. Incluso una sola hoja de drivers más tres escenarios ya es un comienzo real.
¿El modelo debería estar en Excel o en una plataforma?
Para tu primera versión, Excel o Google Sheets está bien. El trabajo de construir el modelo es sobre todo pensar, no usar herramientas. Después de 6 a 12 meses, la mayoría de los propietarios cambian a una plataforma que integra el modelo con el resto de los resultados de la contabilidad de gestión. El artículo #3 → cubre ese cambio de plataforma.
¿Qué grado de precisión necesita tener el modelo?
Menos de lo que pensarías. El valor del modelo está en sacar a la luz decisiones y someterlas a prueba de estrés, no en la precisión. Un modelo que es «correcto» dentro de un 15-25% en ingresos y un 10% en caja es mucho más útil que una proyección «precisa» que nunca se actualiza. Optimiza para la honestidad y las actualizaciones frecuentes, no para una falsa precisión.
¿Cuál es la diferencia entre un modelo financiero y un plan de negocio?
Un plan de negocio es un documento que explica qué hace el negocio y cómo tendrá éxito. Un modelo financiero es la estructura numérica subyacente — qué supuestos, qué escenarios, qué trayectoria de caja. Un plan de negocio para inversores suele incluir un modelo financiero. Un modelo financiero para decisiones internas no necesita un plan de negocio alrededor.
¿Debería compartir el modelo con mi equipo?
Un resumen, normalmente sí. Los escenarios en particular — «esto es lo que haríamos si las cosas se ralentizan» — le dan al equipo la confianza de que hay un plan, no solo esperanza. La estructura detallada de drivers suele quedarse a nivel de dirección. El artículo #12 → cubre los derechos de decisión y el reparto de información.
¿Con qué frecuencia debería actualizarlo?
Actualízalo mensualmente con los datos reales durante la revisión de la cuenta de resultados operativa (15 minutos añadidos a esa revisión). Actualiza los supuestos trimestralmente durante la revisión estratégica. Reconstrúyelo desde cero anualmente como parte del ciclo de planificación. El artículo #14 → cubre cómo encaja esto en el marco de cadencia.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



