


Sommaire
Accueil
/
Blog
/
Modèle financier pour une petite entreprise : définition et méthode pour en construire un

206

12 min

25.06.2026
Modèle financier pour une petite entreprise : définition et méthode pour en construire un

Sergiy Shuldik
Financial Expert at Finmap
"Pendant trois ans, j'ai eu une feuille de calcul que j'appelais mon modèle financier. C'était une prévision — une seule ligne de chiffres pour l'année suivante, prolongée à partir de celle de l'année précédente. La première fois que j'ai construit un vrai modèle, j'ai compris que cette feuille répondait à la mauvaise question depuis trois ans."
La fondatrice d'une petite agence de conseil en marketing a décrit clairement ce moment de prise de conscience. Pendant trois ans, elle avait tenu une feuille de calcul qu'elle appelait son modèle financier. En haut, le chiffre d'affaires prévisionnel de l'année suivante ; sur le côté, les coûts prévisionnels ; en bas, un bénéfice calculé. Elle la mettait à jour une fois par an, au moment du budget. Elle y voyait son plan.
La première fois qu'elle s'est assise avec un conseiller financier pour construire un véritable modèle financier, elle a découvert que sa feuille de calcul répondait à une seule question, et une seule : que sera l'année prochaine selon moi ?
Un vrai modèle financier pose un tout autre ensemble de questions : et si le chiffre d'affaires progressait de 20 % au lieu des 10 % attendus ? Et si nous embauchions deux personnes de plus au T2 plutôt qu'au T3 ? Et si notre plus gros client partait ? Et si les coûts progressaient de 5 points de pourcentage plus vite que le chiffre d'affaires ? Où la trésorerie se tend-elle dans chacun de ces cas, et de combien ?
La différence entre sa feuille de calcul et un vrai modèle ne tenait pas au calcul. Elle tenait à la fonction du document. Une prévision sert à prédire. Un modèle sert à poser des questions et à en voir les conséquences avant de s'engager.
Cet article porte sur cette différence — et sur la façon dont une dirigeante sans formation financière construit son premier vrai modèle en un week-end.
Le paradoxe : un modèle n'est pas une prédiction — c'est une machine à questions
La plupart des dirigeants, en entendant "modèle financier", imaginent une feuille de calcul précise qui prédit l'avenir. Ils en concluent alors (souvent à raison) que des prédictions précises sont impossibles pour une petite entreprise. Ils décident donc qu'un modèle ne vaut pas la peine d'être construit.
Ce raisonnement est juste sur les prédictions et faux sur les modèles. Un modèle financier n'essaie pas de prédire l'avenir. Il rend visibles, avant qu'elles ne se produisent, les conséquences de différents avenirs possibles.
La dirigeante n'a pas besoin de savoir ce que sera l'année prochaine. Elle a besoin de savoir :
- Si l'année prochaine est normale, pouvons-nous nous permettre l'embauche envisagée ?
- Si l'année prochaine est plus faible que la normale, quand la trésorerie se tend-elle, et de combien ?
- Si l'année prochaine est meilleure que la normale, qu'aurions-nous dû préparer pour saisir ce potentiel ?
Ces trois questions trouvent leur réponse en faisant tourner trois scénarios dans le même modèle — pas en prédisant quel scénario se réalisera. La valeur du modèle est dans la comparaison, pas dans la prédiction.
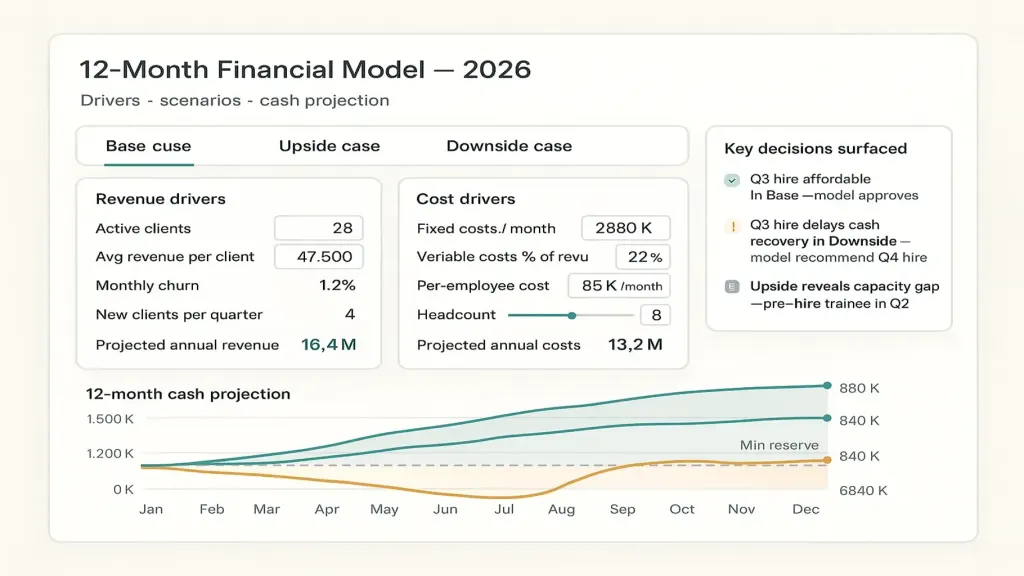
Une dirigeante qui dispose d'un vrai modèle ne dit pas "nous attendons ₴8M de chiffre d'affaires l'an prochain". Elle dit "dans notre scénario central, nous terminons l'année avec ₴840K de trésorerie ; dans le scénario pessimiste, la trésorerie se tend en août et nous devrons peut-être reporter une embauche prévue ; dans le scénario optimiste, nous avons ₴1.4M et devrions envisager d'ouvrir un second bureau". Chaque scénario est documenté. La décision est structurée. L'avenir n'est plus une inconnue unique — c'est un ensemble de situations auxquelles elle s'est préparée.
Le modèle financier est l'un des quatre artefacts fondamentaux de la comptabilité de gestion présentés dans l'article pilier → La comptabilité de gestion expliquée.
Ce qu'est réellement un modèle financier
Une définition sans jargon de manuel de finance :
Un modèle financier est un ensemble structuré d'hypothèses sur le fonctionnement d'une entreprise, organisé de façon à ce que modifier une hypothèse montre les conséquences en cascade sur le chiffre d'affaires, les coûts, le bénéfice et la trésorerie — sur un horizon temporel donné.
Trois éléments comptent dans cette phrase.
"Un ensemble structuré d'hypothèses." Un modèle n'est pas une liste de chiffres prédits. C'est une liste de variables motrices — les hypothèses qui produisent les chiffres. "Chiffre d'affaires moyen par client de ₴25K" est une variable motrice. "Nombre de clients" en est une autre. "Coût moyen par salarié et par mois" aussi. "Taux d'imposition" aussi. Multipliez et additionnez correctement ces éléments, et vous obtenez un compte de résultat et une trésorerie prévisionnels. Modifiez une variable, et tout ce qui en dépend change automatiquement. C'est ce qui en fait un modèle plutôt qu'une prévision statique.
"Des conséquences en cascade sur le chiffre d'affaires, les coûts, le bénéfice et la trésorerie." Un changement sur une variable doit se propager dans tout le document. Si vous ajoutez une embauche, le modèle doit automatiquement refléter des coûts salariaux plus élevés, un profil de productivité différent, éventuellement un chiffre d'affaires plus élevé (si le poste génère du revenu), des changements dans les charges sociales, l'impact de trésorerie des trois premiers mois de l'embauche avant que la productivité n'arrive. Une feuille de calcul statique ne se propage pas. Un modèle, si.
"Sur un horizon temporel donné." Généralement 12 mois pour une petite entreprise, parfois 24 à 36 pour celles ayant des cycles de planification plus longs. L'horizon compte parce qu'il vous oblige à projeter — à penser non seulement aux coûts de ce mois-ci, mais à leur évolution, au moment où de nouveaux engagements se cumulent, au moment où les réserves se reconstituent.
Un vrai modèle possède ces trois propriétés. La plupart des feuilles de calcul tenues par les dirigeants n'en ont qu'une ou deux, au mieux.
Les quatre composantes d'un modèle de base
Vous n'avez pas besoin d'un modèle digne d'un grand cabinet de conseil pour prendre de meilleures décisions. Le modèle d'une petite entreprise comporte quatre composantes essentielles.
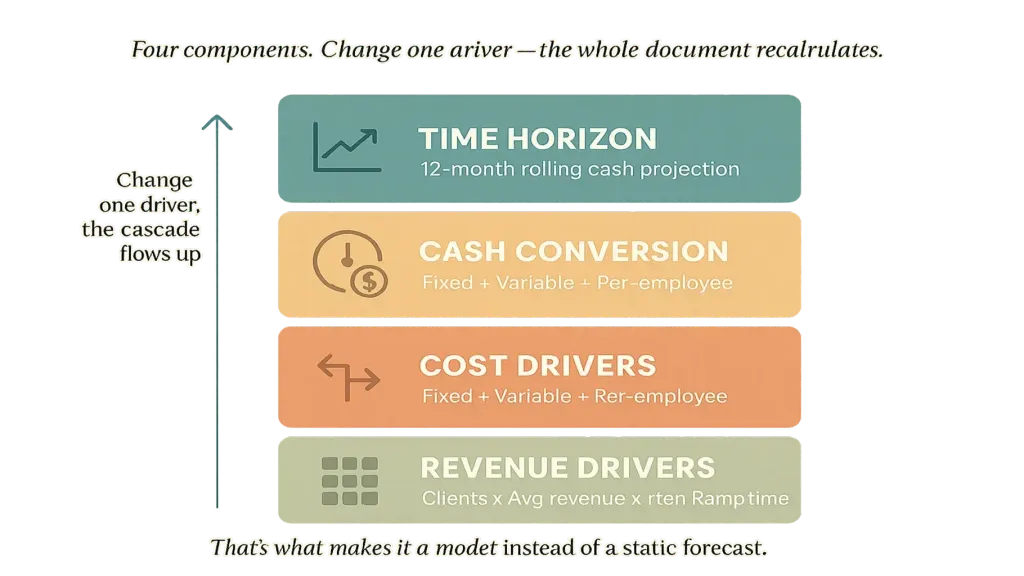
Composante deux — les variables de coûts. Séparez les coûts fixes (loyer, salaires de base, abonnements) des coûts variables (ceux qui évoluent avec le chiffre d'affaires : frais de paiement, coûts directs de projet, commissions de vente). Séparez-en aussi les coûts par salarié (vous pouvez alors modéliser "et si nous ajoutions deux designers ?"). Une bonne décomposition des coûts transforme "combien coûte le fonctionnement de cette entreprise ?" en une fonction de la taille, plutôt qu'en un chiffre statique.
Composante trois — la conversion en trésorerie. Le bénéfice et la trésorerie ne sont pas la même chose. Une entreprise rentable peut se retrouver à court de trésorerie. Votre modèle doit convertir la projection de compte de résultat en projection de trésorerie en tenant compte des : délais de paiement (clients qui paient à 30 jours plutôt qu'à 15 jours), délais de paiement des fournisseurs, échéances fiscales précises, prélèvements du dirigeant, achats d'équipement. Article #13 → traite du calendrier de paiement auquel se connecte la composante trésorerie.
Composante quatre — l'horizon temporel. Faites glisser les trois premières composantes sur 12 mois (ou plus). Le modèle montre alors : le chiffre d'affaires par mois, le coût par mois, le bénéfice par mois, et la position de trésorerie cumulée à la fin de chaque mois. La ligne de trésorerie est ce qui vous indique si un scénario est viable.
Ensemble : variables → projection de chiffre d'affaires + projection de coûts → projection de bénéfice → projection de trésorerie dans le temps. Modifiez une variable, et tout le document se recalcule. C'est ça, un modèle.
Les trois scénarios que tout modèle devrait faire tourner
Un modèle à un seul scénario reste essentiellement une prévision. Sa valeur apparaît quand vous faites tourner le même modèle avec trois jeux d'hypothèses différents.
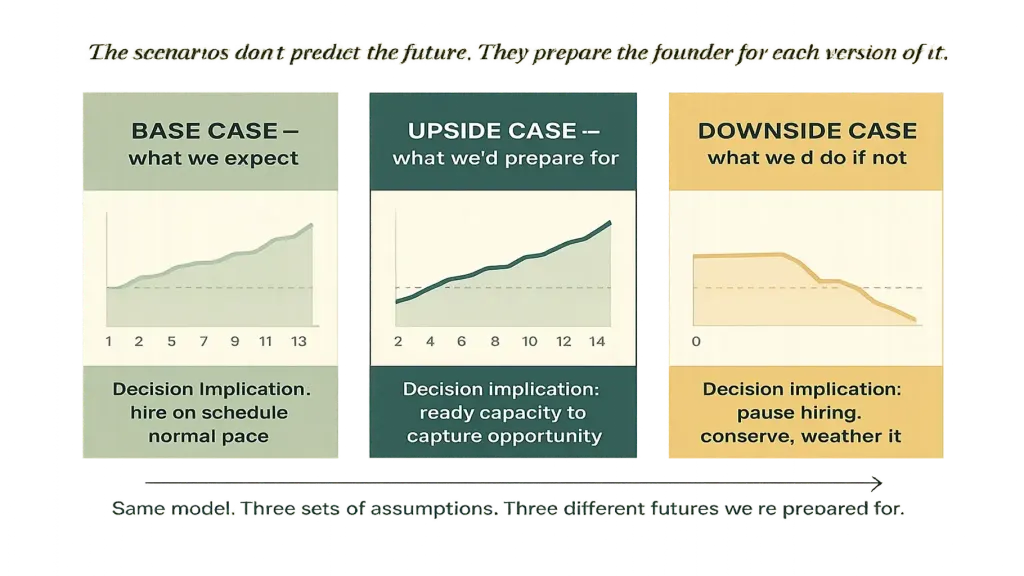
Scénario optimiste. Appliquez des hypothèses réalistement optimistes — pas "si tout fonctionne parfaitement", mais "si ce sur quoi nous travaillons porte réellement ses fruits". Le chiffre d'affaires progresse plus vite. La nouvelle offre lancée génère 50 % de plus que prévu. Le test marketing fonctionne. Faites tourner le même modèle avec ces hypothèses. Le scénario optimiste répond à : si les choses vont bien, à quoi devrions-nous être prêts — quelles embauches supplémentaires, quelle capacité, quelle constitution de réserves devrions-nous anticiper ?
Scénario pessimiste. Le scénario réaliste mais inconfortable. Le chiffre d'affaires progresse moins vite que prévu. Le plus gros client résilie. Un lancement prévu prend du retard. Faites tourner le modèle. Le scénario pessimiste répond à deux questions cruciales : l'entreprise survit-elle, et que devrions-nous faire — geler les embauches, réduire les coûts variables, différer le prélèvement du dirigeant — pour nous en assurer ?
Une dirigeante qui a réfléchi aux trois scénarios prend des décisions très différentes de celle qui n'a réfléchi qu'au scénario central. Concrètement : elle prend des risques avec confiance quand le scénario pessimiste reste viable, et elle ne s'engage pas trop quand même le scénario central est fragile. Les scénarios ne prédisent pas l'avenir. Ils préparent la dirigeante à chacune de ses versions possibles.
Comment construire votre premier modèle en un week-end — le processus en 5 étapes
Un premier modèle demande 4 à 8 heures de travail concentré. La plupart des dirigeants répartissent cela sur un samedi et un dimanche.
Étape un — listez vos variables de chiffre d'affaires (60 minutes). N'écrivez pas un chiffre de chiffre d'affaires. Écrivez les variables qui le produisent. Pour une entreprise de services : clients existants avec leur facturation moyenne, nouveaux clients attendus par trimestre, hypothèses de résiliation pour chacun. Pour une entreprise de produits : références, prix unitaires, volumes unitaires attendus. Le résultat de cette étape est une petite feuille de variables qui produit une projection mensuelle de chiffre d'affaires par formule, et non à la main.
Étape deux — listez vos variables de coûts (60 minutes). Les coûts fixes en liste (loyer, salaires de base, outils, comptable). Les coûts variables en pourcentage du chiffre d'affaires (frais de paiement, coûts de livraison des projets, commissions de vente). Les coûts par salarié séparés. Le résultat : une projection mensuelle de coûts issue des variables.
Étape trois — calculez le bénéfice et la trésorerie (60 minutes). Chiffre d'affaires moins coûts = bénéfice. Bénéfice ajusté des délais de paiement = flux de trésorerie. Trésorerie de départ + flux de trésorerie mensuel = position de trésorerie cumulée. Le résultat : une projection mensuelle de trésorerie pour les 12 prochains mois. La ligne de trésorerie est le résultat le plus important du modèle.
Étape quatre — construisez les trois scénarios (90 minutes). Copiez le modèle deux fois. Pour la copie optimiste, ajustez les variables de chiffre d'affaires à la hausse et les variables de coûts avec prudence. Pour la copie pessimiste, ajustez les variables de chiffre d'affaires à la baisse tandis que les coûts restent stables (ou augmentent). Vous disposez désormais de trois projections parallèles.
Étape cinq — faites émerger les décisions (60 minutes). Placez les trois projections côte à côte. Posez trois questions : (1) où divergent-elles le plus ? (2) quelles décisions que vous prenez actuellement changeraient dans chaque scénario ? (3) quel est le plus gros risque que vous n'aviez pas vu avant cet exercice ? Les décisions ainsi révélées sont le véritable produit du modèle. Les chiffres ne sont que des données d'entrée.
À la fin du week-end, vous disposez d'un modèle qui vous apprend des choses que vous ignoriez sur votre entreprise — et d'une structure que vous pouvez mettre à jour chaque mois en 30 minutes d'attention.
Six erreurs qui rendent un modèle inutile
Au fil des échanges avec des dirigeants ayant tenté de construire des modèles, six erreurs reviennent sans cesse.
Deux — modéliser le chiffre d'affaires sans modéliser ses variables. "Nous ferons ₴8M l'an prochain" sans décomposition en clients × facturation moyenne × rétention. Cela donne à la projection un air d'autorité tout en masquant toutes les hypothèses qui permettraient de la mettre à l'épreuve.
Trois — confondre bénéfice et trésorerie. Un modèle qui montre le compte de résultat mais pas les flux de trésorerie vous dira qu'une entreprise est rentable pendant qu'elle manque de liquidités. Bénéfice et trésorerie divergent à cause des délais de paiement, des obligations fiscales et des investissements. Les deux lignes ont leur place dans le modèle.
Quatre — utiliser le modèle comme un outil de contrôle budgétaire. Certains dirigeants construisent un modèle puis s'en servent pour se culpabiliser lorsque la réalité diverge. Le modèle n'est pas un budget à défendre — c'est une machine à questions à mettre à jour. Quand la réalité diverge, la bonne réponse est de mettre le modèle à jour avec ce que vous avez appris, pas de vous sentir mal de vous être trompé.
Cinq — ne jamais le mettre à jour. Un modèle construit en janvier et jamais retouché est faux dès mars. Mettez-le à jour chaque mois avec les chiffres réels — les mêmes 30 minutes que vous consacrez à la revue du compte de résultat opérationnel. Article #12 → traite de la discipline de rythme qui rend la maintenance continue du modèle durable.
Six — confondre le modèle et la plateforme. Un modèle sous forme de feuille de calcul convient très bien pour la première version. Après 6 à 12 mois, la plupart des dirigeants passent à une plateforme qui intègre le modèle aux données comptables afin qu'il se mette à jour automatiquement. Article #3 → traite directement de l'option plateforme.
📌 Découvrez à quoi ressemble un vrai modèle financier — variables, scénarios, projection de trésorerie, décisions révélées — dans une seule vue intégrée. Réservez une démo Finmap de 20 minutes. Nous parcourrons un modèle sur des données d'exemple réelles et montrerons comment les trois scénarios font émerger des décisions que vous ne voyez pas encore. [Réserver une démo Finmap →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Mon entreprise est trop petite pour un modèle financier. Dois-je attendre ?

Non. Le modèle devient plus difficile à construire à mesure que la complexité s'accumule. Une entreprise de ₴500K qui construit aujourd'hui un modèle simple sur 12 mois instaure la pratique ; une entreprise de ₴5M qui tente d'en construire un à partir de zéro se heurte à toute la complexité historique déjà accumulée. Commencez simplement. Même une seule feuille de variables accompagnée de trois scénarios est un véritable début.
Le modèle doit-il être fait sur Excel ou sur une plateforme ?
Pour votre première version — Excel ou Google Sheets convient très bien. Construire le modèle relève surtout de la réflexion, pas de l'outil. Après 6 à 12 mois, la plupart des dirigeants passent à une plateforme qui intègre le modèle au reste des résultats de comptabilité de gestion. Article #3 → traite de ce passage à la plateforme.
Quel niveau de précision le modèle doit-il avoir ?
Moins que vous ne le pensez. La valeur du modèle est de faire émerger des décisions et de les tester face au stress, pas d'être précis. Un modèle "juste" à 15–25 % près sur le chiffre d'affaires et à 10 % près sur la trésorerie est bien plus utile qu'une projection "précise" jamais mise à jour. Optimisez pour l'honnêteté et la fréquence des mises à jour, pas pour une fausse précision.
Quelle est la différence entre un modèle financier et un business plan ?
Un business plan est un document expliquant ce que fait l'entreprise et comment elle réussira. Un modèle financier est la structure chiffrée sous-jacente — quelles hypothèses, quels scénarios, quelle trajectoire de trésorerie. Un business plan destiné aux investisseurs inclut généralement un modèle financier. Un modèle financier destiné aux décisions internes n'a pas besoin d'être entouré d'un business plan.
Dois-je partager le modèle avec mon équipe ?
Un résumé, généralement oui. Les scénarios en particulier — "voici ce que nous ferions si les choses ralentissent" — donnent à l'équipe la confiance qu'il existe un plan, et pas seulement de l'espoir. La structure détaillée des variables reste généralement réservée à la direction. Article #12 → traite des droits de décision et du partage de l'information.
À quelle fréquence dois-je le mettre à jour ?
Mettez-le à jour chaque mois avec les chiffres réels lors de la revue du compte de résultat opérationnel (15 minutes ajoutées à cette revue). Mettez à jour les hypothèses chaque trimestre lors de la revue stratégique. Reconstruisez-le entièrement chaque année dans le cadre du cycle de planification. Article #14 → explique comment cela s'intègre dans le cadre de rythme.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



