


Inhoudsopgave

226

12 min

25.06.2026
Financieel model voor een kleine onderneming: wat het is en hoe je er een bouwt

Sergiy Shuldik
Financial Expert at Finmap
"Drie jaar lang had ik een spreadsheet die ik mijn financiële model noemde. Het was een prognose — één regel met de cijfers van volgend jaar, doorgetrokken vanuit vorig jaar. De eerste keer dat ik een echt model bouwde, besefte ik dat die spreadsheet drie jaar lang de verkeerde vraag had beantwoord."
Een oprichter van een klein marketingadviesbureau beschreef het moment van dat inzicht helder. Drie jaar lang had ze een spreadsheet bijgehouden die ze haar financiële model noemde. Bovenaan stond de verwachte omzet van volgend jaar, langs de zijkant de verwachte kosten, en onderaan een berekende winst. Ze werkte het eens per jaar bij, rond de budgetperiode. Ze zag het als haar plan.
De eerste keer dat ze met een financieel adviseur ging zitten om een echt financieel model te bouwen, ontdekte ze dat haar spreadsheet maar één vraag beantwoordde: wat denk ik dat volgend jaar wordt?
Een echt financieel model stelt een heel andere reeks vragen: wat als de omzet met 20% groeit in plaats van de verwachte 10%? Wat als we in Q2 twee extra mensen aannemen in plaats van Q3? Wat als onze grootste klant vertrekt? Wat als de kosten 5 procentpunt sneller groeien dan de omzet? Waar wordt het krap qua cash onder elk van deze omstandigheden, en hoeveel?
Het verschil tussen haar spreadsheet en een echt model zat niet in de wiskunde. Het zat in waarvoor het document gebouwd was. Een prognose is gebouwd om te voorspellen. Een model is gebouwd om je vragen te laten stellen en de gevolgen te zien voordat je iets vastlegt.
Dit artikel gaat over dat verschil — en over hoe een ondernemer zonder financiële achtergrond in één weekend haar eerste echte model bouwt.
De paradox: een model is geen voorspelling — het is een vragenmachine
De meeste ondernemers denken bij "financieel model" aan een precieze spreadsheet die de toekomst voorspelt. Ze concluderen vervolgens (vaak terecht) dat precieze voorspellingen voor een klein bedrijf onmogelijk zijn. Dus besluiten ze dat een model niet de moeite waard is om te bouwen.
Die redenering klopt wat voorspellingen betreft, en klopt niet wat modellen betreft. Een financieel model probeert de toekomst niet te voorspellen. Het probeert de gevolgen van verschillende toekomstscenario's zichtbaar te maken voordat ze zich voordoen.
De ondernemer hoeft niet te weten wat volgend jaar wordt. De ondernemer moet weten:
- Als volgend jaar normaal verloopt, kunnen we ons de aanwerving veroorloven die we overwegen?
- Als volgend jaar zwakker dan normaal verloopt, wanneer wordt het dan krap qua cash, en hoeveel?
- Als volgend jaar beter dan normaal verloopt, wat hadden we moeten voorbereiden om die meevaller te benutten?
Deze drie vragen worden beantwoord door drie scenario's door hetzelfde model te laten draaien — niet door te voorspellen welk scenario juist is. De waarde van het model zit in de vergelijking, niet in de voorspelling.
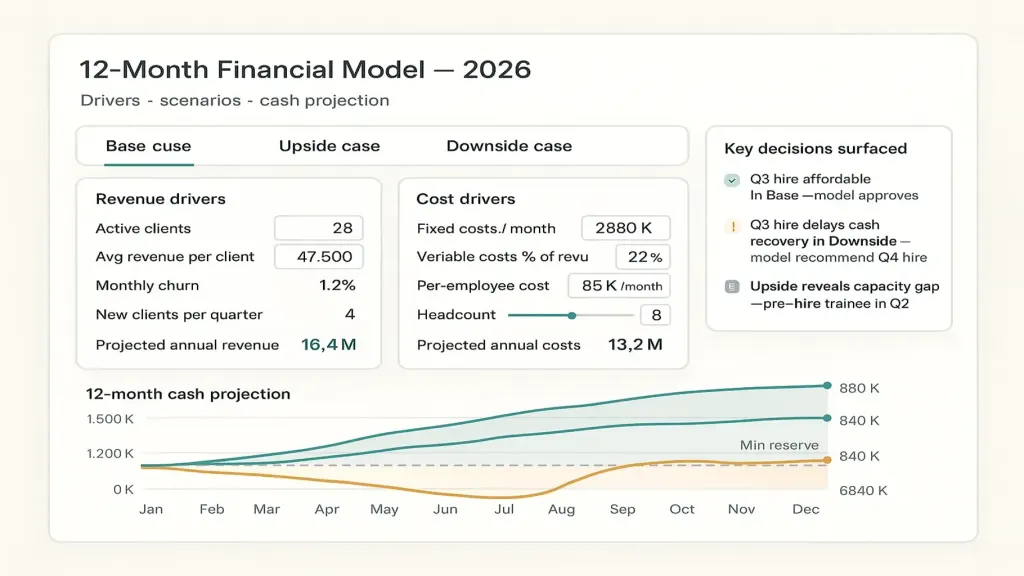
Een oprichter met een echt model zegt niet "we verwachten volgend jaar ₴8M omzet." Ze zegt "in ons basisscenario eindigen we het jaar met ₴840K cash; in ons pessimistische scenario wordt het krap in augustus en moeten we mogelijk een geplande aanwerving uitstellen; in ons optimistische scenario hebben we ₴1,4M en moeten we overwegen een tweede kantoor te openen." Elk scenario is onderbouwd. De beslissing is gestructureerd. De toekomst is niet langer één onbekende — het is een reeks omstandigheden waarop ze voorbereid is.
Het financiële model is een van de vier kernartefacten van managementboekhouding uit het ankerartikel → Managementboekhouding uitgelegd.
Wat een financieel model werkelijk is
Een definitie zonder financieel jargon:
Een financieel model is een gestructureerde set aannames over hoe een bedrijf functioneert, zo opgebouwd dat het wijzigen van één aanname de doorwerkende gevolgen laat zien voor omzet, kosten, winst en cash — over een vooruitkijkende tijdshorizon.
Drie dingen zijn belangrijk in die zin.
"Een gestructureerde set aannames." Een model is geen lijst met voorspelde cijfers. Het is een lijst met drivers — de aannames die de cijfers opleveren. "Gemiddelde omzet per klant van ₴25K" is een driver. "Aantal klanten" is een driver. "Gemiddelde personeelskost per maand" is een driver. "Belastingtarief" is een driver. Vermenigvuldig en tel deze correct op en je krijgt een geprojecteerde winst-en-verliesrekening en kasstroom. Verander één driver, en alles daarna verandert automatisch mee. Dat maakt het een model in plaats van een statische prognose.
"Doorwerkende gevolgen voor omzet, kosten, winst en cash." Een wijziging in één driver zou door het hele document moeten doorwerken. Als je een aanwerving toevoegt, moet het model automatisch hogere salariskosten weerspiegelen, een ander productiviteitsprofiel, mogelijk hogere omzet (als de functie omzetgenererend is), veranderingen in loonbelasting, en de cash-impact van de eerste drie maanden van die aanwerving voordat de productiviteit op peil is. Een statische spreadsheet werkt niet door. Een model wel.
"Over een vooruitkijkende tijdshorizon." Meestal 12 maanden voor kleine bedrijven, soms 24–36 voor bedrijven met langere planningscycli. De horizon is belangrijk omdat hij je dwingt te projecteren — niet alleen na te denken over de kosten van deze maand, maar over hoe ze zich ontwikkelen, wanneer nieuwe verplichtingen zich opstapelen, wanneer reserves weer worden opgebouwd.
Een echt model heeft die drie eigenschappen. De meeste spreadsheets die ondernemers bijhouden hebben er hooguit een of twee van.
De vier onderdelen van een basismodel
Je hebt geen model van McKinsey-niveau nodig om betere beslissingen te nemen. Een model voor een klein bedrijf heeft vier kernonderdelen.
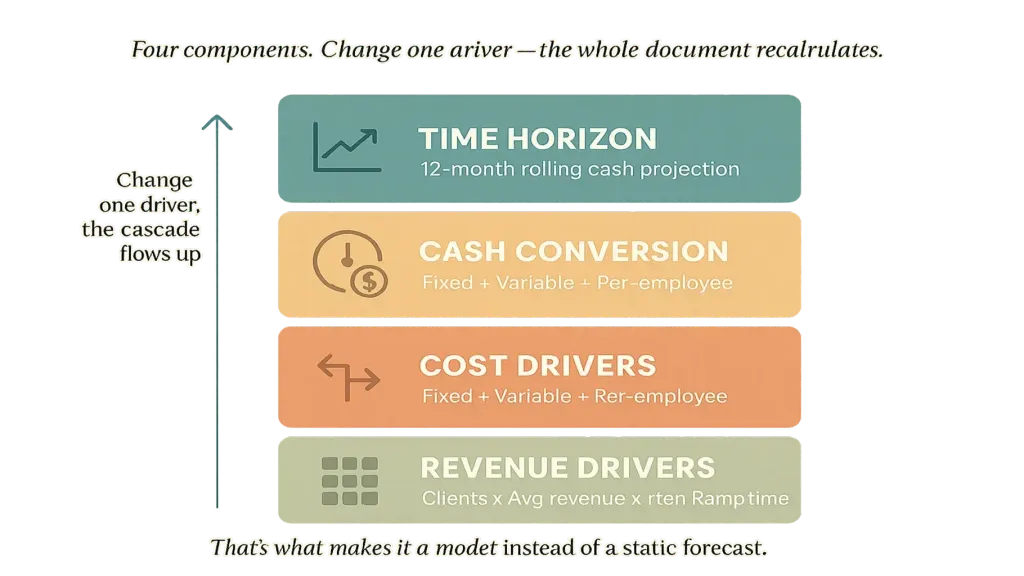
Onderdeel twee — kostendrivers. Scheid vaste kosten (huur, basissalarissen, abonnementen) van variabele kosten (kosten die meebewegen met de omzet: betalingsverwerking, directe projectkosten, verkoopcommissies). Splits daarvan af: kosten per medewerker (zo kun je modelleren "wat als we twee designers toevoegen?"). Een goede kostenopbouw maakt van "wat kost het om dit bedrijf te runnen?" een functie van omvang, geen statisch getal.
Onderdeel drie — cashconversie. Winst en cash zijn niet hetzelfde. Een winstgevend bedrijf kan zonder geld komen te zitten. Je model moet de projectie van de winst-en-verliesrekening omzetten naar een cashprojectie door rekening te houden met: betalingstermijnen (klanten die netto-30 versus netto-15 betalen), betalingstiming aan leveranciers, belastingbetalingen op specifieke data, opnames door de eigenaar, aankopen van bedrijfsmiddelen. Artikel #13 → behandelt de betalingskalender waarmee het cash-onderdeel verbonden is.
Onderdeel vier — tijdshorizon. Rol de eerste drie onderdelen 12 maanden vooruit (of langer). Het model toont nu: omzet per maand, kosten per maand, winst per maand, en de cumulatieve cashpositie aan het einde van elke maand. De cashregel vertelt je of een scenario overleefbaar is.
Samen: drivers → omzetprojectie + kostenprojectie → winstprojectie → cashprojectie over de tijd. Verander welke driver dan ook, en het hele document herberekent zich. Dat is een model.
De drie scenario's die elk model zou moeten doorrekenen
Een model met één scenario is nog grotendeels een prognose. De waarde ontstaat wanneer je hetzelfde model doorrekent onder drie verschillende sets aannames.
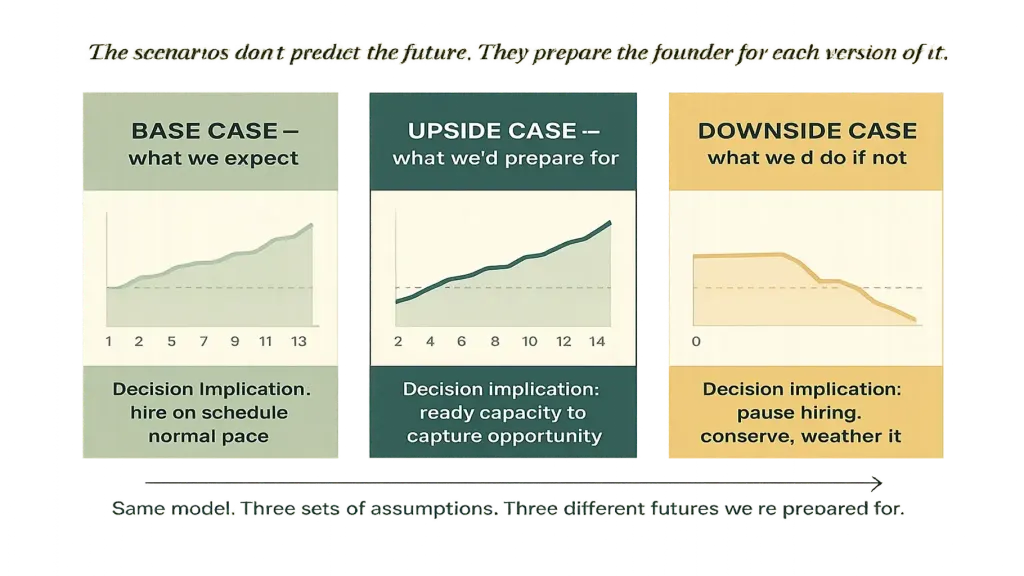
Optimistisch scenario. Pas realistisch-optimistische aannames toe — niet "als alles perfect werkt," maar "als de dingen waar we aan werken echt renderen." De omzet groeit sneller. De nieuwe dienst die we lanceerden levert 50% meer op dan gepland. De marketingtest werkt. Draai hetzelfde model met deze aannames. Het optimistische scenario beantwoordt: als het goed gaat, waar moeten we dan klaar voor zijn — welke extra aanwervingen, capaciteit, reserveopbouw moeten we paraat hebben?
Pessimistisch scenario. Het realistische-maar-ongemakkelijke scenario. De omzet groeit langzamer dan verwacht. De grootste klant vertrekt. Een geplande lancering loopt vertraging op. Draai het model. Het pessimistische scenario beantwoordt twee cruciale vragen: overleeft het bedrijf, en wat zouden we moeten doen — aanwervingen pauzeren, variabele kosten snijden, de opname van de eigenaar uitstellen — om dat te garanderen?
Een oprichter die alle drie scenario's heeft doordacht, neemt heel andere beslissingen dan iemand die alleen het basisscenario heeft doordacht. Concreet: ze neemt vol vertrouwen risico's wanneer het pessimistische scenario overleefbaar is, en ze verplicht zich niet te veel wanneer zelfs het basisscenario kwetsbaar is. De scenario's voorspellen de toekomst niet. Ze bereiden de oprichter voor op elke versie ervan.
Hoe je in een weekend je eerste model bouwt — het proces in 5 stappen
Een eerste model kost 4–8 uur geconcentreerde tijd. De meeste ondernemers verdelen dat over een zaterdag en zondag.
Stap één — lijst je omzetdrivers op (60 minuten). Schrijf geen omzetcijfer op. Schrijf de drivers op die het opleveren. Voor een dienstverlener: bestaande klanten met hun gemiddelde facturatie, verwachte nieuwe klanten per kwartaal, churn-aannames per klant. Voor een productbedrijf: SKU's, prijzen per eenheid, verwachte verkoopvolumes. De output van deze stap is een klein driversheet dat via een formule een maandelijkse omzetprojectie oplevert, niet handmatig.
Stap twee — lijst je kostendrivers op (60 minuten). Vaste kosten als lijst (huur, basissalarissen, tools, boekhouder). Variabele kosten als percentage van de omzet (betalingsverwerking, projectleveringskosten, verkoopcommissies). Kosten per medewerker apart. De output: maandelijkse kostenprojectie op basis van drivers.
Stap drie — bereken winst en cash (60 minuten). Omzet min kosten = winst. Winst gecorrigeerd voor betalingstiming = kasstroom. Startcash + maandelijkse kasstroom = cumulatieve cashpositie. De output: een maandelijkse cashprojectie voor de komende 12 maanden. De cashregel is de belangrijkste output van het model.
Stap vier — bouw de drie scenario's (90 minuten). Kopieer het model twee keer. Voor de optimistische kopie: verhoog omzetdrivers en houd kostendrivers behoudend. Voor de pessimistische kopie: verlaag omzetdrivers en laat kostendrivers gelijk (of laat ze groeien). Je hebt nu drie parallelle projecties.
Stap vijf — breng de beslissingen naar boven (60 minuten). Bekijk de drie projecties naast elkaar. Stel drie vragen: (1) waar verschillen ze het meest? (2) welke beslissingen die je nu neemt, zouden veranderen onder elk scenario? (3) wat is het grootste risico dat je niet zag vóórdat je deze oefening deed? De beslissingen die hier naar boven komen, zijn het echte product van het model. De cijfers zijn slechts input daarvoor.
Aan het einde van het weekend heb je een model dat je dingen vertelt die je nog niet wist over je bedrijf — en een structuur die je maandelijks met 30 minuten aandacht kunt bijwerken.
Zes fouten die een model waardeloos maken
In consultgesprekken met ondernemers die probeerden een model te bouwen, komen zes fouten steeds weer terug.
Twee — omzet modelleren zonder de drivers ervan te modelleren. "We doen volgend jaar ₴8M" zonder uitsplitsing in klanten × gemiddelde facturatie × retentie. Dit laat de projectie gezaghebbend lijken terwijl het alle aannames verbergt waarmee je hem zou kunnen stresstesten.
Drie — winst en cash door elkaar halen. Een model dat de winst-en-verliesrekening toont maar geen kasstroom, vertelt je dat een bedrijf winstgevend is terwijl het zonder geld komt te zitten. Winst en cash lopen uiteen door betalingstiming, belastingverplichtingen en kapitaalinvesteringen. Beide regels horen in het model.
Vier — het model gebruiken als budgethandhavingstool. Sommige ondernemers bouwen een model en gebruiken het vervolgens om zichzelf te bekritiseren wanneer de realiteit afwijkt. Het model is geen budget om te verdedigen — het is een vragenmachine om bij te werken. Wanneer de realiteit afwijkt, is het juiste antwoord het model bij te werken met wat je hebt geleerd, niet je slecht voelen omdat je het mis had.
Vijf — het nooit bijwerken. Een model dat in januari is gebouwd en nooit meer is aangeraakt, klopt in maart al niet meer. Werk het maandelijks bij met realisatiecijfers — dezelfde 30 minuten die je besteedt aan de operationele winst-en-verliesbeoordeling. Artikel #12 → behandelt de discipline in het ritme die doorlopend modelonderhoud haalbaar maakt.
Zes — het model verwarren met het platform. Een spreadsheetmodel is prima voor de eerste versie. Na 6–12 maanden stappen de meeste ondernemers over op een platform dat het model verbindt met de boekhouddata zodat het automatisch bijwerkt. Artikel #3 → behandelt de platformoptie rechtstreeks.
📌 Zie hoe een echt financieel model eruitziet — drivers, scenario's, cashprojectie, beslissingsoverzicht — in één geïntegreerd beeld. Boek een demo van 20 minuten bij Finmap. We lopen samen door een model met echte voorbeelddata en laten zien hoe de drie scenario's beslissingen blootleggen die je nu nog niet ziet. [Boek een Finmap-demo →]
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Mijn bedrijf is te klein voor een financieel model. Moet ik wachten?

Nee. Het model wordt lastiger te bouwen naarmate de complexiteit is ingebakken. Een bedrijf van ₴500K dat vandaag een basaal 12-maandsmodel bouwt, legt de praktijk vast; een bedrijf van ₴5M dat er een vanaf nul probeert te bouwen, worstelt met alle historische complexiteit die er al is. Begin simpel. Zelfs één driversheet plus drie scenario's is een echt begin.
Moet het model in Excel of op een platform staan?
Voor je eerste versie is Excel of Google Sheets prima. Het bouwen van het model is vooral denkwerk, geen kwestie van tooling. Na 6–12 maanden stappen de meeste ondernemers over op een platform dat het model integreert met de rest van de managementboekhoudingoutput. Artikel #3 → behandelt de overstap naar een platform.
Hoe nauwkeurig moet het model zijn?
Minder dan je zou denken. De waarde van het model zit in het blootleggen van beslissingen en het stresstesten ervan, niet in precisie. Een model dat binnen 15–25% "klopt" op omzet en 10% op cash is veel nuttiger dan een "precieze" projectie die nooit wordt bijgewerkt. Optimaliseer voor eerlijkheid en frequente updates, niet voor schijnprecisie.
Wat is het verschil tussen een financieel model en een businessplan?
Een businessplan is een document dat uitlegt wat het bedrijf doet en hoe het gaat slagen. Een financieel model is de numerieke structuur daaronder — welke aannames, welke scenario's, welk cashverloop. Een businessplan voor investeerders bevat meestal een financieel model. Een financieel model voor interne beslissingen heeft geen businessplan eromheen nodig.
Moet ik het model met mijn team delen?
Een samenvatting, meestal wel. Vooral de scenario's — "dit doen we als het vertraagt" — geven het team het vertrouwen dat er een plan is, niet alleen hoop. De gedetailleerde driverstructuur blijft meestal op leidinggevend niveau. Artikel #12 → behandelt beslissingsbevoegdheid en informatiedeling.
Hoe vaak moet ik het bijwerken?
Werk het maandelijks bij met realisatiecijfers tijdens de operationele winst-en-verliesbeoordeling (15 minuten extra bij die beoordeling). Werk aannames elk kwartaal bij tijdens de strategische beoordeling. Bouw het jaarlijks vanaf nul opnieuw op als onderdeel van de planningscyclus. Artikel #14 → behandelt hoe dit past binnen het ritmekader.
Nog vragen?
We beantwoorden ze graag.


Finmap support



