



Índice
Início
/
Blog
/
4.800 clientes atendidos e ₴47 mil de prejuízo: por que restaurantes não conseguem enxergar seu ponto de equilíbrio

894

10 min

17.06.2026
4.800 clientes atendidos e ₴47 mil de prejuízo: por que restaurantes não conseguem enxergar seu ponto de equilíbrio

Sergiy Shuldik
Especialista financeiro na Finmap
"Atendemos 4.800 pessoas no mês passado. O salão ficou cheio em quase todas as sextas. E fechamos o mês ₴47.000 no vermelho. Eu não entendo como."
Era domingo à noite, fim do mês. O dono de um restaurante de bairro com 50 lugares — culinária ucraniana e europeia, conceito aberto havia dois anos, clientela modesta, mas fiel — olhava para o relatório mensal que o contador tinha acabado de enviar.
Faturamento: ₴1.824.000. Cerca de 4.800 clientes atendidos no mês. Ticket médio: ₴380. Para qualquer restaurante que “vai bem”, eram números saudáveis.
O resultado final foi −₴47.000.
O dono ficou encarando o relatório. Ele não conseguia apontar uma única coisa que tivesse dado errado. Nenhum desastre na cozinha. Nenhuma crise com a equipe. Um catering de casamento trouxe receita extra no meio do mês. Os sábados ficaram quase lotados. Então como o mês fechou no negativo?
Esta é a história de um número que a maioria dos donos de restaurante nunca calcula direito — o ponto de equilíbrio — e do que mudou nesse restaurante no momento em que o proprietário finalmente fez essa conta.
O paradoxo: movimento não é lucro
Um restaurante parece bem-sucedido quando o salão está cheio, a cozinha está a todo vapor e os pedidos não param de chegar. O instinto do dono mede os dias pela “energia” — o barulho, o ritmo, a quantidade de clientes conhecidos.
Mas energia não é indicador de lucro. Um restaurante pode estar cheio toda sexta-feira e ainda assim perder dinheiro todos os meses se não entender a relação entre três números:
- Custos fixos — o que o restaurante gasta todos os meses, independentemente de quantos clientes entram pela porta (aluguel, salários, base das contas de consumo, contador, seguro, assinaturas, leasing de equipamentos).
- Custo variável por cliente — quanto custa, de fato, atender cada pessoa (comida, bebida, produtos para lava-louças, descartáveis, taxas de processamento de pagamento).
- Ticket médio — quanto cada cliente realmente paga.
Quando você subtrai o custo variável do ticket médio, chega à margem de contribuição por cliente — o dinheiro real que cada atendimento gera para cobrir os custos fixos.
Quando divide os custos fixos por essa margem de contribuição, você encontra a quantidade de clientes necessária para empatar — o volume exato abaixo do qual o restaurante perde dinheiro e acima do qual começa a lucrar.
A maioria dos donos de restaurante sabe dizer o ticket médio de cabeça. A maioria não sabe dizer quantos clientes por dia precisa atender para chegar ao ponto de equilíbrio. É nesse intervalo que ₴47.000 somem em um mês.
Os números reais do restaurante
Aqui estão os números reais do restaurante em questão, mantido anônimo, mas bastante típico para um pequeno restaurante ucraniano de bairro.
Custos fixos mensais:
- Aluguel: ₴85.000
- Salários (4 na cozinha, 3 no salão, gerente): ₴140.000
- Base das contas de consumo (energia, água, gás — sem a parte variável): ₴25.000
- Contador + escrituração: ₴12.000
- Seguro, assinaturas, sistema de PDV, licença de música: ₴13.000
- Leasing de equipamentos (máquina de café, lava-louças): ₴10.000
- Total fixo: ₴285.000/mês
Custo variável por cliente atendido (média do cardápio):
- Custo dos alimentos: 32% do ticket = ₴122 por cliente de ₴380
- Variável de bebidas (custo de bebidas alcoólicas/café): ₴18 por cliente
- Descartáveis, guardanapos, produtos para lavagem de louça: ₴6 por cliente
- Taxas de cartão (a maioria paga com cartão): ₴8 por cliente
- Total variável: ₴154 por cliente
Margem de contribuição por cliente:
₴380 (ticket médio) − ₴154 (variável) = ₴226 por cliente para cobrir os custos fixos.
Número de clientes por mês para chegar ao ponto de equilíbrio:
₴285.000 ÷ ₴226 = 1.261 clientes/mês
Por dia de funcionamento (o restaurante abre 26 dias/mês — fecha às segundas e em 3 feriados):
1.261 ÷ 26 = 49 clientes por dia, em média
Agora o dono tinha um número para comparar com a realidade. Ao analisar o mês anterior, o retrato foi duro:
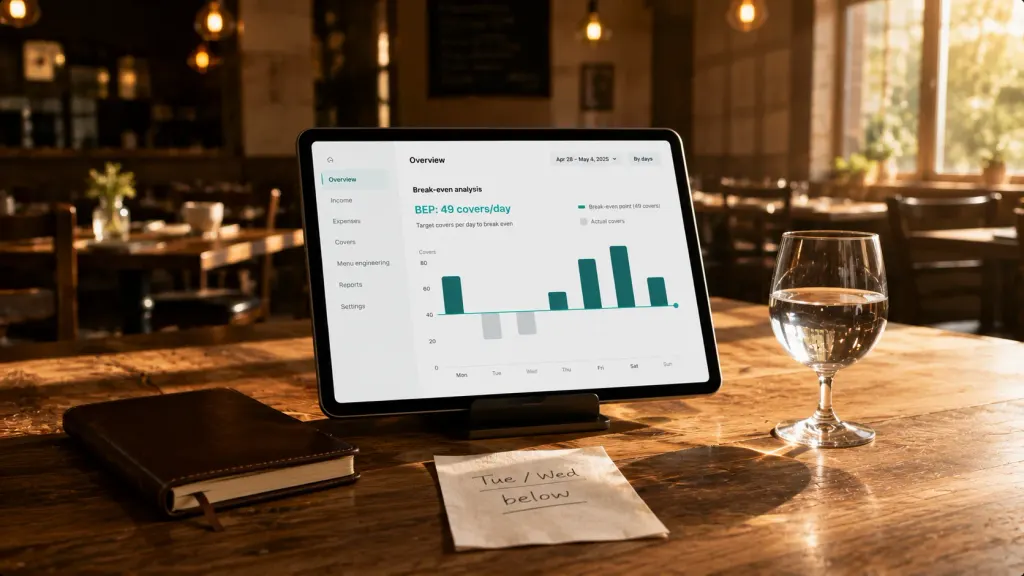
- Sextas e sábados: média de 78 clientes/dia → bem acima do ponto de equilíbrio
- Domingos: 52 clientes/dia → pouco acima
- Terças e quartas: 31 clientes/dia → 18 clientes abaixo do ponto de equilíbrio, toda semana
- Quintas: 44 clientes/dia → 5 clientes abaixo do ponto de equilíbrio
Ao longo do mês, isso representava cerca de 140 clientes abaixo do ponto de equilíbrio nos dias fracos — exatamente o buraco que gerou o prejuízo de ₴47.000. As sextas não deram prejuízo. Os sábados não deram prejuízo. O almoço de terça, quarta e quinta derrubou o mês inteiro.
5 erros que donos de restaurante cometem com o ponto de equilíbrio
Em dezenas de conversas com donos de restaurantes ucranianos, os mesmos cinco erros aparecem o tempo todo.
Um. Confundir custo dos alimentos com ponto de equilíbrio. “Nosso food cost é 32%” não é a mesma coisa que “empatamos quando gastamos 32% da receita”. O custo dos alimentos é só uma linha variável. Custos fixos (aluguel, salários, contas de consumo) são a parte muito maior da equação — e não diminuem quando o salão está vazio.
Dois. Usar o ticket médio errado. Muitos donos citam o ticket médio do jantar (“nosso ticket é ₴420”), mas aplicam esse número também ao almoço. O ticket do almoço costuma ser 30–40% menor que o do jantar. Calcular o ponto de equilíbrio com base no ticket do jantar enquanto metade dos clientes vem no almoço esconde um padrão diário de prejuízo.
Três. Esconder custos fixos dentro de “variáveis”. Contas de consumo têm uma base fixa e uma parte variável. Salários são, em sua maior parte, fixos (você paga os garçons com o salão vazio ou cheio). Tratar as contas de consumo como 100% variáveis, ou os salários como algo que escala junto com o movimento, reduz drasticamente o ponto de equilíbrio calculado — e transforma prejuízos silenciosos em prejuízos invisíveis.
Quatro. Esquecer o salário do dono. Se o proprietário retira ₴40.000/mês como pró-labore, isso é custo fixo. Se ele “pula” o próprio salário no cálculo do ponto de equilíbrio, chega a um número bonito, mas que não reflete o dinheiro que o negócio realmente precisa gerar.
Cinco. Calcular uma vez e depois esquecer. Ponto de equilíbrio não é uma conta para fazer uma única vez. O aluguel sobe. Fornecedores reajustam preços. O mix do cardápio muda. Um restaurante que calculou o ponto de equilíbrio na abertura e nunca atualizou está operando com dados defasados em 12–18 meses — e provavelmente 8–15% abaixo da realidade.
O dono desse restaurante tinha cometido quatro desses cinco erros ao mesmo tempo. Nenhum parecia um erro — cada um parecia um atalho razoável. Juntos, eles escondiam cerca de 23% do ponto de equilíbrio real.
O que mudou quando ele passou a conhecer esse número
O dono não desmontou o restaurante. Não mudou o conceito. Ele fez quatro pequenos ajustes estruturais em 90 dias.
Um. Criou um combo de almoço executivo de terça a quinta. Sopa + prato principal + bebida por ₴220. Margem menor por cliente (₴138), mas o objetivo era ocupar mesas no horário fraco. Resultado: o almoço em dias úteis subiu de 31 para 52 clientes/dia. Mesmo com margem menor, o volume transformou esses dias de −₴4.000/semana para +₴2.000/semana.
Dois. Aumentou o ticket do jantar com venda adicional, não com aumento de preços. Treinou os garçons para sugerirem uma entrada ou um acompanhamento em todos os pedidos. O ticket médio do jantar passou de ₴420 para ₴468 em seis semanas — sem mexer nos preços do cardápio.
Três. Fechou às segundas definitivamente. O restaurante abria sete dias por semana, mas a segunda-feira sempre tinha sido o pior dia. Fechar às segundas economizou ₴12.000/mês em custos fixos (contas de consumo, parte dos salários) e praticamente não tirou receita relevante.
Quatro. Passou a refazer o ponto de equilíbrio todo mês, não uma vez por ano. Todo primeiro domingo do mês, o dono dedica 30 minutos a atualizar o cálculo do ponto de equilíbrio com os números reais do mês anterior. Agora isso faz parte do ritual de fechamento do mês — como revisar a carta de vinhos.
Três meses depois daquela noite em que ele encarou o prejuízo de ₴47 mil, o mesmo restaurante gerou ₴62.000 de lucro líquido. Mesmo salão. Mesmo cardápio. Mesmos clientes fiéis. A diferença é que agora o dono sabia quais dias, quais itens do cardápio e quais horários realmente davam lucro — e quais subsidiavam o prejuízo em silêncio.
"Eu não tinha percebido o quanto das minhas decisões vinha da sensação. O salão parecia cheio. As reservas pareciam saudáveis. As terças pareciam aceitáveis. Os números diziam o contrário nos três casos."
A fórmula do ponto de equilíbrio, sem complicar
Para qualquer restaurante, a conta se resume a:
Clientes/mês para atingir o ponto de equilíbrio = Custos fixos totais ÷ (Ticket médio − Custo variável por cliente)
Para fazer isso com honestidade, são necessárias três disciplinas:
- Liste todas as linhas de custo fixo, até as pequenas. Assinaturas, licença de música, sistema de alarme, leasing de equipamentos. Elas somam 5–10% dos custos fixos totais que os donos costumam esquecer.
- Use um ticket médio ponderado que reflita o mix real entre almoço, jantar e delivery/retirada — não apenas o número do jantar.
- Atualize mensalmente. Fornecedores reajustam preços sem fazer alarde. Salários sobem. O ponto de equilíbrio de janeiro já está errado em abril.
Para um restaurante com conceito focado em serviço, o ponto de equilíbrio normalmente fica entre 40 e 65 clientes por dia de funcionamento em um salão de 50 lugares. Fora dessa faixa, ou os custos fixos estão altos demais para o tamanho do espaço, ou a precificação está deixando dinheiro de verdade na mesa.
Base do tema: Modelo financeiro para pequenos negócios: o que é e como montar um
Casos por setor
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
E se meu restaurante tiver várias fontes de receita (salão + delivery + catering)?

Calcule o ponto de equilíbrio separadamente para cada fonte. O delivery tem custos variáveis diferentes — comissões de plataformas de 18% a 30% pesam muito nessa conta — e também uma alocação diferente dos custos fixos. Muitos restaurantes descobrem que o delivery parece lucrativo pelo faturamento, mas na prática dá prejuízo quando entram na conta, de forma realista, as taxas da plataforma, as embalagens e o tempo da cozinha.
Meu ponto de equilíbrio considera bônus da equipe ou lucro do dono?
O ponto de equilíbrio que descrevemos é o break-even: lucro zero, prejuízo zero. Para mirar um lucro desejado, some esse valor aos custos fixos. Se o dono quer ₴60 mil por mês de lucro além do próprio salário, trate esse valor como mais um custo fixo na fórmula. O novo “número de clientes necessários” passa a ser sua meta — não apenas a sobrevivência do negócio.
Como separo contas de consumo fixas e variáveis?
Compare suas contas de água, luz e gás no mês mais fraco — muitas vezes fevereiro ou janeiro — com as do mês mais movimentado. O valor do mês fraco é, grosso modo, a base fixa. A diferença entre o mês cheio e o mês fraco, dividida pela diferença no número de clientes atendidos, mostra o custo variável de consumo por cliente. Normalmente é baixo — algo como ₴2 a ₴6 por cliente —, mas existe e precisa entrar na conta.
O ponto de equilíbrio é útil para um restaurante novo que ainda nem abriu?
Sim — e muito. Antes de assinar o contrato de aluguel, projete os custos fixos do ponto, estime um ticket médio realista para o seu conceito e para a região, e calcule o custo variável por cliente. Se o ponto de equilíbrio em clientes por dia passar de 60% a 70% da sua capacidade de lugares × giro de mesas, o conceito é de alto risco. A maioria dos fracassos em restaurantes já aparece nessa conta antes mesmo de o primeiro prato sair da cozinha.
Com que frequência devo recalcular?
No mínimo, uma vez por trimestre. Melhor ainda: todo mês, no fechamento. O ideal: sempre que mudar o cardápio, trocar de fornecedor ou renovar o aluguel — recalcule no mesmo dia.
Posso fazer isso em uma planilha?
Sim. Uma planilha simples com duas abas — custos fixos e custos variáveis por cliente — e uma fórmula já resolve. O gargalo não é a ferramenta; é o dono manter os números atualizados de verdade. Quem faz isso melhor automatiza a linha de custos fixos a partir dos lançamentos bancários, para que o ponto de equilíbrio se atualize sozinho com dados reais de gastos.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



