


Indice
Home
/
Blog
/
4.800 Coperti, 47.000 ₴ di Perdita: Perché i Ristoranti Non Percepiscono il Loro Punto di Pareggio

702

10 min

17.06.2026
4.800 Coperti, 47.000 ₴ di Perdita: Perché i Ristoranti Non Percepiscono il Loro Punto di Pareggio

Sergiy Shuldik
Financial Expert at Finmap
"Il mese scorso abbiamo servito quattromilaottocento persone. La sala era piena quasi ogni venerdì. E abbiamo chiuso il mese con 47.000 ₴ in rosso. Non capisco come sia possibile."
Era una domenica sera, fine mese. Il proprietario di un ristorante di quartiere da 50 posti — cucina ucraina ed europea, concept di due anni, clienti abituali modesti ma fedeli — stava guardando il report mensile che il suo commercialista gli aveva appena inviato.
Ricavi: ₴1.824.000. Circa 4.800 ospiti serviti nel corso del mese. Scontrino medio: ₴380. Per qualsiasi metro di giudizio di un ristorante che "se la cava bene", questi erano numeri sani.
Il risultato netto era −₴47.000.
Il proprietario fissava il report. Non riusciva a indicare una sola cosa andata storta. Nessun disastro in cucina. Nessuna crisi di personale. Un catering per un matrimonio aveva portato ricavi extra a metà mese. I sabati erano quasi pieni. Allora come poteva il mese essere in negativo?
Questa è la storia di un numero che la maggior parte dei ristoratori non calcola mai correttamente — il punto di pareggio — e di ciò che è cambiato in questo ristorante nel momento in cui il proprietario lo ha finalmente calcolato.
Il paradosso: il traffico non è profitto
Un ristorante si sente in successo quando la sala è piena, la cucina è impegnata e le comande continuano ad arrivare. L'istinto del proprietario misura le giornate in base all'"energia" — quanto rumore, quanta velocità, quanti clienti abituali riconosce.
Ma l'energia non è un segnale di profitto. Un ristorante può essere pieno ogni venerdì e comunque perdere soldi ogni mese se non comprende la relazione tra tre numeri:
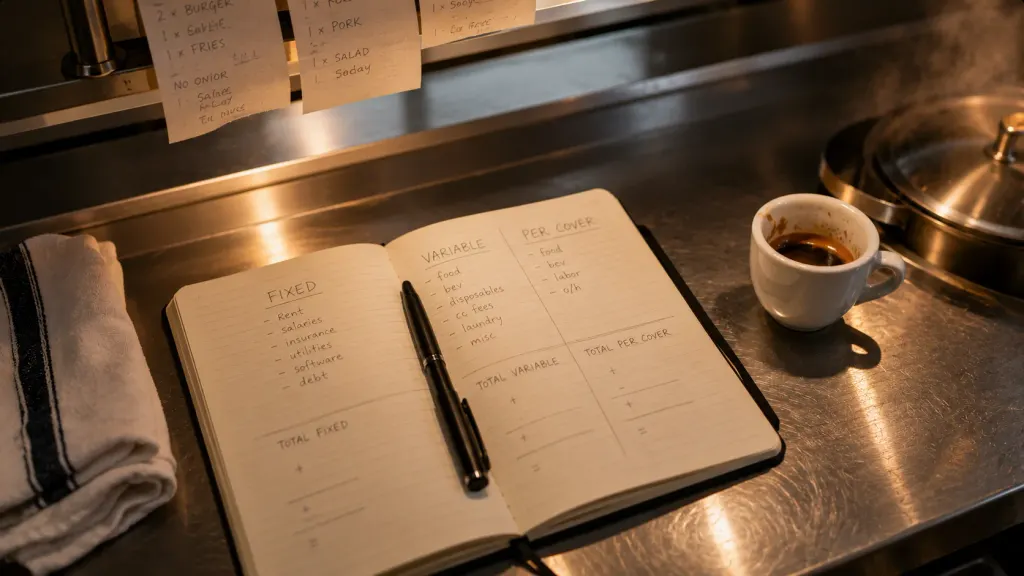
- Costi fissi — quanto spende il ristorante ogni mese indipendentemente da quanti ospiti arrivano (affitto, stipendi, utenze di base, commercialista, assicurazione, abbonamenti, noleggio attrezzature).
- Costo variabile per ospite — quanto costa effettivamente servire ogni singolo coperto (cibo, bevande, prodotti per la lavastoviglie, articoli monouso, commissioni sui pagamenti).
- Scontrino medio — quanto paga effettivamente ogni ospite.
Sottraendo il costo variabile dallo scontrino medio, si ottiene il margine di contribuzione per ospite — il denaro effettivo che ogni coperto destina a coprire i costi fissi.
Dividendo i costi fissi per quel margine di contribuzione, si ottiene il numero di coperti al punto di pareggio — il volume esatto sotto il quale il ristorante perde denaro, e sopra il quale lo guadagna.
La maggior parte dei ristoratori sa citare a memoria il proprio scontrino medio. La maggior parte non sa citare i coperti al punto di pareggio giornaliero. È in quel divario che scompaiono ₴47.000 in un mese.
I numeri reali del ristorante
Ecco i numeri effettivi del ristorante in questione, mantenuti anonimi ma tipici per un piccolo concept di quartiere ucraino.
Costi fissi mensili:
- Affitto: ₴85.000
- Stipendi (4 cucina, 3 sala, manager): ₴140.000
- Utenze di base (elettricità, acqua, gas — esclusa la quota variabile): ₴25.000
- Commercialista + contabilità: ₴12.000
- Assicurazione, abbonamenti, POS, licenza musicale: ₴13.000
- Noleggio attrezzature (macchina del caffè, lavastoviglie): ₴10.000
- Totale costi fissi: ₴285.000/mese
Costo variabile per coperto (media sul menu):
- Food cost: 32% dello scontrino = ₴122 su un coperto da ₴380
- Bevande variabile (costo delle bevande su alcolici/caffè): ₴18 per coperto
- Monouso, tovaglioli, prodotti per lavastoviglie: ₴6 per coperto
- Commissioni sui pagamenti con carta (la maggior parte degli ospiti paga con carta): ₴8 per coperto
- Totale variabile: ₴154 per coperto
Margine di contribuzione per coperto:
₴380 (scontrino medio) − ₴154 (variabile) = ₴226 per ospite vanno a coprire i costi fissi.
Numero di coperti al punto di pareggio al mese:
₴285.000 ÷ ₴226 = 1.261 coperti/mese
Per giornata operativa (il ristorante è aperto 26 giorni/mese — chiuso il lunedì e 3 festività):
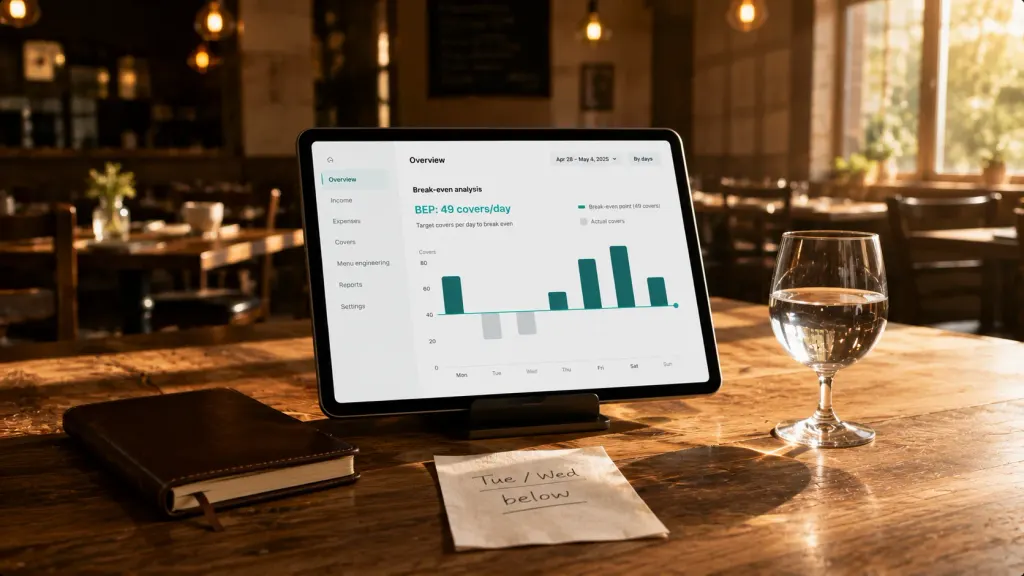
1.261 ÷ 26 = 49 coperti al giorno in media
Ora il proprietario aveva un numero con cui confrontare la realtà. Nel mese precedente, la ripartizione era sconcertante:
- Venerdì e sabato: in media 78 coperti/giorno → saldamente sopra il punto di pareggio
- Domeniche: 52 coperti/giorno → appena sopra
- Martedì e mercoledì: 31 coperti/giorno → 18 coperti sotto il punto di pareggio, ogni settimana
- Giovedì: 44 coperti/giorno → 5 coperti sotto il punto di pareggio
Nell'arco di un mese, questo si traduceva in circa 140 coperti sotto il punto di pareggio nei giorni lenti — esattamente il divario che produceva la perdita di ₴47.000. I venerdì non perdevano. I sabati non perdevano. I pranzi di martedì, mercoledì e giovedì hanno bruciato l'intero mese.
5 errori che i ristoratori commettono con il punto di pareggio
In decine di conversazioni con ristoratori ucraini, gli stessi cinque errori ricorrono continuamente.
Uno. Confondere il food cost con il punto di pareggio. "Il nostro food cost è del 32%" non equivale a "andiamo in pareggio al 32% dei ricavi". Il food cost è solo una voce variabile. I costi fissi (affitto, stipendi, utenze) sono la metà molto più grande dell'equazione — e non si riducono quando la sala è vuota.
Due. Usare lo scontrino medio sbagliato. La maggior parte dei proprietari cita lo scontrino medio della cena ("il nostro medio è ₴420"), ma lo applica anche ai coperti del pranzo. Gli scontrini medi del pranzo sono di solito il 30-40% più bassi rispetto alla cena. Calcolare il punto di pareggio sullo scontrino della cena mentre metà dei coperti arriva a pranzo nasconde un pattern di perdita giornaliera.
Tre. Nascondere i costi fissi dentro i "variabili". Le utenze hanno una base fissa e una quota variabile. Gli stipendi sono per lo più fissi (paghi il personale di sala sia che la sala sia vuota sia che sia piena). Trattare le utenze come 100% variabili, o gli stipendi come scalabili con il traffico, abbassa drasticamente il numero di pareggio calcolato — e trasforma perdite silenziose in perdite invisibili.
Quattro. Dimenticare lo stipendio del proprietario. Se il proprietario preleva ₴40.000/mese, quello è un costo fisso. Se lo "salta" nel calcolo del punto di pareggio, ottiene un numero lusinghiero che non riflette il denaro reale che l'attività deve produrre.
Cinque. Calcolarlo una volta, poi dimenticarlo. Il punto di pareggio non è un esercizio da fare una tantum. L'affitto sale. I fornitori alzano i prezzi. Il mix del menu cambia. Un ristorante che ha calcolato il punto di pareggio all'apertura e non l'ha mai aggiornato opera su dati vecchi di 12-18 mesi — e probabilmente inferiori dell'8-15% al reale.
Il proprietario di questo ristorante aveva commesso quattro di questi cinque errori contemporaneamente. Nessuno di essi sembrava un errore — ognuno sembrava una scorciatoia ragionevole. Insieme nascondevano circa il 23% del vero numero di pareggio.
Cosa è cambiato una volta conosciuto il numero
Il proprietario non ha stravolto il ristorante. Non ha cambiato il concept. Ha fatto quattro piccoli cambiamenti strutturali in 90 giorni.
Uno. Ha lanciato un menu business lunch martedì-giovedì. Zuppa + secondo + bevanda a ₴220. Margine per coperto più basso (₴138), ma l'obiettivo era riempire i posti durante la fascia lenta. Risultato: i coperti del pranzo infrasettimanale sono saliti da 31/giorno a 52/giorno. Anche a margine più basso, il volume ha trasformato quei giorni da −₴4.000/settimana a +₴2.000/settimana.
Due. Ha aumentato lo scontrino della cena tramite upselling, non aumentando i prezzi. Ha formato i camerieri a suggerire un antipasto o un contorno con ogni ordine. Lo scontrino medio della cena è passato da ₴420 a ₴468 in sei settimane — senza cambiare i prezzi del menu stesso.
Tre. Ha chiuso il lunedì in modo permanente. Il ristorante era aperto sette giorni su sette, ma il lunedì era storicamente il giorno peggiore. Chiudere il lunedì ha fatto risparmiare ₴12.000/mese in costi fissi (utenze, stipendi parziali) e nessun ricavo significativo.
Quattro. Ha ricalcolato il punto di pareggio ogni mese, non ogni anno. Ogni prima domenica del mese, il proprietario dedica 30 minuti ad aggiornare il calcolo del punto di pareggio con i numeri reali del mese precedente. Ora fa parte del suo rituale di chiusura del mese — come rivedere la carta dei vini.
Tre mesi dopo la sera in cui fissava la perdita di ₴47K, lo stesso ristorante ha prodotto ₴62.000 di utile netto. Stessa sala. Stesso menu. Stessi clienti abituali. La differenza era che il proprietario ora sapeva quali giorni, quali piatti del menu e quali ore producevano davvero profitto — e quali sovvenzionavano silenziosamente le perdite.
"Non mi rendevo conto di quanto le mie decisioni fossero basate sulla sensazione. La sala sembrava piena. Le prenotazioni sembravano sane. I martedì sembravano accettabili. I numeri dicevano il contrario su tutti e tre."
La formula del punto di pareggio, in chiaro
Per qualsiasi ristorante, il calcolo si riduce a:
Coperti al pareggio/mese = Totale costi fissi ÷ (Scontrino medio − Costo variabile per coperto)
Per farlo onestamente, tre discipline:
- Elenca ogni voce di costo fisso, anche le più piccole. Abbonamenti, licenza musicale, sistema d'allarme, noleggio attrezzature. Insieme arrivano al 5-10% dei costi fissi totali che i proprietari dimenticano regolarmente.
- Usa uno scontrino medio ponderato che rifletta il tuo mix reale di pranzo/cena/asporto — non solo il dato della cena.
- Aggiorna ogni mese. I fornitori alzano i prezzi silenziosamente. I salari salgono. Il numero di pareggio di gennaio è sbagliato entro aprile.
Per un ristorante con un concept orientato al servizio, il punto di pareggio si colloca di solito tra 40 e 65 coperti per giornata operativa per una sala da 50 posti. Fuori da questa fascia, o i costi fissi sono insostenibili per le dimensioni dello spazio, oppure il pricing sta lasciando soldi veri sul tavolo.
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
E se il mio ristorante ha più flussi di ricavi (sala + delivery + catering)?

Calcola il punto di pareggio separatamente per ciascun flusso. Il delivery ha costi variabili diversi (le commissioni delle piattaforme del 18-30% sono una voce variabile enorme) e allocazioni di costi fissi diverse. Molti ristoranti scoprono che il delivery sembra redditizio in termini di ricavi ma in realtà perde denaro una volta contate onestamente le commissioni della piattaforma, il packaging e il tempo della cucina.
Il mio numero di pareggio include i bonus del personale o l'utile del proprietario?
Il punto di pareggio che descriviamo è il break-even — zero profitto, zero perdita. Per puntare a un profitto desiderato, aggiungilo ai costi fissi. Se il proprietario vuole ₴60K/mese di profitto oltre al proprio stipendio, trattalo come un altro costo fisso nella formula. Il nuovo "numero di coperti necessari" è il tuo obiettivo — non solo la sopravvivenza.
Come separo le utenze fisse da quelle variabili?
Guarda le tue bollette delle utenze nel mese più lento (spesso febbraio o gennaio) rispetto al mese più intenso. L'importo del mese lento è approssimativamente la base fissa. La differenza tra i mesi intensi e quelli lenti, divisa per la differenza di coperti, ti dà un costo variabile delle utenze per coperto. Di solito è piccolo (₴2-6 per coperto) ma reale.
Il punto di pareggio è utile per un ristorante nuovo che non ha ancora aperto?
Sì, in modo cruciale. Prima di firmare il contratto d'affitto, proietta i costi fissi nella location proposta, stima uno scontrino medio realistico per il tuo concept e il tuo quartiere, stima il costo variabile per coperto. Se i coperti al pareggio giornalieri risultanti superano il 60-70% della tua capacità posti × rotazione, il concept è ad alto rischio. La maggior parte dei fallimenti di ristoranti è visibile in questo calcolo prima ancora che venga servito il primo piatto.
Ogni quanto dovrei ricalcolarlo?
Come minimo ogni trimestre. Meglio: ogni mese, come parte della chiusura del mese. Ideale: ogni volta che cambi un menu, cambi un fornitore o rinnovi un contratto d'affitto — ricalcola lo stesso giorno.
Posso farlo in un foglio di calcolo?
Sì. Un foglio semplice con due schede (costi fissi, costi variabili per coperto) e una formula è sufficiente. Il collo di bottiglia non è lo strumento — è se il proprietario tiene effettivamente i numeri aggiornati. I proprietari che lo fanno meglio automatizzano la voce dei costi fissi dai flussi bancari, così il punto di pareggio si aggiorna da solo con i dati di spesa reali.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



