


Sommaire
Accueil
/
Blog
/
4 800 Couverts, 47 000₴ de Perte : Pourquoi les Restaurants Ne Sentent Pas Leur Seuil de Rentabilité

680

10 min

17.06.2026
4 800 Couverts, 47 000₴ de Perte : Pourquoi les Restaurants Ne Sentent Pas Leur Seuil de Rentabilité

Sergiy Shuldik
Financial Expert at Finmap
« Nous avons servi quatre mille huit cents personnes le mois dernier. La salle était pleine presque tous les vendredis. Et nous avons terminé le mois avec 47 000₴ de déficit. Je ne comprends pas comment c'est possible. »
C'était un dimanche soir, fin de mois. Le propriétaire d'un restaurant de quartier de 50 places — cuisine ukrainienne et européenne, concept vieux de deux ans, clientèle modeste mais fidèle — regardait le rapport mensuel que son comptable venait de lui envoyer.
Chiffre d'affaires : 1 824 000₴. Environ 4 800 clients servis dans le mois. Ticket moyen : 380₴. Selon tous les critères d'un restaurant qui « s'en sort bien », ces chiffres étaient sains.
Le résultat net était de −47 000₴.
Le propriétaire fixait le rapport. Il ne pouvait pointer aucun problème précis. Pas de désastre en cuisine. Pas de crise de personnel. Un traiteur pour un mariage avait même apporté un revenu supplémentaire en milieu de mois. Les samedis étaient presque complets. Alors comment le mois pouvait-il être négatif ?
C'est l'histoire d'un chiffre que la plupart des propriétaires de restaurant ne calculent jamais correctement — le seuil de rentabilité — et de ce qui a changé dans ce restaurant le jour où son propriétaire l'a enfin calculé.
Le paradoxe : l'affluence n'est pas le bénéfice
Un restaurant se sent prospère quand la salle est pleine, que la cuisine est occupée et que les commandes s'enchaînent. Le propriétaire mesure instinctivement ses journées à « l'énergie » — le bruit, le rythme, le nombre d'habitués qu'il reconnaît.
Mais l'énergie n'est pas un signal de rentabilité. Un restaurant peut être plein tous les vendredis et quand même perdre de l'argent chaque mois s'il ne comprend pas la relation entre trois chiffres :
- Les coûts fixes — ce que le restaurant dépense chaque mois, quel que soit le nombre de clients (loyer, salaires, base d'énergie, comptable, assurance, abonnements, locations d'équipement).
- Le coût variable par client — ce que coûte réellement chaque couvert servi (nourriture, boissons, produits de plonge, articles à usage unique, frais de traitement des paiements).
- Le ticket moyen — ce que chaque client paie réellement.
En soustrayant le coût variable du ticket moyen, on obtient la marge sur coûts variables par client — l'argent que chaque couvert apporte réellement pour couvrir les coûts fixes.
En divisant les coûts fixes par cette marge, on obtient le nombre de couverts au seuil de rentabilité — le volume exact en dessous duquel le restaurant perd de l'argent, et au-dessus duquel il en gagne.
La plupart des propriétaires de restaurant connaissent leur ticket moyen par cœur. La plupart ne connaissent pas leur seuil de rentabilité quotidien en couverts. C'est dans cet écart que 47 000₴ disparaissent en un mois.
Les vrais chiffres du restaurant
Voici les chiffres réels du restaurant en question, gardés anonymes mais typiques d'un petit concept de quartier ukrainien.
Coûts fixes mensuels :
- Loyer : 85 000₴
- Salaires (4 en cuisine, 3 en salle, un manager) : 140 000₴
- Base d'énergie (électricité, eau, gaz — hors part variable) : 25 000₴
- Comptable et tenue de livres : 12 000₴
- Assurance, abonnements, caisse, licence musicale : 13 000₴
- Location d'équipement (machine à café, lave-vaisselle) : 10 000₴
- Total des coûts fixes : 285 000₴/mois
Coût variable par couvert (moyenne sur la carte) :
- Coût matière : 32 % du ticket = 122₴ par couvert de 380₴
- Boissons variables (coût des boissons alcoolisées/café) : 18₴ par couvert
- Articles à usage unique, serviettes, produits de plonge : 6₴ par couvert
- Frais de traitement des cartes (la plupart des clients paient par carte) : 8₴ par couvert
- Total variable : 154₴ par couvert
Marge sur coûts variables par couvert :
380₴ (ticket moyen) − 154₴ (variable) = 226₴ par client vont couvrir les coûts fixes.
Nombre de couverts au seuil de rentabilité par mois :
285 000₴ ÷ 226₴ = 1 261 couverts/mois
Par jour d'ouverture (le restaurant ouvre 26 jours/mois — fermé le lundi et 3 jours fériés) :
1 261 ÷ 26 = 49 couverts par jour en moyenne
Désormais, le propriétaire disposait d'un chiffre auquel comparer la réalité. Sur le mois précédent, la répartition était édifiante :
- Vendredis et samedis : en moyenne 78 couverts/jour → largement au-dessus du seuil
- Dimanches : 52 couverts/jour → à peine au-dessus
- Mardis et mercredis : 31 couverts/jour → 18 couverts sous le seuil, chaque semaine
- Jeudis : 44 couverts/jour → 5 couverts sous le seuil
Sur un mois, cela représentait environ 140 couverts sous le seuil de rentabilité les jours creux — exactement l'écart qui a produit la perte de 47 000₴. Les vendredis ne perdaient pas d'argent. Les samedis non plus. Ce sont les déjeuners du mardi, du mercredi et du jeudi qui ont plombé tout le mois.
5 erreurs que font les propriétaires de restaurant avec le seuil de rentabilité
Dans des dizaines de conversations avec des propriétaires de restaurants ukrainiens, les cinq mêmes erreurs reviennent sans cesse.
Un. Confondre coût matière et seuil de rentabilité. « Notre coût matière est de 32 % » n'équivaut pas à « nous atteignons le seuil de rentabilité à 32 % du chiffre d'affaires ». Le coût matière n'est qu'une ligne variable parmi d'autres. Les coûts fixes (loyer, salaires, énergie) forment la moitié bien plus lourde de l'équation — et ils ne diminuent pas quand la salle est vide.
Deux. Utiliser le mauvais ticket moyen. La plupart des propriétaires citent leur ticket moyen du soir (« notre moyenne est de 420₴ »), mais l'appliquent aussi aux couverts du midi. Les tickets du midi sont généralement 30 à 40 % plus bas que ceux du soir. Calculer le seuil de rentabilité sur le ticket du soir alors que la moitié des couverts se fait au déjeuner masque un schéma de perte quotidien.
Trois. Dissimuler des coûts fixes dans le « variable ». L'énergie a une base fixe et une part variable. Les salaires sont majoritairement fixes (le personnel de salle est payé que la salle soit vide ou pleine). Traiter l'énergie comme 100 % variable, ou les salaires comme proportionnels à l'affluence, abaisse considérablement le seuil de rentabilité calculé — et transforme des pertes silencieuses en pertes invisibles.
Quatre. Oublier le salaire du propriétaire. Si le propriétaire se verse 40 000₴/mois, c'est un coût fixe. S'il « omet » son propre salaire dans le calcul du seuil de rentabilité, il obtient un chiffre flatteur qui ne reflète pas l'argent que l'entreprise doit réellement produire.
Cinq. Calculer une seule fois, puis oublier. Le seuil de rentabilité n'est pas un exercice ponctuel. Le loyer augmente. Les fournisseurs relèvent leurs prix. La composition du menu évolue. Un restaurant qui a calculé son seuil de rentabilité à l'ouverture et ne l'a jamais mis à jour fonctionne avec des données vieilles de 12 à 18 mois — et probablement sous-évaluées de 8 à 15 %.
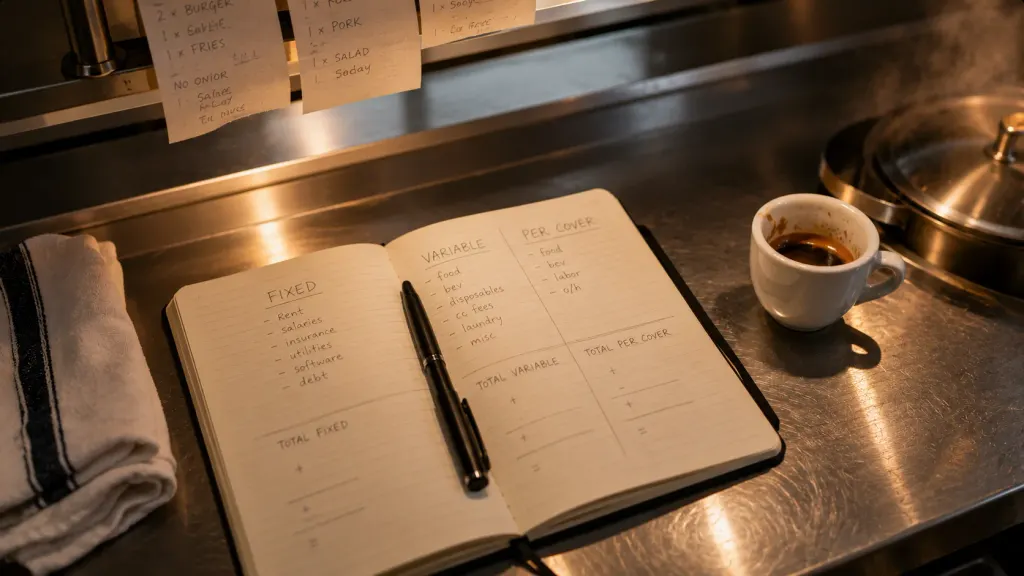
Le propriétaire de ce restaurant avait commis quatre de ces cinq erreurs simultanément. Aucune ne ressemblait à une faute — chacune paraissait être un raccourci raisonnable. Ensemble, elles masquaient environ 23 % du véritable seuil de rentabilité.
Ce qui a changé une fois qu'il a connu le chiffre
Le propriétaire n'a pas bouleversé le restaurant. Il n'a pas changé le concept. Il a apporté quatre changements structurels modestes en 90 jours.
Un. Il a lancé une formule déjeuner d'affaires du mardi au jeudi. Soupe + plat + boisson pour 220₴. Marge par couvert plus faible (138₴), mais l'objectif était de remplir les tables pendant la période creuse. Résultat : les couverts du déjeuner en semaine sont passés de 31/jour à 52/jour. Même avec une marge plus faible, le volume a transformé ces journées de −4 000₴/semaine à +2 000₴/semaine.
Deux. Il a augmenté le ticket du soir par la vente additionnelle, pas par une hausse des prix. Il a formé le personnel de salle à suggérer une entrée ou un accompagnement à chaque commande. Le ticket moyen du soir est passé de 420₴ à 468₴ en six semaines — sans modifier les prix de la carte eux-mêmes.
Trois. Il a fermé le lundi de manière permanente. Le restaurant ouvrait sept jours sur sept, mais le lundi était historiquement le jour le plus faible. Fermer le lundi a permis d'économiser 12 000₴/mois en coûts fixes (énergie, salaires partiels) pour un chiffre d'affaires quasi nul.
Quatre. Il refait le calcul du seuil de rentabilité chaque mois, et non plus une seule fois par an. Chaque premier dimanche du mois, le propriétaire consacre 30 minutes à mettre à jour le calcul du seuil de rentabilité avec les chiffres réels du mois précédent. Cela fait désormais partie de son rituel de clôture mensuelle — comme revoir la carte des vins.
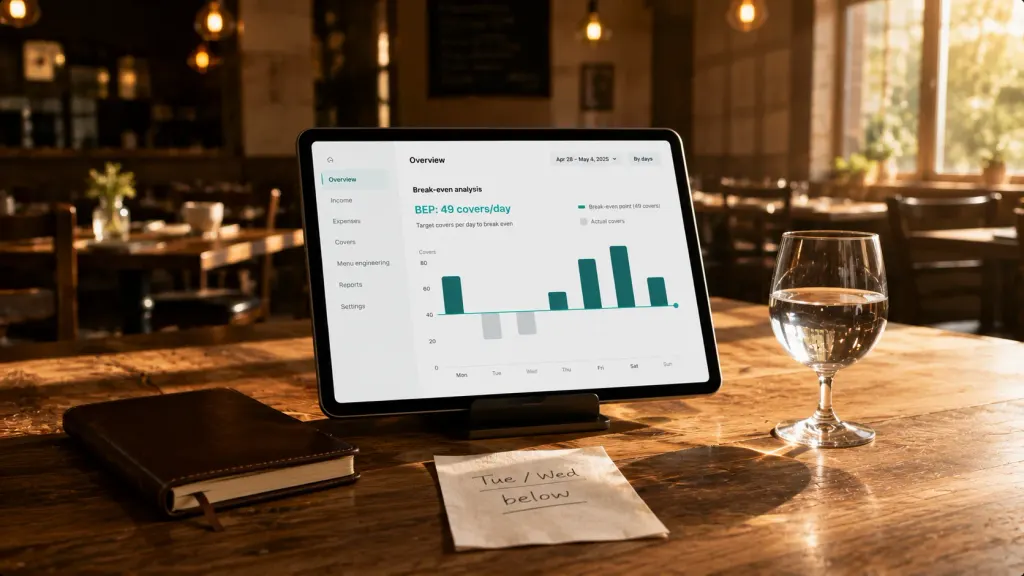
Trois mois après la soirée où il fixait la perte de 47 000₴, ce même restaurant a dégagé 62 000₴ de bénéfice net. Même salle. Même menu. Mêmes habitués. La différence, c'est que le propriétaire savait désormais quels jours, quels plats et quelles heures produisaient réellement du profit — et lesquels subventionnaient silencieusement la perte.
« Je ne réalisais pas à quel point mes décisions reposaient sur le ressenti. La salle semblait pleine. Les réservations semblaient bonnes. Les mardis semblaient acceptables. Les chiffres disaient le contraire sur les trois points. »
La formule du seuil de rentabilité, simplement
Pour tout restaurant, le calcul se résume à :
Couverts au seuil de rentabilité/mois = Total des coûts fixes ÷ (Ticket moyen − Coût variable par couvert)
Pour le faire honnêtement, trois disciplines :
- Lister chaque ligne de coût fixe, même les plus petites. Abonnements, licence musicale, système d'alarme, locations d'équipement. Elles représentent 5 à 10 % du total des coûts fixes que les propriétaires oublient régulièrement.
- Utiliser un ticket moyen pondéré qui reflète la répartition réelle entre déjeuner, dîner et vente à emporter — pas seulement le chiffre du soir.
- Mettre à jour chaque mois. Les fournisseurs relèvent leurs prix discrètement. Les salaires augmentent. Le seuil de rentabilité calculé en janvier est faux dès avril.
Pour un restaurant à concept de service à table, le seuil de rentabilité se situe généralement entre 40 et 65 couverts par jour d'ouverture pour une salle de 50 places. En dehors de cette fourchette, soit les coûts fixes sont intenables pour la taille de l'établissement, soit la tarification laisse réellement de l'argent sur la table.
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Foire aux questions
Que faire si mon restaurant a plusieurs sources de revenus (salle + livraison + traiteur) ?

Calculez le seuil de rentabilité séparément pour chaque source. La livraison a des coûts variables différents (les commissions des plateformes, de 18 à 30 %, représentent une ligne variable considérable) et des répartitions de coûts fixes différentes. De nombreux restaurants découvrent que la livraison paraît rentable en chiffre d'affaires mais fait en réalité perdre de l'argent une fois les frais de plateforme, l'emballage et le temps de cuisine honnêtement comptés.
Mon seuil de rentabilité tient-il compte des primes du personnel ou du bénéfice du propriétaire ?
Le seuil de rentabilité que nous décrivons est le point mort — ni bénéfice, ni perte. Pour viser un bénéfice souhaité, ajoutez-le aux coûts fixes. Si le propriétaire veut 60 000₴/mois de bénéfice en plus de son salaire, traitez-le comme un coût fixe supplémentaire dans la formule. Le nouveau « nombre de couverts nécessaires » devient votre objectif — pas seulement votre seuil de survie.
Comment séparer les charges d'énergie fixes et variables ?
Comparez vos factures d'énergie de votre mois le plus creux (souvent février ou janvier) à celles de votre mois le plus actif. Le montant du mois creux correspond à peu près à la base fixe. La différence entre les mois actifs et les mois creux, divisée par la différence de couverts, donne un coût variable d'énergie par couvert. Il est généralement faible (2 à 6₴ par couvert) mais réel.
Le seuil de rentabilité est-il utile pour un nouveau restaurant qui n'a pas encore ouvert ?
Oui, de manière essentielle. Avant de signer le bail, projetez les coûts fixes de l'emplacement proposé, estimez un ticket moyen réaliste pour votre concept et votre quartier, estimez le coût variable par couvert. Si le nombre de couverts nécessaires par jour dépasse 60 à 70 % de votre capacité d'accueil × rotation, le concept est à haut risque. La plupart des échecs de restaurants sont visibles dans ce calcul avant même que le premier plat ne soit dressé.
À quelle fréquence dois-je recalculer ?
Au minimum chaque trimestre. Mieux : chaque mois, dans le cadre de la clôture mensuelle. Idéalement : à chaque changement de menu, de fournisseur ou de renouvellement de bail — recalculez le jour même.
Puis-je faire cela dans un tableur ?
Oui. Une feuille simple avec deux onglets (coûts fixes, coûts variables par couvert) et une formule suffisent. Le goulot d'étranglement n'est pas l'outil — c'est de savoir si le propriétaire tient réellement les chiffres à jour. Les propriétaires les plus efficaces automatisent la ligne des coûts fixes à partir des flux bancaires, de sorte que le seuil de rentabilité se met à jour de lui-même avec les données de dépenses réelles.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



